« Qui vit sans folie n’est pas si sage qu’il croit » ; le Japon aura, au moins, essayé !

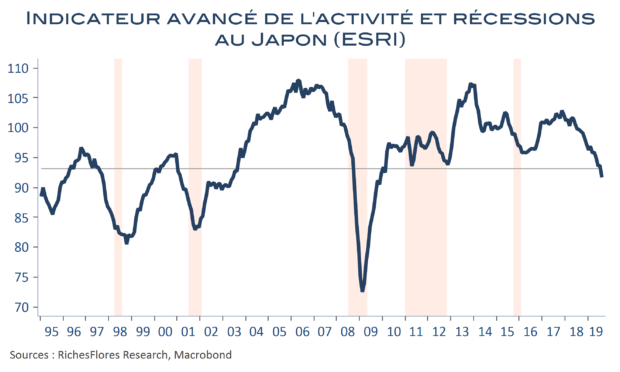
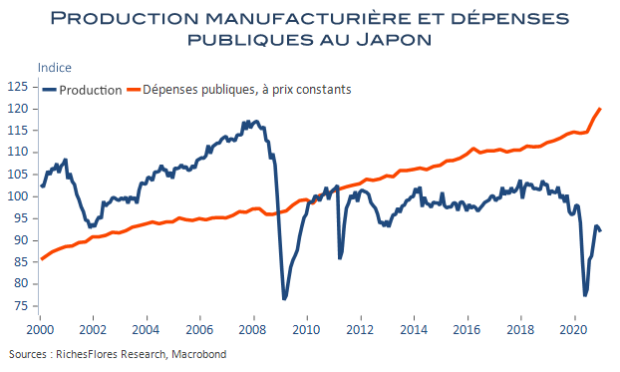
Après le choc de la TVA d’octobre 2019 et celui de la crise sanitaire, la fin d’année dernière a été plutôt satisfaisante pour l’économie japonaise, avec une hausse de 3 % de son PIB réel au dernier trimestre, selon les premières estimations, et une contribution positive de l’ensemble de ses composantes. Forte d’un acquis de 2,6 %, l’économie pourrait enregistrer son plus fort taux de croissance depuis 2010 cette année mais il lui faudra faire deux fois mieux pour combler les pertes de 2020. Le pari n’est pas inaccessible malgré un début d’année en demie teinte. Voilà qui risque cependant de ne pas changer grand-chose au déclin structurel du pays et à ses besoins de soutien permanents de la part de l’État et de la BoJ. Nul ne sait plus dire comment ce jeu-là se terminera. L’indice Nikkei déjà au-delà de 30 000 points est à son plus haut niveau depuis mai 1990, à quelques mois seulement de son record historique de janvier de la même année, avant que le vent ne tourne. Les chances d’aller tester ce niveau, pour voir, sont assurément élevées aujourd’hui tandis que la Banque centrale commence à prendre peur… La Rochefoucauld ne disait-il pas « qui vit sans folie n’est pas si sage qu’il croit » ? On ne pourra pas dire que le pays n’aura pas tenté !
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La bise asiatique balaye les vents d’alizés allemands

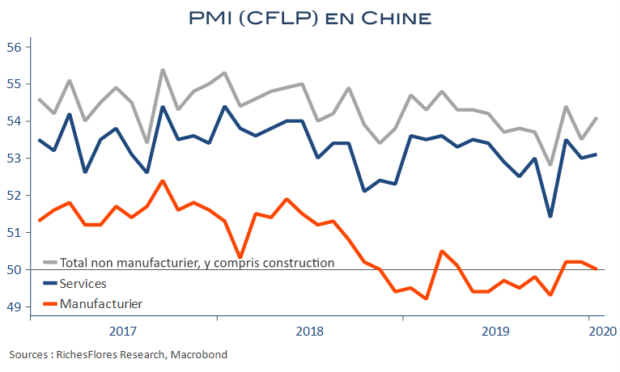
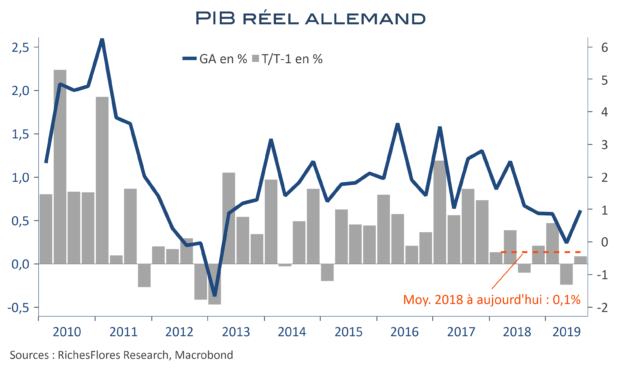
Si les PMI chinois avaient porté l’espoir d’une amélioration de la situation conjoncturelle, les statistiques-clés de la conjoncture chinoise du mois d’octobre les balayent : production, ventes de détail, investissements continuent de renvoyer l’image d’une économie embourbée. Au Japon, où la croissance du PIB était attendue en hausse de 0,6 %, compte-tenu du fort rebond des achats avant la hausse des taxes du 1er octobre, la première estimation n’est qu’à 0,1 % ; une déception s’il en est, quand bien même ces premières données font souvent l’objet d’importantes révisions. Dans ce panorama, l’Allemagne se distingue en échappant de peu à une récession pudiquement qualifiée de technique avec une croissance de 0,1 %, comme nous l’avions envisagé compte-tenu des informations disponibles en provenance de la consommation et de la construction. Le consensus, lui, anticipait un repli de 0,1 % mais la bonne nouvelle est quelque peu gâchée par la révision à la baisse du trimestre précédent et… les nouvelles contrariantes d’Asie.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Crépuscule au pays du Soleil-Levant

Après maints reports, l’augmentation de la taxe à la consommation de 8 % à 10 % est entrée en vigueur le 1er octobre au Japon. Vu les difficultés conjoncturelles auxquelles est d’ores et déjà confronté le pays, ce changement de fiscalité risque d’être fort coûteux pour la croissance future. Il a fallu près de cinq ans, en effet, pour effacer l’impact de la précédente hausse des taxes d’avril 2014 sur la consommation, malgré le soutien apporté à l’époque par le déploiement des Abenomics. Il fait dès lors peu de doutes, qu’au-delà de ses effets instantanés sur le chiffrage de l’inflation, cette hausse de la fiscalité viendra approfondir la déflation dans laquelle est enlisé le pays depuis près d’un quart de siècle. Face à ces perspectives qu’attendre des réponses de politique économique à venir ? Après avoir à peu près tout tenté, les options ne font pas florès. Côté monétaire, la BoJ est exsangue ; la monnaie hélicoptère pourrait finir par se révéler tentante mais n’est pas à l’agenda. Côté budgétaire, les marges sont a priori inexistantes, sauf peut-être s’il s’agit d’une cause stratégique, en l’occurrence militaire. Signe des temps que nous traversons, cette dernière semble prendre un peu plus de poids aujourd’hui…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Décidément pas bons les PMI du mois de mai

Les mauvaises nouvelles ont commencé au Japon ce matin avec un nouveau repli de l’indicateur manufacturier, de 1,3 points en mai, à 52,5, son plus faible niveau depuis août, à l’origine d’un fort repli des taux longs nippons. Elles se sont poursuivies en zone euro avec un nouveau repli du PMI manufacturier allemand de 1,3 point également, à un plus bas de quinze mois -quand bien même très supérieur au japonais-, de 56,8, inférieur de 6,5 points à son point haut de décembre. Dans un tel contexte, le léger rebond de l’indice français, peine à consoler, ceci d’autant que le PMI services, lui, s’effondre de 3,1 points, une correction de rare ampleur comparable à celles observées pour la dernière fois en 2012.

Lire la suite…

Au Japon, le PIB se replie de 0,2 % au premier trimestre après une progression de seulement 0,1 % en fin d’année dernière

L’économie japonaise a été parmi les plus impactées par le ralentissement de la conjoncture mondiale du début d’année, subissant simultanément les conséquences négatives de la hausse du yen et du tassement de la demande internationale et le contrecoup négatif de la hausse des prix alimentaires sur le plan domestique.

Lire la suite…

Normalisation des PMI

Faiblesse du dollar, tassement des ventes automobiles et mollesse des échanges mondiaux finissent par rattraper les PMI européens et japonais. Le dollar et l’activité pétrolière préservent le secteur aux Etats-Unis.

Après un second semestre particulièrement encourageant, les indicateurs PMI du climat des affaires se tassent depuis le début de l’année, marquant en février un repli significatif au Japon comme en France et en Allemagne. Lire la suite…

Scénario 2013-14 : pas d’effet ketchup

Si l’amélioration des perspectives en zone euro est bien venue, les freins structurels à la croissance mondiale sont trop nombreux pour envisager une véritable embellie des conditions économiques internationales à horizon 2014. A respectivement 3,1% et 3,3%, nos prévisions de  croissance pour cette année et l’an prochain sont dans la lignée de 2012 et ne laissent aucune place pour un retour de l’inflation ou un crash obligataire. 

Du côté des bonnes nouvelles : les inquiétudes majeures du début d’année sont écartées

  • En zone euro : le climat de confiance des ménages s’améliore au fur et à mesure de l’atténuation des politiques d’austérité ; les échanges intra régionaux devraient prendre le relai, sous peu ; la zone euro sort de récession avant la fin de l’été.
  • L’économie américaine surmonte les effets du fiscal cliff : la reprise immobilière n’est plus contestable, richesse des ménages et profits des entreprises culminent sur des records historiques, le chômage reflue.

Du côté des moins bonnes : les freins structurels à la croissance se multiplient  

  • L’Europe se stabilise mais ne redémarre pas. Le changement de cap de la politique économique est beaucoup trop tardif et trop timoré, les questions clés sur l’avenir de la zone euro restent entières.
  • Les perspectives américaines sont pénalisées par les faibles gains de productivité et le bas niveau du taux d’épargne. Le haut niveau des profits des sociétés ne suffit pas à envisager d’accélération suffisante des créations d’emplois, les effets richesse sont contraints par le bas niveau du taux d’épargne des ménages. Nos prévisions sont revues à la baisse à 2,2 % pour 2014.
  • L’impulsion de politique économique dont aurait besoin l’économie mondiale n’aura pas lieu. Les actions désordonnées ont réduit leur portée des initiatives monétaires. La force de frappe est dorénavant très limitée.
  • Les insuffisances structurelles des pays émergents sont de plus en plus handicapantes. La transition chinoise est compliquée par la perte trop rapide du soutien à l’exportation ; l’inflation endémique refait surface dans les autres grands pays émergents.

Un scénario mondial en demi-teinte : l’horizon se dégage trop peu pour évacuer les risques 

  • Peu de changements à notre scénario 2013 mais une nette révision à la baisse pour 2014
  • La croissance mondiale revue à 2,9 % pour 2013 et 3,3 % pour 2014, contre respectivement 3,1 % et 4,1 % en janvier
  • Nettes révisions à la baisse de nos prévisions  2014 sur la Chine et le Brésil, à respectivement 7 % et 3 % au lieu de 7,5 % et 4 % en janvier
  • Crash obligataire ? Pas pour tout de suite
  • Le coup de mou de la croissance américaine au second semestre prévient un retrait trop rapide du soutien monétaire de la Fed
  • Les taux longs américains se stabilisent sous les 2,5% jusqu’à la fin de l’année. L’instabilité s’accroît l’an prochain alors que le taux de chômage américain reflue vers 6,5 %
  • Devises : l’euro reste ferme, à 1,35 USD d’ici la fin de l’année. Notre prévision est revue à la hausse pour 2014
  • Des marchés d’actions plus vulnérables à la faible croissance structurelle

Lire la suite…