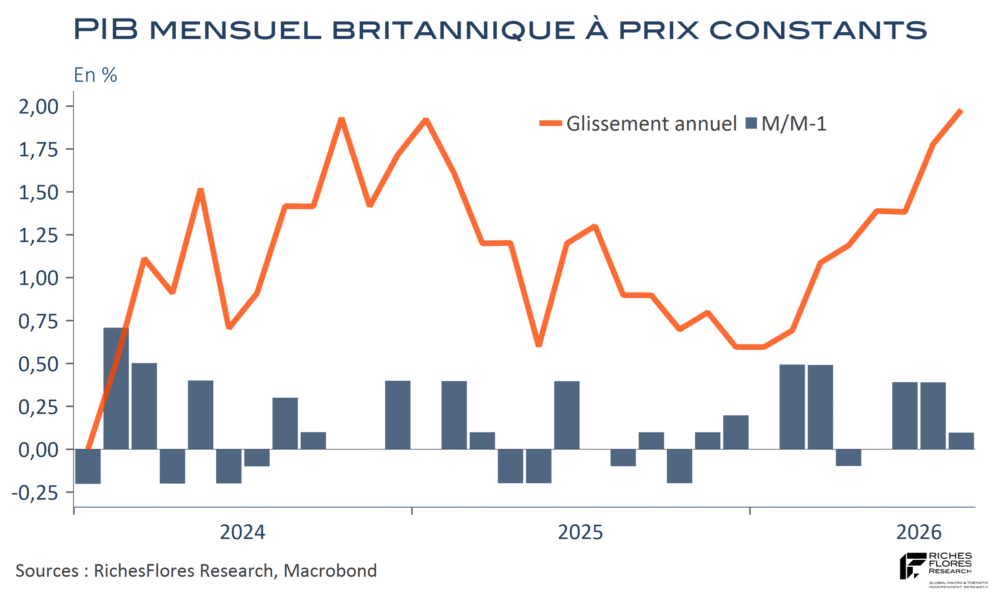
Un « Breturn » pour quoi faire, alors que l’économie britannique marque des points ?

Sauf l’insécurité que peut susciter l’insularité dans un monde de plus en plus exposé aux agressions, les raisons du regain d’intérêt des Britanniques pour un éventuel retour dans l’UE interrogent. Les difficultés rencontrées par les entreprises nationales pour commercer avec le marché unique ne sont vraisemblablement pas, en effet, la raison principale de cette expression de la population. Quant aux résultats économiques du Royaume-Uni, ils n’ont pas grand-chose à envier à ceux des principales économies de l’UE.
Le pays a, certes, payé un gros contrecoup à sa sortie de l’UE, intervenue, qui plus est, en plein covid, mais s’est, a priori, bien remis de ce divorce : dès 2022 son PIB réel avait, en effet, rattrapé son retard des deux années passées par rapport aux quatre principales économies de l’UEM : Allemagne, France, Italie et Espagne.
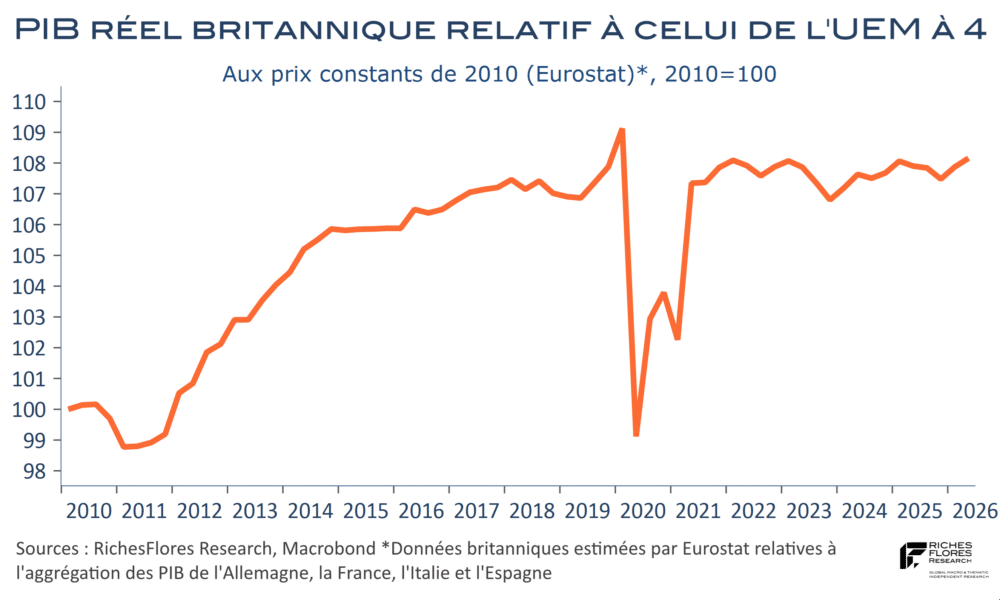
Si l’économie britannique a perdu la surperformance qui la caractérisait avant cette rupture, elle n’a pas fait moins bien que les principales économies de l’union monétaire. C’est en outre par une croissance économique nettement plus dynamique que ces dernières qu’elle se distingue depuis le début de l’année, grâce notamment à un début de transformation que bien des pays du continent pourraient lui envier…
Malgré le trouble créé par la publication des derniers sondages en faveur d’un « Breturn », ces avancées économiques pourraient retirer une grosse épine du pied du nouveau Chancelier, J. Healey, dans l’exercice budgétaire en préparation.
Lire la suite

1 % de croissance en 2027, avec quel multiplicateur le gouvernement travaille-t-il ?

Si l’alchimie budgétaire passe souvent pour impénétrable, il est des questions économiques élémentaires auxquelles on ne peut se soustraire : comment envisager une croissance de 1 % pour une économie à laquelle on entend imposer un effort budgétaire équivalant à 1,8 % de son PIB ? À supposer que ce dernier se traduise par une contraction d’autant de la demande, avec un multiplicateur budgétaire égal à l’unité, il faudrait, pour afficher un scénario de croissance de 1 %, que celle-ci ait initialement été envisagée à 2,8 %. Si, tel n’est pas le cas, mais que la prévision initiale était plutôt de 1 %, confisquer 1,8 % ne devrait-il pas revenir à faire baisser la prévision dans la région de  0,8 % ? On l’aura compris, cette manière de poser le problème n’est pas de proposer une estimation juste mais vise à adresser une question essentielle : celle du coût immédiat de la consolidation budgétaire effectivement intégré dans le scénario du gouvernement.

Les économistes travaillent le plus souvent avec un multiplicateur de 0,5, selon lequel un effort de 1,8 % du PIB aurait un impact négatif moitié moindre sur la croissance relativement au scénario de base, dans le cas présent, donc, de 0,9 %. On se souvient néanmoins du mea culpa d’Olivier Blanchard et de Daniel Leigh qui, dans leurs travaux du FMI de 2013, montraient que les prévisions de croissance réalisées pendant la crise européenne avaient systématiquement sous-estimé les effets négatifs des consolidations budgétaires. Les auteurs concluaient, alors, que les multiplicateurs avaient probablement été sensiblement supérieurs à 1 au début de la crise, au lieu de l’hypothèse moyenne de 0,5 sur laquelle reposaient les prévisions.

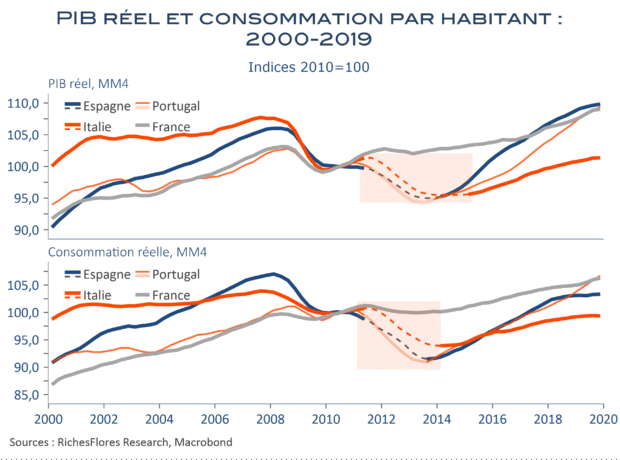
Les résultats de cette erreur ont été désastreux, marqués par une crise économique sans précédent pour les pays concernés et l’amplification d’une spirale de la dette qui s’en est suivie. Le PIB par tête de l’Italie s’est contracté de 5 % entre 2011 et 2013, celui de l’Espagne ou du Portugal de 5,5 % mais, dans chacun de ces pays, la consommation des ménages s’est effondrée de quasiment le double.

Alors, à combien pourrait s’élever le multiplicateur d’une économie simultanément confrontée à un choc énergétique exceptionnel, à une crise du logement sans précédent, peut-être bientôt immobilière, et à des pertes de pouvoir d’achat historiques, avant même l’entrée en vigueur de la cure promise : 0,5, 1 ou davantage, hypothèse synonyme d’aggravation de la situation budgétaire plutôt que l’inverse ? Les marchés semblent avoir répondu jeudi, avec une nouvelle embardée des taux de l’OAT.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

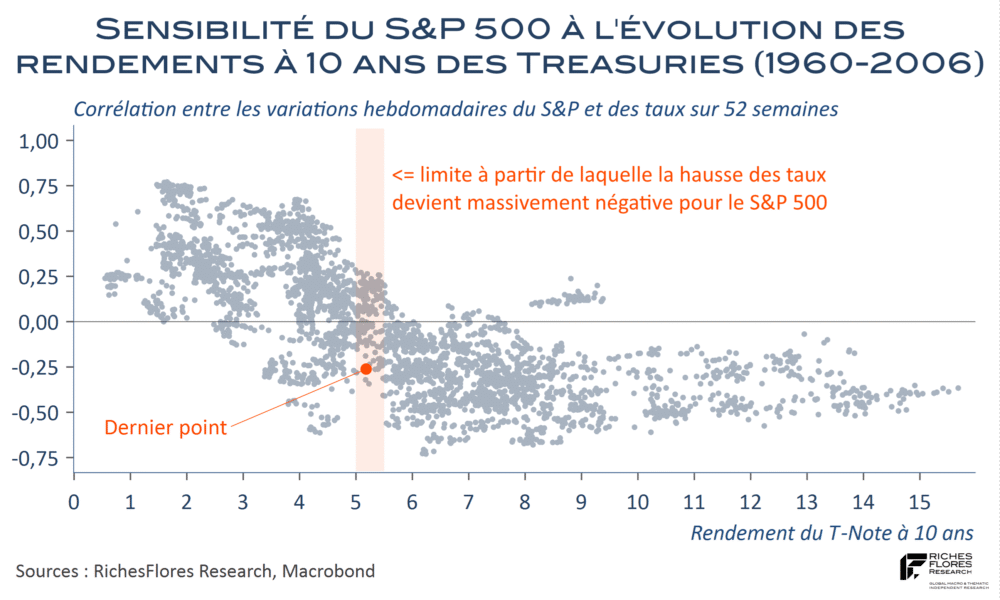
À partir de 5,0 %, ça pique ! La hausse des taux américains, une épine pour les actions

La perspective d’un krach obligataire qui a accompagné le retour de D. Trump au pouvoir (voir notre présentation du 9 janvier 2025) devient de jour en jour plus concrète. Si le terme de krach peut paraître abusif, au vu d’une hausse d’à peine 100 points de base du rendement des T-Notes à 10 ans par rapport à leur moyenne 2025, leur ascension depuis le début de la décennie donne une autre perception des ruptures en cours.

Bataille terminologique écartée, il est une observation qui s’impose : au-delà de 5 %, le rendement des T-Notes à 10 ans mord définitivement sur les rouages économiques et financiers américains. La raison en est relativement simple : à plus de 5 %, le niveau des taux de financement dépasse celui de la croissance nominale moyenne de l’économie américaine du demi-siècle écoulé, qui se situe précisément à 5,5 % et 5 % respectivement entre 1980 ou 1985 et aujourd’hui. Peu importe si, avec une croissance du PIB nominal de 6,6 % au deuxième trimestre, cet écart est encore négatif aujourd’hui, dans un contexte d’enlisement de la situation en Iran, les investisseurs se positionnent en vue de tensions supplémentaires encore à venir.

Jusqu’où et jusqu’à quel point les marchés boursiers peuvent-ils digérer ce changement de contexte ?

Lire la suite…

De la mathématique budgétaire à la possibilité d’un budget de réconciliation

La préparation du budget 2027 promet une nouvelle situation de crise politique et de paralysie économique dont on ne peut que redouter les coûts une économie française déjà lourdement pénalisée par la crise de l’an dernier, l’envolée des prix de l’énergie et la remontée des taux d’intérêt. Si le niveau d’endettement de la France est surmontable, comparable à celui de bien d’autres pays, il impose, néanmoins, le respect d’un certain nombre de conditions pour que les investisseurs continuent à le voir comme tel et n’exigent pas des primes de risques plus confiscatoires dans un environnement de remontée généralisée des taux d’intérêt. Ces conditions sont connues, elles se résument en deux formulations successives :
1- le maintien des taux de financement à un niveau inférieur au taux de croissance du PIB nominal.
2- La capacité à compenser un éventuel écart entre ces deux variables par un excédent primaire équivalent, pour éviter une hausse du taux d’endettement.
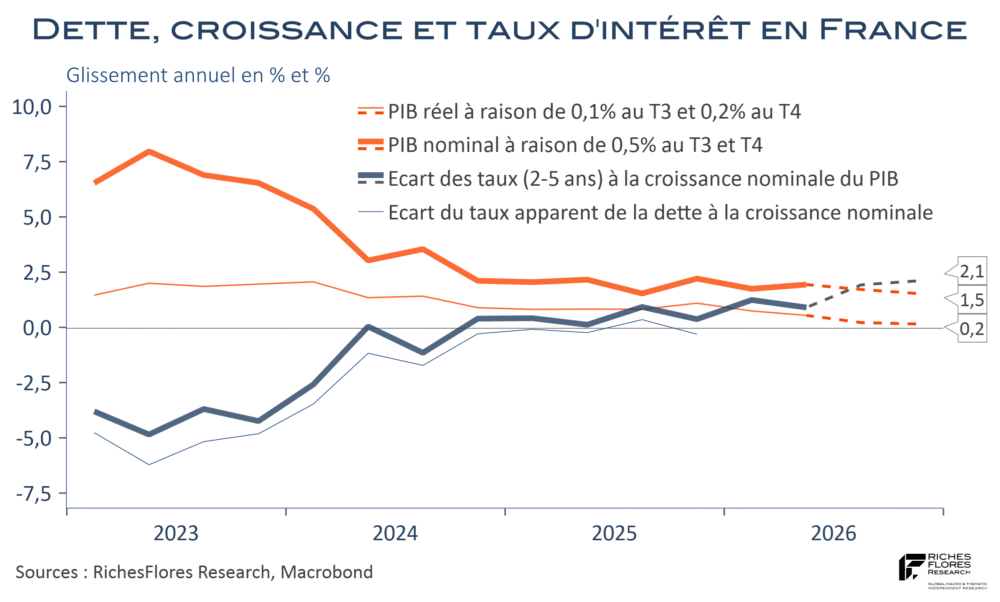
La France ne remplit, en l’état, aucune de ces conditions. Sa croissance économique ne devrait pas excéder 0,5 % en moyenne cette année et la terminera, au mieux, à peine au-dessus de zéro par rapport à la fin 2025. Si la hausse des prix du PIB peut sauver une partie de la mise, elle ne permettra probablement pas une croissance nominale de plus de 1,5 % l’an en fin d’année, soit un niveau nettement inférieur à celui des taux d’intérêt auxquels se finance l’État français, de quelque échéance que ce soit. La moyenne des taux à 2 et 5 ans, qui permet d’approcher au mieux le coût de la charge effective de la dette de ces deux dernières années, est aujourd’hui de 3,64 %. Dans l’hypothèse où la BCE relèverait ses taux directeurs une nouvelle fois d’ici décembre, cette moyenne s’élèverait d’autant et l’écart des taux à la croissance nominale du PIB enflerait alors dans la région de 2,40 %. Corrigé du biais de 0,6 point de nos estimations avec le taux apparent effectif de la charge d’intérêts, l’effort à consentir pour stabiliser la dette serait encore de 1,8 %, l’équivalent de 54 à 55 mds du dernier PIB courant connu… On connaît ce chiffre, c’est le montant des économies recherchées par Matignon, non pas pour revenir à un excédent primaire mais juste pour éviter d’en creuser le déficit, proche de 3 % cette année. L’objectif du Premier ministre n’est donc pas sorti du chapeau et l’on comprend comment cette approche conduit à chercher les solutions du seul côté des économies.

Reste que cette approche omet une composante essentielle de l’équation budgétaire : celle de la croissance, qui conditionne, à bien des égards, les marges de manœuvre et les chances de réussite des politiques d’ajustement budgétaire. C’est de ce côté qu’une réflexion sur une meilleure utilisation de la manne nucléaire française semble particulièrement intéressante.

Lire la suite…

Chute des Treasuries: La BoJ a le dos large

Les marchés financiers affectionnent les récits qu’ils ont une fâcheuse tendance à monter en épingle, en particulier, lorsque des développements inattendus ou malencontreux les obligent à considérer une réalité qu’ils n’avaient que peu ou pas anticipée ou dont ils avaient sous-estimé l’ampleur.

Ce qui se déroule sur le marché des dettes souveraines ces derniers mois est assez symptomatique de cette déformation. C’est ainsi que le Japon est présenté par de nombreux observateurs comme le premier responsable des déboires des Treasuries et, par là-même, de l’envolée des taux d’intérêt mondiaux de ces derniers mois. Le raisonnement est assez simple : le retour de l’inflation japonaise contraint la BoJ à relever ses taux d’intérêt plus vite qu’anticipé et pousse le rendement des JGB à des niveaux suffisants pour enterrer les pratiques de carry-trade sur le yen. Ces dernières, qui auraient jusqu’à présent permis au reste du monde de se financer à moindre coût, par le recyclage des excédents japonais sur des actifs étrangers plus rémunérateurs, américains notamment, européens dans une moindre mesure, seraient aujourd’hui le chaînon manquant à l’origine des tensions redoublées sur les taux de financement internationaux.

Seul hic, et il est de taille, le débouclage des opérations de carry-trade n’est pas censé affaiblir le yen mais tout l’inverse. La fermeture d’une position de carry trade implique, en effet, de vendre l’actif étranger acquis à crédit et de reconvertir les fonds dans la devise d’origine pour rembourser le financement initial. L’opération crée donc, toutes choses égales par ailleurs, une demande additionnelle pour la devise d’origine, en l’occurrence le yen, qui devrait en soutenir le cours. Or, loin de s’apprécier, le taux de change du yen s’est effondré ces derniers mois, au point de provoquer des interventions coordonnées inédites du Trésor américain et du ministère des finances japonais pour en stopper l’hémorragie à la fin du mois de juillet.

Il y a donc quelque chose qui ne colle pas dans le récit dominant. Si les rendements américains s’envolent, tandis que le yen continue de s’affaiblir, peut-être faut-il moins chercher l’origine du mouvement à Tokyo qu’à Washington, à moins que ce ne soit du côté des effets d’éviction joués par l’IA sur les conditions de financement, ou encore du côté de ce nous dit la multiplication des fractures géopolitiques sur ce que pourrait être, demain, la circulation des capitaux…

La semaine qui vient, qui verra successivement se dérouler les comités de politique monétaire de la Fed et de la BoJ, fragilisera-t-elle le récit dominant ? Quoi qu’il en soit, elle pourrait être décisive pour les marchés mondiaux.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

N’avons-nous encore rien vu de la hausse des cours des matières premières ?

L’ouverture d’un conflit supposé éclair en Iran a rapidement écarté la menace d’un renchérissement durable des cours des matières premières. Dans les scénarios dressés par les économistes au printemps, la variable d’ajustement concernait surtout l’ampleur du choc immédiat, généralement suivi d’une normalisation plus ou moins graduelle des prix, qui permettait d’atténuer les effets conjoncturels de la guerre dès le second semestre de cette année, ou, au pire, à partir de 2027. Même dans le scénario qualifié de « sévère » présenté par la BCE en mars, qui conservait des prix du pétrole et du gaz durablement supérieurs à ceux d’avant la guerre jusqu’en 2028, leur point haut était envisagé à brève échéance, entre le printemps et l’été 2026. Il en est résulté l’idée d’un choc ponctuel de la guerre sur l’inflation et la croissance que nombreux considéraient sans conséquences majeures sur les perspectives de moyen terme ni sur les politiques monétaires. En début d’été, la signature d’un mémorandum de paix entre Téhéran et Washington a d’autant plus renforcé ces certitudes que la chute des cours de l’or noir qui s’en est suivie a été particulièrement rapide.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une reprise sans passion en zone euro

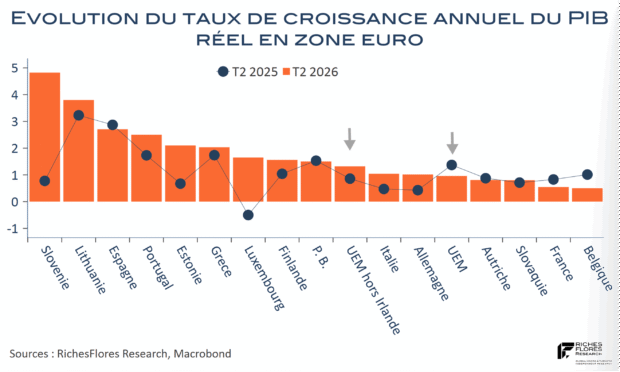
Plus résiliente que prévu aux chocs successifs de ces deux dernières années, la croissance a repris des couleurs dans la plupart des pays de l’union monétaire depuis le début de l’année avec, en tête des bonnes surprises, son réveil allemand, après quasiment quatre ans de léthargie. Les données de la zone euro dans son ensemble reflètent mal ces résultats. Impactée par le caractère extraordinairement fluctuant du PIB irlandais, la croissance annuelle du PIB de l’UEM ne ressort qu’à 1 % en effet au deuxième trimestre, moins qu’à la fin du deuxième trimestre 2025. Les choses se corrigent néanmoins hors Irlande, avec une croissance de 1,3 %, voire 1,4 %-1,5 %, selon la mesure (UEM à 20 ou 21, prix de 2015 ou antérieurs… on y perd son latin), plus cohérente avec les développements observés dans la grande majorité des pays, bien qu’à quelques exceptions remarquables près, France et Belgique notamment, en queue de peloton.

Alors que ce constat autorise un certain regain de confiance, dont devraient témoigner les nouvelles projections de la BCE le 9 septembre, le contexte en présence inspire plus de questions que de réponses. La reprise en cours n’a pas grand-chose à voir avec celles du passé, en effet, avec, en particulier, des exportations en berne et des tendances bien peu convaincantes de l’investissement productif. De son côté, la consommation privée, bien que plus résiliente que redouté, vivote en eaux stagnantes, sous le coup des hausses de prix et d’une raréfaction des créations d’emplois, en progression d’à peine 0,1 % par trimestre depuis le début de l’année. Les soutiens à la croissance sont, en l’occurrence, assez difficiles à mettre en évidence. Faits de dépenses publiques et d’infrastructures civiles et militaires mal renseignées par les statistiques courantes, nul doute qu’ils soient à l’action dans nombre de secteurs industriels, quand bien même de manière insuffisante pour raviver l’ensemble des indices de production. Plus récemment, les développements technologiques qui, bon an mal an, finissent par imprégner les économies européennes, ont également contribué à l’amélioration en cours et à celle des résultats des entreprises. Reste la question de la capacité de ces développements bienvenus à entraîner la zone euro sur la voie d’une reprise digne de ce nom, en mesure d’aboutir à une croissance du PIB durablement supérieure à 1,5 % à même de redorer les perspectives de moyen terme. L’objectif paraît encore ambitieux…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre