
You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Tag Archives: PIB
Chute de croissance, accélération des prix… et autant de doutes sur les données US
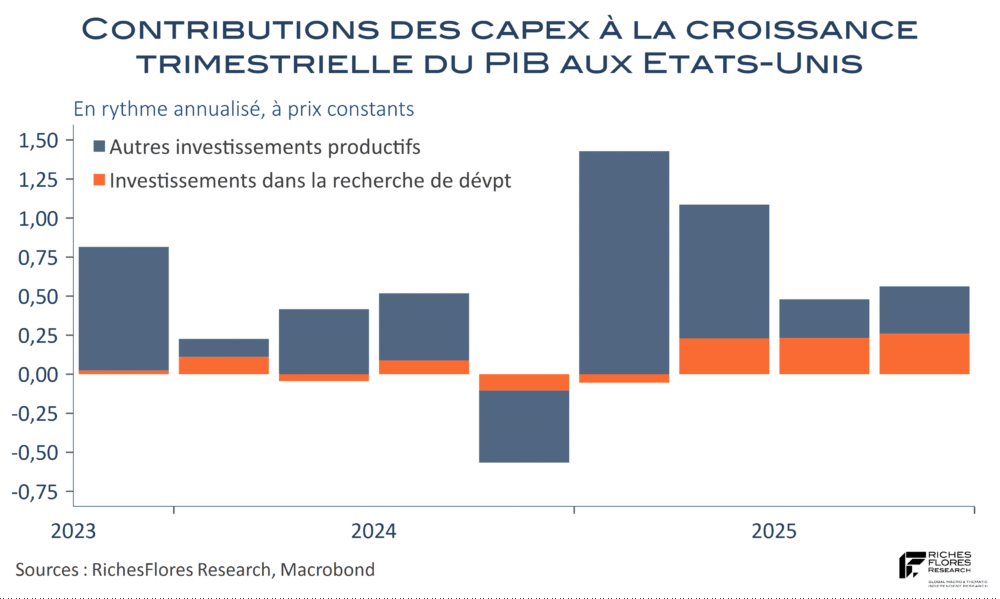
Que les données américaines surprennent, est peu dire. Au dernier trimestre 2025, la croissance du PIB n’aurait finalement pas dépassé 1,4 % en rythme annualisé, loin des estimations de la Fed d’Atlanta, qui ont évolué entre 3 % et 5 % au fil des publications économiques. La contraction des dépenses publiques liée au Shutdown expliquerait pour une large part cette déconvenue, en même temps qu’une nouvelle baisse des investissements immobiliers, la quatrième successive, qu’un repli des exportations et des dépenses de consommation ralenties, à 2,4 % r.a., après 3,5 %. Les investissements non-résidentiels réconfortent quelque peu mais leur contribution à la croissance du PIB s’étiole en comparaison de la première moitié de l’année dernière…
Le PIB japonais, objet de crispations entre la BoJ et le gouvernement fait chuter le yen
Rien de tel qu’une contraction du PIB pour renforcer la rhétorique de la nouvelle première ministre japonaise et mettre plus en porte-à-faux la BoJ sur son intention de poursuivre la normalisation du niveau de ses taux directeurs. Après une progression de 0,6 % au printemps, l’activité s’est contractée de 0,4 % au troisième trimestre au Japon, une occasion d’enfoncer le clou pour Mme S. Takaichi, en faveur du plan de relance en préparation et d’une opposition plus farouche à toute hausse des taux directeurs que la BoJ s’apprêtait à décider en décembre. Avec un déflateur du PIB en hausse annuelle de 2,8 %, la posture toujours très accommodante de la BoJ pose d’autant plus question que la politique budgétaire a pris un tour résolument expansionniste avec l’arrivée au pouvoir de la nouvelle première ministre. Dans un tel contexte, la perspective de maintien de taux directeurs à 0,5 % attise les pressions à la baisse du yen dont le taux de change a de nouveau faibli contre le dollar ce matin, pour se rapprocher de ses points bas de l’année dernière, à 145,7 yen pour un dollar. Mme Takaichi, dont l’objectif est bel et bien d’affaiblir ce dernier, n’y verra pas d’inconvénient, au risque de devoir payer cette préférence par des taux de financement de plus en plus exorbitants au vu du haut niveau d’endettement public du pays. Les conditions ne semblent décidément pas en place pour une stabilisation du yen et des rendements des JGB, qui affectent, par ailleurs, la compétitivité européenne et menacent le reste du monde d’une raréfaction des sources de financements japonais.

Le Bharat sur un plateau… Quelles perspectives pour l’économie indienne ?
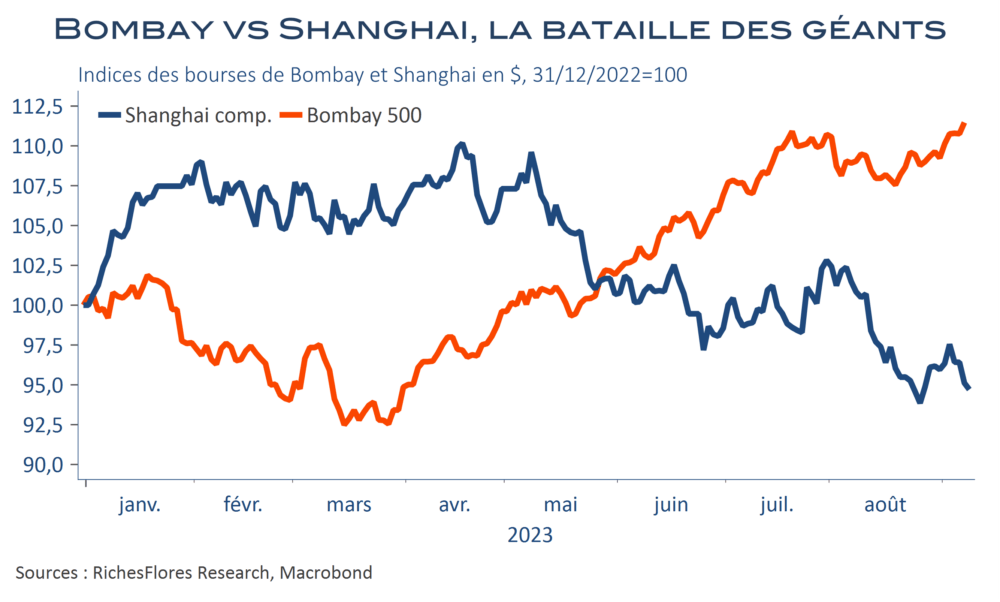
Il plane sur la scène politique internationale un regain d’intérêt certain à l’égard de l’Inde ces derniers temps et, sur les marchés, une brise de confiance au sujet de l’économie indienne qui s’est soldée, en moins de trois semaines, par une ascension de 3,7 % de l’indice de la bourse de Bombay.
Le premier ministre, Narendra Modi, est devenu une pièce maîtresse de la diplomatie internationale depuis l’éclatement de la guerre russo-ukrainienne. Dirigeant d’une puissance incontournable, il s’est positionné comme le seul capable de faire contrepoids à l’influence croissante de la Chine à l’extérieur de ses frontières et le seul à pouvoir faire pression sur la Russie, sans l’aide, à reculons et embarrassante, de Xi-Jinping. Leader auto-proclamé du « Sud global », N. Modi n’a jamais été aussi courtisé, en particulier par l’Occident ces derniers temps. Il en retire une notoriété nouvelle, renforcée par son influence dans le club élargi des BRICS, que le G20 de New-Dehli de ce week-end ne manquera pas de consolider.
Modi, qui avait assez largement échoué dans sa stratégie économique d’ouverture et de captation des investissements directs étrangers, tient-il dans ces développements la clé de son succès et de ceux de l’économie indienne ? L’Occident y a, certainement, plus intérêt que jusqu’alors, ce qui est un atout inestimable qui, déjà, porte ses fruits avec une multiplication de contrats et un certain nombre de délocalisations retentissantes de sites industriels étrangers de la Chine vers le territoire indien. Mais, ne grillons pas les étapes, car la route pour que cette puissance démographique parvienne à assurer un décollage un tant soit peu comparable à celui de la Chine de ces dernières décennies est loin d’être tracée.
La popularité renforcée de N. Modi ne l’a pas incité à gommer son penchant nationaliste, tout au contraire : l’Inde s’est posée sur la Lune et vise, maintenant, le Soleil, dont acte. Elle pourrait aussi, sous peu, changer d’appellation, à la faveur de son nom hindi : Bharat. Saura-t-elle aller beaucoup plus loin et faire, notamment, évoluer sa méthode de gouvernance et ses structures économiques et lutter contre le fléau du réchauffement climatique dont elle est une des plus grandes victimes annoncées ?
Les rendez-vous de la rentrée 2022
Dans un monde en vrac, dans lequel règne une incertitude quasi-absolue, l’analyse de la conjoncture peut paraître bien dérisoire, voire, à certains égards, indécente. C’est pourtant des développements immédiats que dépendront dans une large mesure les tendances de plus long terme : le réveil des Américains sur le climat, la stratégie des États face aux enjeux sociétaux et géopolitiques, celle des banques centrales à l’égard de l’inflation, la survenance au non d’un krach financier et/ou d’une récession plus ou moins profonde… Cette rentrée 2022, même entachée d’un degré d’incertitude sans pareil, de questionnements quasi-existentiels et de risques tous azimuts, tous aussi improbables les uns que les autres, ne sera finalement guère différente des précédentes, avec ses rendez-vous incontournables : croissance, inflation, banques centrales, marchés financiers, élections italiennes, crise énergétique… sur lesquels nous tentons, modestement, de faire le point.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Rien ne va plus sur les PMI américains
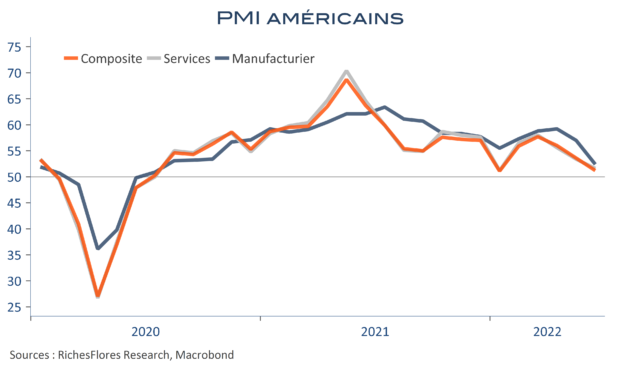
Comme en zone euro, les PMI américains se replient fortement, de 2,4 point pour le composite, à 51,2, soit plus bas encore qu’en France ou en Allemagne. Dans le détail, l’indice des services passe de 53,4 à 51,6, tandis que le manufacturier perd 4,6 points, de 57 à 52,4, un plus bas depuis juillet 2020.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
En attendant le tapering : la reflation rattrapée par le Delta, la Chine et… l’Afghanistan
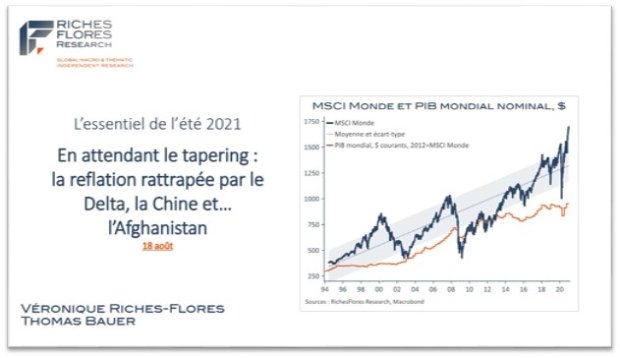
Le scénario reflationniste a du plomb dans l’aile à la suite de données globalement décevantes publiées cet été. Tombé à zéro en août, notre baromètre macroéonomique global est à un plus bas depuis avril 2020. Après une accélération du PIB au T2, les indicateurs Chinois se sont nettement détériorés. Aux Etats-Unis, les mesures de soutien maintiennent l’économie à flot mais leurs effets s’enrayent dès qu’elles s’arrêtent, les développements sur le marché de l’emploi demeurent insatisfaisants et l’inflation rogne le pouvoir d’achat des ménages. En Europe, la locomotive industrielle allemande est en panne. Outre une conjoncture fragile et une situation sanitaire toujours dégradée, les enjeux géopolitiques et climatiques reviennent sur le devant de la scène, apportant leur lot d’incertitudes.
Dans ce contexte, les questionnements persistent quant aux politiques des banques centrales. De plus en plus de membres de la FED préconisent un changement de cap avec l’amorce d’un tapering imminent. J. Powell devrait temporiser et éviter de se prononcer dès Jackson Hole. En Europe, les déceptions économiques, la faible inflation sous-jacente et le haut niveau de l’euro laissent à C. Lagarde des marges pour s’opposer aux frugaux….
Aux incertitudes sanitaires et aux déceptions économiques s’ajoute dorénavant l’onde de choc afghane, aux conséquences assez largement imprévisibles mais, certainement, malvenues dans un contexte géopolitique de plus en plus menaçant. La rentrée se présente décidément sous un jour compliqué.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Premiers doutes au Royaume-Uni après deux mois de forte reprise
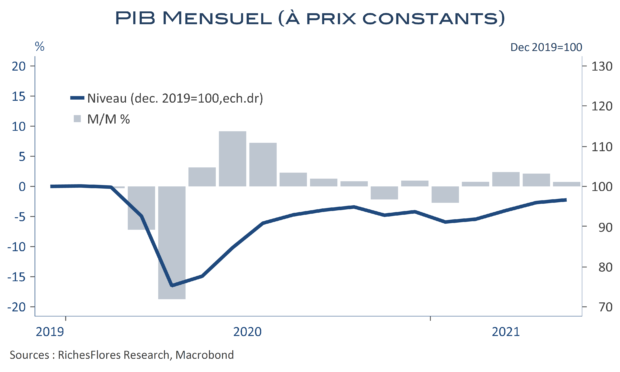
Le PIB britannique affiche une croissance de 0,7 % en mai, un chiffre plutôt bon dans l’absolu, bien qu’en deçà des attentes et très nettement inférieur à ceux de mars et avril, supérieurs à 2 %. La croissance de mai est suffisante pour garantir un acquis de plus de 4 % sur le trimestre et de plus de 5 % sur l’année 2021, bien aidée en cela par les effets de base de fin 2020 et par une réouverture plus précoce que sur le continent. Soutenue par la levée des restrictions sanitaires, notamment dans l’hôtellerie-restauration, l’économie britannique n’en est pas moins à la merci des mêmes difficultés que ses voisins européens sur le front industriel, tandis que de nombreuses activités de services pâtissent de la lenteur du processus de normalisation de l’activité. Une situation susceptible de durer alors que la situation sur le front sanitaire reste incertaine.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre