Les chiffres asiatiques interpellent : l’IA finit-elle par détruire de la valeur ?

Croissance zéro au Japon, quasi stagnation de l’économie domestique en Chine en octobre, décidément les choses ne se déroulent pas comme prévu. Sans soutien de la dépense pubique au cours du troisième trimestre, la croissance de l’économie nippone a disparu sous le triple coup d’une nouvelle baisse de 0,3 % des dépenses de consommation privée, en repli de 0,1 % sur un an, d’une contraction de 0,2 % des exportations et d’une envolée de 2,5 % des importations. Le bilan n’est assurément pas brillant, malgré un bond de 26 % de la production d’équipement de semi-conducteurs. Il est vrai que le secteur, avec moins de 2,5 % du total de la production industrielle, pèse moins lourd qu’il ne fait parler.
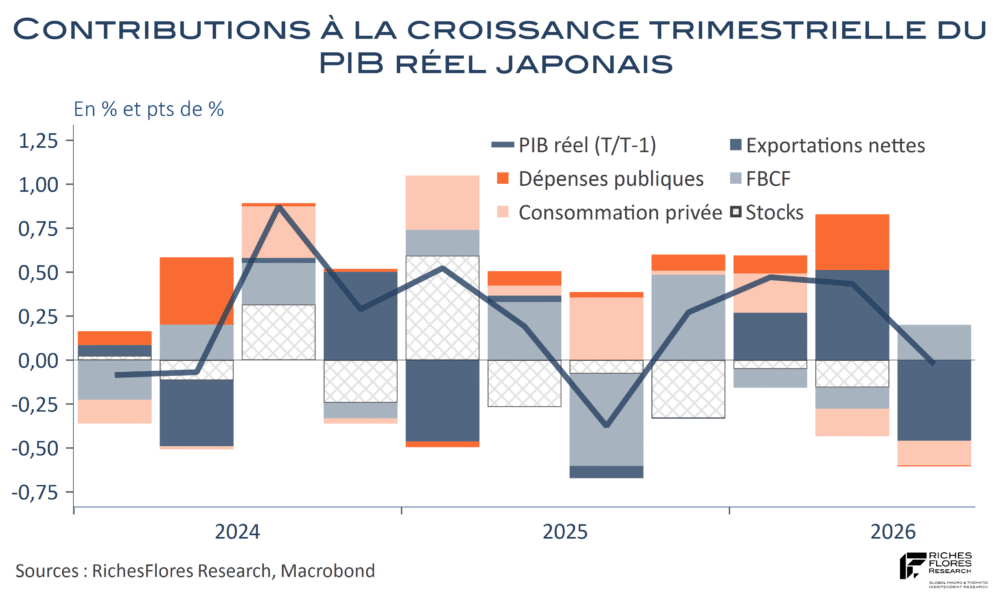
Manifestement, derrière la dynamique de ce dernier, l’économie nippone est à la peine, happée par une inflation de moins en moins soutenable pour des consommateurs pourtant protégés des effets énergétiques mais à l’évidence exposés aux conséquences délétères de la chute du yen sur les biens importés, y compris hors alimentaires.
Lire la suite

L’IA step by step ou de lubie en lubie ?

Bateau ivre ? Il est trop tôt pour le dire. L’IA, quoi qu’il en soit, mène la danse sur les marchés boursiers. Des logiciels, aux semi-conducteurs et hyperscalers, la voilà maintenant du côté de la pharmacie, embarquant, de facto, le gros morceau que constitue le secteur de la santé, soit un peu plus de 10 % de la capitalisation boursière mondiale. Ça tombe bien. Connues pour leur caractère défensif, les valeurs de la santé répondent on ne peut mieux, en effet, aux inquiétudes actuelles des investisseurs : endettement maîtrisé, récurrence des revenus, visibilité et bénéficiaire des progrès qu’autorisent l’IA sans avoir en à payer le prix lourd des infrastructures. Sur les marchés, ces qualités en font un acteur privilégié de la protection et la diversification recherchée face à la chute des valeurs technologiques.
Nouvelle lubie ? Au rythme où vont les choses, la réponse sera donnée dans quelques mois. L’ascension fulgurante des bénéficiaires supposés des thématiques de l’IA a rarement duré plus de six à neuf mois jusqu’à présent, avant de laisser place à une correction d’ampleur. À ce stade néanmoins, le secteur a le vent en poupe et les chances qu’il le conserve à brève échéance sont non négligeables : vieillissement démographique, essor de la biotechnologie, moindre risque de réglementation impromptue avec le changement de majorité au Congrès américain, dégagent la voie.

Lire la suite…

À quoi, au juste, les marchés ont-ils réagi ce 4 novembre : un « Libération Day » à l’envers ?

Le raz de marée annoncé par les sondages, qui chiffraient ces derniers jours à 75 % les chances que les démocrates reprennent le contrôle des deux chambres du Congrès américain, a donc été confirmé par le verdict des Midterms. Avec 54 sièges au Sénat, les démocrates disposent d’une majorité suffisamment solide pour changer la donne de la deuxième moitié du mandat de D. Trump.
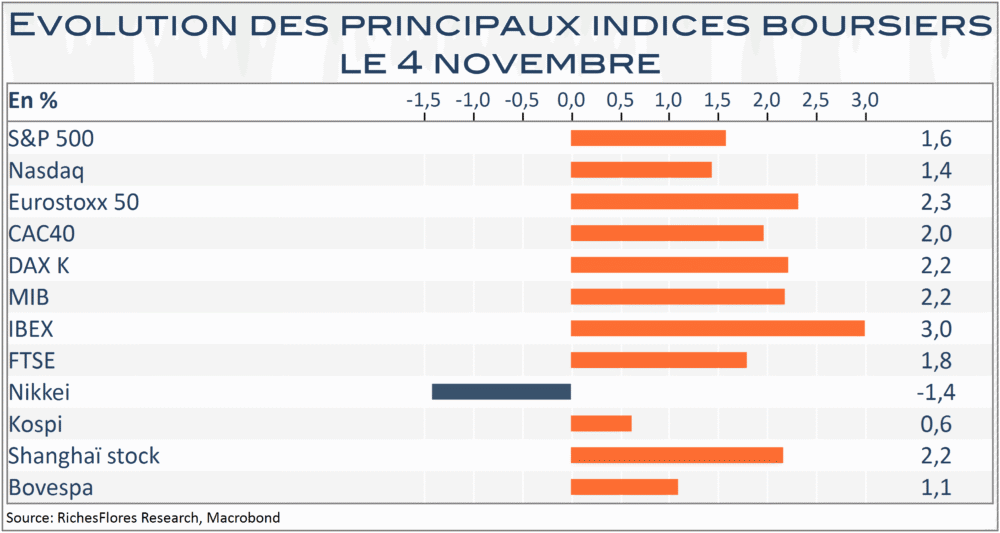
Les marchés semblent avoir unanimement salué cette rupture, avec une progression quasi-générale des grands indices boursiers à travers le monde : +3 % pour l’indice Dow Jones, +1,6 % pour le S&P500 et presque autant pour le Nasdaq, +2,3% pour l’Eurostoxx, comparable à la plupart des indices régionaux, CAC 40 compris, ou encore +2,2 % pour l’indice de Shanghaï et +1,2 % pour le Bovespa.

Lire la suite

K. Warsh attend Godot!

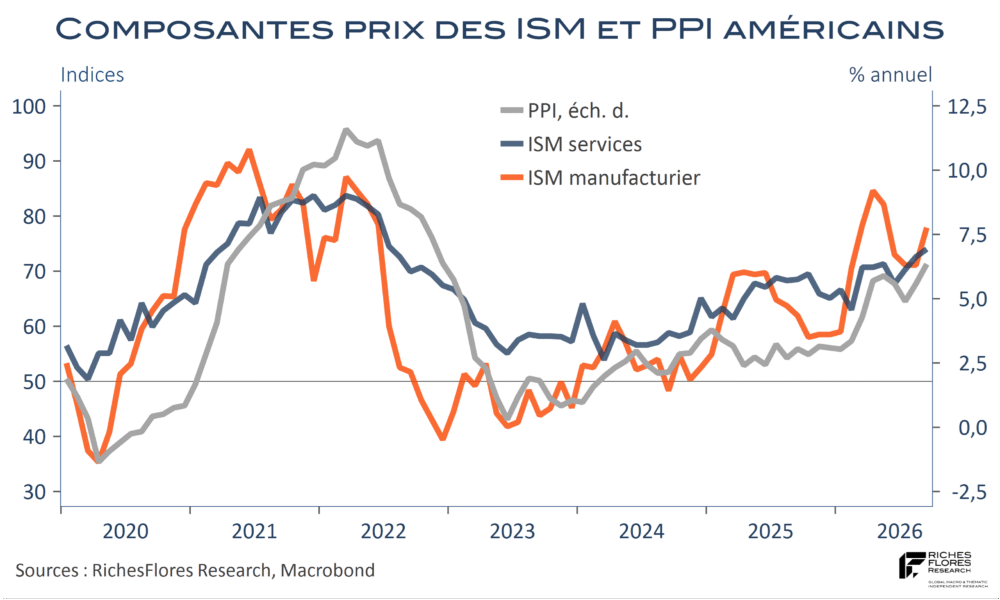
Comme envisagé dans notre Preview (voir ici), K. Warsh est parvenu à faire dévisser les anticipations de hausse des taux de la Fed. Non pas que le communiqué du FOMC soit apparu particulièrement « dovish », il a au contraire plutôt conforté l’anticipation d’un nouveau relèvement des Fed Funds en décembre après le statu quo de ce jour. En revanche, le président de la Fed n’a cessé de mettre en balance la réponse monétaire que supposerait les mauvais résultats de l’inflation et l’engagement sans cesse réitéré de faire le nécessaire pour revenir à l’objectif de 2 %.
Un peu comme il était apparu fin juillet, K. Warsh semble des plus indécis en même temps que des plus réticents sur de nécessaires remontées des taux directeurs, malgré l’inflation qu’il ne peut que constater. A la question d’une journaliste sur le pourquoi du statu quo de ce mois-ci s’il accepte la perspective d’un relèvement des Fed Funds en décembre, K. Warsh répond qu’il attend de mieux pouvoir jauger la justesse de la réponse monétaire. A celle d’un autre qui l’interroge sur le fait que le niveau présent des Fed Funds pourrait être conservé, K. Warsh ne dément pas, mentionnant notamment que le relèvement du mois de septembre porte ses premiers fruits via un resserrement des conditions financières. La conclusion est on ne peut plus claire : le président de la Fed est loin d’être décidé et semble, quoi qu’il en dise, avoir de facto, considérablement relevé son seuil de tolérance à l’inflation.

Que peut-il dès lors se passer?

Lire la suite

Banques centrales : RDV en décembre ?

Fed, BCE et BoJ rendront leur décision de politique monétaire successivement mercredi, jeudi et vendredi cette semaine. Aucune ne devrait changer le niveau de ses taux directeurs dans le contexte en présence, malgré des tendances inflationnistes des plus préoccupantes. Plusieurs raisons à cela :
– Les marchés obligataires ont fait le travail. L’envolée des taux de financement depuis le début de l’été est synonyme d’un resserrement des conditions financières au moins aussi important que ce que les marchés avaient anticipé en provenance des politiques monétaires. Les banquiers centraux ont donc de bonnes raisons de ne pas en rajouter, notamment dans le cas européen….

Lire la suite…

Crise souveraine en France : le temps s’accélère. N’oublions pas le diagnostic.

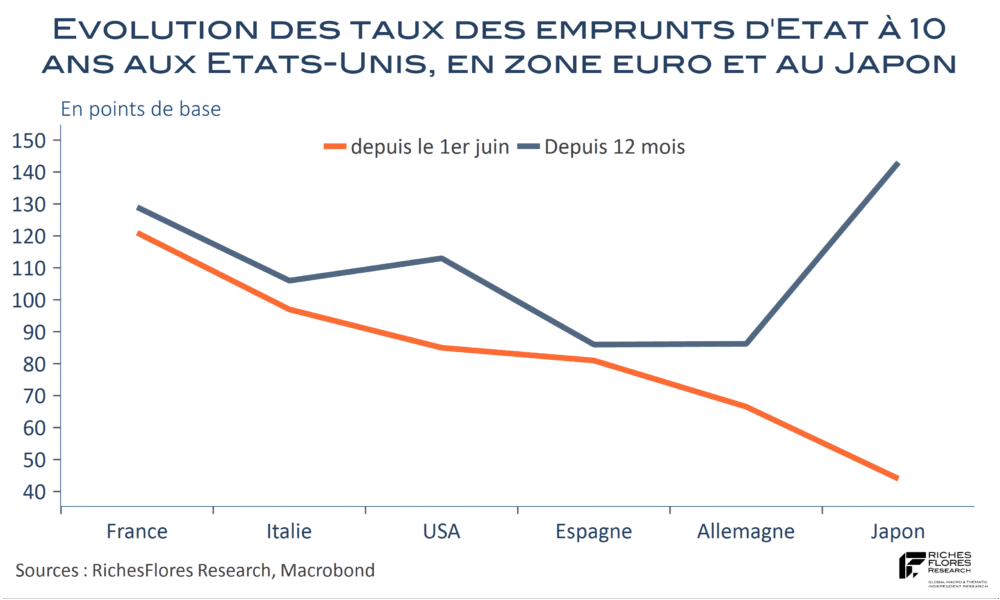
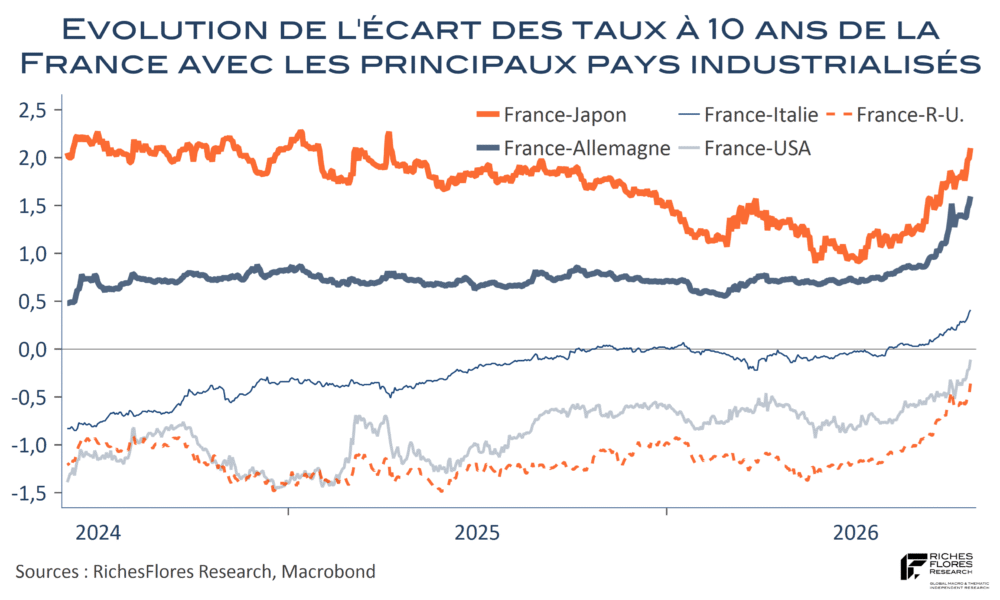
Moins de 24 heures se sont écoulées entre le moment où les taux de l’OAT à 10 ans ont franchi le seuil des 5 % et celui où ils dépassaient 5,12 % ce matin. Les choses vont vite et cette rapidité impose de mesurer les risques d’un scénario d’emballement redouté, peut-être déjà enclenché. Seule parmi les grands pays industrialisés à enregistrer de nouvelles hausses de ses taux de financement ces derniers jours, la France s’isole. Les risques d’assister à un vent de panique sont, dès lors, élevés, susceptibles de se manifester à toute occasion : mauvaise réception de la baisse, largement anticipée, de la notation française par l’agence Moody’s vendredi soir, mouvements sociaux de moins en moins contrôlés, commentaires des membres de la BCE laissant suggérer que l’Hexagone est seul à bord, sans même évoquer l’éventualité d’une remontée des taux directeurs…

Lire la suite

Un « Breturn » pour quoi faire, alors que l’économie britannique marque des points ?

Sauf l’insécurité que peut susciter l’insularité dans un monde de plus en plus exposé aux agressions, les raisons du regain d’intérêt des Britanniques pour un éventuel retour dans l’UE interrogent. Les difficultés rencontrées par les entreprises nationales pour commercer avec le marché unique ne sont vraisemblablement pas, en effet, la raison principale de cette expression de la population. Quant aux résultats économiques du Royaume-Uni, ils n’ont pas grand-chose à envier à ceux des principales économies de l’UE.
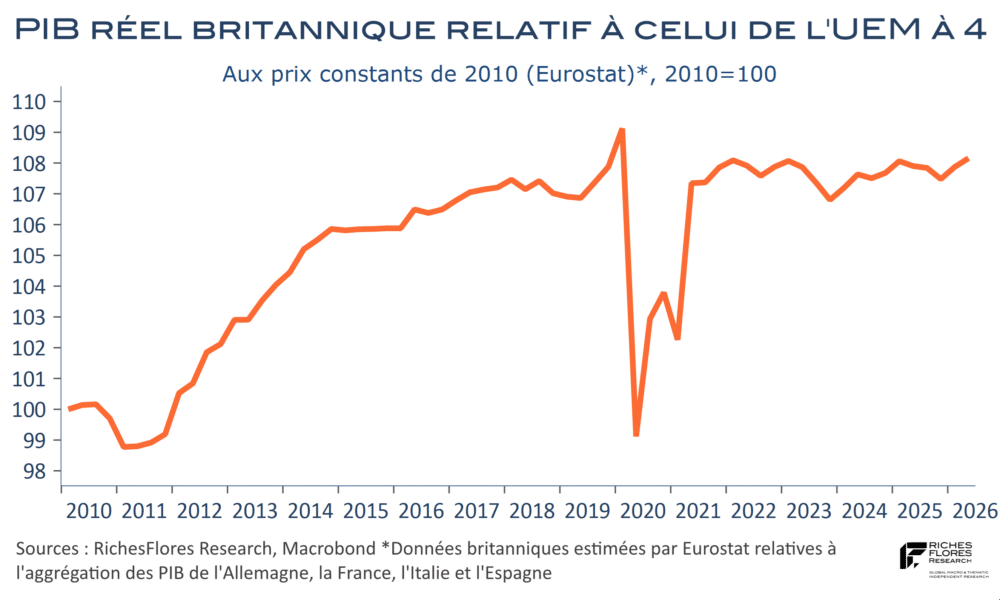
Le pays a, certes, payé un gros contrecoup à sa sortie de l’UE, intervenue, qui plus est, en plein covid, mais s’est, a priori, bien remis de ce divorce : dès 2022 son PIB réel avait, en effet, rattrapé son retard des deux années passées par rapport aux quatre principales économies de l’UEM : Allemagne, France, Italie et Espagne.

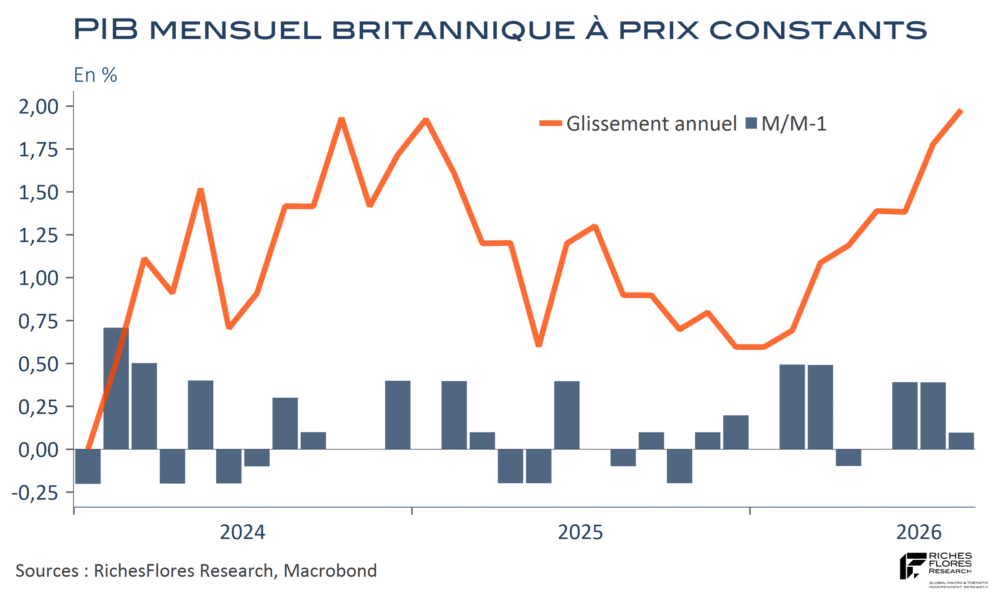
Si l’économie britannique a perdu la surperformance qui la caractérisait avant cette rupture, elle n’a pas fait moins bien que les principales économies de l’union monétaire. C’est en outre par une croissance économique nettement plus dynamique que ces dernières qu’elle se distingue depuis le début de l’année, grâce notamment à un début de transformation que bien des pays du continent pourraient lui envier…
Malgré le trouble créé par la publication des derniers sondages en faveur d’un « Breturn », ces avancées économiques pourraient retirer une grosse épine du pied du nouveau Chancelier, J. Healey, dans l’exercice budgétaire en préparation.

Lire la suite