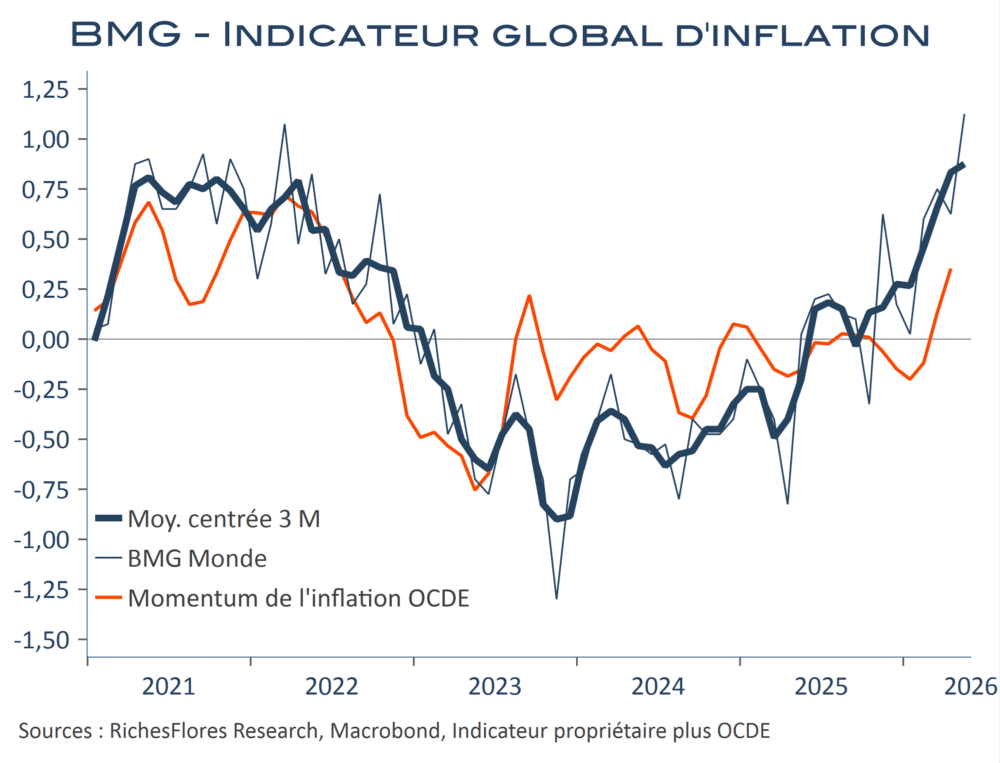
Du Japon à la zone euro, l’inflation s’envole en septembre, les Etats-Unis y échapperont-ils ?

En juin, l’inflation avait unanimement surpris par la faiblesse des hausses des prix consécutive au blocage du détroit d’Ormuz, que ce soit en zone euro, au Japon, Etats-Unis, voire même dans bon nombre de pays émergents. Il en était résulté une détente des anticipations de hausses de taux, consolidée dans le courant de l’été par un relatif apaisement du discours des banquiers centraux et une révision à la baisse des perspectives d’inflation du consensus, malgré la nouvelle flambée des cours du pétrole à partir de la mi-août. Les données du mois d’août ont plutôt conforté le récit, avec, dans la plupart des cas, de bons résultats en matière d’inflation sous-jacente, comme encore illustré mercredi par les détails du PCE américain.
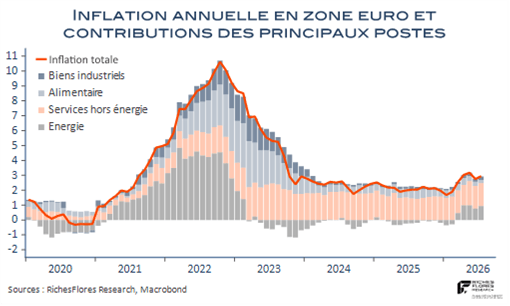
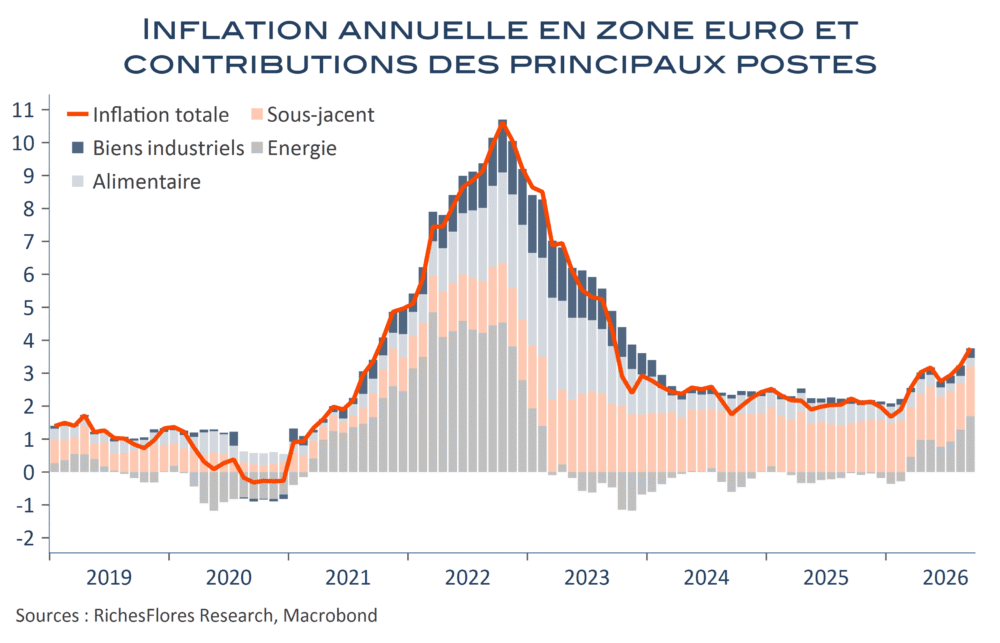
Les données préliminaires d’inflation du mois de septembre des principaux pays de la zone euro ont été les premières à mettre à mal cette perception en début de semaine. Les statistiques de ce matin pour l’ensemble de l’union monétaire le confirment avec une inflation de 3,8 %, 0,6 point de plus qu’en d’août et une légère accélération de l’inflation sous-jacente, de 2,4 % à 2,5 %. Les données du Japon publiées dans la nuit ne disent pas autre chose, avec cette fois une accélération de l’indice sous-jacent de la région de Tokyo de 1,4% à 2,9% entre août et septembre. Ca fait beaucoup pour un pays qui a réussi à maintenir son nflation énergétique en territoire négatif jusqu’en août…
Lire la suite


Vers 4 % d’inflation en zone euro dès septembre : pas de dilemme pour la BCE

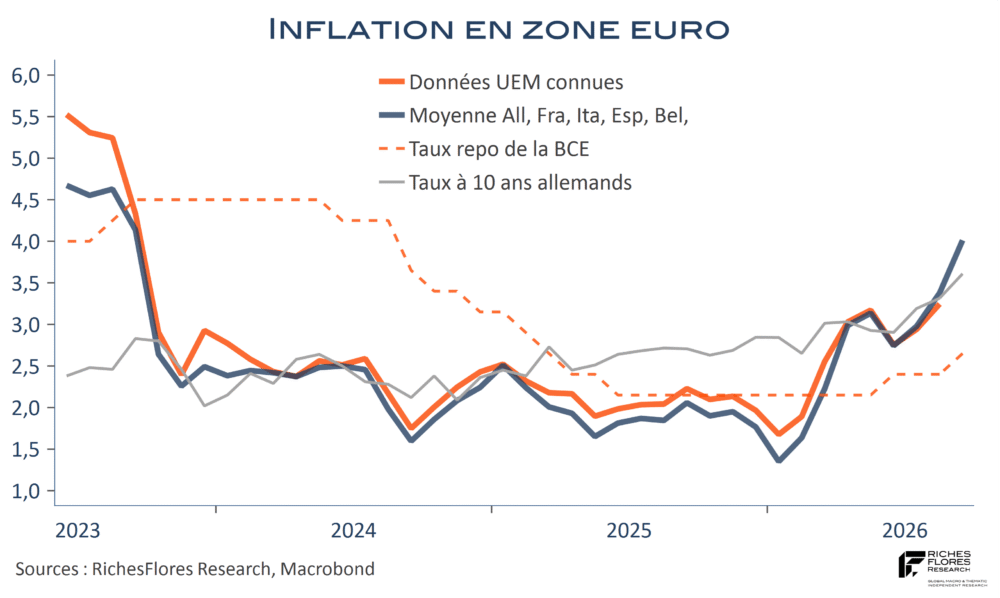
L’inflation allemande est ressortie à 3,3 % en septembre, après 2,9 % en août. La première économie de la zone euro s’en sort plutôt bien avec une hausse de son taux annuel d’inflation de moins de quatre dixièmes. Les autres ont été moins protégées : la France et l’Espagne, avec une hausse de 0,6 point, la Belgique et l’Italie avec des accélérations de 0,7 et 0,9 point respectivement. Autant dire que les choses vont vite. En moyenne, l’inflation des cinq pays de la zone euro dont les données ont été publiées, généralement un bon proxi de celle de l’union monétaire dans son ensemble, ressort à 4 % en septembre après 3,4 % en août (contre 3,3 % pour l’inflation effective).
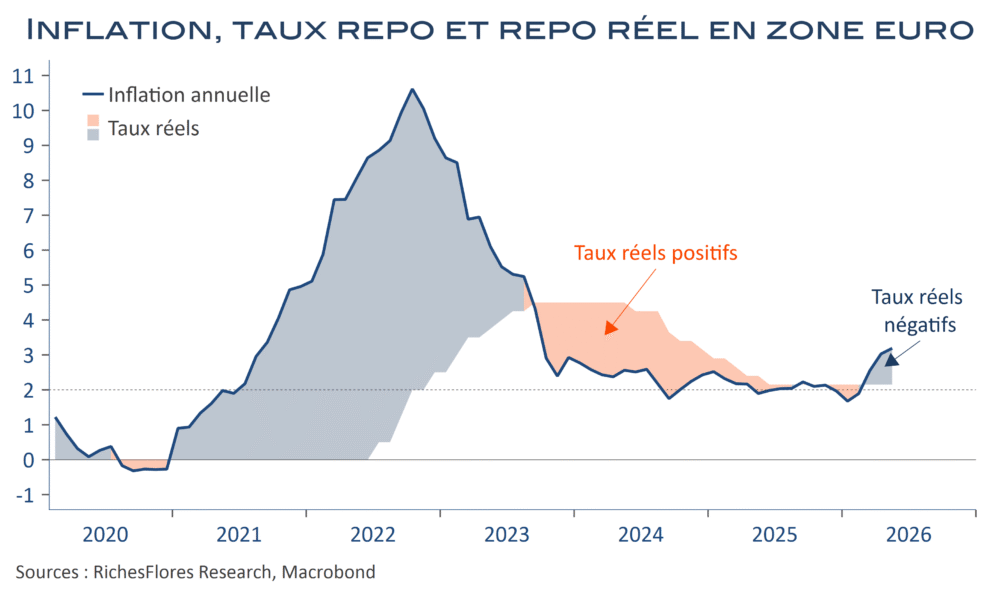
Il est peu probable que la BCE prenne de tels résultats à la légère. Malgré les deux remontées de ses taux directeurs en juin et septembre, l’accélération de l’inflation produit l’effet inverse de celui recherché, à savoir, l’écrasement en territoire plus négatif encore de ses taux réels. Voilà qui n’est certainement pas du goût de la grande majorité des membres de la BCE, quoiqu’il en soit des évolutions des taux de financement à long terme, lesquels pourraient être également dépassés par l’inflation ce mois-ci, du moins s’agissant du Bund allemand.

Lire la suite

3 % d’inflation en France en septembre, ça promet de faire mal

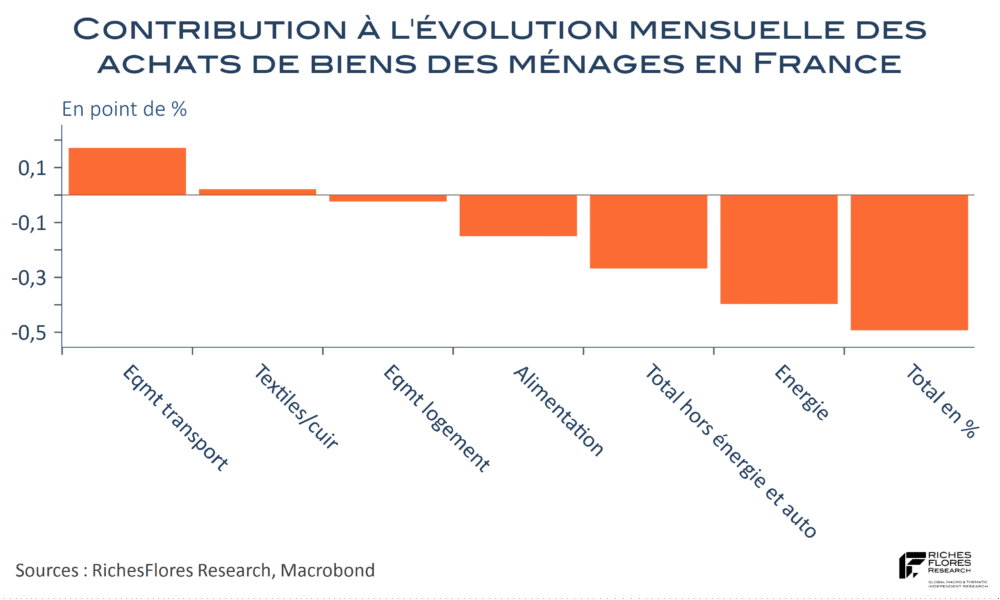
En août, les achats de biens des ménages français se sont contractés de 0,5 % en termes réels par rapport à juillet, soit l’équivalent de ce qu’ils avaient gagné de dernier mois. La forte baisse des dépenses énergétiques explique une bonne partie de ce résultat. Par ailleurs, bonne nouvelle relative, les ménages se sont équipés en automobiles, vraisemblablement en véhicules électriques dont les ventes ont atteint des records, ce qui témoigne tout à la fois d’une certaine réserve de consommation, d’un accès au crédit et de leur capacité d’adaptation à l’environnement en présence de flambée des coûts énergétiques.

Auront-ils ce même loisir en septembre, avec une inflation annuelle supérieure de six dixièmes à celle du mois d’août, de 3 % l’an selon les données nationales, ou encore 3,5 % selon les chiffres harmonisés ?

Lire la suite

De la mathématique budgétaire à la possibilité d’un budget de réconciliation

La préparation du budget 2027 promet une nouvelle situation de crise politique et de paralysie économique dont on ne peut que redouter les coûts une économie française déjà lourdement pénalisée par la crise de l’an dernier, l’envolée des prix de l’énergie et la remontée des taux d’intérêt. Si le niveau d’endettement de la France est surmontable, comparable à celui de bien d’autres pays, il impose, néanmoins, le respect d’un certain nombre de conditions pour que les investisseurs continuent à le voir comme tel et n’exigent pas des primes de risques plus confiscatoires dans un environnement de remontée généralisée des taux d’intérêt. Ces conditions sont connues, elles se résument en deux formulations successives :
1- le maintien des taux de financement à un niveau inférieur au taux de croissance du PIB nominal.
2- La capacité à compenser un éventuel écart entre ces deux variables par un excédent primaire équivalent, pour éviter une hausse du taux d’endettement.
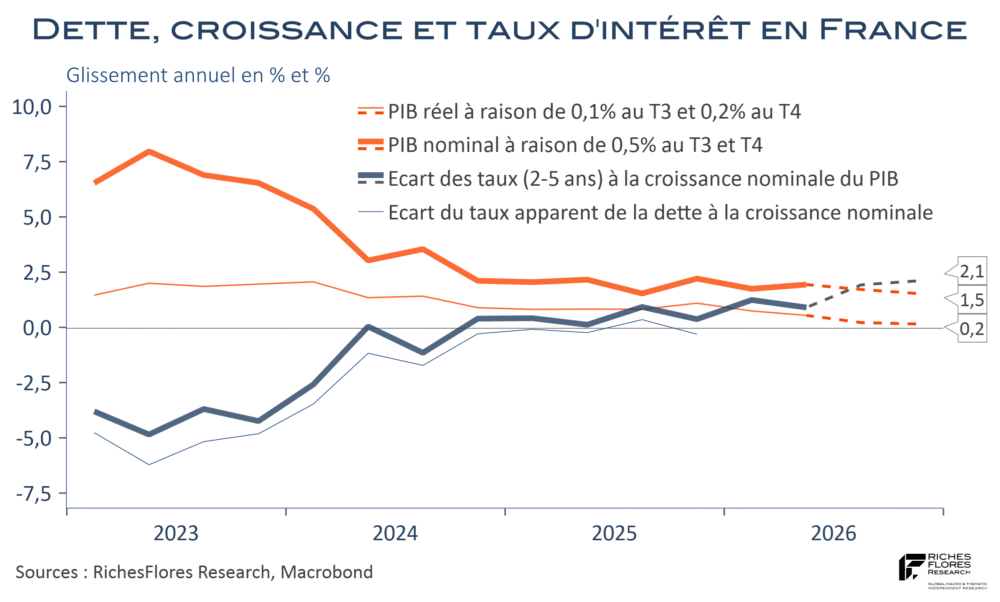
La France ne remplit, en l’état, aucune de ces conditions. Sa croissance économique ne devrait pas excéder 0,5 % en moyenne cette année et la terminera, au mieux, à peine au-dessus de zéro par rapport à la fin 2025. Si la hausse des prix du PIB peut sauver une partie de la mise, elle ne permettra probablement pas une croissance nominale de plus de 1,5 % l’an en fin d’année, soit un niveau nettement inférieur à celui des taux d’intérêt auxquels se finance l’État français, de quelque échéance que ce soit. La moyenne des taux à 2 et 5 ans, qui permet d’approcher au mieux le coût de la charge effective de la dette de ces deux dernières années, est aujourd’hui de 3,64 %. Dans l’hypothèse où la BCE relèverait ses taux directeurs une nouvelle fois d’ici décembre, cette moyenne s’élèverait d’autant et l’écart des taux à la croissance nominale du PIB enflerait alors dans la région de 2,40 %. Corrigé du biais de 0,6 point de nos estimations avec le taux apparent effectif de la charge d’intérêts, l’effort à consentir pour stabiliser la dette serait encore de 1,8 %, l’équivalent de 54 à 55 mds du dernier PIB courant connu… On connaît ce chiffre, c’est le montant des économies recherchées par Matignon, non pas pour revenir à un excédent primaire mais juste pour éviter d’en creuser le déficit, proche de 3 % cette année. L’objectif du Premier ministre n’est donc pas sorti du chapeau et l’on comprend comment cette approche conduit à chercher les solutions du seul côté des économies.

Reste que cette approche omet une composante essentielle de l’équation budgétaire : celle de la croissance, qui conditionne, à bien des égards, les marges de manœuvre et les chances de réussite des politiques d’ajustement budgétaire. C’est de ce côté qu’une réflexion sur une meilleure utilisation de la manne nucléaire française semble particulièrement intéressante.

Lire la suite…

Une croissance de 0,6 % en trompe l’œil en UEM et des données allemandes décevantes

La bonne nouvelle d’une croissance de 0,6 % au deuxième trimestre en zone euro, plus soutenue qu’escompté, est retombée comme un soufflet à la vue du détail des données, une nouvelle fois dopées par les résultats extravagants de l’Irlande. Avec moins de 4 % du produit intérieur brut de l’ensemble de l’union monétaire, ce petit pays a en effet réussi la prouesse d’apporter la moitié de sa croissance du deuxième trimestre, grâce à une envolée de ses exportations. L’histoire est coutumière, dans un sens ou dans l’autre, et oblige à considérer les données hors Irlande pour s’assurer de la juste lecture, laquelle fait ressortir une croissance de 0,3 % seulement. Consolation malgré tout, sur l’année écoulée, la hausse est de 1,2 % pour chacune des mesures, soit son meilleur résultat hors Irlande depuis le début de l’année 2023.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE face au risque d’incompréhension

C’est quasiment acquis, après douze mois de statu quo, la BCE procèdera à un premier relèvement de ses taux directeurs d’un quart de point ce jeudi. Cette décision, décriée avant d’avoir été prise, interroge nombre d’observateurs et se révèle a bien des titres criticable. Dans un contexte économique déjà considérablement affaibli par le contrecoup de la guerre en Iran, susceptible d’avoir déjà fait basculer la zone euro en récession, comment justifier de procéder à un durcissement monétaire dont l’objectif ne peut être que celui de peser plus encore sur la croissance de la demande ? La réponse, on le sait, se trouve dans son mandat quasi exclusif, qui est celui de la stabilité des prix, aujourd’hui remise en cause par la crise iranienne.
Sauf révision de ce dernier, la BCE n’a pas le loisir de prendre ses distances par rapport à cette responsabilité et si l’inflation accélère au point de remettre en cause la perspective d’un retour vers l’objectif de 2 % à horizon prévisible, sa responsabilité est de faire ce qui est en son pouvoir pour réduire ce risque. A minima, cette discipline suggérerait de ramener les taux réels en territoire sinon positif, du moins neutre, afin de ne pas être accusée de manquement à ses responsabilités. Avec une inflation de 3,2 % en mai, la perspective d’une remontée du taux repo vers à ce même niveau, au lieu de 2,15% aujourd’hui, pourrait justifier à une communication plus « hawkish » qu’attendu de la part de Mme Lagarde ce jeudi. C’est, notamment, par ce biais que la BCE pourrait espérer contrer la montée des tensions sur la partie longue de la courbe des taux.

Lire la suite…