Un « Breturn » pour quoi faire, alors que l’économie britannique marque des points ?

Sauf l’insécurité que peut susciter l’insularité dans un monde de plus en plus exposé aux agressions, les raisons du regain d’intérêt des Britanniques pour un éventuel retour dans l’UE interrogent. Les difficultés rencontrées par les entreprises nationales pour commercer avec le marché unique ne sont vraisemblablement pas, en effet, la raison principale de cette expression de la population. Quant aux résultats économiques du Royaume-Uni, ils n’ont pas grand-chose à envier à ceux des principales économies de l’UE.
Le pays a, certes, payé un gros contrecoup à sa sortie de l’UE, intervenue, qui plus est, en plein covid, mais s’est, a priori, bien remis de ce divorce : dès 2022 son PIB réel avait, en effet, rattrapé son retard des deux années passées par rapport aux quatre principales économies de l’UEM : Allemagne, France, Italie et Espagne.
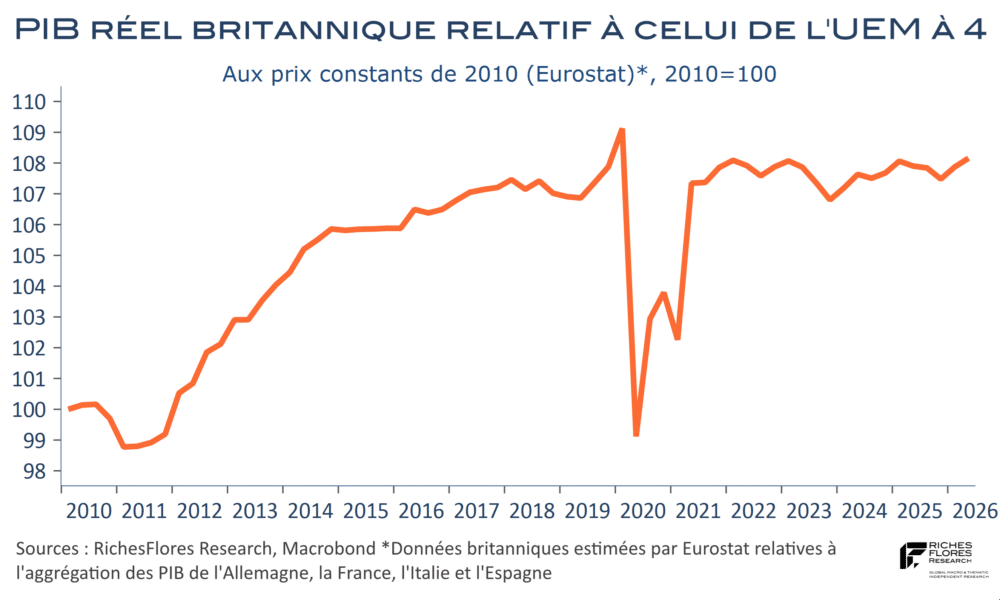
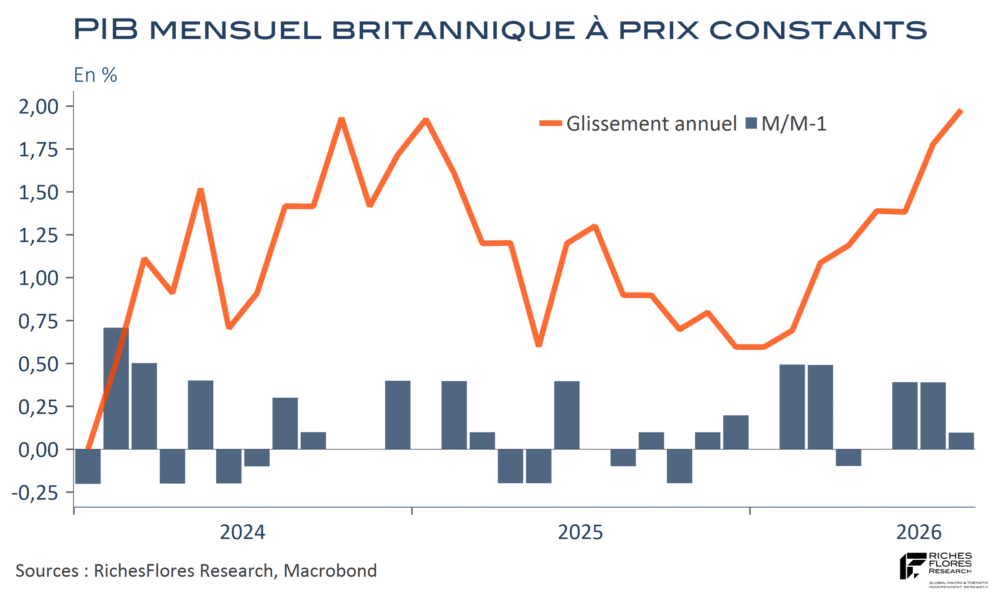
Si l’économie britannique a perdu la surperformance qui la caractérisait avant cette rupture, elle n’a pas fait moins bien que les principales économies de l’union monétaire. C’est en outre par une croissance économique nettement plus dynamique que ces dernières qu’elle se distingue depuis le début de l’année, grâce notamment à un début de transformation que bien des pays du continent pourraient lui envier…
Malgré le trouble créé par la publication des derniers sondages en faveur d’un « Breturn », ces avancées économiques pourraient retirer une grosse épine du pied du nouveau Chancelier, J. Healey, dans l’exercice budgétaire en préparation.
Lire la suite

Vers 4 % d’inflation en zone euro dès septembre : pas de dilemme pour la BCE

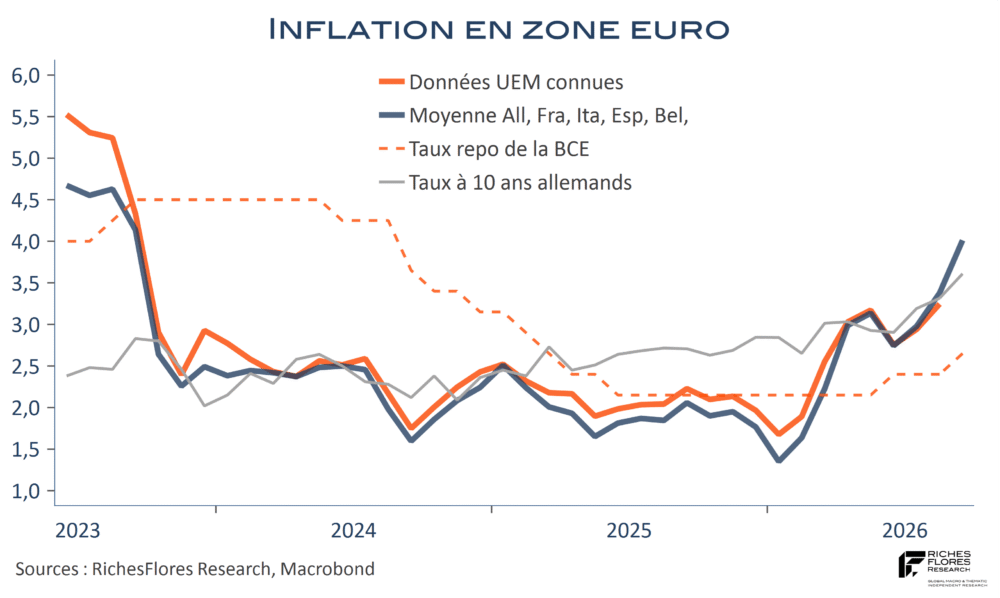
L’inflation allemande est ressortie à 3,3 % en septembre, après 2,9 % en août. La première économie de la zone euro s’en sort plutôt bien avec une hausse de son taux annuel d’inflation de moins de quatre dixièmes. Les autres ont été moins protégées : la France et l’Espagne, avec une hausse de 0,6 point, la Belgique et l’Italie avec des accélérations de 0,7 et 0,9 point respectivement. Autant dire que les choses vont vite. En moyenne, l’inflation des cinq pays de la zone euro dont les données ont été publiées, généralement un bon proxi de celle de l’union monétaire dans son ensemble, ressort à 4 % en septembre après 3,4 % en août (contre 3,3 % pour l’inflation effective).
Il est peu probable que la BCE prenne de tels résultats à la légère. Malgré les deux remontées de ses taux directeurs en juin et septembre, l’accélération de l’inflation produit l’effet inverse de celui recherché, à savoir, l’écrasement en territoire plus négatif encore de ses taux réels. Voilà qui n’est certainement pas du goût de la grande majorité des membres de la BCE, quoiqu’il en soit des évolutions des taux de financement à long terme, lesquels pourraient être également dépassés par l’inflation ce mois-ci, du moins s’agissant du Bund allemand.

Lire la suite

3 % d’inflation en France en septembre, ça promet de faire mal

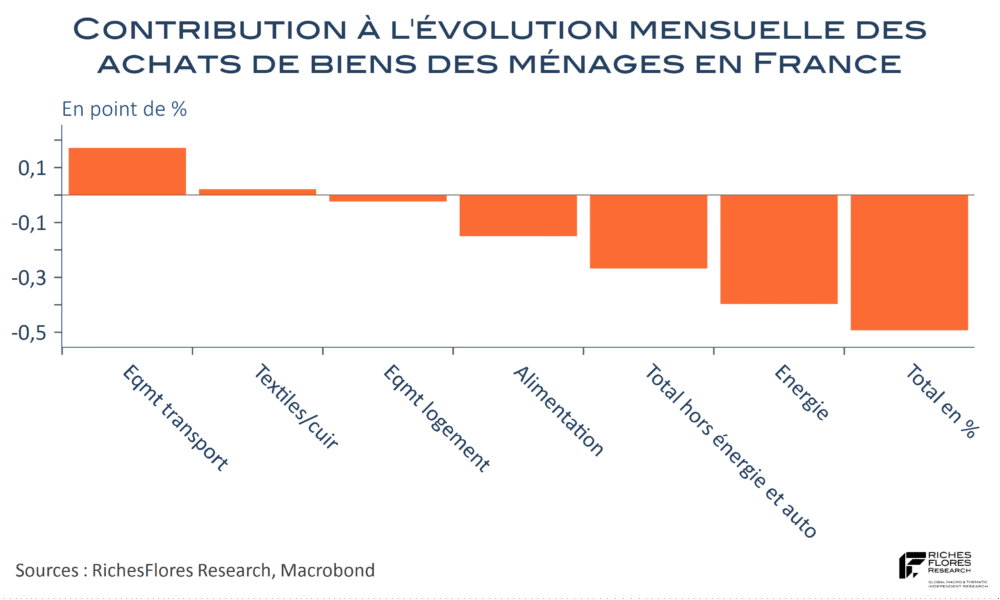
En août, les achats de biens des ménages français se sont contractés de 0,5 % en termes réels par rapport à juillet, soit l’équivalent de ce qu’ils avaient gagné de dernier mois. La forte baisse des dépenses énergétiques explique une bonne partie de ce résultat. Par ailleurs, bonne nouvelle relative, les ménages se sont équipés en automobiles, vraisemblablement en véhicules électriques dont les ventes ont atteint des records, ce qui témoigne tout à la fois d’une certaine réserve de consommation, d’un accès au crédit et de leur capacité d’adaptation à l’environnement en présence de flambée des coûts énergétiques.

Auront-ils ce même loisir en septembre, avec une inflation annuelle supérieure de six dixièmes à celle du mois d’août, de 3 % l’an selon les données nationales, ou encore 3,5 % selon les chiffres harmonisés ?

Lire la suite

À partir de 5,0 %, ça pique ! La hausse des taux américains, une épine pour les actions

La perspective d’un krach obligataire qui a accompagné le retour de D. Trump au pouvoir (voir notre présentation du 9 janvier 2025) devient de jour en jour plus concrète. Si le terme de krach peut paraître abusif, au vu d’une hausse d’à peine 100 points de base du rendement des T-Notes à 10 ans par rapport à leur moyenne 2025, leur ascension depuis le début de la décennie donne une autre perception des ruptures en cours.

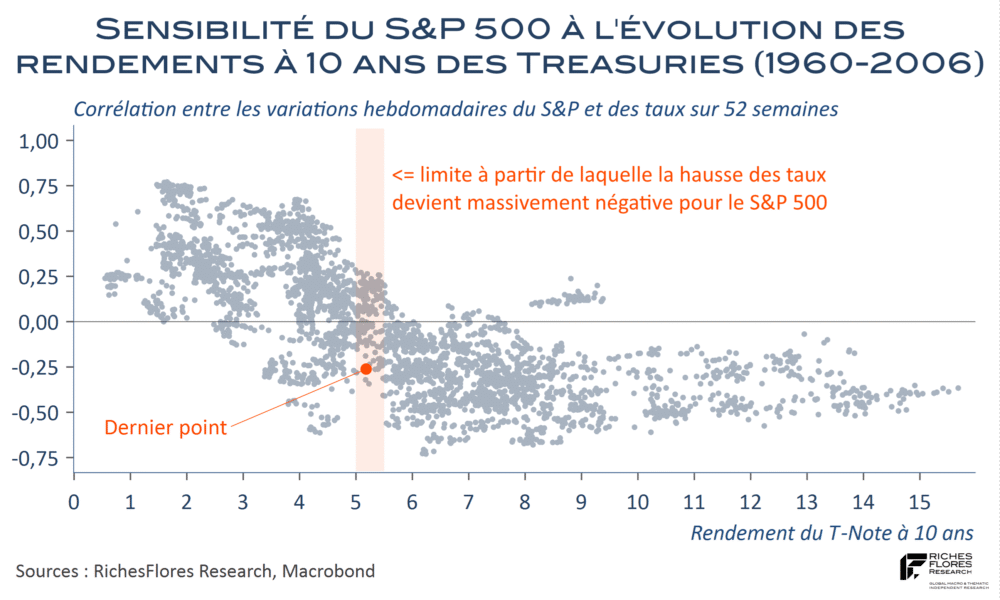
Bataille terminologique écartée, il est une observation qui s’impose : au-delà de 5 %, le rendement des T-Notes à 10 ans mord définitivement sur les rouages économiques et financiers américains. La raison en est relativement simple : à plus de 5 %, le niveau des taux de financement dépasse celui de la croissance nominale moyenne de l’économie américaine du demi-siècle écoulé, qui se situe précisément à 5,5 % et 5 % respectivement entre 1980 ou 1985 et aujourd’hui.

Jusqu’où et jusqu’à quel point les marchés boursiers peuvent-ils digérer ce changement de contexte ?

Lire la suite…

Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

K. Warsh fait remonter les taux futurs et aplatir la courbe et ça change tout !

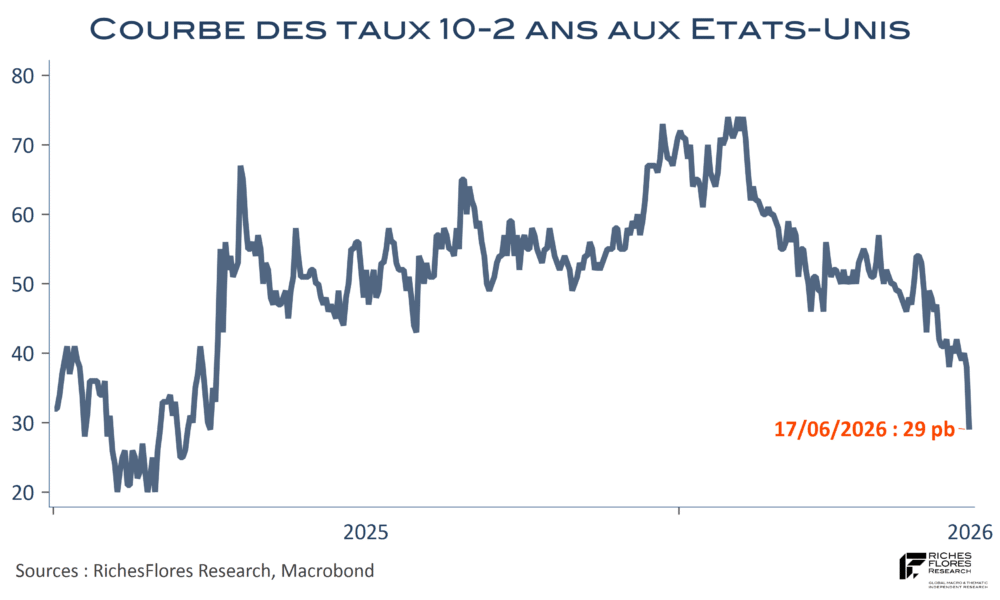
Le premier test de K. Warsh est passé et force est de constater que le nouveau président de la Fed n’a pas conduit l’institution là où D. Trump l’avait laissé entendre et où, de facto, nombreux l’attendaient. Non seulement les promesses de baisses des taux se sont évaporées mais elles ont été remplacées par la perspective d’une hausse d’un quart de point des Fed Funds d’ici la fin de l’année. Plus encore, la hausse généralisée des rendements consécutive à la publication des Dots et aux propos de K. Warsh, se sont soldés par un net aplatissement de la courbe des taux, plutôt qu’à sa pentification souvent espérée. Il faut dire que K. Warsh n’a mâché ni ses mots ni ses intentions, faisant clairement du retour de l’inflation à 2 % son objectif premier. Le communiqué du FOMC, inhabituellement succinct, se termine sans ambages : le Comité garantira la stabilité des prix.
K. Warsh est-il plus royaliste que le roi, du moins que son prédécesseur ? C’est le sentiment qui ressort de cette première apparition dans son rôle de président de la Fed et qui pourrait grandement changer la donne. Si la posture de K. Warsh risque de faire bien peu de gagnants du côté des actifs financiers, elle semble, à l’inverse, en mesure de rétablir la confiance des marchés à l’égard de la Fed, comme le suggère le rebond de près de 1 % du dollar qui a signé sa plus forte hausse quotidienne depuis près d’un an et la chute simultanée des cours de l’or.

Lire la suite…

L’inflation en Europe, une histoire au cas par cas

La publication des données définitives d’inflation du mois d’avril par Eurostat permet d’affiner l’analyse des tendances de prix et d’établir des comparaisons entre les principaux pays de la zone euro et de l’EU, que nous avons complétées pour l’occasion avec celles du Royaume-Uni.
Cette approche permet de faire ressortir les grandes lignes des tendances de prix et de mettre en évidence les disparités ou spécificités des principaux pays européens. Elle permet également de se faire une première idée du degré d’exposition au risque de propagation du choc énergétique en présence, dont nous passons en revue les points-clés.
1- L’inflation n’est déjà plus seulement énergétique en zone euro
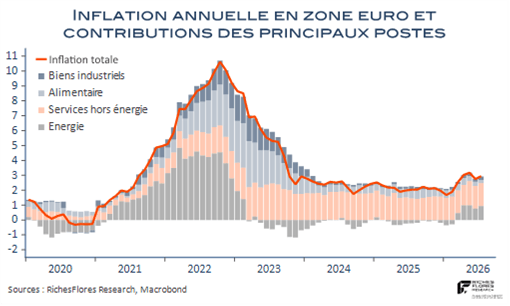
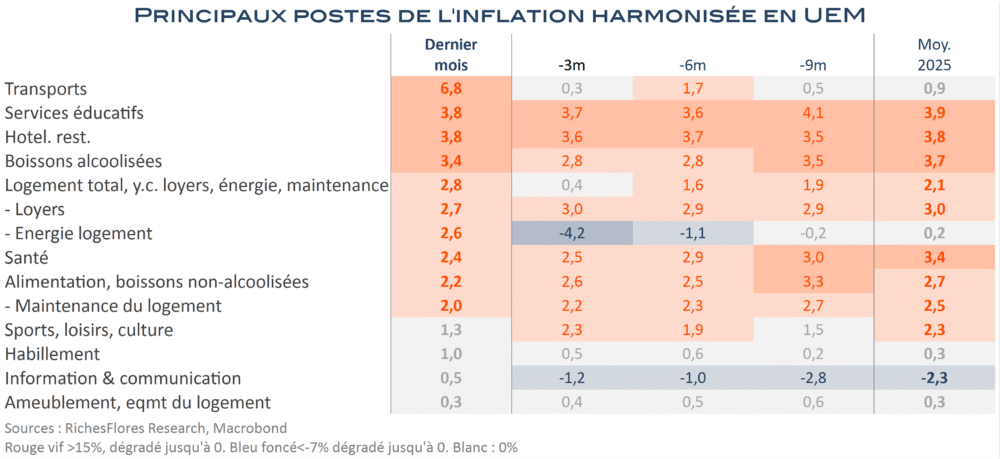
L’envolée des prix de l’énergie, que relatent les postes « transport » et « énergie domestique » des données harmonisées, est loin de constituer la seule source de tensions sur les prix en zone euro. L’inflation des services reste soutenue, en effet, en particulier pour ce qui concerne les services de restauration et d’hébergement ou d’éducation, avec des hausses annuelles de prix de quasiment 4 % l’an en avril, très proches de leur niveau de 2025. Sauf très net ralentissement de la demande, il s’agit a priori d’un point de départ favorable à une diffusion rapide du choc énergétique, dont le secteur de la restauration et de l’hébergement pourrait notamment profiter en cas de surcroit de demande pour le tourisme régional provoqué par l’instabilité géopolitique en présence.

Lire la suite…