You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Archives par catégories : BMG
Baromètre Macroéconomique Global mensuel
BMG août 2026 – Mais où passent donc les capex?
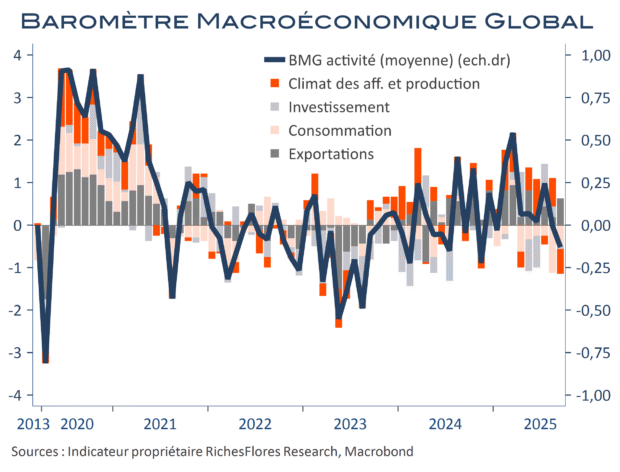
Paradoxe des temps présents, notre baromètre est plombé par les tendances globales de l’investissement. Ce résultat est particulièrement intrigant alors que le consensus escompte de l’essor des investissement liés à l’IA qu’il porte la croissance dans la plupart des pays. A ce stade, néanmoins, les dépenses d’investissement en machines et équipements que capture notre méthodologie, non seulement, ne bénéficient nullement de cet appel d’air, mais se détériorent. Ce constat interroge sur les risques d’éviction liés au développement de l’IA sur les perspectives de croissance, par ailleurs, de plus en plus menacées par l’envolée des taux d’intérêt.

You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
BMG mai 2026 – L’inflation s’emballe
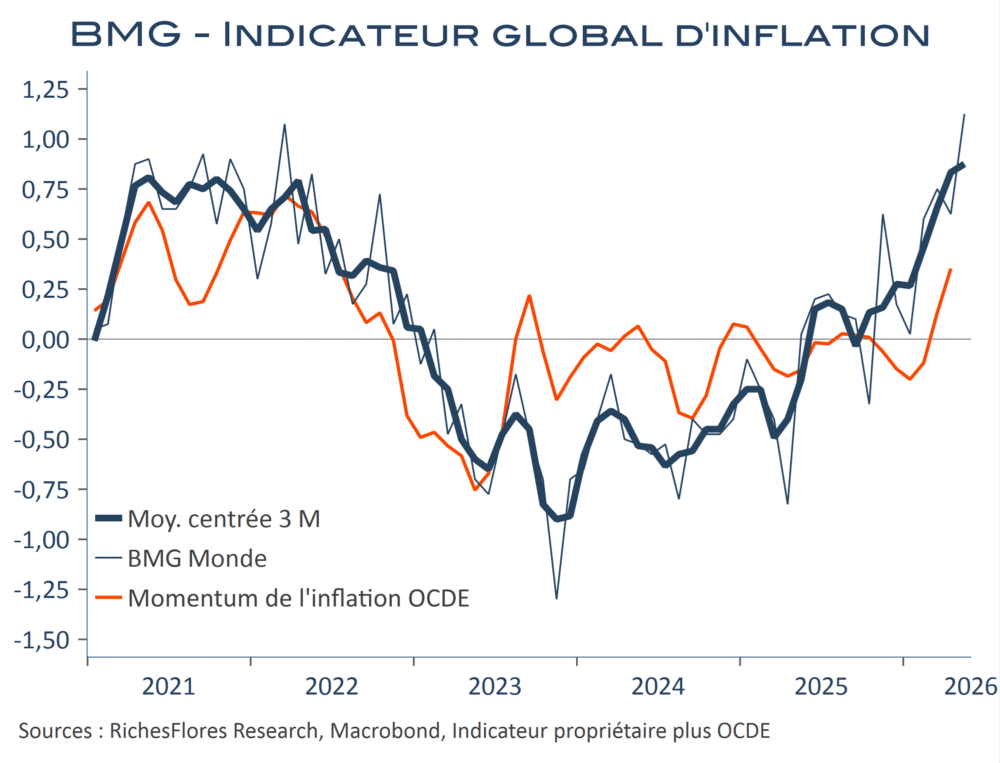
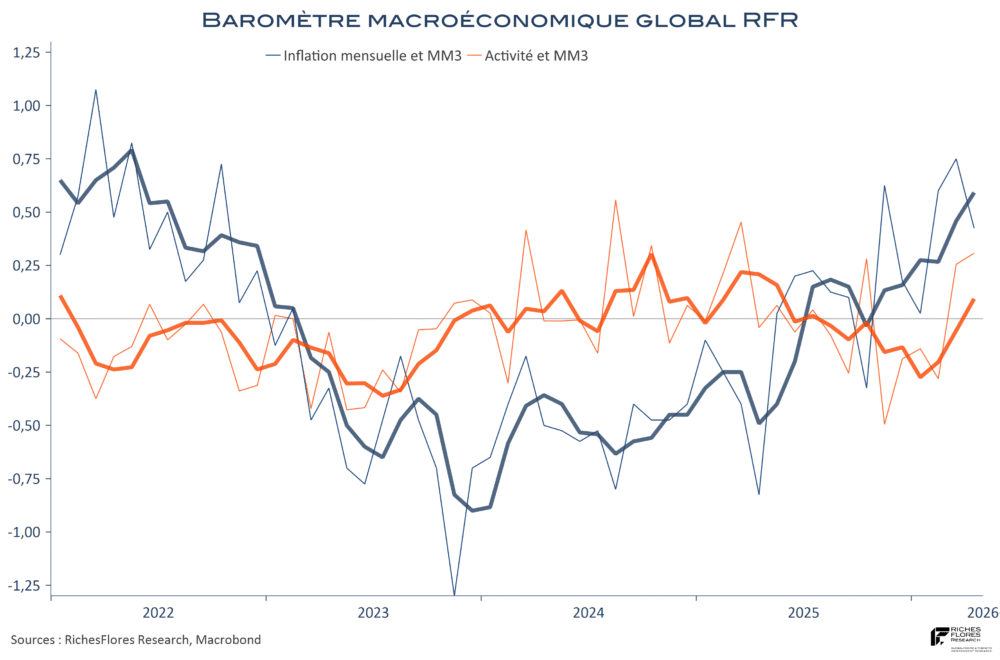
Le momentum de l’inflation s’emballe, en effet, avec un indicateur à son plus haut niveau depuis début 2022, quand, sur le front de l’activité, le soutien en provenance des capex s’érode. En mai, le momentum du commerce international est le seul à conserver un rythme légèrement positif.
BMG avril 2026 – Une histoire de Capex
Conçu pour appréhender les signaux faibles sur la direction de l’économie mondiale, notre BMG est, en revanche un peu moins enclin à capter immédiatement les variations brutales issues, par exemple, d’une décision politique telle que la guerre en Iran. Ses composantes sur l’investissement ou le commerce mondial affichent un certain retard et les évolutions du tertiaires sont moins bien représentées. La bonne tenue de notre baromètre en mars-avril mérite, donc, d’être relativisée.
Malgré tout, notre baromètre confirme deux intuitions :
– La situation dans le Golfe n’altère pas la dynamique des Capex à l’échelle internationale, ce qui permet à notre indicateur de repasser en territoire légèrement positif ce mois-ci, malgré une situation détériorée sur le front de la consommation.
– L’inflation s’installe, avec un momentum en territoire positif pour le troisième mois consécutif, en moyenne à son plus haut niveau depuis le premier semestre 2022 au cours des trois derniers mois.
=> Un tel contexte n’est pas favorable à un statu quo prolongé des politiques monétaires.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
BMG mars 2026 – Premiers effets en pointillés du conflit iranien
Synthèse des statistiques publiées au cours du mois écoulé, dont nombreuses concernent le mois de février, notre baromètre du mois de mars ne donne qu’un premier aperçu partiel de l’impact du conflit sur l’activité et l’inflation mondiales.
– La première ressort, à ce stade, relativement résiliente malgré d’importantes distorsions.
– Notre indicateur de momentum d’inflation, déjà en nette accélération ces derniers mois, augmente peu mais suffisamment pour quasiment retrouver ses plus hauts niveaux de 2022.
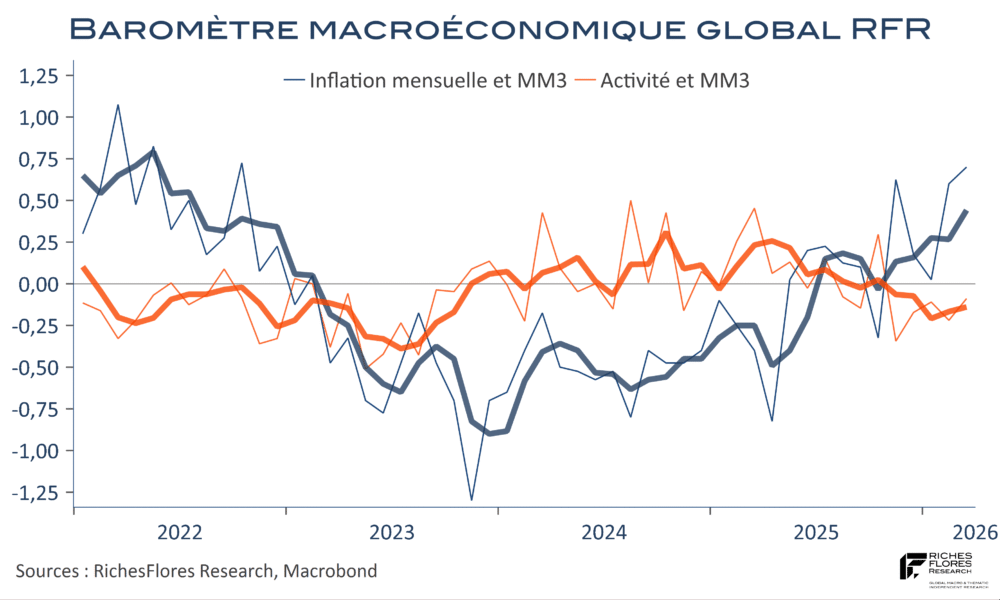
BMG – L’inflation repointe son nez malgré une activité en berne
Révisé en hausse de 0 à 0,3 en novembre, notre baromètre macroéconomique global retombe à -0,2 en décembre du fait d’ajustements à la baisse marqués dans la plupart des pays, exception faite du Japon. Les données américaines, qui ne couvrent que partiellement les deux mois passés, accusent une sensible détérioration, tant du côté de la production que sur celui de la consommation. En Chine, où la dégradation est également marquée, notre indicateur synthétique tombe à -0,8, son plus bas niveau depuis juillet 2023. Enfin zone euro et Royaume-Uni retombent en territoire négatif encore du terrain. Notre indicateur global d’inflation remonte sensiblement ce mois-ci, à 0,6, un plus haut depuis octobre 2022.
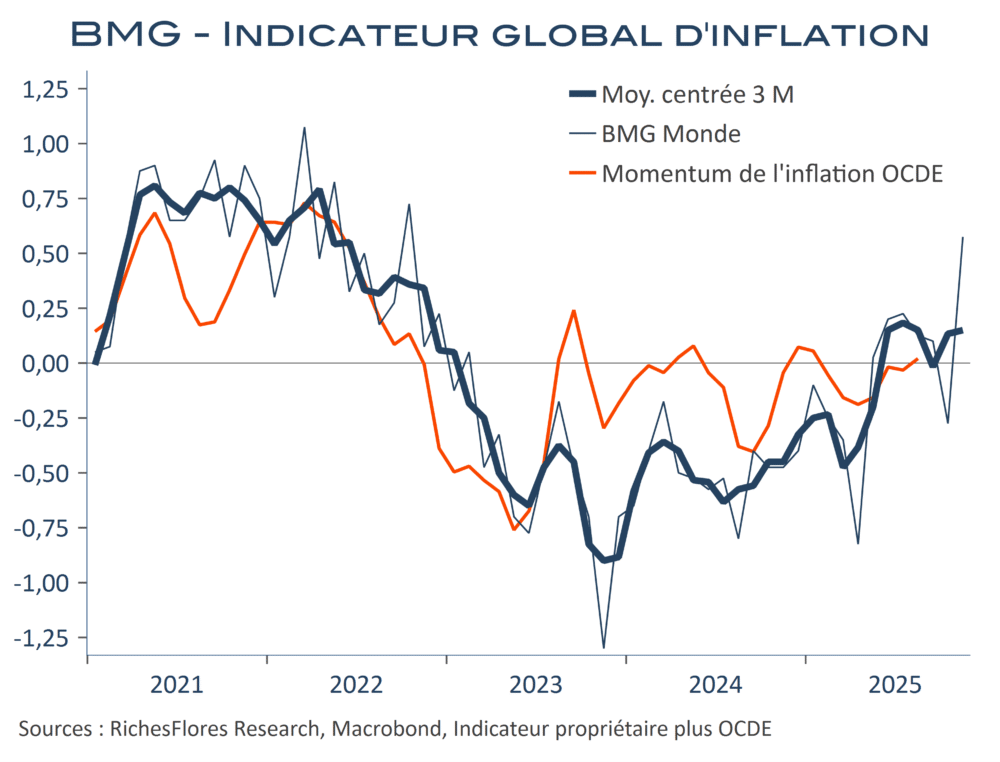
En novembre notre BMG pointe vers un dangereux enlisement en zone euro
Révisé de -0,1 à -0,4 en octobre, notre baromètre macroéconomique global revient à zéro en novembre, un léger mieux assuré par l’amélioration des climats des affaires, Chine exceptée. Lissé sur 3 mois, notre BMG continue de refluer, néanmoins, notamment du fait de sa nette détérioration en zone euro. Sauf au Japon, l’environnement des consommateurs reste en berne et nos indicateurs d’investissement piétinent en territoire neutre ou négatif. En revanche, les exportations retrouvent quelques couleurs, grâce, notamment, aux Etats-Unis.
Notre baromètre d’inflation, au mieux neutre, retombe en territoire négatif au niveau global, une première depuis le mois d’avril.

BMG septembre 2025 – coup de mou
Deuxième baisse consécutive pour notre Baromètre Macroéconomique Global qui recule d’un dixième, à -0,1 contre 0 en août (inchangé). Parmi ses composantes, seules les exportations remontent en zone positive, tandis que la production/climat des affaires et la consommation tombent ou persistent en zone neutre. Par pays, les indicateurs composites restent ou migrent tous en zone neutre, sauf au Japon, qui s’enfonce en territoire négatif. Côté inflation, notre baromètre recule légèrement, à 0,1 après 0,2, mais le momentum américain, lui, continue d’augmenter.