K. Warsh attend Godot!

Comme envisagé dans notre Preview (voir ici), K. Warsh est parvenu à faire dévisser les anticipations de hausse des taux de la Fed. Non pas que le communiqué du FOMC soit apparu particulièrement « dovish », il a au contraire plutôt conforté l’anticipation d’un nouveau relèvement des Fed Funds en décembre après le statu quo de ce jour. En revanche, le président de la Fed n’a cessé de mettre en balance la réponse monétaire que supposerait les mauvais résultats de l’inflation et l’engagement sans cesse réitéré de faire le nécessaire pour revenir à l’objectif de 2 %.
Un peu comme il était apparu fin juillet, K. Warsh semble des plus indécis en même temps que des plus réticents sur de nécessaires remontées des taux directeurs, malgré l’inflation qu’il ne peut que constater. A la question d’une journaliste sur le pourquoi du statu quo de ce mois-ci s’il accepte la perspective d’un relèvement des Fed Funds en décembre, K. Warsh répond qu’il attend de mieux pouvoir jauger la justesse de la réponse monétaire. A celle d’un autre qui l’interroge sur le fait que le niveau présent des Fed Funds pourrait être conservé, K. Warsh ne dément pas, mentionnant notamment que le relèvement du mois de septembre porte ses premiers fruits via un resserrement des conditions financières. La conclusion est on ne peut plus claire : le président de la Fed est loin d’être décidé et semble, quoi qu’il en dise, avoir de facto, considérablement relevé son seuil de tolérance à l’inflation.

Que peut-il dès lors se passer?
Lire la suite

Banques centrales : RDV en décembre ?

Fed, BCE et BoJ rendront leur décision de politique monétaire successivement mercredi, jeudi et vendredi cette semaine. Aucune ne devrait changer le niveau de ses taux directeurs dans le contexte en présence, malgré des tendances inflationnistes des plus préoccupantes. Plusieurs raisons à cela :
– Les marchés obligataires ont fait le travail. L’envolée des taux de financement depuis le début de l’été est synonyme d’un resserrement des conditions financières au moins aussi important que ce que les marchés avaient anticipé en provenance des politiques monétaires. Les banquiers centraux ont donc de bonnes raisons de ne pas en rajouter, notamment dans le cas européen….

Lire la suite…

Crise souveraine en France : le temps s’accélère. N’oublions pas le diagnostic.

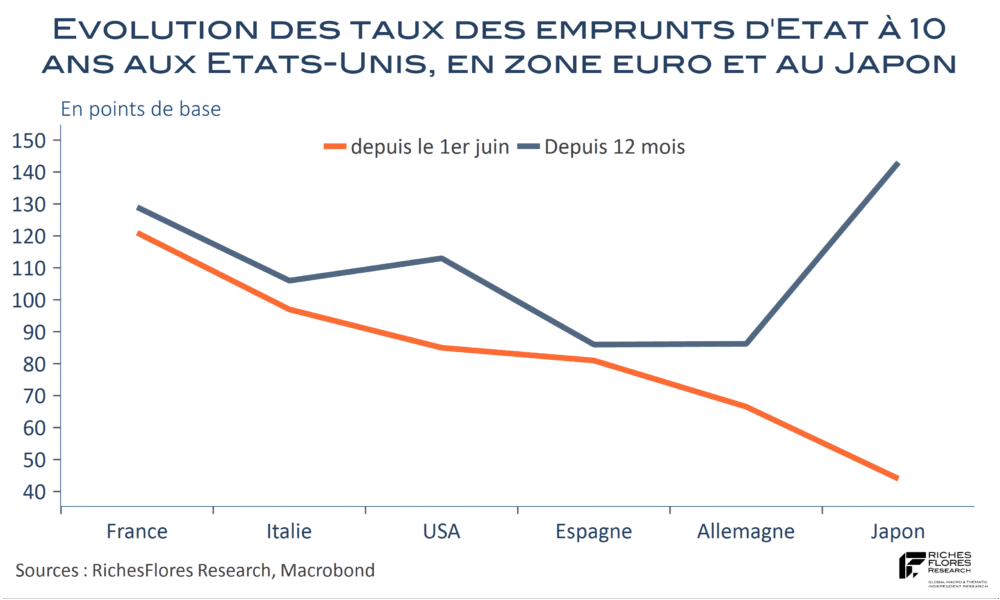
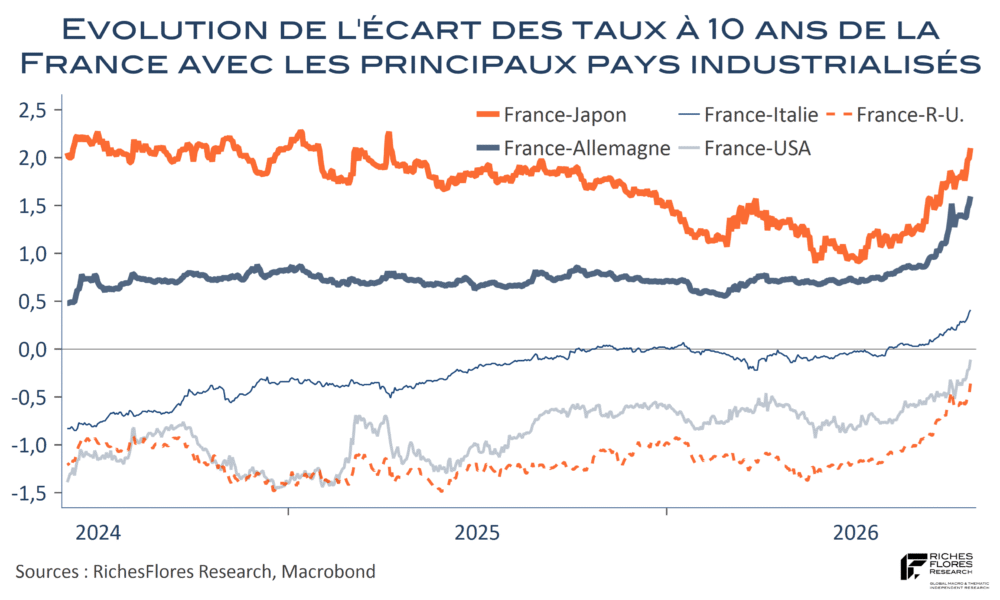
Moins de 24 heures se sont écoulées entre le moment où les taux de l’OAT à 10 ans ont franchi le seuil des 5 % et celui où ils dépassaient 5,12 % ce matin. Les choses vont vite et cette rapidité impose de mesurer les risques d’un scénario d’emballement redouté, peut-être déjà enclenché. Seule parmi les grands pays industrialisés à enregistrer de nouvelles hausses de ses taux de financement ces derniers jours, la France s’isole. Les risques d’assister à un vent de panique sont, dès lors, élevés, susceptibles de se manifester à toute occasion : mauvaise réception de la baisse, largement anticipée, de la notation française par l’agence Moody’s vendredi soir, mouvements sociaux de moins en moins contrôlés, commentaires des membres de la BCE laissant suggérer que l’Hexagone est seul à bord, sans même évoquer l’éventualité d’une remontée des taux directeurs…

Lire la suite

Un « Breturn » pour quoi faire, alors que l’économie britannique marque des points ?

Sauf l’insécurité que peut susciter l’insularité dans un monde de plus en plus exposé aux agressions, les raisons du regain d’intérêt des Britanniques pour un éventuel retour dans l’UE interrogent. Les difficultés rencontrées par les entreprises nationales pour commercer avec le marché unique ne sont vraisemblablement pas, en effet, la raison principale de cette expression de la population. Quant aux résultats économiques du Royaume-Uni, ils n’ont pas grand-chose à envier à ceux des principales économies de l’UE.
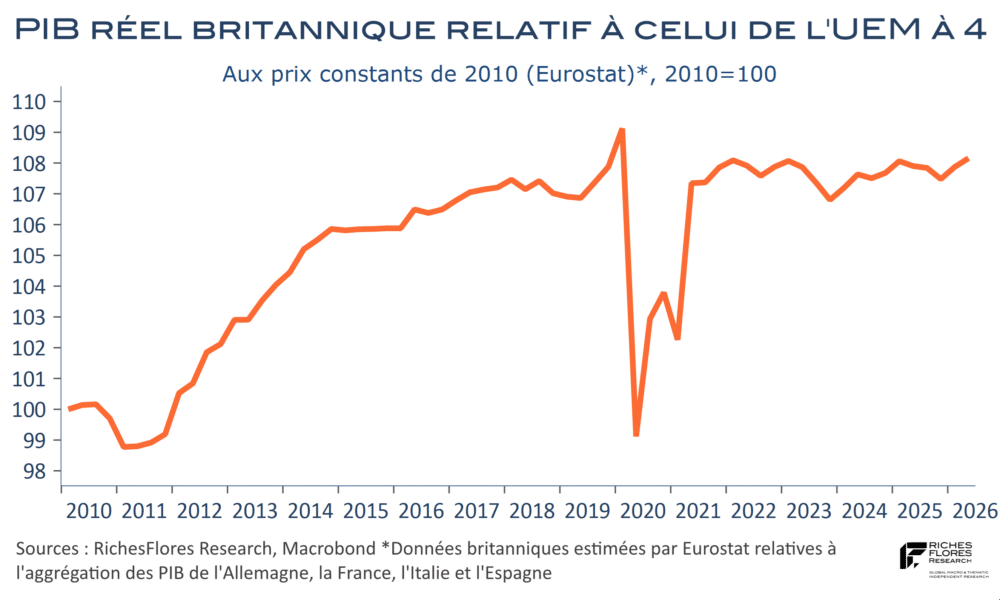
Le pays a, certes, payé un gros contrecoup à sa sortie de l’UE, intervenue, qui plus est, en plein covid, mais s’est, a priori, bien remis de ce divorce : dès 2022 son PIB réel avait, en effet, rattrapé son retard des deux années passées par rapport aux quatre principales économies de l’UEM : Allemagne, France, Italie et Espagne.

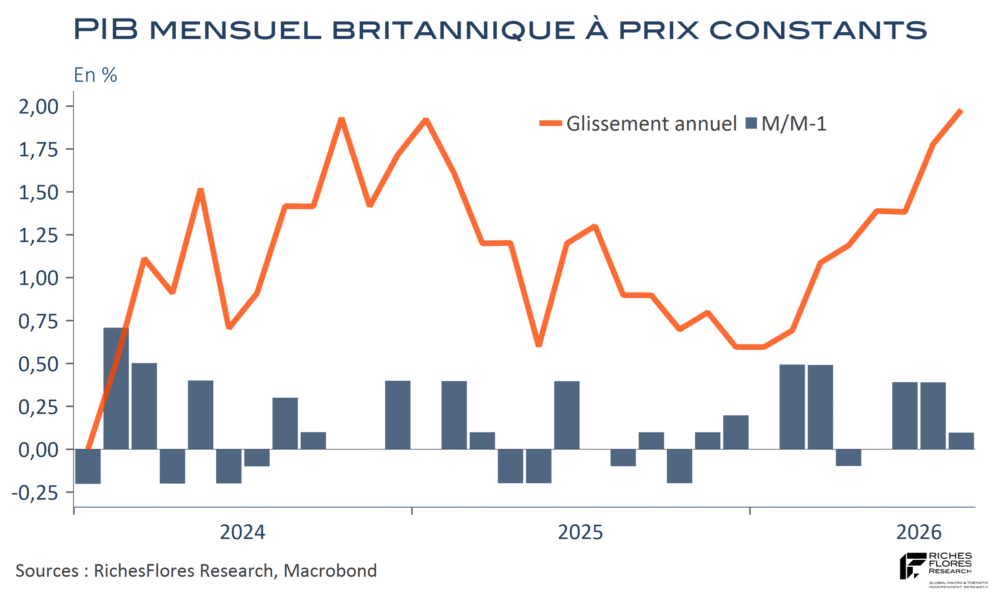
Si l’économie britannique a perdu la surperformance qui la caractérisait avant cette rupture, elle n’a pas fait moins bien que les principales économies de l’union monétaire. C’est en outre par une croissance économique nettement plus dynamique que ces dernières qu’elle se distingue depuis le début de l’année, grâce notamment à un début de transformation que bien des pays du continent pourraient lui envier…
Malgré le trouble créé par la publication des derniers sondages en faveur d’un « Breturn », ces avancées économiques pourraient retirer une grosse épine du pied du nouveau Chancelier, J. Healey, dans l’exercice budgétaire en préparation.

Lire la suite

Du Japon à la zone euro, l’inflation s’envole en septembre, les Etats-Unis y échapperont-ils ?

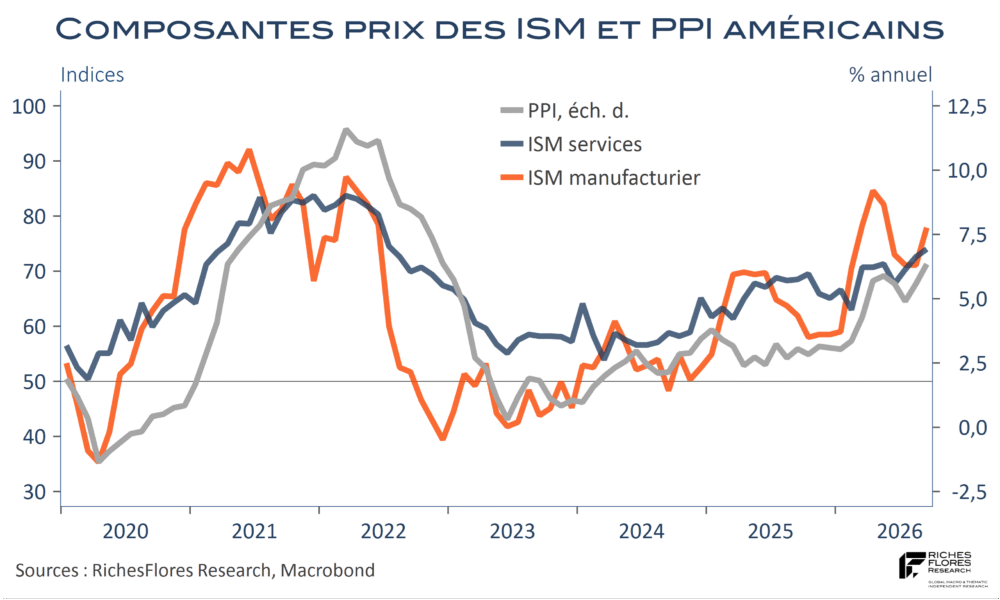
En juin, l’inflation avait unanimement surpris par la faiblesse des hausses des prix consécutive au blocage du détroit d’Ormuz, que ce soit en zone euro, au Japon, Etats-Unis, voire même dans bon nombre de pays émergents. Il en était résulté une détente des anticipations de hausses de taux, consolidée dans le courant de l’été par un relatif apaisement du discours des banquiers centraux et une révision à la baisse des perspectives d’inflation du consensus, malgré la nouvelle flambée des cours du pétrole à partir de la mi-août. Les données du mois d’août ont plutôt conforté le récit, avec, dans la plupart des cas, de bons résultats en matière d’inflation sous-jacente, comme encore illustré mercredi par les détails du PCE américain.
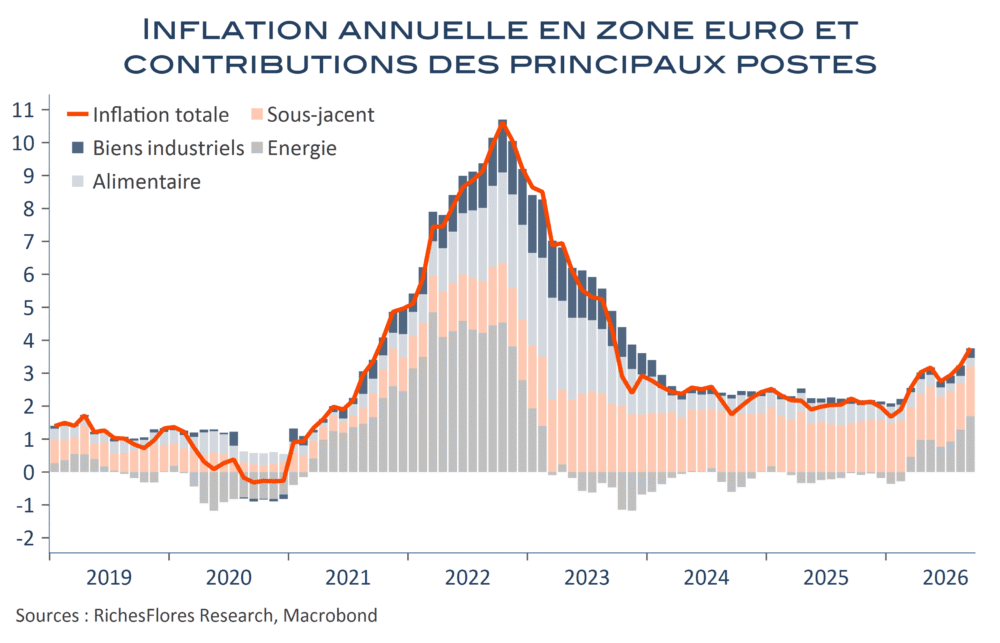
Les données préliminaires d’inflation du mois de septembre des principaux pays de la zone euro ont été les premières à mettre à mal cette perception en début de semaine. Les statistiques de ce matin pour l’ensemble de l’union monétaire le confirment avec une inflation de 3,8 %, 0,6 point de plus qu’en d’août et une légère accélération de l’inflation sous-jacente, de 2,4 % à 2,5 %. Les données du Japon publiées dans la nuit ne disent pas autre chose, avec cette fois une accélération de l’indice sous-jacent de la région de Tokyo de 1,4% à 2,9% entre août et septembre. Ca fait beaucoup pour un pays qui a réussi à maintenir son nflation énergétique en territoire négatif jusqu’en août…

Lire la suite