You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Archives par catégories : STRATEGIE D’INVESTISSEMENT
Stratégie d’investissement sur les différentes classes d’actifs
À partir de 5,0 %, ça pique ! La hausse des taux américains, une épine pour les actions
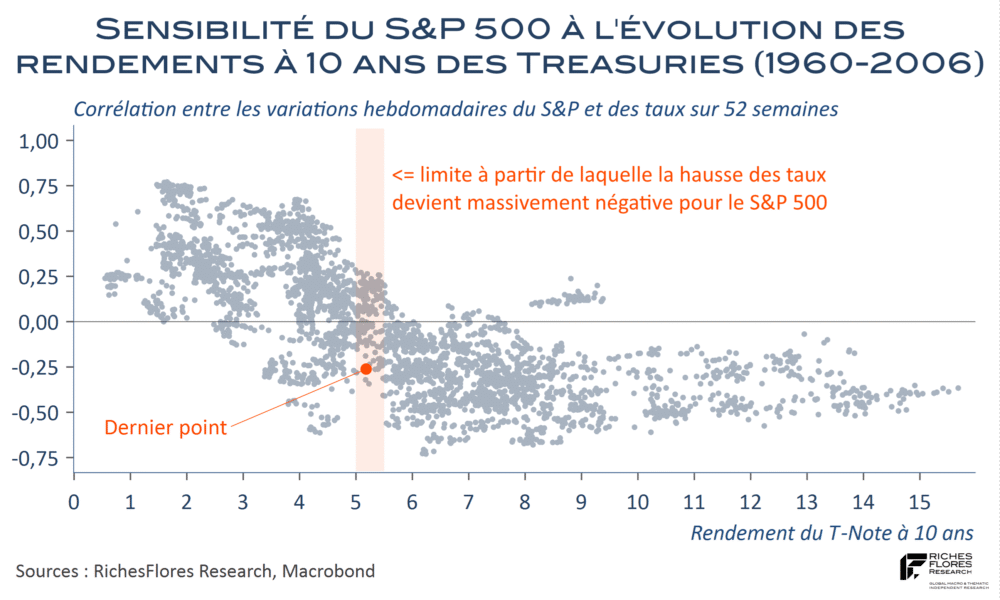
La perspective d’un krach obligataire qui a accompagné le retour de D. Trump au pouvoir (voir notre présentation du 9 janvier 2025) devient de jour en jour plus concrète. Si le terme de krach peut paraître abusif, au vu d’une hausse d’à peine 100 points de base du rendement des T-Notes à 10 ans par rapport à leur moyenne 2025, leur ascension depuis le début de la décennie donne une autre perception des ruptures en cours.
Bataille terminologique écartée, il est une observation qui s’impose : au-delà de 5 %, le rendement des T-Notes à 10 ans mord définitivement sur les rouages économiques et financiers américains. La raison en est relativement simple : à plus de 5 %, le niveau des taux de financement dépasse celui de la croissance nominale moyenne de l’économie américaine du demi-siècle écoulé, qui se situe précisément à 5,5 % et 5 % respectivement entre 1980 ou 1985 et aujourd’hui. Peu importe si, avec une croissance du PIB nominal de 6,6 % au deuxième trimestre, cet écart est encore négatif aujourd’hui, dans un contexte d’enlisement de la situation en Iran, les investisseurs se positionnent en vue de tensions supplémentaires encore à venir.
Jusqu’où et jusqu’à quel point les marchés boursiers peuvent-ils digérer ce changement de contexte ?
De la mathématique budgétaire à la possibilité d’un budget de réconciliation
La préparation du budget 2027 promet une nouvelle situation de crise politique et de paralysie économique dont on ne peut que redouter les coûts une économie française déjà lourdement pénalisée par la crise de l’an dernier, l’envolée des prix de l’énergie et la remontée des taux d’intérêt. Si le niveau d’endettement de la France est surmontable, comparable à celui de bien d’autres pays, il impose, néanmoins, le respect d’un certain nombre de conditions pour que les investisseurs continuent à le voir comme tel et n’exigent pas des primes de risques plus confiscatoires dans un environnement de remontée généralisée des taux d’intérêt. Ces conditions sont connues, elles se résument en deux formulations successives :
1- le maintien des taux de financement à un niveau inférieur au taux de croissance du PIB nominal.
2- La capacité à compenser un éventuel écart entre ces deux variables par un excédent primaire équivalent, pour éviter une hausse du taux d’endettement.
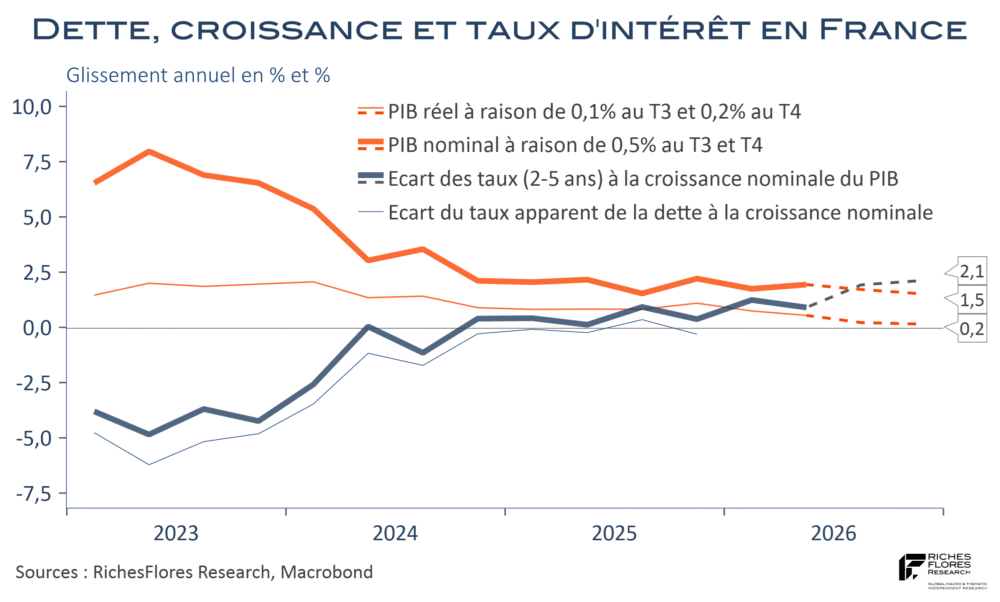
La France ne remplit, en l’état, aucune de ces conditions. Sa croissance économique ne devrait pas excéder 0,5 % en moyenne cette année et la terminera, au mieux, à peine au-dessus de zéro par rapport à la fin 2025. Si la hausse des prix du PIB peut sauver une partie de la mise, elle ne permettra probablement pas une croissance nominale de plus de 1,5 % l’an en fin d’année, soit un niveau nettement inférieur à celui des taux d’intérêt auxquels se finance l’État français, de quelque échéance que ce soit. La moyenne des taux à 2 et 5 ans, qui permet d’approcher au mieux le coût de la charge effective de la dette de ces deux dernières années, est aujourd’hui de 3,64 %. Dans l’hypothèse où la BCE relèverait ses taux directeurs une nouvelle fois d’ici décembre, cette moyenne s’élèverait d’autant et l’écart des taux à la croissance nominale du PIB enflerait alors dans la région de 2,40 %. Corrigé du biais de 0,6 point de nos estimations avec le taux apparent effectif de la charge d’intérêts, l’effort à consentir pour stabiliser la dette serait encore de 1,8 %, l’équivalent de 54 à 55 mds du dernier PIB courant connu… On connaît ce chiffre, c’est le montant des économies recherchées par Matignon, non pas pour revenir à un excédent primaire mais juste pour éviter d’en creuser le déficit, proche de 3 % cette année. L’objectif du Premier ministre n’est donc pas sorti du chapeau et l’on comprend comment cette approche conduit à chercher les solutions du seul côté des économies.
Reste que cette approche omet une composante essentielle de l’équation budgétaire : celle de la croissance, qui conditionne, à bien des égards, les marges de manœuvre et les chances de réussite des politiques d’ajustement budgétaire. C’est de ce côté qu’une réflexion sur une meilleure utilisation de la manne nucléaire française semble particulièrement intéressante.
N’avons-nous encore rien vu de la hausse des cours des matières premières ?
L’ouverture d’un conflit supposé éclair en Iran a rapidement écarté la menace d’un renchérissement durable des cours des matières premières. Dans les scénarios dressés par les économistes au printemps, la variable d’ajustement concernait surtout l’ampleur du choc immédiat, généralement suivi d’une normalisation plus ou moins graduelle des prix, qui permettait d’atténuer les effets conjoncturels de la guerre dès le second semestre de cette année, ou, au pire, à partir de 2027. Même dans le scénario qualifié de « sévère » présenté par la BCE en mars, qui conservait des prix du pétrole et du gaz durablement supérieurs à ceux d’avant la guerre jusqu’en 2028, leur point haut était envisagé à brève échéance, entre le printemps et l’été 2026. Il en est résulté l’idée d’un choc ponctuel de la guerre sur l’inflation et la croissance que nombreux considéraient sans conséquences majeures sur les perspectives de moyen terme ni sur les politiques monétaires. En début d’été, la signature d’un mémorandum de paix entre Téhéran et Washington a d’autant plus renforcé ces certitudes que la chute des cours de l’or noir qui s’en est suivie a été particulièrement rapide.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Un été européen sur les marchés boursiers ?
Notre présentation trimestrielle du 23 juin a conclu à trois recommandations stratégiques-clés en matière boursière (voir annexes) :
1- La réduction de l’exposition aux indices américains, trop colonisés par un secteur technologique hypertrophié, de plus en plus incertain et risqué.
2- Une moindre exposition aux marchés émergents, face à la double perspective de temps plus difficiles pour les valeurs technologiques et d’un resserrement de la politique monétaire américaine.
3- Un regain d’intérêt pour les indices européens, tout à la fois, plus diversifiés, mieux placés pour répondre à la recherche de qualité des investisseurs et en mesure de profiter d’un potentiel de rattrapage avec la retombée des tensions énergétiques post-conflit en Iran.
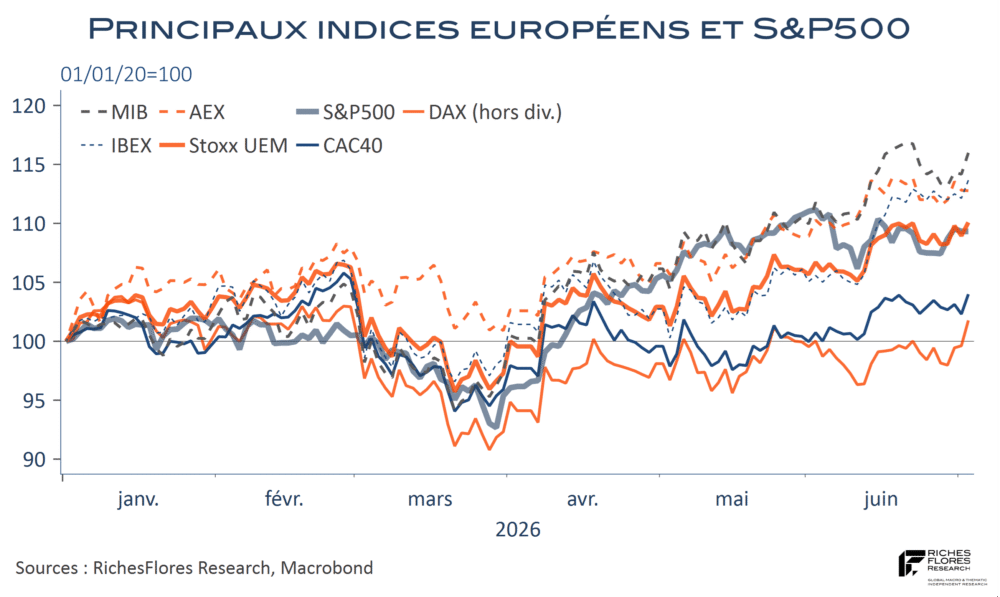
Les dix jours qui viennent de s’écouler confortent dans nos choix. L’indice Stoxx européen a maintenu un cap honorable face au S&P500. MIB, AEX et IBEX, toujours en tête de peloton, le CAC 40 a, de son côté, repris des couleurs, aujourd’hui à deux doigts de son record du 26 février, de 8621 points. Plus en retrait jusqu’alors, le DAX a également enregistré ce jeudi une progression de plus de 2 % qui constitue un signal plus prometteur.
Ces évolutions sont l’occasion de revenir un peu plus en détail sur les arguments qui justifiaient nos recommandations, dans un contexte économique toujours difficile où les motifs d’attraction sont loin de d’imposer naturellement.
Des promesses de l’IA au K-Shape tentaculaire
La question n’est pas si l’IA créera de la richesse mais comment cette dernière sera distribuée. De sa réponse dépendra la soutenabilité économique et financière de l’essor fulgurant de l’IA et de ce qui l’entoure. À ce stade, le modèle ne tourne pas et les chances qu’il plie se multiplient.
Telle est la conclusion de notre présentation trimestrielle, qui conditionne notre stratégie d’investissement.
Jamais depuis la seconde guerre mondiale les promesses n’ont égalé celles aujourd’hui suggérées par l’essor technologique autour de l’IA et de ses applications possibles. Malgré tout, bien qu’il soit tentant de comparer les transformations à venir aux progrès issus, en leur temps, de la découverte du moteur électrique ou, avant lui, de la machine à vapeur, les questionnements sur la soutenabilité des évolutions en cours sont considérables. Si l’IA promet des gains de productivité déjà mesurables et à bien des égards inégalables, à même d’alimenter une société de l’abondance dans laquelle, « d’ici 10 à 20 ans, le travail pourrait devenir optionnel », dixit E. Musk, les déséquilibres qu’elle entraîne simultanément rebondissent en retour sur sa capacité même de développement dans les conditions en présence. Après l’euphorie des marchés boursiers de ces derniers mois et l’apothéose qu’a constitué l’introduction de SpaceX au milieu de ce mois, c’est peut-être, déjà, ces questions que se posent aujourd’hui les investisseurs.
Sommaire
Dans le tournis des promesses de l’I.A.
Des promesses de productivité à l’insoutenable régime du K-Shaped
La promesse désinflationniste en question
Vers un repricing des marchés
Banques centrales, Big Tech, États : qui tient qui ? La réponse semble avoir changé…
Le marché avait construit son scénario avant même que K. Warsh ne s’exprime. Nommé par D. Trump dans l’espoir explicite d’obtenir des baisses de taux plus rapides et plus prononcées qu’avec J. Powell, K. Warsh portait, de facto, par construction politique, l’étiquette d’un président « colombe », à même de servir la cause d’une administration des plus dépensières que l’Amérique n’a jamais connue et celle de la Tech américaine en lui garantissant un bas coût du capital dont elle a tant besoin pour se développer.
Le premier FOMC de K. Warsh a produit l’exact inverse : non seulement les baisses de taux antérieurement prévues ont été remplacées par la perspective d’une hausse d’ici la fin de l’année mais, contrairement aux propos de D. Trump qui s’était fait remarquer quelques jours plus tôt en qualifiant l’inflation de « la chose qu’il adore », K. Warsh s’est présenté comme l’un des présidents de la Fed les plus virulents contre la persistance d’une inflation depuis trop longtemps supérieure à l’objectif officiel, avec, à première vue, la ferme intention de la ramener à 2 %.
Paradoxalement, celui qu’on envisageait être le défaiseur de l’indépendance de la Fed l’a, au contraire, réaffirmée, avec une approche plus convaincante, même, que son prédécesseur. Finalement, la Fed de K. Warsh semble bel et bien reprendre la main, que ce soit à l’égard de l’exécutif et, par là même, les marges de manœuvre de la politique économique du gouvernement, ou à l’égard de l’IA, que des taux d’intérêt plus élevés pourraient plus que jamais réfréner dans son parcours boursier et dans sa capacité à financer les besoins nécessaires à la poursuite de son essor dans les temps prévus.
L’IA source de fragmentation de plus en plus profonde des marchés
La fulgurance des développements de l’intelligence artificielle prend au dépourvu la plupart des observateurs. Si nul ne peut nier son essor universel dans quasiment toutes les strates économiques, prédire ses conséquences reste un exercice hautement incertain, soumis à de nombreuses questions et débats, tant économiques que sociétaux : jusqu’où ira le phénomène, combien de temps avant qu’il entraine, éventuellement, dans son sillage un sursaut généralisé de la productivité, pour quels bénéfices, à quels coûts ou risques, vit-on une révolution au sens schumpétérien, et sinon ?…
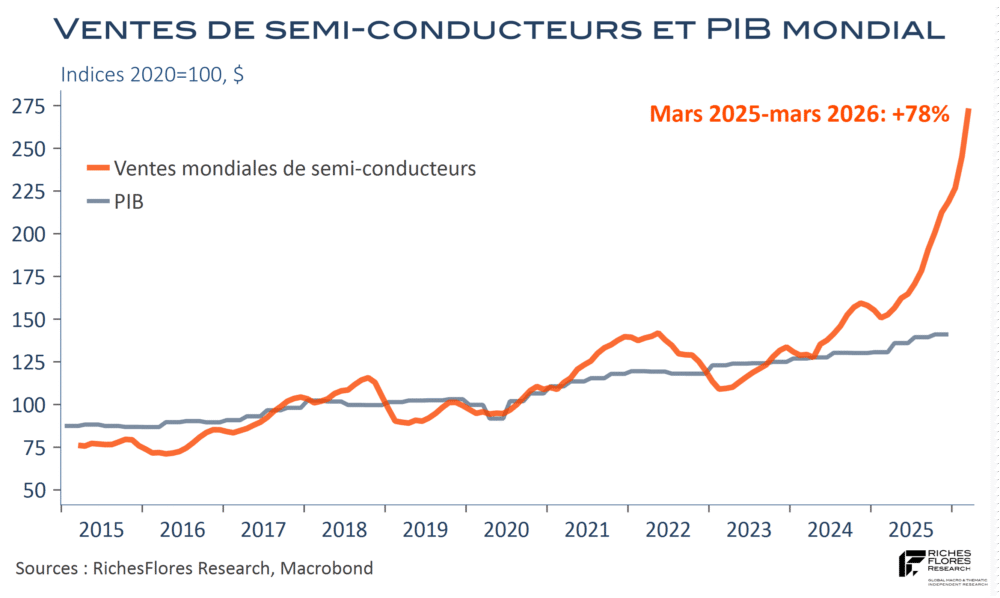
Les interrogations, à juste titre, foisonnent. Les marchés s’encombrent rarement, néanmoins, de ces questions. L’histoire de l’IA est devenue celle des semi-conducteurs dont les ventes mondiales se démultiplient au gré de la propagation de ses applications qu’aucun autre secteur économique ne peut égaler, ce qui en fait un incontournable pour les investisseurs.