Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

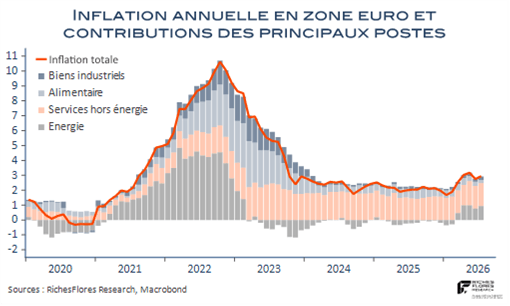
Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Trésor américain à la rescousse du yen : cherchez l’erreur…

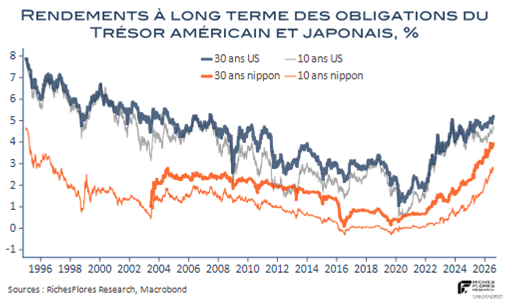
Nous avions signalé le sujet du yen dans notre « overview » estival du 10 juillet (voir Les RDV de l’été) sans, toutefois, envisager que K. Warsh rendrait le sujet encore plus aigu qu’il ne l’était déjà. De fait, les choses se sont accélérées jeudi, au lendemain du FOMC et avant même le communiqué de la BoJ de vendredi matin. L’envolée des taux longs américains après la conférence de presse de K. Warsh avait accentué la pression sur le yen, ce dernier menaçant de perdre plus de terrain à l’annonce du statu quo anticipé de la BoJ vendredi matin. Le ministère des Finances japonais est intervenu massivement pour prévenir une nouvelle jambe de baisse de la devise qui testait le niveau de 164JPY contre dollar. Plus rare, l’opération a été soutenue par le Trésor américain, lequel a acheté du yen pour la première fois depuis 2011, en vendant de l’euro plutôt que le dollar.
Ce n’est naturellement pas par soucis pour l’économie nippone que cette intervention des Etats-Unis peut s’expliquer mais plus, vraisemblablement, par l’inquiétude que représente la chute de la devise nippone pour le financement du Trésor américain : plus les taux nippons montent plus l’attrait des investisseurs nippons pour les titres américains baissent, en même temps que celui des opérations de carry-trade.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

ISM et PMI manufacturiers à front renversé

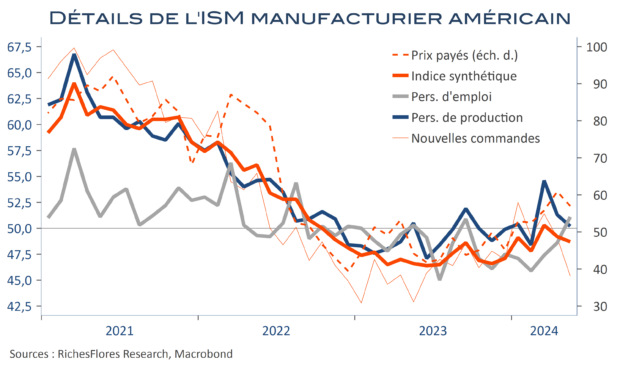
Quelques minutes après la révision à la hausse d’un PMI manufacturier déjà en zone d’expansion, à 51,3 contre 50 points en avril, l’ISM manufacturier a été publié en repli de 5 dixièmes, à 48,7. Quand bien même l’écart entre ces deux indicateurs est faible, les directions suggèrent deux tendances contraires de la conjoncture manufacturière américaine : le PMI serait conforme à une réaccélération de la croissance, tandis que l’ISM pointe vers une détérioration accentuée.

Lire la suite…

Face aux messages divergents des ISM et PMI, on attendra le Beige Book

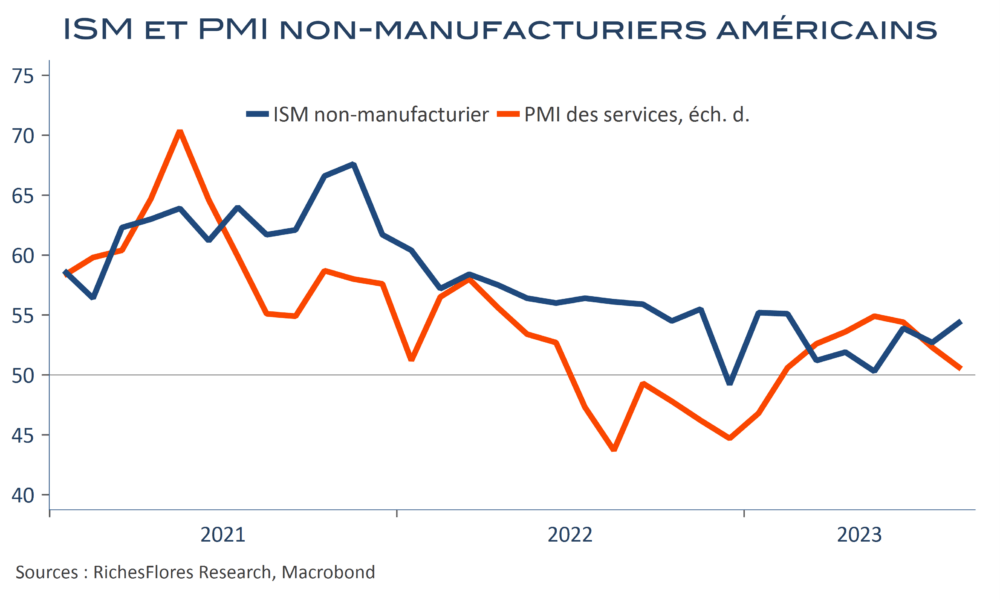
Les principales statistiques de la semaine publiées cet après-midi ne permettent guère d’y voir beaucoup plus clair. PMI et ISM des services américains divergent notablement, en effet, et quand bien même le second a nettement plus d’échos sur les marchés, mieux vaut attendre la validation par le Beige Book de ce soir avant de tirer des conclusions hâtives, potentiellement ravageuses. Les détails de l’ISM non-manufacturier ne plaident guère, en effet, en faveur d’un statu quo, très largement anticipé, du FOMC à la fin du mois : les taux à deux ans ont, illico, profité pour repasser la barre des 5 % et les 10 ans pour se rapprocher de leur plus haut de la mi-août, à 4,30 % et, en dépit, des commandes allemandes déplorables de ce matin, le mouvement est allègrement suivi en Europe. Mieux vaudrait que le Beige Book invalide ces conclusions au vu de l’importante mise des marchés sur une stabilisation des Fed Funds.

Lire la suite

Le point haut des taux directeurs en vue, les bourses s’envolent, l’or aussi…

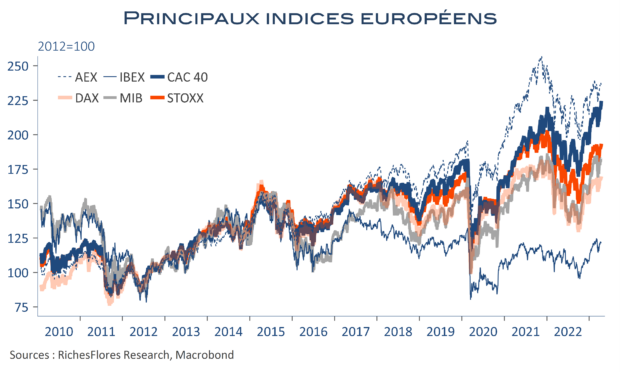
Cette fois, le coup d’envoi semble donné. Après avoir tergiversé au fil des errements des anticipations sur la politique de la FED, des déceptions sur la croissance et du stress provoqué par la crise bancaire, les bourses s’envolent, Europe en tête où les records se multiplient ou sont en passe d’être atteints. Les risques qui ont jalonné l’environnement économique et financier ont-ils disparu ? A l’évidence, non. C’est, au contraire, presque l’inverse et, précisément, parce que les menaces s’accumulent dangereusement que les banques centrales sont suspectées d’abandonner sous peu le combat contre l’inflation dans lequel elles se sont lancées il y a un peu plus d’un an. C’est pour cette principale raison, sur fond de net repli des taux d’intérêt et de liquidités toujours aussi abondantes, que les bourses sont à la fête et susceptibles de le rester, au moins jusqu’au début de l’été.

Dans ce contexte, financièrement encourageant, l’envolée de l’or fait, pourtant, désordre. Après, là aussi, moultes hésitations, les métaux précieux semblent avoir finalisé leur diagnostic et on aurait tort de ne pas y attacher d’importance car ce qu’ils nous disent tient principalement en ces termes : les banques centrales ne sont pas crédibles dans leur lutte contre l’inflation. Résultat, plus se rapproche le temps de l’arrêt des hausses de taux directeurs, dont se réjouissent les bourses, plus l’or en profite. La configuration qui en découle illustre les anomalies en place et les craintes, qui vont de pair, d’un fiasco final. L’envolée des cours de l’or est rarement de bon augure, en effet, mais l’histoire ne dit pas combien de temps peuvent persister ces contradictions dans un contexte de liquidités totalement inédit.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Récession américaine ? La réponse est hésitante ; l’étau se resserre sur la FED

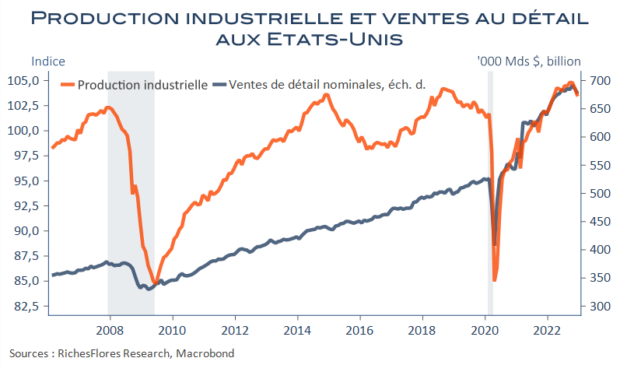
Les indicateurs d’activité américains se dégradent les uns après les autres. Après la forte baisse du climat des affaires de la Fed de New-York, les ventes de détail et la production industrielle se sont respectivement contractées de 1,1 % et 0,7 % en décembre, soit dans les deux cas, des replis d’ordres comparables à ceux du mois de novembre. Que la Fed d’Atlanta continue à estimer la croissance du quatrième trimestre aux environs de 3,5 % en rythme annualisé, ne change pas grand-chose au diagnostic : l’économie américaine va mal, sans doute beaucoup plus mal que ne le suggère le rythme récent des créations d’emplois. Au point d’être déjà en récession ? La lecture du Beige book, tout juste publié, ne l’indique pas. L’activité y est décrite comme faible, souvent stable, seulement dans de rares cas en baisse, à l’exception notable, cependant, de l’immobilier, toujours en fort repli. À ce stade, néanmoins, le risque d’un emballement à la baisse est important. La FED ne peut l’ignorer mais doit gérer une balance des risques bien délicate.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation américaine : difficile de faire pire après la BCE , la courbe des taux s’écrase

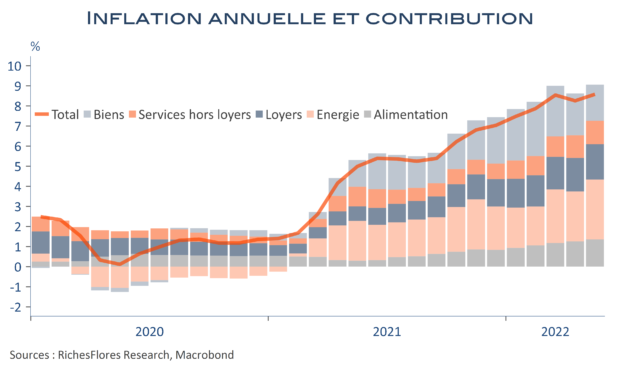
La pause d’avril n’aura pas duré : le rebond du pétrole, les hausses de prix alimentaires et la poursuite d’effets de second tour sur le sous-jacent portent la hausse mensuelle des prix en à 1 % en mai aux Etats-Unis. Le résultat gomme donc les effets de base baissiers sur le calcul de l’inflation annuelle, qui dépasse le précédent point haut de mars, à 8,6 % contre 8,5 %. Dans le détail, l’augmentation sur 12 mois des prix de l’énergie atteint 34,6 %, son plus fort niveau depuis septembre 2005. L’inflation alimentaire dépasse 10 % pour la première fois depuis plus de quarante ans. Seule l’inflation sous-jacente annuelle ralentit très légèrement, de deux dixièmes, à 6 %, en raison d’effets de base sur les biens, qui baissent de 1,3 points, à 8,5 %. Mais les services, eux, gagnent 0,3 points, à 5,7 %, notamment du fait des loyers en accélération à 5,5 % l’an au lieu de 5,1 % en mars.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Vers une possible chute du dollar et comment un tel scénario rebattrait les cartes

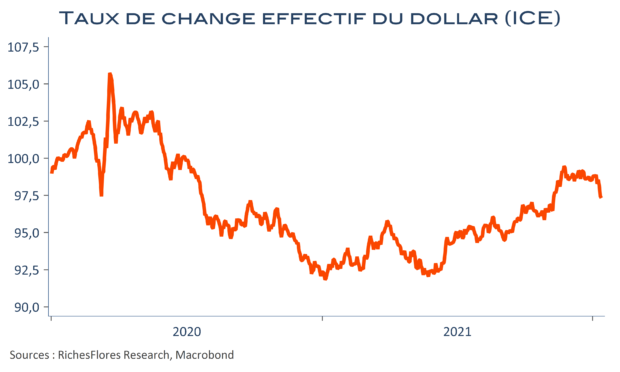
À la fin de l’année dernière, la direction semblait ne faire aucun doute : doublement avantagé par une reprise économique vigoureuse et un durcissement de la politique de la FED, le dollar s’apprécierait en 2022. Cette prédiction était plutôt réconfortante pour le reste du monde, censé profiter d’une impulsion compétitive quand bien même elle suggérait de possibles complications pour les pays émergents les plus fragiles, exposés à un risque d’inflation et de resserrement monétaire d’autant plus élevé que leurs devises semblaient vouées à s’affaiblir contre la devise américaine. Tel n’est pourtant pas la direction récente prise par les marchés des changes. Plutôt que de soutenir le dollar, les minutes du dernier FOMC puis les données d’inflation de décembre l’ont affaibli, jusqu’à casser sa dynamique haussière. A priori surprenant, ce mouvement ne l’est pas tant que cela pour qui a une lecture un peu moins idyllique de l’économie américaine que celle du consensus de marché et voit dans ce retournement les prémices d’un possible reflux du dollar susceptible de rebattre les cartes du jeu mondial, avec de potentiels perdants mais aussi des gagnants, selon les pays et les secteurs.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre