Les chiffres asiatiques interpellent : l’IA finit-elle par détruire de la valeur ?

Croissance zéro au Japon, quasi stagnation de l’économie domestique en Chine en octobre, décidément les choses ne se déroulent pas comme prévu. Sans soutien de la dépense pubique au cours du troisième trimestre, la croissance de l’économie nippone a disparu sous le triple coup d’une nouvelle baisse de 0,3 % des dépenses de consommation privée, en repli de 0,1 % sur un an, d’une contraction de 0,2 % des exportations et d’une envolée de 2,5 % des importations. Le bilan n’est assurément pas brillant, malgré un bond de 26 % de la production d’équipement de semi-conducteurs. Il est vrai que le secteur, avec moins de 2,5 % du total de la production industrielle, pèse moins lourd qu’il ne fait parler.
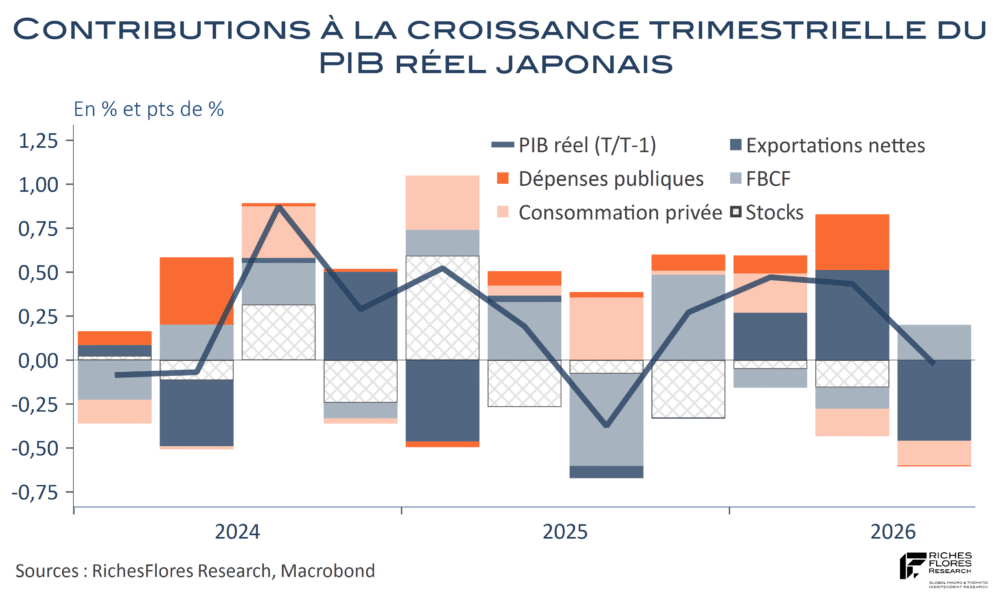
Manifestement, derrière la dynamique de ce dernier, l’économie nippone est à la peine, happée par une inflation de moins en moins soutenable pour des consommateurs pourtant protégés des effets énergétiques mais à l’évidence exposés aux conséquences délétères de la chute du yen sur les biens importés, y compris hors alimentaires.
Lire la suite

Regain de volatilité, la BoJ en ligne de mire, le PMI en renfort de l’ISM, mais c’est pas fini

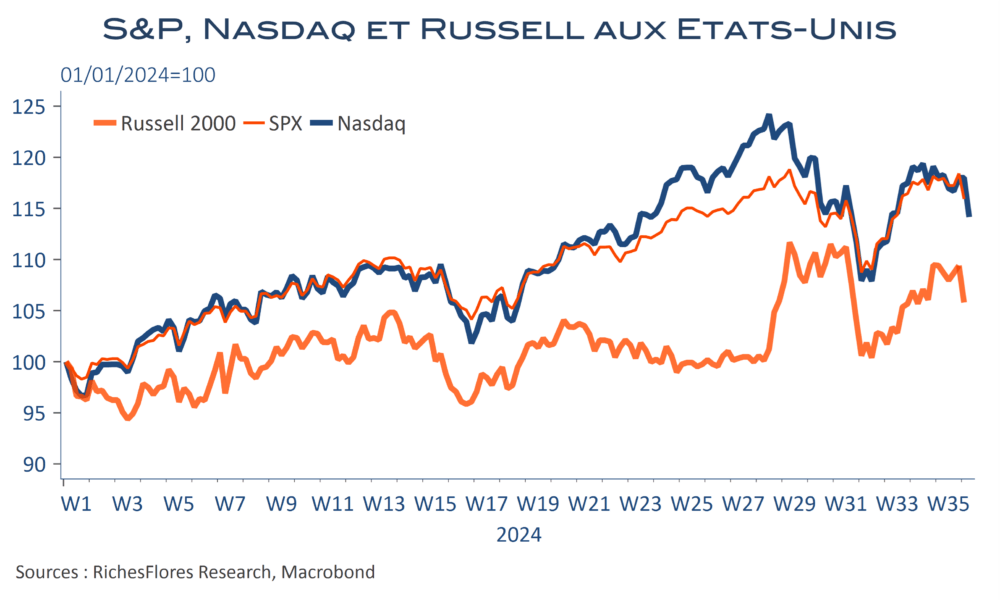
Les sources de crispations se multiplient sur les marchés avant le rapport sur l’emploi de vendredi. Si la publication d’un ISM manufacturier inférieur aux attentes, bien que meilleur que celui de juillet, est souvent mise en avant pour justifier le regain d’inquiétude au sujet de l’économie américaine, les propos du gouverneur de la BoJ, K. Ueda sur l’éventualité de nouvelles hausses des taux directeurs au Japon semblent avoir largement participé au regain de volatilité, sur des marchés déjà malmenés par le secteur technologique. Quoiqu’il en soit, la résultante est là : les indices américains subissent d’importantes secousses, Nasdaq et Russell 2000 en tête, avec des baisses de plus de 3 % chacun. Après s’être nettement tendus ces deux derniers jours, les taux futurs reperdent du terrain, avec un rendement des T-Notes à 10 ans de retour vers les 3,80 %… en attendant le Beige Book de mercredi, l’ISM services et le rapport ADP sur l’emploi privé de jeudi, avant de finir la semaine avec les NFP. La messe n’est pas encore dite et ça swing.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Japon, des résultats suffisants pour un changement de cap monétaire

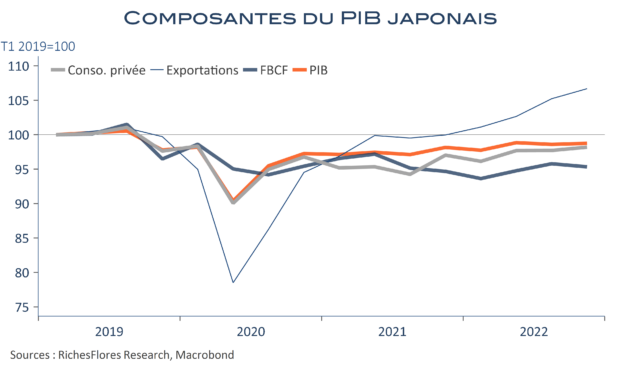
Rebond minimal du PIB japonais au dernier trimestre 2022, qui a regagné 0,2 %, après s’être contracté de 0,3 % à l’automne. Les pertes cumulées par l’économie nippone depuis le début d’année 2019 (avant la hausse de la TVA et le covid) était, ainsi, toujours de plus de 1 % à la fin de l’année dernière. En moyenne en 2022, la croissance est ressortie à 1 %, à peine trois dixièmes au-dessus de son acquis de la fin 2021. Au total, des résultats toujours médiocres, mais un argument, peut-être insuffisant pour échapper à un changement de cap de la politique monétaire.

La BoJ s’apprête, en effet, à changer de direction, avec la nomination de K. Ueda à la place de H. Kuroda à sa tête. Une rupture, étant donné que le poste a été refusé par l’ancien adjoint de M. Kuroda sous prétexte qu’il ne pouvait pas refermer la page de la politique ultra-accommodante qu’il avait participé à mettre en place. La nomination d’un gouverneur un peu plus « faucon » suggère une possible mise au second plan des résultats sur la croissance au profit d’une vigilance accrue sur l’inflation.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’Asie se disloque. Parviendra-t-elle à se relever ?

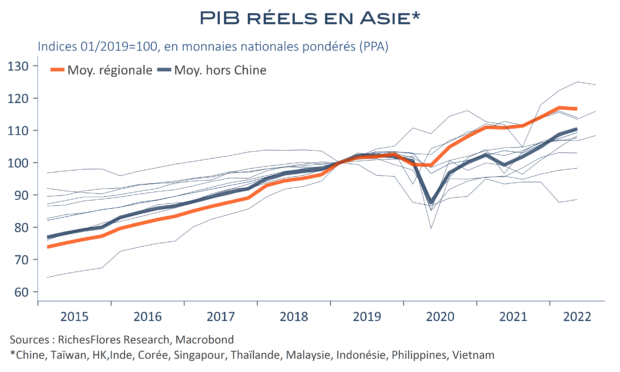
Crise sanitaire, érosion des débouchés à l’exportation, tensions géopolitiques et commerciales, dérive autocratique de la Chine et guerre des monnaies ; l’Asie va mal. À quel point et se pourrait-il qu’elle ne se remette pas des chocs en présence ? Si l’espoir d’un pivot de la FED suggère un apaisement des tensions extrêmes actuellement en présence, les maux dont souffre la région semblent beaucoup plus profonds et interrogent sur sa capacité à rebondir et à honorer les anticipations de croissance structurelle qu’elle continue à inspirer. Selon le FMI, l’Asie émergente devrait croître à un rythme encore légèrement supérieur à 5 % l’an en moyenne entre 2022 et 2027, presque deux fois plus rapide que le monde dans sa globalité. La région conserverait, ainsi, une place d’exception à même de rayonner et d’irriguer le reste du monde, même avec un rythme de croissance inférieur d’un tiers à ce qu’il a été au cours des deux dernières décennies ; une vision, toutefois, largement mise à mal par les développements récents.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BoJ en stand-by, insuffisant pour le Nikkei

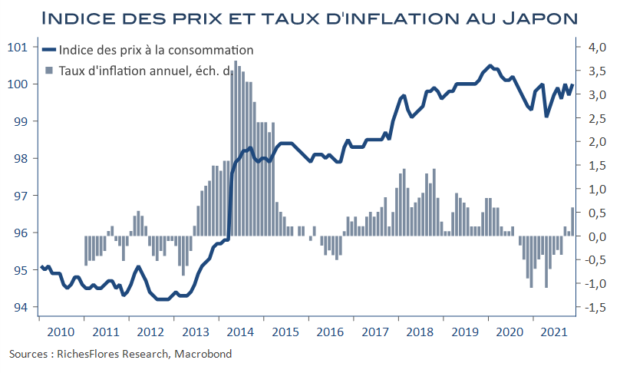
Sans surprise, malgré un mini vent de spéculation en fin de semaine dernière, la BoJ a décidé de maintenir sa politique monétaire inchangée : taux négatifs, programmes d’achats d’actifs et contrôle de la courbe des taux resteront de mise malgré une légère révision à la hausse de sa projection d’inflation pour l’année fiscale 2022… de 0,9 % à 1,1 % ! Si l’appréciation des risques sur l’inflation a évolué, ces derniers étant jugés équilibrés plutôt qu’orientés à la baisse, sur fond de conditions économiques plus favorables, les erreurs passées semblent porter leur fruit. Quand bien même la politique de la BoJ de ces dernières années est, à bien des égards, critiquable, cette décision a le mérite de la cohérence, avec une inflation annuelle de 0,6 % seulement en novembre et un niveau de l’indice des prix encore inférieur de 0,5 % à son point haut de janvier 2020. Le yen, en repli après cette annonce, ne fait pour l’instant que corriger la remontée des derniers jours de la semaine dernière et ne semble pas voué à une dépréciation d’envergure, quand la probabilité qu’il renoue avec les plus bas récents de 116 JPY pour un dollar, semble avant tout dépendre de l’évolution des anticipations sur la FED.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le rebond du Tankan est bienvenu, mais pas forcément convainquant

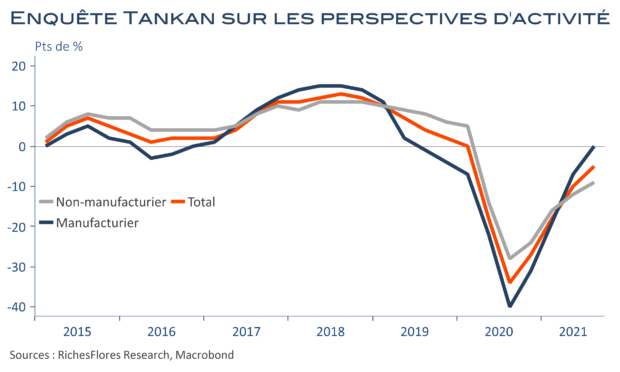
La conjoncture japonaise subit de nouveau les conséquences de la situation sanitaire. Les mauvaises données publiées récemment -PMI, production, ventes de détail- doivent être vues, notamment, sous l’angle du reconfinement du deuxième trimestre. Dans un tel contexte, les enquêtes trimestrielles Tankan ont été les bienvenues ce matin. Avec un peu de recul par rapport aux évolutions au mois le mois, leurs résultats sont encourageants, avec notamment une hausse des perspectives industrielles de 7 points au troisième trimestre par rapport au précédent. Un message à priori réconfortant, donc, face à l’anémie du côté des services qui ne semble pas sur le point de se muter en croissance d’ici peu : le solde d’opinion « non-manufacturier » est encore inférieur de 16 points à ses niveaux d’avant crise, ce qui n’est guère surprenant pour cette économie vieillissante. Au-delà des effets temporaires liés à la crise, cependant, le sort du Japon est industriel et très largement dépendant des débouchés mondiaux de la crise. Derrière les chiffres du Japon, les tendances de l’industrie mondiale se profilent. C’est aussi pour cela qu’il faut espérer que les anticipations manufacturières entrevues par le Tankan se confirment. Ce qui n’est pas gagné.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Japon, moins impacté par la crise, peine maintenant à en sortir

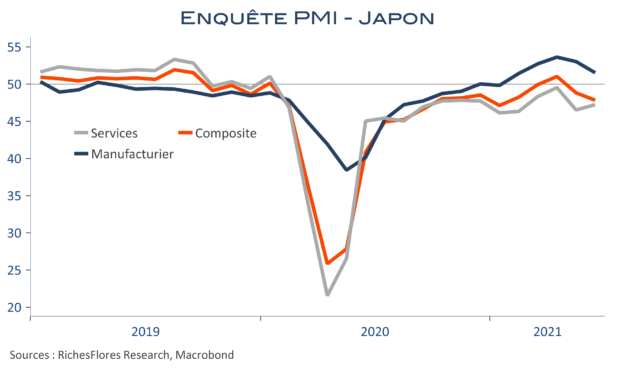
Les PMI japonais publiés ce matin font état d’une baisse d’un point de l’indicateur composite, à 47,8, dans la foulée de l’indicateur manufacturier, tandis que celui des services, quoiqu’en légère hausse, se maintient en zone de contraction, à 47,2. Cette deuxième baisse en deux mois résulte principalement de difficultés sur le front de la demande, du fait des restrictions sanitaires, ou de difficultés au niveau des chaines d’approvisionnement. La Japon, jusque-là moins impacté que les autres vielles nations industrielles par les conséquences de la crise sanitaires, semble voir sa situation se retourner par rapport à l’Europe.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BoJ empêtrée

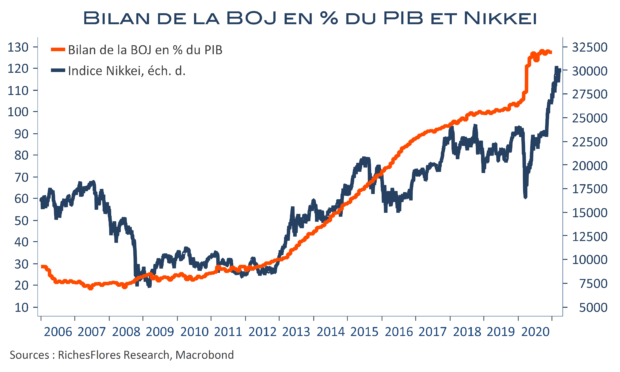
La BoJ souhaite limiter les effets secondaires de sa politique accommodante sur les marchés. Préoccupée par les risques de bulle que ses achats massifs alimentent, elle décide d’introduire plus de flexibilité dans ses actions, comme elle l’avait annoncé le mois dernier. Sa communication s’est avérée compliquée à l’occasion de l’exposé de la revue exceptionnelle de sa politique ce matin, l’annonce d’une modulation de ses interventions sur le marché des ETF ne devant pas être interprétée comme un prélude à une politique moins accommodante. La BOJ a de fait supprimé sa « forward guidance » sur ses achats annuel d’ETFs (jusqu’alors de 6 Trillion de Yen) mais elle a conservé un plafond élevé d’achats d’actifs censé lui permettre d’intervenir à hauteur de 12 Trn si nécessaire. Dit autrement dit, la BoJ marche sur des œufs, prisonnière d’une politique sans effet sur l’inflation autre que celle des actifs, laquelle finit forcément par poser problème.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre