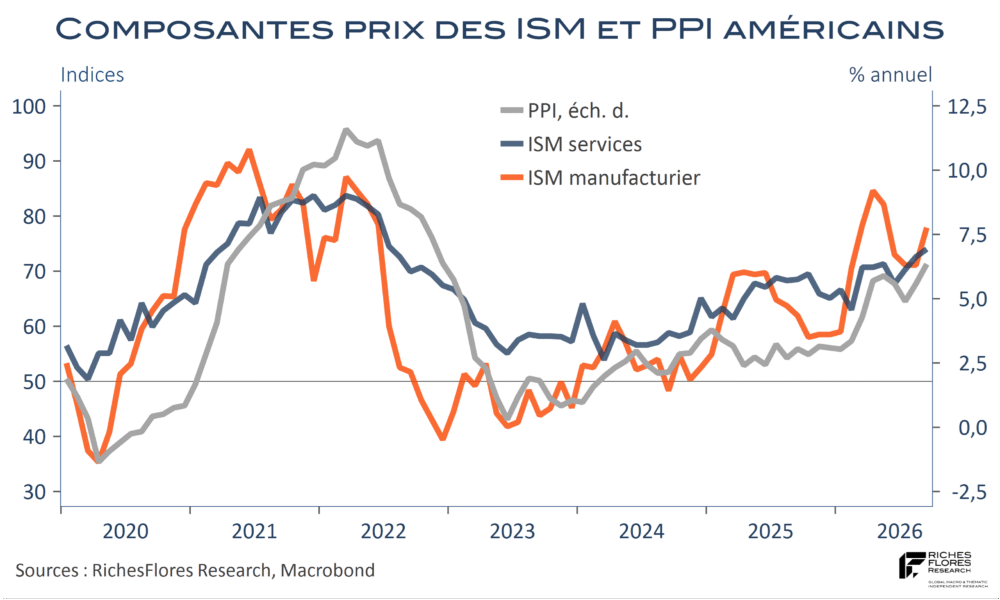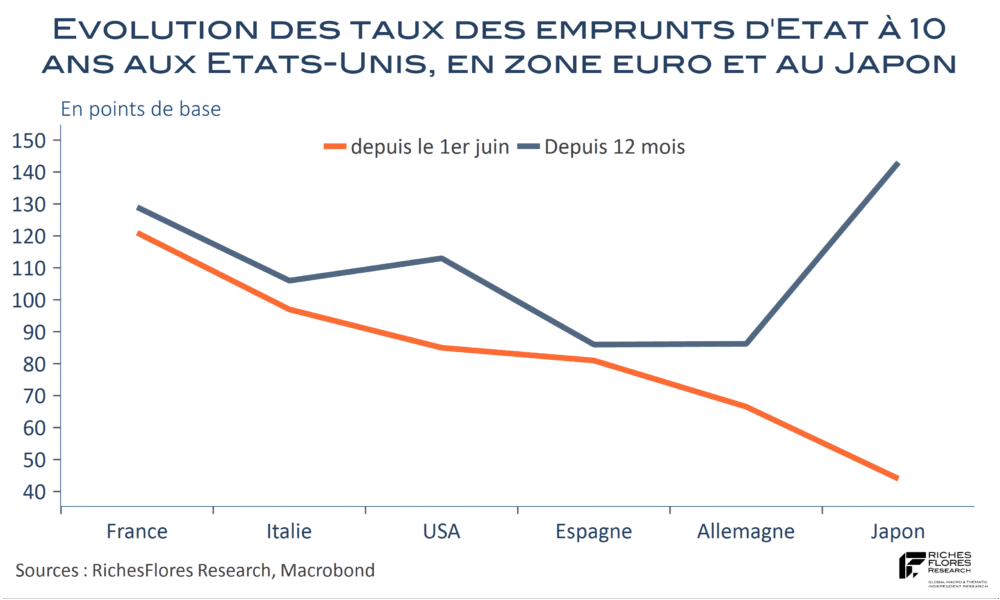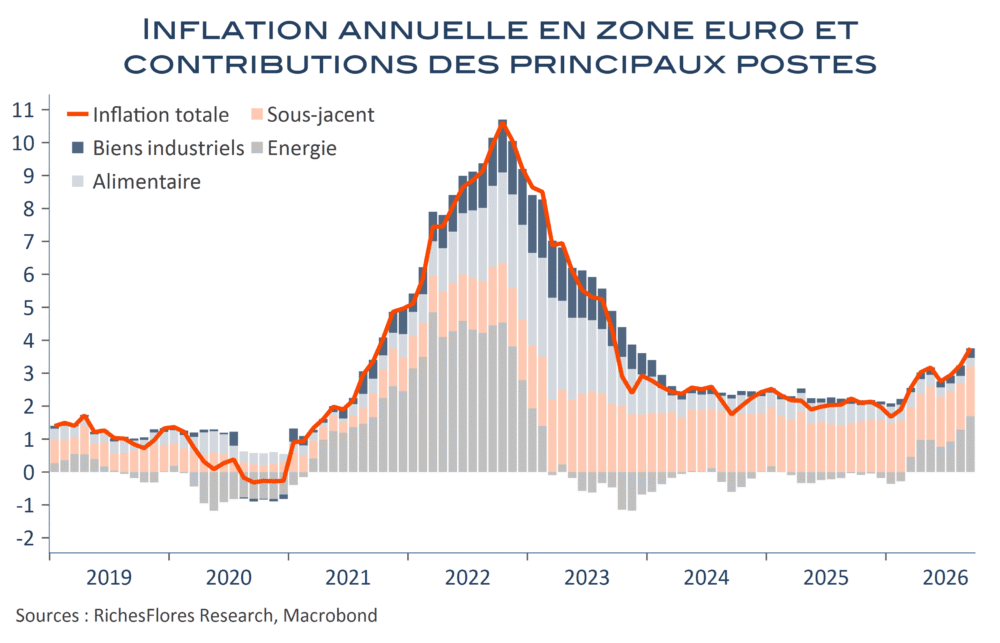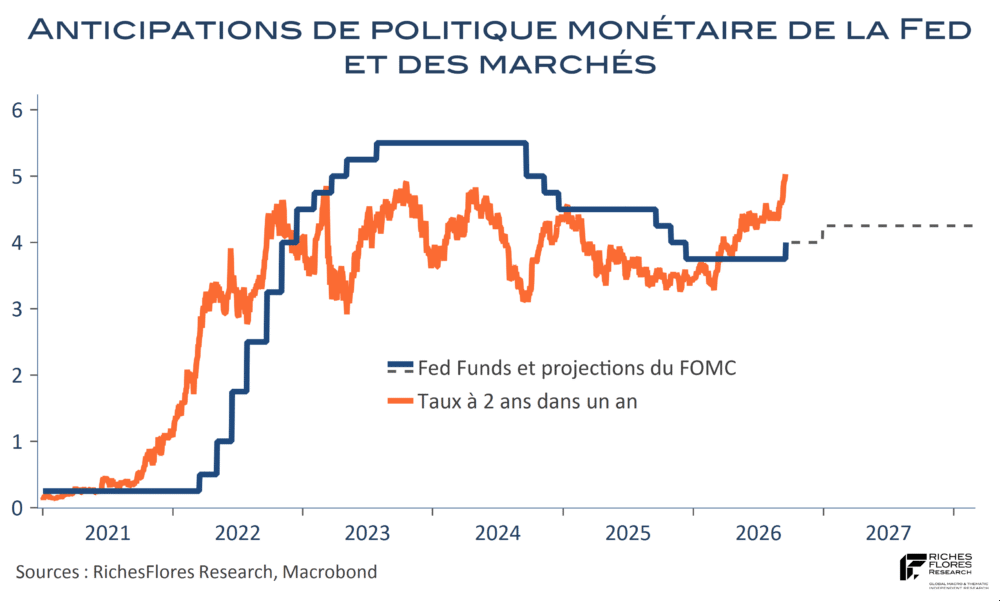
Comme envisagé dans notre Preview (voir ici), K. Warsh est parvenu à faire dévisser les anticipations de hausse des taux de la Fed. Non pas que le communiqué du FOMC soit apparu particulièrement « dovish », il a au contraire plutôt conforté l’anticipation d’un nouveau relèvement des Fed Funds en décembre après le statu quo de ce jour. En revanche, le président de la Fed n’a cessé de mettre en balance la réponse monétaire que supposerait les mauvais résultats de l’inflation et l’engagement sans cesse réitéré de faire le nécessaire pour revenir à l’objectif de 2 %.
Un peu comme il était apparu fin juillet, K. Warsh semble des plus indécis en même temps que des plus réticents sur de nécessaires remontées des taux directeurs, malgré l’inflation qu’il ne peut que constater. A la question d’une journaliste sur le pourquoi du statu quo de ce mois-ci s’il accepte la perspective d’un relèvement des Fed Funds en décembre, K. Warsh répond qu’il attend de mieux pouvoir jauger la justesse de la réponse monétaire. A celle d’un autre qui l’interroge sur le fait que le niveau présent des Fed Funds pourrait être conservé, K. Warsh ne dément pas, mentionnant notamment que le relèvement du mois de septembre porte ses premiers fruits via un resserrement des conditions financières. La conclusion est on ne peut plus claire : le président de la Fed est loin d’être décidé et semble, quoi qu’il en dise, avoir de facto, considérablement relevé son seuil de tolérance à l’inflation.
Que peut-il dès lors se passer?