Banques centrales : RDV en décembre ?

Fed, BCE et BoJ rendront leur décision de politique monétaire successivement mercredi, jeudi et vendredi cette semaine. Aucune ne devrait changer le niveau de ses taux directeurs dans le contexte en présence, malgré des tendances inflationnistes des plus préoccupantes. Plusieurs raisons à cela :
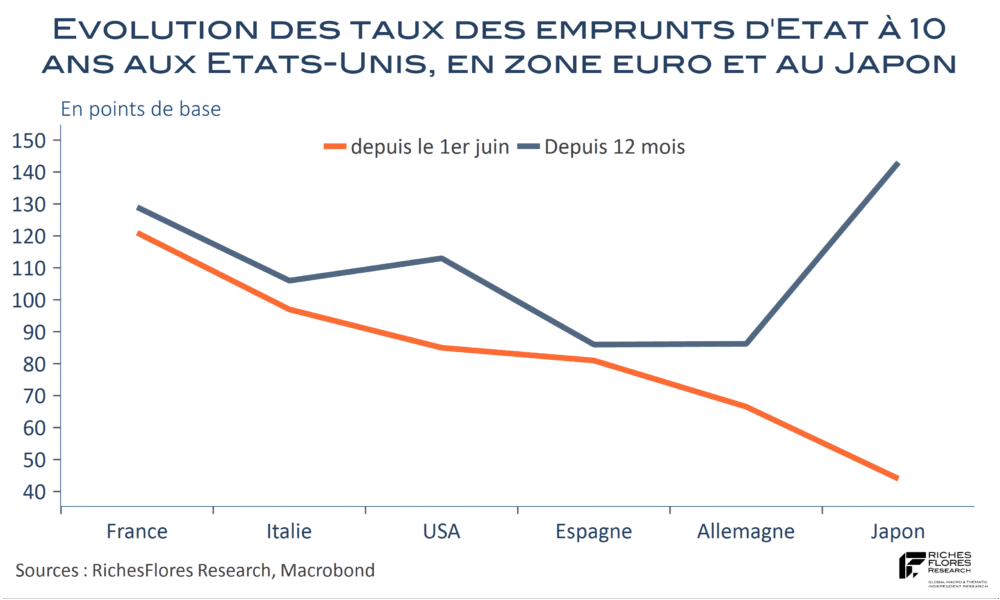
– Les marchés obligataires ont fait le travail. L’envolée des taux de financement depuis le début de l’été est synonyme d’un resserrement des conditions financières au moins aussi important que ce que les marchés avaient anticipé en provenance des politiques monétaires. Les banquiers centraux ont donc de bonnes raisons de ne pas en rajouter, notamment dans le cas européen….
Lire la suite…

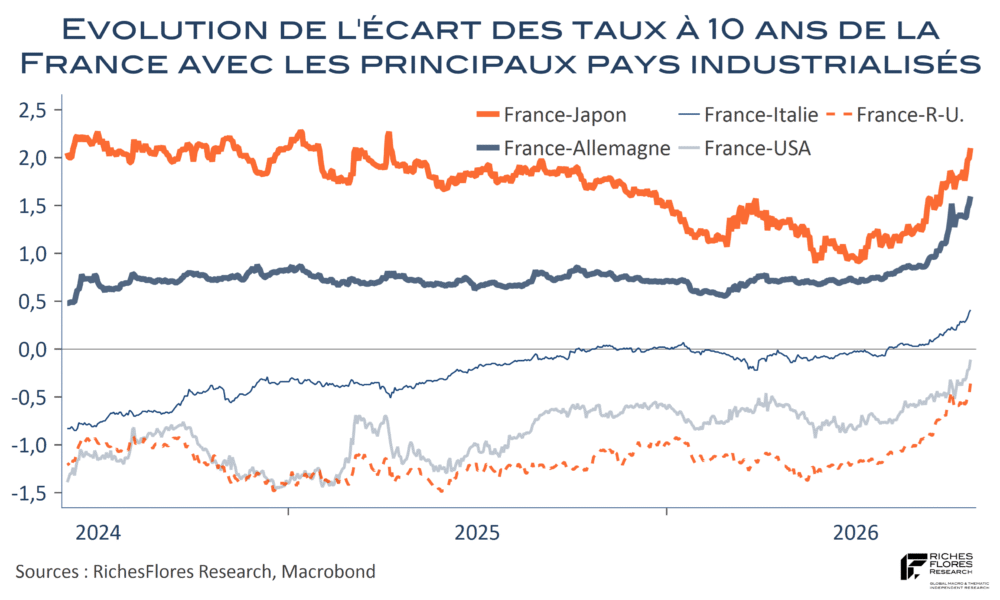
Crise souveraine en France : le temps s’accélère. N’oublions pas le diagnostic.

Moins de 24 heures se sont écoulées entre le moment où les taux de l’OAT à 10 ans ont franchi le seuil des 5 % et celui où ils dépassaient 5,12 % ce matin. Les choses vont vite et cette rapidité impose de mesurer les risques d’un scénario d’emballement redouté, peut-être déjà enclenché. Seule parmi les grands pays industrialisés à enregistrer de nouvelles hausses de ses taux de financement ces derniers jours, la France s’isole. Les risques d’assister à un vent de panique sont, dès lors, élevés, susceptibles de se manifester à toute occasion : mauvaise réception de la baisse, largement anticipée, de la notation française par l’agence Moody’s vendredi soir, mouvements sociaux de moins en moins contrôlés, commentaires des membres de la BCE laissant suggérer que l’Hexagone est seul à bord, sans même évoquer l’éventualité d’une remontée des taux directeurs…

Lire la suite

Du Japon à la zone euro, l’inflation s’envole en septembre, les Etats-Unis y échapperont-ils ?

En juin, l’inflation avait unanimement surpris par la faiblesse des hausses des prix consécutive au blocage du détroit d’Ormuz, que ce soit en zone euro, au Japon, Etats-Unis, voire même dans bon nombre de pays émergents. Il en était résulté une détente des anticipations de hausses de taux, consolidée dans le courant de l’été par un relatif apaisement du discours des banquiers centraux et une révision à la baisse des perspectives d’inflation du consensus, malgré la nouvelle flambée des cours du pétrole à partir de la mi-août. Les données du mois d’août ont plutôt conforté le récit, avec, dans la plupart des cas, de bons résultats en matière d’inflation sous-jacente, comme encore illustré mercredi par les détails du PCE américain.
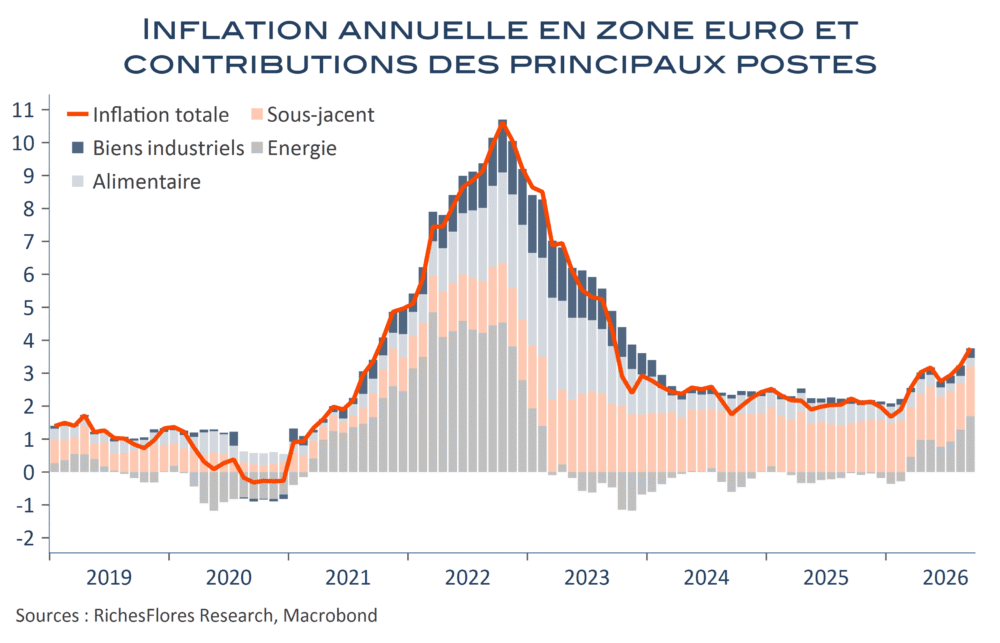
Les données préliminaires d’inflation du mois de septembre des principaux pays de la zone euro ont été les premières à mettre à mal cette perception en début de semaine. Les statistiques de ce matin pour l’ensemble de l’union monétaire le confirment avec une inflation de 3,8 %, 0,6 point de plus qu’en d’août et une légère accélération de l’inflation sous-jacente, de 2,4 % à 2,5 %. Les données du Japon publiées dans la nuit ne disent pas autre chose, avec cette fois une accélération de l’indice sous-jacent de la région de Tokyo de 1,4% à 2,9% entre août et septembre. Ca fait beaucoup pour un pays qui a réussi à maintenir son nflation énergétique en territoire négatif jusqu’en août…

Lire la suite


Vers 4 % d’inflation en zone euro dès septembre : pas de dilemme pour la BCE

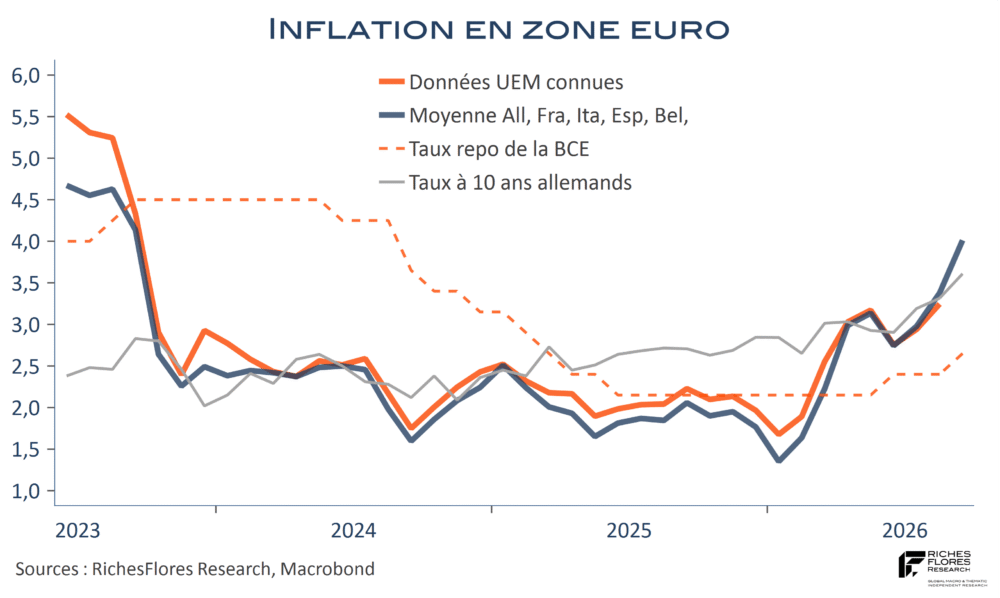
L’inflation allemande est ressortie à 3,3 % en septembre, après 2,9 % en août. La première économie de la zone euro s’en sort plutôt bien avec une hausse de son taux annuel d’inflation de moins de quatre dixièmes. Les autres ont été moins protégées : la France et l’Espagne, avec une hausse de 0,6 point, la Belgique et l’Italie avec des accélérations de 0,7 et 0,9 point respectivement. Autant dire que les choses vont vite. En moyenne, l’inflation des cinq pays de la zone euro dont les données ont été publiées, généralement un bon proxi de celle de l’union monétaire dans son ensemble, ressort à 4 % en septembre après 3,4 % en août (contre 3,3 % pour l’inflation effective).
Il est peu probable que la BCE prenne de tels résultats à la légère. Malgré les deux remontées de ses taux directeurs en juin et septembre, l’accélération de l’inflation produit l’effet inverse de celui recherché, à savoir, l’écrasement en territoire plus négatif encore de ses taux réels. Voilà qui n’est certainement pas du goût de la grande majorité des membres de la BCE, quoiqu’il en soit des évolutions des taux de financement à long terme, lesquels pourraient être également dépassés par l’inflation ce mois-ci, du moins s’agissant du Bund allemand.

Lire la suite

3 % d’inflation en France en septembre, ça promet de faire mal

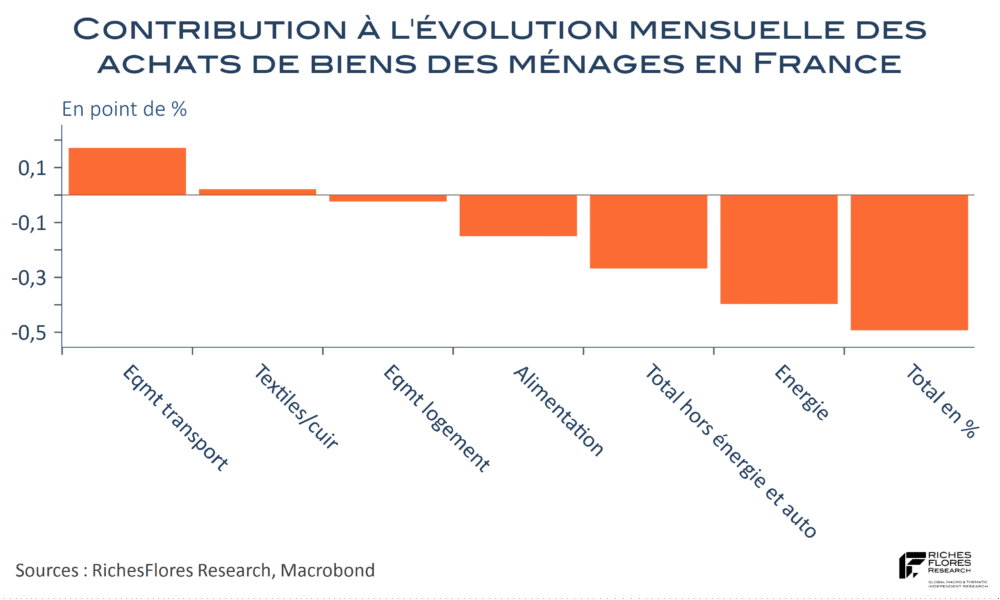
En août, les achats de biens des ménages français se sont contractés de 0,5 % en termes réels par rapport à juillet, soit l’équivalent de ce qu’ils avaient gagné de dernier mois. La forte baisse des dépenses énergétiques explique une bonne partie de ce résultat. Par ailleurs, bonne nouvelle relative, les ménages se sont équipés en automobiles, vraisemblablement en véhicules électriques dont les ventes ont atteint des records, ce qui témoigne tout à la fois d’une certaine réserve de consommation, d’un accès au crédit et de leur capacité d’adaptation à l’environnement en présence de flambée des coûts énergétiques.

Auront-ils ce même loisir en septembre, avec une inflation annuelle supérieure de six dixièmes à celle du mois d’août, de 3 % l’an selon les données nationales, ou encore 3,5 % selon les chiffres harmonisés ?

Lire la suite

PMI – la croissance à prix forts

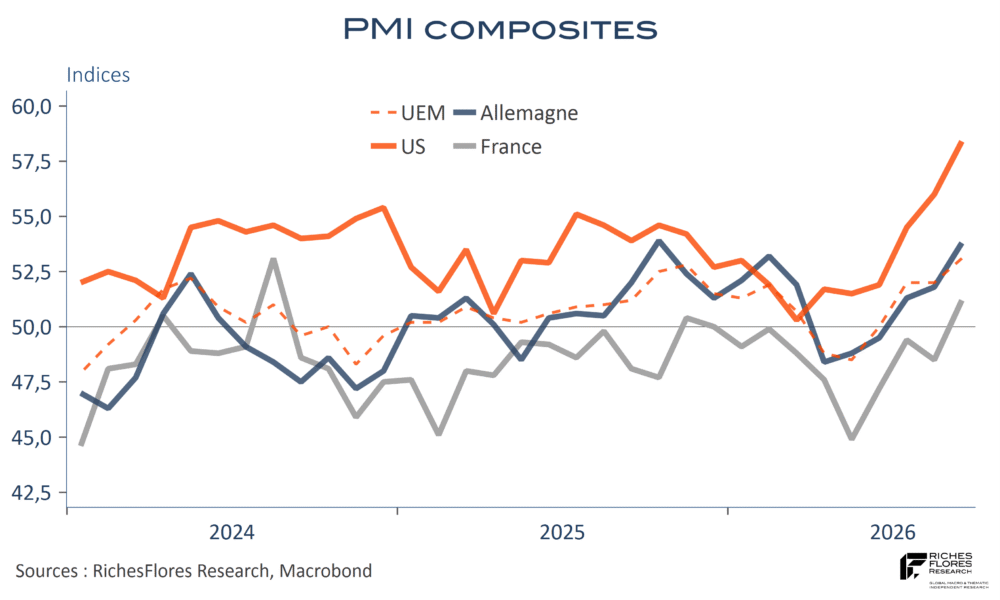
Les PMI du mois de septembre sont partout ressortis, France comprise, en nette amélioration. En zone euro, les fortes progressions du climat des affaires du tertiaire ont supplanté des indices plus mitigés en provenance de l’industrie. Le PMI composite est ressorti à 53,8 en Allemagne, son plus haut niveau depuis octobre de l’année dernière. La progression est encore plus nette en France, avec un rebond de 6,3 points depuis mai, quand bien même l’indice synthétique de 51,2 points, bien qu’à son plus haut niveau depuis août 2024, est très inférieur à l’allemand. Aux Etats-Unis, les retours en provenance de l’industrie comme des services sont plus spectaculaires, avec des hausses mensuelles de respectivement 3,1 et 2,2 points. L’ensemble est donc, a priori, de bon augure, à un gros détail près sur lequel les résultats convergent partout : un net regain des tensions inflationnistes, tant au niveau des prix des entrants, impactés par la hausse des carburants, des matériaux et des transports, qu’à celui des prix de vente.

Lire la suite…

Finalement, géopolitique oblige, K. Warsh désobéit… un peu. Sans doute trop peu

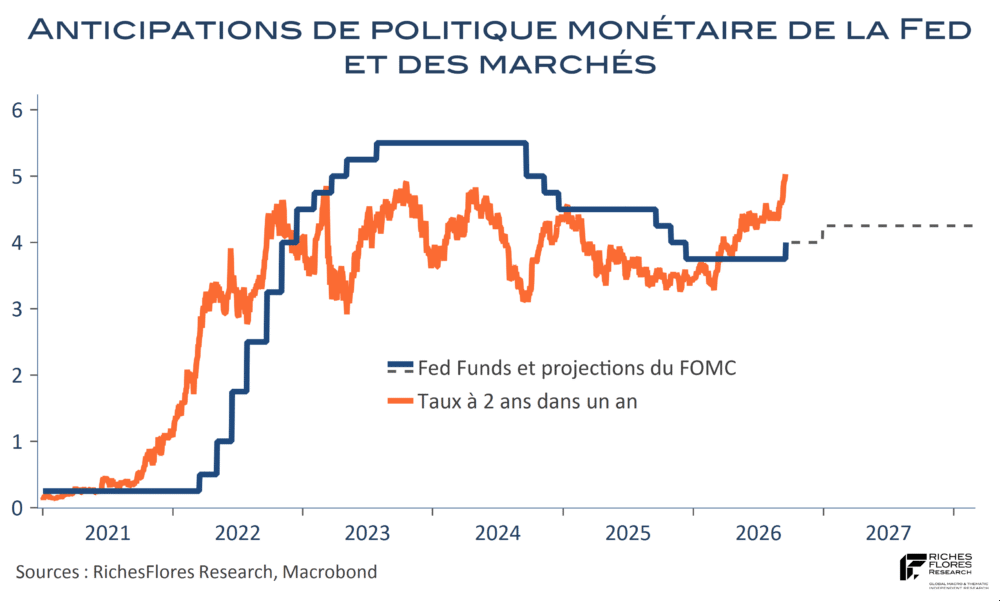
Lequel s’en mord les doigts ? L’histoire ne le précise pas, mais le désaveu est de taille. Qu’à cela ne tienne, après moulte tergiversations, la Fed a fait un premier pas vers la sagesse. Il était temps. Notons que ce n’est, à ce stade, qu’un tout petit pas : un quart de point de hausse des Fed Funds aujourd’hui, qui devrait être suivi d’un second d’ici la fin de l’année ; point barre. Portés entre 4 % et 4,25 % d’ici décembre, les Fed Funds conserveraient ce niveau tout au long de l’année prochaine, avant de refluer modestement pour retrouver en 2029 le niveau de 3,50 %-3,75 % auquel J. Powell les avait laissés.
Quelle que soit la détermination réaffirmée de K. Warsh de ramener l’inflation à son objectif, la Fed n’envisage pas de renverser la table. Selon son président, la trajectoire de l’inflation est conforme à l’analyse qu’il s’en faisait et aucun des membres du FOMC n’envisage que l’inflation PCE ne gagne plus d’un dixième de point entre son niveau du mois d’août (3,4 %) et la fin de l’année, avant de chuter d’un point et demi l’an prochain. Pourquoi donc, la décision de remonter les taux ? La raison géopolitique est évoquée à deux reprises au moins par le président de la Fed, lequel mentionne aussi la montée des tensions sur la partie longue de la courbe des taux.
S’il y a un changement notable dans les messages délivrés par le FOMC, c’est bien sur ces projections d’inflation qu’il se situe…

Lire la suite

En Chine, une nouvelle démonstration de l’échec du tout technologique ?

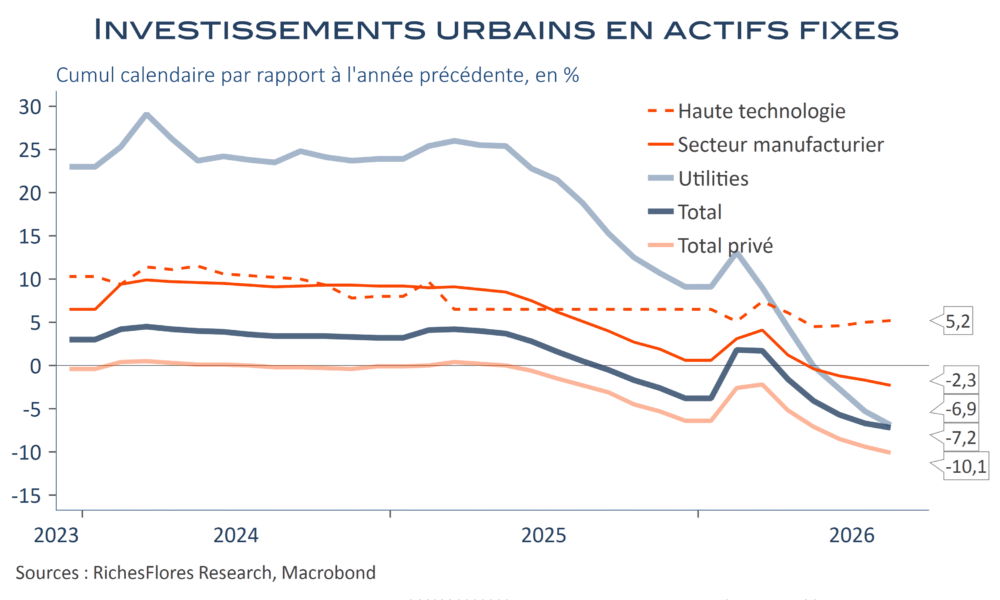
Les données chinoises du mois d’août sont, une nouvelle fois, de piètre qualité. Sauf, la croissance annuelle de la valeur ajoutée industrielle, en légère accélération en valeur, de 4,5 % à 5,2 % grâce à la hausse des prix, les statistiques pointent toutes vers une aggravation de la conjoncture, que souligne notamment l’anémie de la demande domestique : la croissance des ventes au détail s’est de nouveau affaiblie, en effet, à 0,4 % l’an inflation comprise, après 0,6 %, et celle des investissements en actifs fixes marque sa plus forte chute hors période covid, de 7,2 % dont 10,1 % pour le seul secteur privé. Outre l’aggravation persistante de la situation immobilière, les dépenses d’investissement manufacturier continuent de se rétrécir et celles dans les utilities, particulièrement soutenues jusque l’an dernier, ont disparu du paysage. Seuls restent donc les investissements dans la haute technologie, en progression de plus de 5 % l’an, dont la dynamique – du reste toute relative par rapport à ce que sait délivrer l’économie chinoise- est sans effet sur les autres pans de l’activité. Loin d’être la seule dans ce cas, la Chine serait-elle une sorte de laboratoire pour nombre d’économies aux caractéristiques comparables ? La question est de moins en moins contournable.

Lire la suite…