You need to be logged in to view this content. Veuillez Log In. Not a Member? Nous Rejoindre
Archives par catégories : Japon
BMG mai 2026 – L’inflation s’emballe
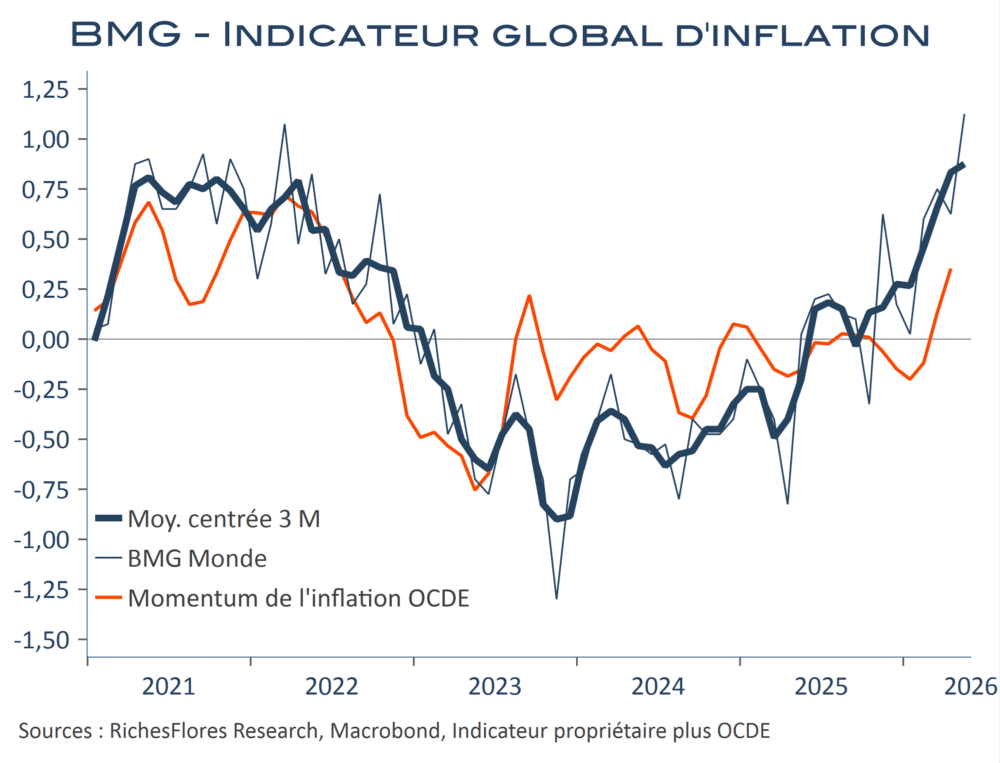
Le momentum de l’inflation s’emballe, en effet, avec un indicateur à son plus haut niveau depuis début 2022, quand, sur le front de l’activité, le soutien en provenance des capex s’érode. En mai, le momentum du commerce international est le seul à conserver un rythme légèrement positif.
Les banques centrales encore en stand-by mais pour combien de temps ?
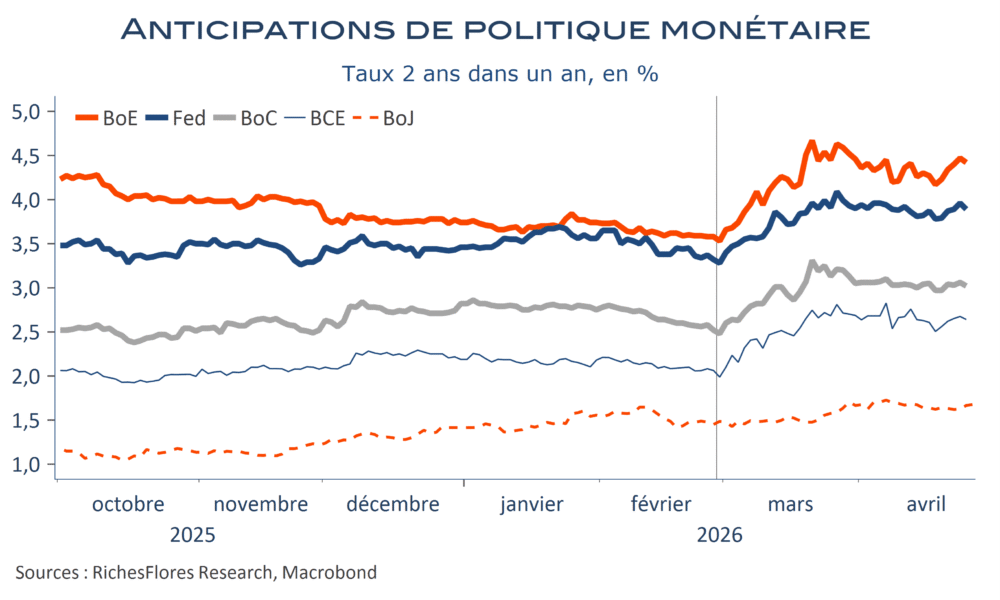
Le bal des réunions de banques centrales débute ce mardi avec la BoJ et se terminera jeudi avec la BCE et, entre temps, les comités de politique monétaire au Canada, Brésil, Etats-Unis et Royaume-Uni. Autant dire que le programme est chargé, potentiellement source de rebondissements dans un contexte d’extrême incertitude quant aux développements du conflit en Iran et de ses retombées sur l’activité et l’inflation mondiales. Néanmoins, comme la plupart des observateurs, les banquiers centraux sont encore dans l’expectative, sans raison particulière de se précipiter à changer de posture. Si l’inflation énergétique s’est, partout, sensiblement accélérée en mars, les données sous-jacentes ont, le plus souvent, poursuivi leur détente. Les anticipations d’inflation ont, par ailleurs, peu évolué. En forte hausse à horizon proche, elles sont restées relativement stables à plus long terme. Pas de panique, donc, et probablement pas de décision intempestive de remontée des taux directeurs. C’est dans leur communication sur la perception des risques que pourrait résider l’essentiel du message des banques centrales cette semaine. Mais, là encore, le manque d’informations à ce stade disponibles plaide plutôt en faveur de postures très réservées, exception, peut-être de la BOJ et de la BoE. Viendra pourtant un moment où cette prudence pourrait jouer contre elles. C’est de la partie longue de la courbe que pourrait venir l’avertissement…
Normalisation de l’inflation au Japon
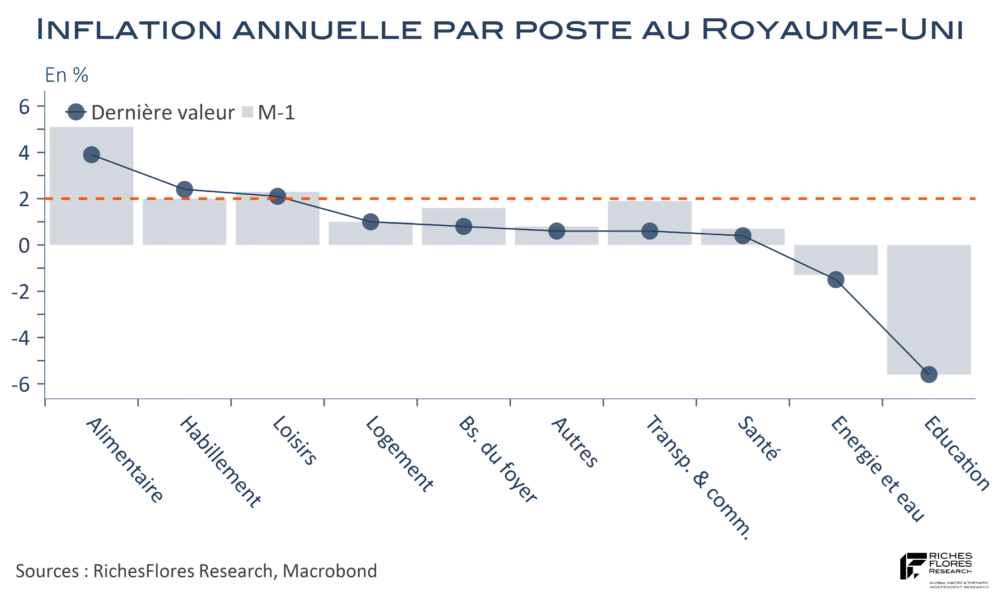
L’inflation nippone a baissé à 1,5 % en janvier, un rythme inférieur de six dixièmes à celui du mois de décembre. Le pays suit donc la tendance globale, avec une dissipation très nette des tensions sur la plupart des composantes de prix à la consommation. Hors l’alimentation, il ne reste plus grand-chose, en effet, pour redouter l’entretien de phénomènes inflationnistes persistants.
Le pays ne donne pas, pour autant, de signes de risques d’un retour de la déflation.
Un pays vieux, comme le Japon, peut-il prétendre à des politiques de relance ?
C’est, entre autres interrogations, la question que posent les développements récents au pays du Soleil Levant, bien avant, d’ailleurs, l’arrivée de Mme Sanae Takaichi à sa tête à l’automne dernier. La crise démographique de ces vingt dernières années a fait sombrer le pays dans un état de déflation chronique et de surendettement vertigineux qui semblaient avoir tracé son sort vers un rétrécissement inéluctable de sa puissance et de son influence économique. La BoJ, acteur essentiel du maintien de l’équilibre financier face à ces difficultés, finirait par ravaler l’énorme stock d’actifs accumulé à son bilan sans que le reste du monde ait à s’en préoccuper, voire, y trouve, à terme, de quoi s’en inspirer, comme ce fut le cas des pratiques quantitatives qu’elle était la première à avoir initiées avant 2008.
Sauf, qu’aucun dirigeant ne peut se résoudre à un tel état de fait, surtout quand le PIB de son pays a occupé jusqu’en 2010 le deuxième rang mondial, derrière les Etats-Unis, avant d’être doublé par la Chine la même année, de se voir rattrapé par l’Allemagne en 2022 et, finalement, par l’Inde en 2024. En 2012, le premier ministre Abe avait déjà tenté d’inverser cette trajectoire toute tracée, sans succès. Perçue comme la dernière chance de redresser la barre, son échec a paralysé l’initiative politique, les Japonais se contentant de ce qu’il leur restait : un PIB par tête encore très honorable, au troisième rang mondial, contrepartie de la perte de cinq millions de ses habitants depuis 2010, lorsque sa population culminait à 128 millions de personnes.
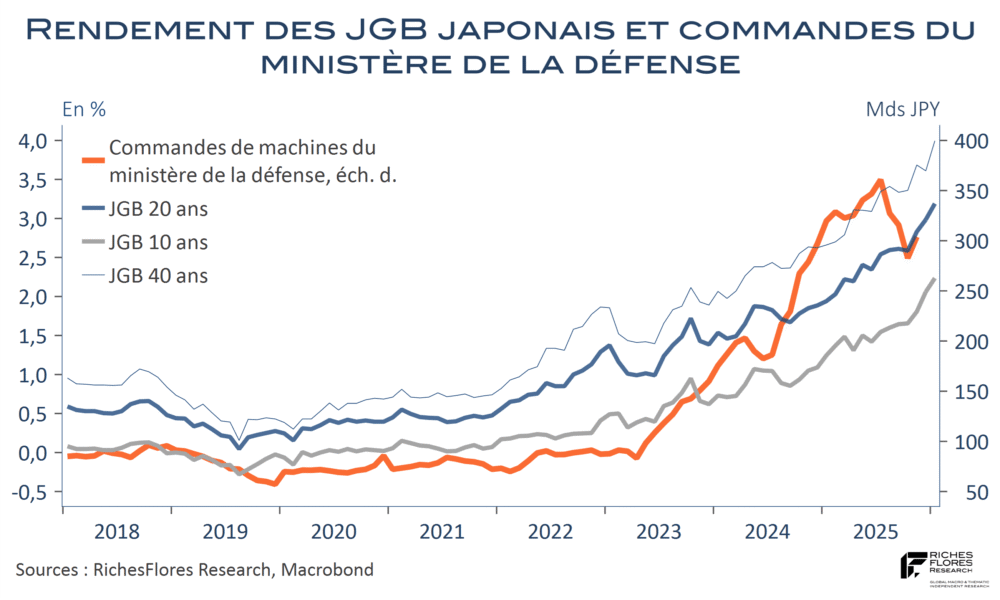
Entretemps, le covid, l’inflation qui s’en est suivie et les développements géopolitiques ont, néanmoins, réveillé la classe politique japonaise, à la faveur d’un redéploiement d’ampleur de la défense nationale et d’un regain d’ambition qu’incarne l’élection de Mme Sanae Takaichi à la tête du pays, laquelle sur le modèle de D. Trump et des recettes de la même veine, promet de redonner au Pays du Soleil Levant son rang passé. La nouvelle première ministre a-t-elle des chances de réussir, à quel coût pour le Japon et le reste du monde ?
La BoJ, à son rythme
Dans un monde où 24 heures suffisent à faire ou défaire les grands équilibres mondiaux, l’extrême gradualisme de la BoJ ne cesse de surprendre. Après une troisième remontée de ses taux directeurs, à 0,75 %, en décembre, le statu quo n’a surpris personne cette semaine. M. Ueda finira sans doute par évoluer, du moins est-ce le message que renvoie la révision à la hausse des prévisions de croissance et d’inflation sous-jacente mais rien ne se passera de fait avant, au mieux, son prochain meeting, c’est-à-dire avant les élections convoquées par la première ministre, S. Takaichi, pour le 8 février. Les résultats de ce scrutin repousseront-ils une nouvelle fois sa décision ? Le cas de figure n’est pas totalement impossible. En attendant, le yen s’effrite davantage et les taux de financement campent sur leurs records dans un contexte d’extrême nervosité face aux promesses de Mme Sanae Takaichi de renverser la table avec une politique expansionniste au coût exorbitant pour les finances publiques. Les chefs d’entreprises trouvent leur compte dans ces développements, à en juger par l’envolée des PMI, manufacturier avant tout, en progression de 2,8 points entre novembre et janvier, à 51,5 ce mois-ci, de quoi permettre au Nikkei de se maintenir à deux doigts de ses records de la semaine dernière malgré la dissolution du Parlement depuis ce matin, en vue de la préparation, au pas de course, des élections du 8 février. Entre Ueda et Takaichi, c’est un peu le lièvre et la tortue…

Le PIB japonais, objet de crispations entre la BoJ et le gouvernement fait chuter le yen
Rien de tel qu’une contraction du PIB pour renforcer la rhétorique de la nouvelle première ministre japonaise et mettre plus en porte-à-faux la BoJ sur son intention de poursuivre la normalisation du niveau de ses taux directeurs. Après une progression de 0,6 % au printemps, l’activité s’est contractée de 0,4 % au troisième trimestre au Japon, une occasion d’enfoncer le clou pour Mme S. Takaichi, en faveur du plan de relance en préparation et d’une opposition plus farouche à toute hausse des taux directeurs que la BoJ s’apprêtait à décider en décembre. Avec un déflateur du PIB en hausse annuelle de 2,8 %, la posture toujours très accommodante de la BoJ pose d’autant plus question que la politique budgétaire a pris un tour résolument expansionniste avec l’arrivée au pouvoir de la nouvelle première ministre. Dans un tel contexte, la perspective de maintien de taux directeurs à 0,5 % attise les pressions à la baisse du yen dont le taux de change a de nouveau faibli contre le dollar ce matin, pour se rapprocher de ses points bas de l’année dernière, à 145,7 yen pour un dollar. Mme Takaichi, dont l’objectif est bel et bien d’affaiblir ce dernier, n’y verra pas d’inconvénient, au risque de devoir payer cette préférence par des taux de financement de plus en plus exorbitants au vu du haut niveau d’endettement public du pays. Les conditions ne semblent décidément pas en place pour une stabilisation du yen et des rendements des JGB, qui affectent, par ailleurs, la compétitivité européenne et menacent le reste du monde d’une raréfaction des sources de financements japonais.

Le Japon remporte le prix de l’inflation la plus forte du monde développé en avril
Comme le laissaient entendre les données de la région de Tokyo, avril est resté caractérisé par une inflation élevée au Japon, de 3,6 %, comme en mars, malgré une hausse des prix limitée, de seulement 0,1 % d’un mois sur l’autre. Cela fait maintenant un semestre que le Japon, naguère en déflation chronique, affiche la plus forte inflation des grands pays développés.
Enflés par le doublement des prix du riz sur un an, les prix des aliments transformés ont dopé l’inflation hors produits frais, considérée comme la principale mesure « sous-jacente » par la banque centrale. Celle-ci a atteint 3,5 %, son plus haut niveau depuis janvier 2023. Suffisant pour que la BoJ renoue avec ses hausses de taux directeurs ? Pas si simple malgré les tensions renouvelées sur les taux à très long terme du pays. Une fois l’intégralité de l’alimentation et de l’énergie, retranchée, les hausses de prix restent contenues, de 1,6 % seulement au cours des douze derniers mois. La BoJ peut-elle encore se réfugier derrière ces chiffres ? Le jeu semble de plus en plus périlleux.

You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre