3 % d’inflation en France en septembre, ça promet de faire mal

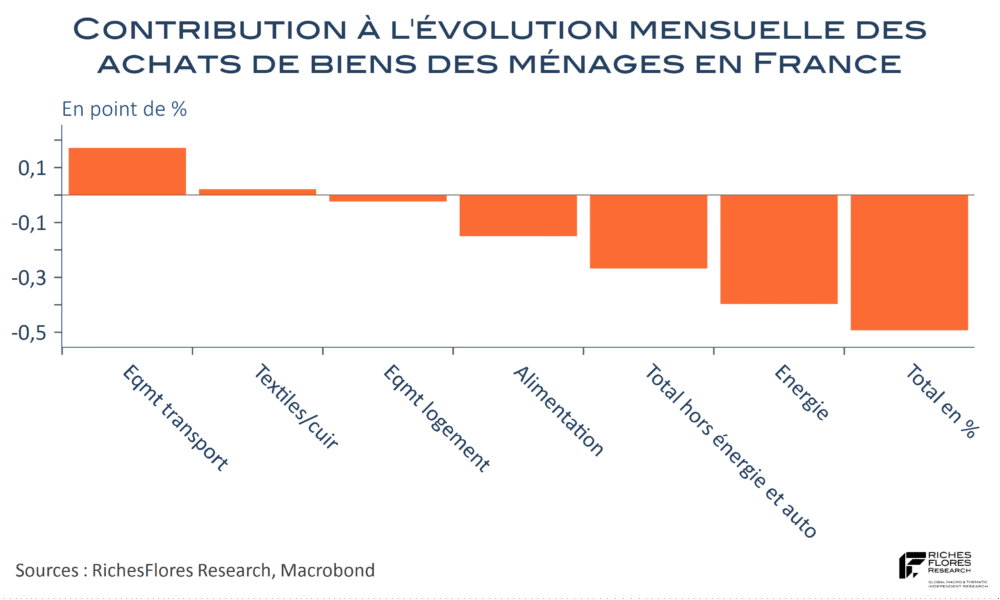
En août, les achats de biens des ménages français se sont contractés de 0,5 % en termes réels par rapport à juillet, soit l’équivalent de ce qu’ils avaient gagné de dernier mois. La forte baisse des dépenses énergétiques explique une bonne partie de ce résultat. Par ailleurs, bonne nouvelle relative, les ménages se sont équipés en automobiles, vraisemblablement en véhicules électriques dont les ventes ont atteint des records, ce qui témoigne tout à la fois d’une certaine réserve de consommation, d’un accès au crédit et de leur capacité d’adaptation à l’environnement en présence de flambée des coûts énergétiques.

Auront-ils ce même loisir en septembre, avec une inflation annuelle supérieure de six dixièmes à celle du mois d’août, de 3 % l’an selon les données nationales, ou encore 3,5 % selon les chiffres harmonisés ?

Lire la suite

De la mathématique budgétaire à la possibilité d’un budget de réconciliation

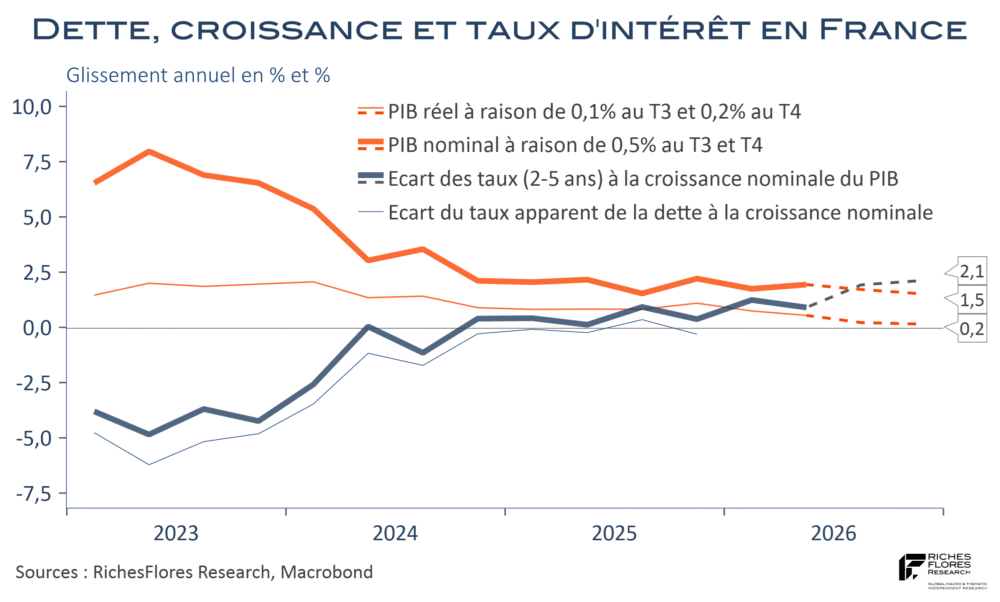
La préparation du budget 2027 promet une nouvelle situation de crise politique et de paralysie économique dont on ne peut que redouter les coûts une économie française déjà lourdement pénalisée par la crise de l’an dernier, l’envolée des prix de l’énergie et la remontée des taux d’intérêt. Si le niveau d’endettement de la France est surmontable, comparable à celui de bien d’autres pays, il impose, néanmoins, le respect d’un certain nombre de conditions pour que les investisseurs continuent à le voir comme tel et n’exigent pas des primes de risques plus confiscatoires dans un environnement de remontée généralisée des taux d’intérêt. Ces conditions sont connues, elles se résument en deux formulations successives :
1- le maintien des taux de financement à un niveau inférieur au taux de croissance du PIB nominal.
2- La capacité à compenser un éventuel écart entre ces deux variables par un excédent primaire équivalent, pour éviter une hausse du taux d’endettement.
La France ne remplit, en l’état, aucune de ces conditions. Sa croissance économique ne devrait pas excéder 0,5 % en moyenne cette année et la terminera, au mieux, à peine au-dessus de zéro par rapport à la fin 2025. Si la hausse des prix du PIB peut sauver une partie de la mise, elle ne permettra probablement pas une croissance nominale de plus de 1,5 % l’an en fin d’année, soit un niveau nettement inférieur à celui des taux d’intérêt auxquels se finance l’État français, de quelque échéance que ce soit. La moyenne des taux à 2 et 5 ans, qui permet d’approcher au mieux le coût de la charge effective de la dette de ces deux dernières années, est aujourd’hui de 3,64 %. Dans l’hypothèse où la BCE relèverait ses taux directeurs une nouvelle fois d’ici décembre, cette moyenne s’élèverait d’autant et l’écart des taux à la croissance nominale du PIB enflerait alors dans la région de 2,40 %. Corrigé du biais de 0,6 point de nos estimations avec le taux apparent effectif de la charge d’intérêts, l’effort à consentir pour stabiliser la dette serait encore de 1,8 %, l’équivalent de 54 à 55 mds du dernier PIB courant connu… On connaît ce chiffre, c’est le montant des économies recherchées par Matignon, non pas pour revenir à un excédent primaire mais juste pour éviter d’en creuser le déficit, proche de 3 % cette année. L’objectif du Premier ministre n’est donc pas sorti du chapeau et l’on comprend comment cette approche conduit à chercher les solutions du seul côté des économies.

Reste que cette approche omet une composante essentielle de l’équation budgétaire : celle de la croissance, qui conditionne, à bien des égards, les marges de manœuvre et les chances de réussite des politiques d’ajustement budgétaire. C’est de ce côté qu’une réflexion sur une meilleure utilisation de la manne nucléaire française semble particulièrement intéressante.
Lire la suite…
Bol d’air pour l’industrie française : aéronautique et désépargne

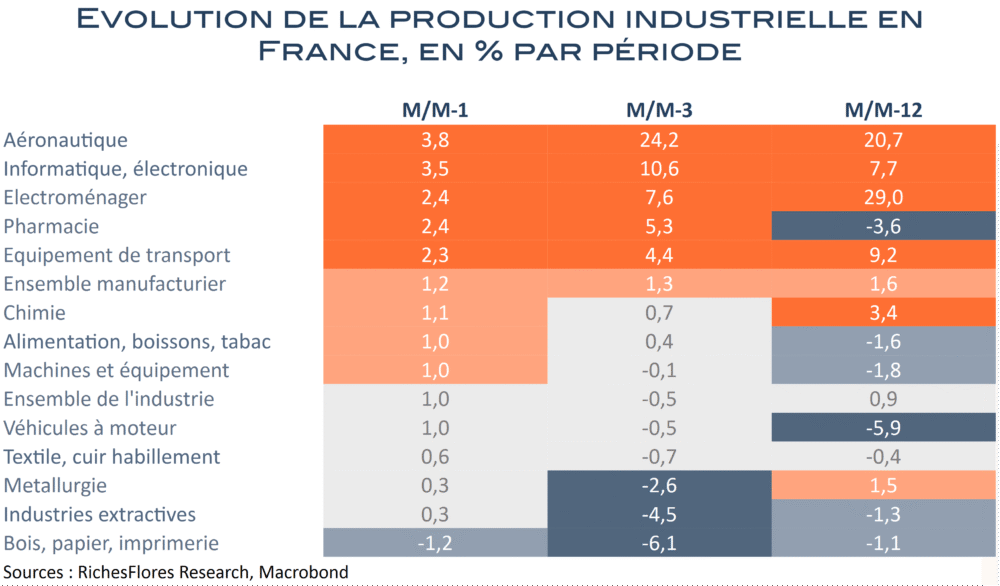
Avec une progression de 1,2 %, la production manufacturière française a signé en mars sa meilleure performance mensuelle depuis le mois de juin de l’année dernière. Principalement portée par un rebond de 3,8 % de l’industrie aéronautique et la bonne tenue renouvelée de la filière électronique, l’activité manufacturière a aussi profité d’une embellie généralisée, électroménager, pharmacie et équipement de transport en tête, chacun en progression de plus de 2 % en mars et le plus souvent de plus de 5 % au cours des trois premiers mois de l’année. Voilà qui tranche avec les données préliminaires trimestrielles du produit intérieur brut, qui avaient fait ressortir une croissance zéro pour l’ensemble de l’économie et de moins de 0,2 % pour la seule valeur ajoutée industrielle, et pourrait accroître les chances d’une révision à la hausse de cette première estimation du PIB français.

Lire la suite

Le juste prix du rattrapage du CAC 40 dépasserait allègrement les 9000 points

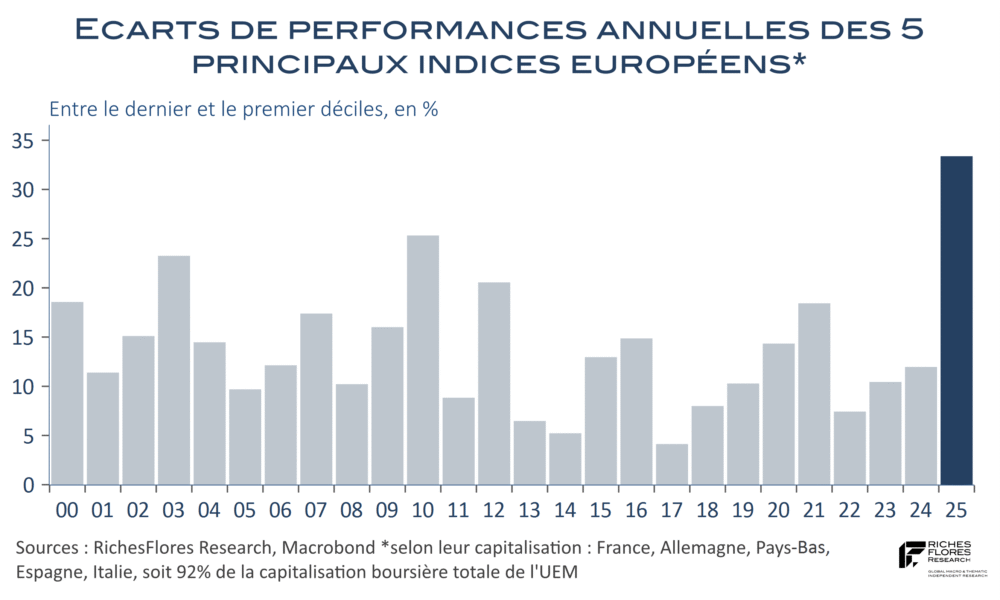
2025, année de surperformance quasi-inédite des valeurs européennes par rapport aux américaines, s’est aussi caractérisée par une dispersion hors norme des plus grands indices de la zone euro, de deux à trois fois supérieure à celle observée en moyenne au cours du quart de siècle écoulé.

La surperformance exceptionnelle de l’indice espagnol comparée aux indices français et néerlandais explique en grande partie ce résultat. En 2025, l’IBEX s’est adjugé une envolée de 49 %, deuxième plus forte hausse après le Kospi sud-coréen des principaux indices mondiaux. Le MIB italien a, quant à lui, terminé l’année dernière sur une progression de 32 %, très loin devant les 8 % et 10 % de hausses respectives de l’AEX néerlandais et du CAC 40, voire des 20 % du Dax. La structure très concentrée de l’AEX sur des segments peu porteurs l’an dernier et la crise politique française expliquent dans une très large mesure ces écarts avec les pays du sud de l’Europe portés par l’écrasement des spreads de taux d’intérêt avec l’Allemagne et, dans le cas espagnol, des résultats économiques très supérieurs au reste de l’UEM.

Lire la suite…

L’inflation décroche en Allemagne et baisse à 0,7 % en France. La BCE peut-elle réagir ?

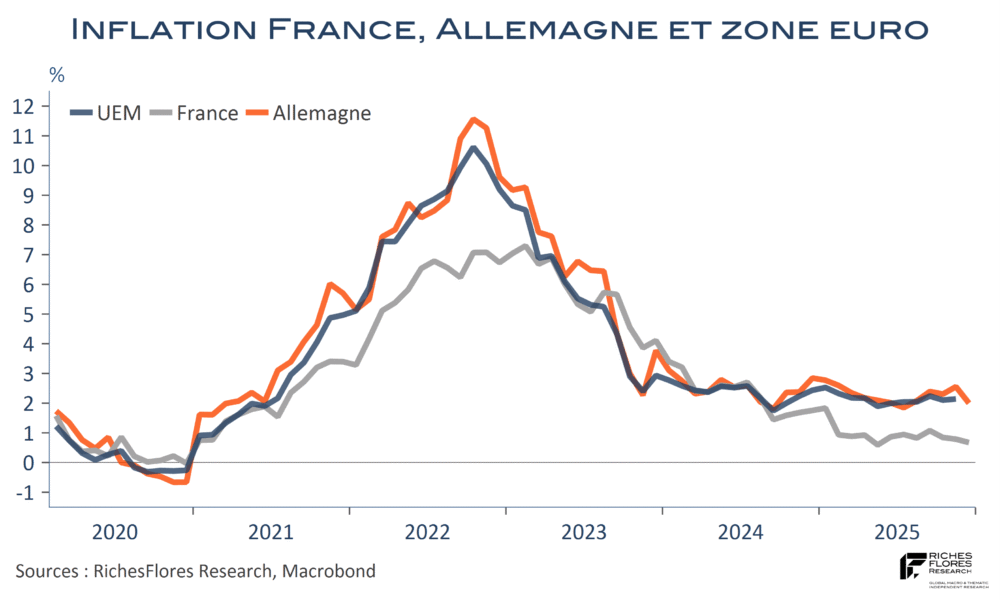
Les retours en provenance des enquêtes avaient signalé de moindres tensions inflationnistes ces derniers temps en Allemagne. Les données préliminaires du mois de décembre vont au-delà des espoirs avec une chute de six dixièmes du taux d’inflation harmonisé de la première économie de l’union monétaire, de 2,6 % à 2 % entre novembre et décembre. Avec une inflation toujours plus faible en France, publiée plus tôt ce matin en repli, de 0,8 % en novembre à 0,7 % en fin d’année, la BCE finira-t-elle par reconsidérer sa posture ? Les appels en ce sens se sont multipliés parmi les économistes ces derniers temps et le contexte international en présence justifierait, à plus d’un titre, une inflexion de la politique monétaire. Avec des taux directeurs à 2 %, passer ce cap signifierait que la BCE soit prête à envisager d’aller potentiellement beaucoup plus loin courant 2026, une fois J. Powell, vraisemblablement, remplacé par un acteur beaucoup plus laxiste. La BCE mettra, sans doute, au mieux, du temps avant de passer ce cap.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

France-Allemagne, l’écart industriel se creuse davantage

En hausse de 1,9 % en septembre, la production manufacturière allemande offre quelques signes d’amélioration ce matin. A ce stade, néanmoins, ces résultats sont loin de compenser les pertes récentes, en particulier celle du mois d’août au cours duquel l’activité manufacturière s’était contractée de 4,7 %. Les commandes, bien que stabilisées, ne promettent pas, non plus, de reprise imminente de la production, laissant place à un diagnostic toujours très mitigé sur les perspectives industrielles Outre-Rhin. Le contraste avec les retours en provenance de l’Hexagone sont de fait saisissants. En septembre, la production manufacturière française s’est, en effet, améliorée de 0,9 %, ce qui, malgré sa contraction du mois précédent, porte à 2,4 % sa hausse en trois mois…

Lire la suite…

L’industrie française frémit, les services et la construction s’engluent… un bilan mitigé

L’indicateur INSEE de confiance dans l’industrie est remonté au-dessus de sa moyenne de long terme, à 101 points ce mois-ci, son plus haut niveau depuis mars 2024, grâce à une nette amélioration des carnets de commandes des secteurs les plus exposés au programme de relance militaire. Déjà notable le mois dernier, la hausse des perspectives de production prend, par ailleurs, plus d’envergure, entraînant dans son sillage la plupart des secteurs industriels d’importance, de l’auto aux autres industries de transport, dont l’aéronautique, les biens d’équipement, la chimie et le papier. L’ensemble est incontestablement plus convaincant d’une amélioration du climat des affaires industriel en France.


Lire la suite…

L’industrie française frémit, les services et la construction s’engluent… un bilan mitigé

L’indicateur INSEE de confiance dans l’industrie est remonté au dessus de sa moyenne de long terme, à 101 points ce mois-ci, son plus haut niveau depuis mars 2024, grâce à une nette amélioration des carnets de commandes des secteurs les plus exposés au programme de relance militaire. Déjà notable le mois dernier, la hausse des perspectives de production prend, par ailleurs, plus d’envergure, entraînant dans son sillage la plupart des secteurs industriels d’importance, de l’auto aux autres industries de transport, dont l’aéronautique, les biens d’équipement, la chimie et le papier. L’ensemble est incontestablement plus convaincant d’une amélioration du climat des affaires industriel en France.

A contrario, la contruction et les services sont un peu plus à la peine. Sans doute plus sensibles à la détérioration du contexte politique, ces activités fléchissent, avec de franches détériorations dans la plupart des segments des services…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre