1 % de croissance en 2027, avec quel multiplicateur le gouvernement travaille-t-il ?

Si l’alchimie budgétaire passe souvent pour impénétrable, il est des questions économiques élémentaires auxquelles on ne peut se soustraire : comment envisager une croissance de 1 % pour une économie à laquelle on entend imposer un effort budgétaire équivalant à 1,8 % de son PIB ? À supposer que ce dernier se traduise par une contraction d’autant de la demande, avec un multiplicateur budgétaire égal à l’unité, il faudrait, pour afficher un scénario de croissance de 1 %, que celle-ci ait initialement été envisagée à 2,8 %. Si, tel n’est pas le cas, mais que la prévision initiale était plutôt de 1 %, confisquer 1,8 % ne devrait-il pas revenir à faire baisser la prévision dans la région de  0,8 % ? On l’aura compris, cette manière de poser le problème n’est pas de proposer une estimation juste mais vise à adresser une question essentielle : celle du coût immédiat de la consolidation budgétaire effectivement intégré dans le scénario du gouvernement.

Les économistes travaillent le plus souvent avec un multiplicateur de 0,5, selon lequel un effort de 1,8 % du PIB aurait un impact négatif moitié moindre sur la croissance relativement au scénario de base, dans le cas présent, donc, de 0,9 %. On se souvient néanmoins du mea culpa d’Olivier Blanchard et de Daniel Leigh qui, dans leurs travaux du FMI de 2013, montraient que les prévisions de croissance réalisées pendant la crise européenne avaient systématiquement sous-estimé les effets négatifs des consolidations budgétaires. Les auteurs concluaient, alors, que les multiplicateurs avaient probablement été sensiblement supérieurs à 1 au début de la crise, au lieu de l’hypothèse moyenne de 0,5 sur laquelle reposaient les prévisions.

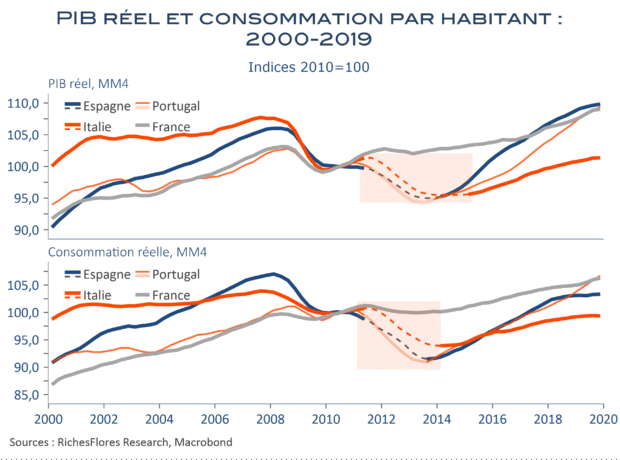
Les résultats de cette erreur ont été désastreux, marqués par une crise économique sans précédent pour les pays concernés et l’amplification d’une spirale de la dette qui s’en est suivie. Le PIB par tête de l’Italie s’est contracté de 5 % entre 2011 et 2013, celui de l’Espagne ou du Portugal de 5,5 % mais, dans chacun de ces pays, la consommation des ménages s’est effondrée de quasiment le double.

Alors, à combien pourrait s’élever le multiplicateur d’une économie simultanément confrontée à un choc énergétique exceptionnel, à une crise du logement sans précédent, peut-être bientôt immobilière, et à des pertes de pouvoir d’achat historiques, avant même l’entrée en vigueur de la cure promise : 0,5, 1 ou davantage, hypothèse synonyme d’aggravation de la situation budgétaire plutôt que l’inverse ? Les marchés semblent avoir répondu jeudi, avec une nouvelle embardée des taux de l’OAT.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

France-Allemagne, l’écart industriel se creuse davantage

En hausse de 1,9 % en septembre, la production manufacturière allemande offre quelques signes d’amélioration ce matin. A ce stade, néanmoins, ces résultats sont loin de compenser les pertes récentes, en particulier celle du mois d’août au cours duquel l’activité manufacturière s’était contractée de 4,7 %. Les commandes, bien que stabilisées, ne promettent pas, non plus, de reprise imminente de la production, laissant place à un diagnostic toujours très mitigé sur les perspectives industrielles Outre-Rhin. Le contraste avec les retours en provenance de l’Hexagone sont de fait saisissants. En septembre, la production manufacturière française s’est, en effet, améliorée de 0,9 %, ce qui, malgré sa contraction du mois précédent, porte à 2,4 % sa hausse en trois mois…

Lire la suite…

L’industrie française frémit, les services et la construction s’engluent… un bilan mitigé

L’indicateur INSEE de confiance dans l’industrie est remonté au dessus de sa moyenne de long terme, à 101 points ce mois-ci, son plus haut niveau depuis mars 2024, grâce à une nette amélioration des carnets de commandes des secteurs les plus exposés au programme de relance militaire. Déjà notable le mois dernier, la hausse des perspectives de production prend, par ailleurs, plus d’envergure, entraînant dans son sillage la plupart des secteurs industriels d’importance, de l’auto aux autres industries de transport, dont l’aéronautique, les biens d’équipement, la chimie et le papier. L’ensemble est incontestablement plus convaincant d’une amélioration du climat des affaires industriel en France.

A contrario, la contruction et les services sont un peu plus à la peine. Sans doute plus sensibles à la détérioration du contexte politique, ces activités fléchissent, avec de franches détériorations dans la plupart des segments des services…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’automobile fait des ravages dans l’industrie française

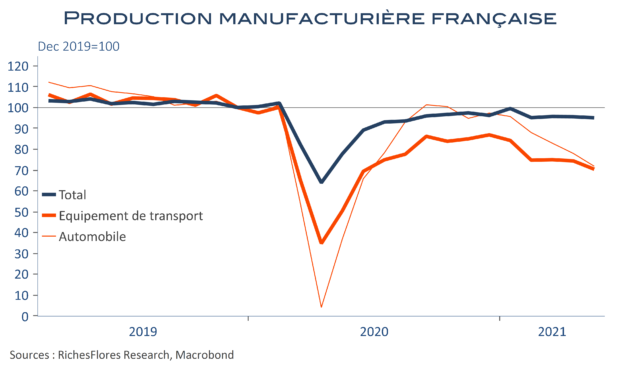
ça commence à faire beaucoup ! La production industrielle française a reculé de 0,3 %, en mai, à raison de 0,5 % pour sa composante manufacturière. Par rapport à décembre 2019, le retard de celle-ci est encore de 5 %. Force est de constater que si le moral des industriels français caracole les résultats ne sont pas au rendez-vous malgré l’allègement des contraintes sanitaires ; une dichotomie qui colle de moins en moins avec le scénario de reprise envisagé. La responsabilité du secteur automobile, et plus largement du transport, est indéniable. En partie explicable par les pénuries de puces électroniques, elle ne semble pas devoir s’estomper sous peu à en juger par la médiocrité des indicateurs avancés de production et, plus encore, d’achat. Avec plus de 13 % de la production nationale, le secteur des transports constitue, en France comme ailleurs, une épine de plus en plus embarrassante à la reprise industrielle.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie a résisté au 2ème confinement de novembre, pas la consommation…

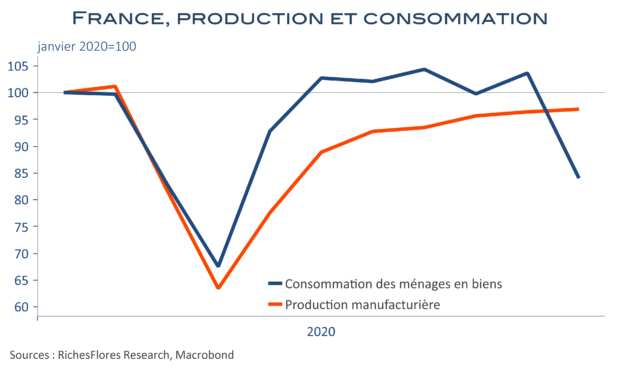
Les indicateurs français et allemands illustrent une rare dichotomie entre les tendances respectives de l’activité industrielle et celles de la consommation. Dans la lignée des indicateurs de commandes et de climat des affaires, plutôt cléments voire bons, la production manufacturière a cru de 1,2 % en novembre outre-Rhin et de 0,5 % dans l’Hexagone, quoique dans ce dernier cas les énergies aient fait reculer la production totale de 0,9 %. Premier enseignement, donc, le confinement a eu jusqu’à présent des effets limités sur l’industrie. Le constat n’est pas le même du côté des consommateurs. En France, les achats de biens des ménages ont chuté de 19 %, une contraction d’ampleur comparable à celles observées en mars puis en avril. En Allemagne, où les mesures de restriction ont été moindres, les consommateurs se sont rués sur les achats de biens pour profiter des dernières semaines de TVA à taux réduit. Les lendemains risquent fort de déchanter néanmoins avec le retour du taux normal de TVA en janvier et le durcissement des mesures de distanciation. En somme, il faudrait un miracle pour que la production parvienne à maintenir le cap positif de cet automne en ce début d’année.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Climat des affaires INSEE : rebond partiel et très inégal en décembre

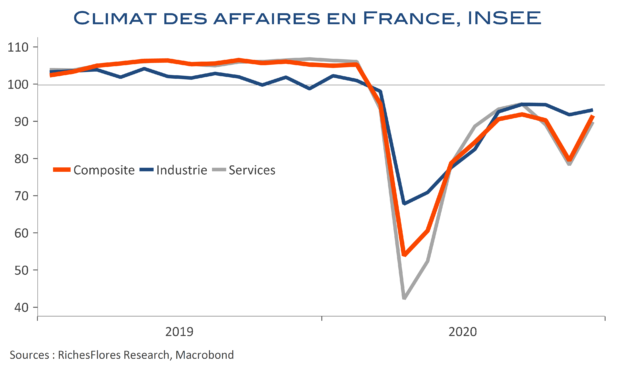
L’indicateur INSEE de climat des affaires pour la France conclut l’année sur une note contrastée. Porté par l’assouplissement des restrictions sanitaires, qui a entrainé un regain d’optimisme sur les perspectives d’activité dans la plupart des secteurs, l’indicateur composite s’établit à 91 après 79. Il s’agit d’un de ses meilleurs niveaux depuis le début de la crise, sans commune mesure avec ceux enregistrés lors de la première vague d’épidémie. Sur ce front, les nouvelles sont donc plutôt bonnes. Reste que l’indicateur est toujours inférieur de 9 points à sa moyenne de long terme, quand, par ailleurs, des secteurs-clés de l’activité et de l’emploi font toujours preuve d’un climat des affaires extrêmement bas malgré le fait que de nombreuses entreprises, dont les portes sont fermées, ne participent pas à ces enquêtes.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Sans surprise, le risque de récession repointe son nez en France

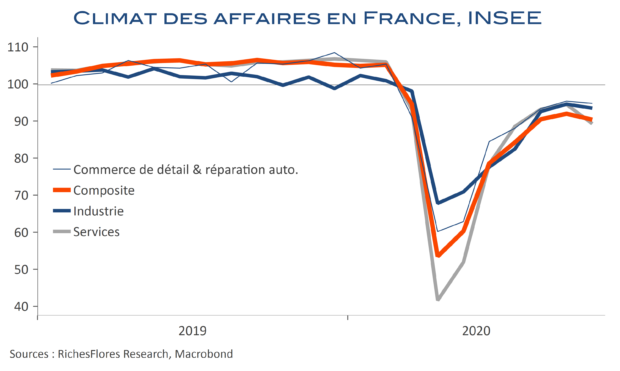
Après s’être lentement repris, sans toutefois retrouver sa moyenne de long terme, le climat des affaires français retombe en octobre. L’indicateur composite de l’INSEE perd deux points, pour revenir à 90, son niveau du mois d’août. Particulièrement impactés par les nouvelles restrictions liées au retour de l’épidémie, les services expliquent une bonne part de ce recul. La situation n’est guère encourageante cependant dans l’industrie dans laquelle la reprise des secteurs-clés marque clairement le pas.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation UEM : fort repli généralisé en décembre

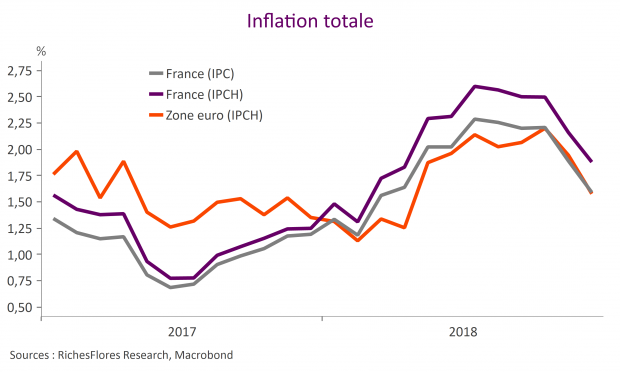
En ligne avec nos prévisions, l’inflation en zone euro s’est stabilisée sur le mois de décembre mais a fortement ralenti a 1,6 % en glissement annuel, après 1,9 % et 2,2 % à son point le plus haut de l’année en octobre. L’inflation sous-jacente, en hausse de 0,5 % sur le mois, est restée stable à 1 % en glissement annuel. En moyenne pour l’ensemble de l’année 2018, l’inflation de l’UEM s’élève ainsi à 1,7 %, en deçà des prévisions de la BCE de 1,8 %.

L’inflation française (IPC) a également décéléré à 1,6 %, au lieu de 1,7 % selon nos prévisions, après 1,9 % en novembre, en raison de l’effet énergie mais vraisemblablement aussi des perturbations liées aux manifestations des gilets jaunes.

Lire la suite…