Perspectives de prix toujours plus élevées en zone euro

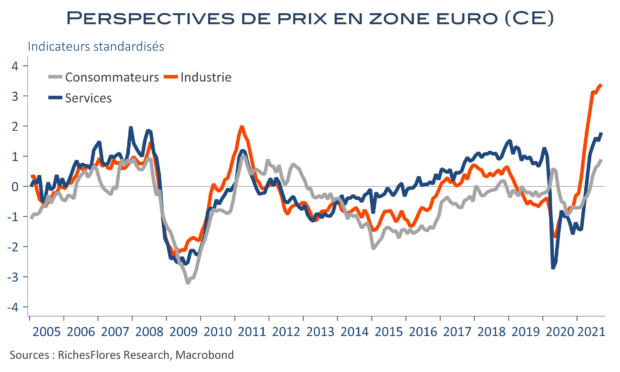
Les enquêtes de la Commission européenne ont réservé quelques surprises par rapport à celles publiées par l’INSEE, l’IFO ou Markit (PMI). La situation en Allemagne apparaît, en particulier, nettement plus favorable, tandis que celle de la France semble, à l’inverse, beaucoup plus fragile. Pour autant ce type de distorsions est assez fréquent à l’occasion des phases de retournement conjoncturel et le plus souvent lié à un certain retard de la Commission. S’il est un point néanmoins où les résultats convergent c’est sur celui des prix, au sujet desquels, pour le coup, les enquêtes pointent toutes vers de fortes hausses encore à venir. Ces tensions persistantes représentent, de loin, le principal danger pour la zone euro que ce soit pour la croissance ou la politique monétaire à venir. On se souvient que la BCE avait, dans un contexte similaire, jugé bon de relever ses taux directeurs en juillet 2008 ! Une telle réponse n’est naturellement pas envisageable aujourd’hui. On peut néanmoins légitimement supposer que Mme Lagarde ait de plus en plus de mal à contenir les faucons de la BCE ce qui pourrait se solder par une réduction plus marquée que généralement anticipée de ses achats d’actifs ou de nouvelles annonces à venir en ce sens, quand, par ailleurs, les anticipations d’inflation ne cessent de se tendre en zone euro alors qu’elles se stabilisent aux Etats-Unis.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Powell a plus de raisons qu’il n’en faut pour ne rien changer à sa posture

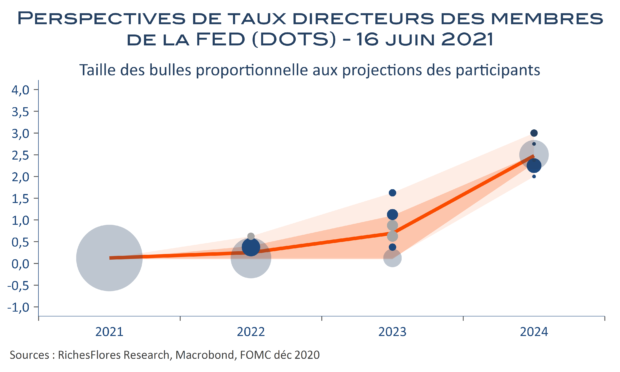
La position de J. Powell n’a probablement pas beaucoup évolué depuis Jackson Hole. D’un côté, l’inflation demeure particulièrement élevée, supérieure ou égale à 5 % pour le quatrième mois consécutif en août, bien qu’en léger repli ce dernier mois. De l’autre, les données conjoncturelles restent décevantes et suggèrent un sérieux coup de frein à la croissance du troisième trimestre. Les négociations budgétaires sont, pour leur part, au point mort, dépassées par l’urgence d’obtenir le vote d’un relèvement du plafond de la dette par le Congrès. Si l’on ajoute à cela le regain de volatilité des marchés de ce début de semaine, sur fond d’inquiétudes au sujet du risque de défaut d’Evergrande, sans parler des controverses éthiques soulevées par les investissements financiers de certains membres de la FED, on comprendra que J. Powell a plus de raisons qu’il n’en faut pour ne pas changer grand-chose à sa posture. Confirmera-t-il une réduction des achats d’actifs avant la fin de l’année ? Rien n’est moins sûr et s’il s’aventure sur ce terrain, sans doute y mettra-t-il suffisamment de conditions pour ne pas enfermer la FED dans une position périlleuse, voire intenable. Un biais toujours « dovish », donc, comparativement aux attentes du consensus jusqu’à la fin de la semaine dernière, quitte à ce que les modifications apportées aux projections macroéconomiques et aux « Dot Plots » viennent tempérer le communiqué.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Des ventes de détail américaines, insipides en août

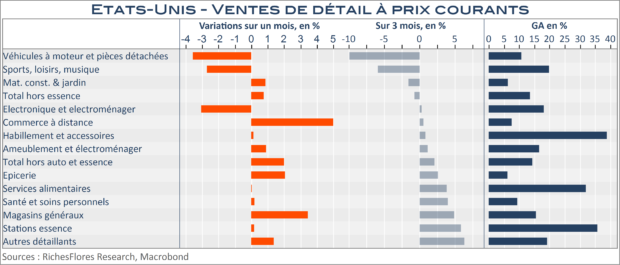
En août, les ventes de détail américaines ont progressé de 0,7 % selon l’estimation préliminaire ; un résultat meilleur que prévu, toutefois terni par la forte révision à la baisse des données du mois de juillet (finalement en repli de 1,8 % au lieu  de -1,1 % initialement publié) et le caractère assez insipide du détail du rapport. L’influence du variant Delta sur les achats des ménages est palpable (net repli des dépenses de loisirs et faibles ventes des services alimentaires, de l’habillement et d’essence à opposer à un rebond significatif des ventes à distance). La crise du secteur automobile, quant à elle, se prolonge, avec une nouvelle chute significative des ventes en août qui porte à 10 % les pertes du secteur au cours des trois derniers mois. L’ensemble sur fond d’inflation soutenue, probablement à l’origine de distorsions significatives qui rendent la lecture des données à prix courants plus incertaine.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation britannique, au plus haut depuis 9 ans : des effets temporaires, encore

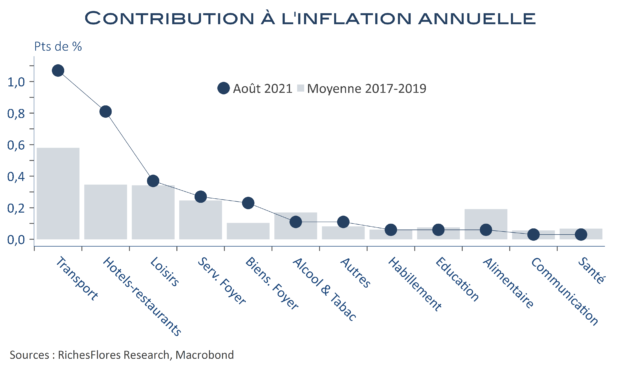
L’inflation britannique, mesurée en glissement annuel, a atteint 3,2 % en août, dans la lignée des données en provenance des autres pays développés. Plus que le chiffre en lui-même, c’est son évolution par rapport à juillet, une hausse de plus d’un point, et l’impossibilité de l’expliquer par le seul secteur de l’énergie, qui interpellent. Ainsi, l’inflation sous-jacente passe de 1,8 % à 3,1 %, très loin devant, par exemple, les données jusqu’alors disponibles pour la zone euro. Malgré tout, les éléments d’explication de ces résultats ont comme un goût de déjà-vu :
Des effets de base faisant suite aux décisions politiques de l’année dernière, ici le chèque restauration de B. Johnson, dont l’impact, un an plus tard, peut se comparer à celui de la baisse de la TVA allemande,
L’envolée des prix des automobiles d’occasion, comme constaté aux Etats-Unis ces derniers mois.

Malgré les spécificités liées au Brexit et les difficultés particulières d’approvisionnement faute, notamment de chauffeurs routiers, l’inflation britannique ne témoigne pas à ce stade de signe particulier de dérapage.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inertie des matières premières aux données chinoises, argument de tapering ?

Les principales données d’août sur l’économie chinoise ont été publiées ce matin et, sans surprise, sont mauvaises. La croissance annuelle de la valeur ajoutée industrielle ressort à 5,3 %, à comparer à des prix à la production en hausse de plus de 9 % l’an ; ce qui correspond vraisemblablement à une contraction à vive allure. La croissance des ventes de détail s’écrase, l’estimation officielle en volume n’étant plus que de 0,9 % l’an. Le taux de croissance des immobilisations d’actifs fixes (investissement) s’étiole un peu plus, tandis que la décélération persistante des prix immobiliers semble corroborer un regain de difficulté de ce secteur, en pleine crise d’Evergrande. Le plus ennuyeux est, néanmoins, que les marchés des matières premières qui, ces dernières années s’étaient montrés particulièrement sensibles à la conjoncture chinoise, ne font aujourd’hui guère cas de cette situation : le pétrole approche 75$ le baril ce matin et le nickel, le zinc, le cuivre, l’aluminium ou le palladium, lui emboîtent le pas. Les données d’importations chinoises réfutent pourtant bel et bien la thèse d’une demande exceptionnelle de la part de l’Empire du milieu. La spéculation est-elle à ce point débridée ? Et dans ce cas, le mieux qu’auraient à faire les banques centrales ne serait-il pas de casser cette dynamique néfaste, par un tapering ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Repentification de la courbe des taux avec le ralentissement de l’inflation américaine

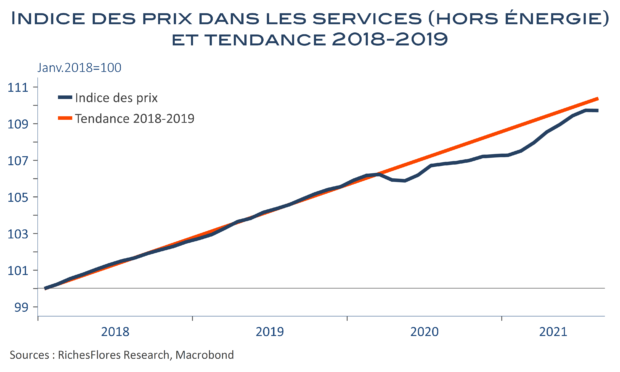
À force de persistance, l’envolée des prix a fini par devenir la principale source d’inquiétude conjoncturelle aux Etats-Unis, comme dans bon nombre d’économies ces dernières semaines. Le ralentissement de l’inflation mesurée par l’indice des prix à la consommation en août est, en ce sens, une bonne nouvelle qui se traduit simultanément par un repli des taux à deux ans (reflet de l’atténuation des contraintes de resserrement de la politique monétaire) et une légère remontée des taux à 10 et 30 ans (reflet de l’atténuation des craintes sur la croissance). Il s’agit d’une petite bouffée d’oxygène pour les marchés qui, depuis la publication, vendredi, de prix à la production encore en accélération sensible (8,3% en glissement annuel) redoutaient des résultats équivalents pour le CPI. De fait, la hausse mensuelle des prix à la consommation du mois d’août est la plus faible depuis janvier, les secteurs qui, ces derniers mois, avaient le plus participé à l’envolée de l’inflation, corrigent ou se normalisent (véhicules d’occasion et tarifs aériens notamment) et l’inflation annuelle marque, enfin, le pas, à 5,3 % après 5,4 %, ce qui s’accompagne d’un repli nettement plus marqué pour la partie sous-jacente, à 4 % après 4,3 %. Voilà qui devrait permettre de mieux apprécier la réalité de la situation ; en l’occurrence celle d’une économie encore largement marquée par de très faibles hausses des prix, notamment dans la partie la plus importante de l’économie, celle des services.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Recalibrage du PEPP, sans plus ; la BCE, opère tout en douceur

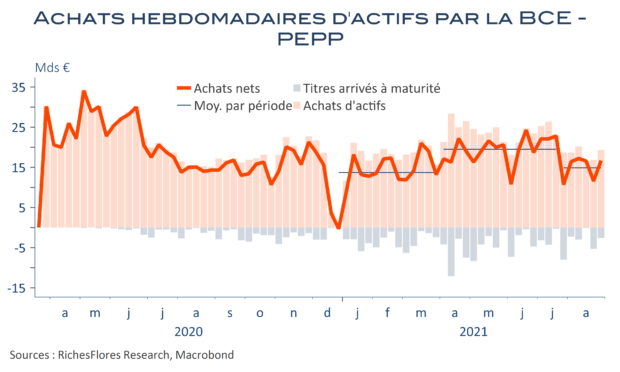
Comme envisagé dans notre Preview d’hier, la BCE avalise le ralentissement de ses achats dans le cadre du PEPP « par rapport à ce qu’elle a fait aux deuxième et troisième trimestres » de cette année. Rien de plus, en revanche. Un peu comme J. Powell, Mme Lagarde fait, donc, le minimum syndical ce qui justifie le reflux des taux d’intérêt futurs en réaction à ses propos, dans le sillage de la réaction des marchés américains au Beige book de la FED d’hier soir, ainsi que des spreads intra-UEM. L’euro s’inscrit en très léger repli par rapport à ce matin, réaction a première vue plus épidermique que fondamentale.

Lire la suite…

La BCE, à deux doigts de mettre les pieds dans le plat.

« L’économie se comporte mieux en 2021 que ce que nous avions prévu et cela se reflétera dans les projections qui seront publiées dans les prochains jours » écrit Luis De Guindos, qui poursuit par « Si l’inflation et l’économie se redressent, il y aura logiquement une normalisation progressive de la politique monétaire, et de la politique budgétaire aussi« . Voilà qui tranche avec la posture affichée par l’institution ces derniers mois. La BCE passera-t-elle le cap en annonçant, dans le sillage de J. Powell, une réduction possible de ses achats de titres d’ici la fin de l’année ? L’inflation du mois d’août, publiée à 3 %, n’est pas pour calmer l’impatience des gouverneurs les plus faucons tandis que la révision à la hausse de la croissance du PIB du deuxième trimestre, et les taux élevés de vaccination les conforteront davantage.  La révision à la hausse du scénario d’inflation pour 2021 et, peut-être plus encore, 2022 n’incitent pas à penser que la BCE puisse conserver sa posture très accommodante du printemps.