La production allemande reprend 1 % en juillet : c’est pas cher la reprise !

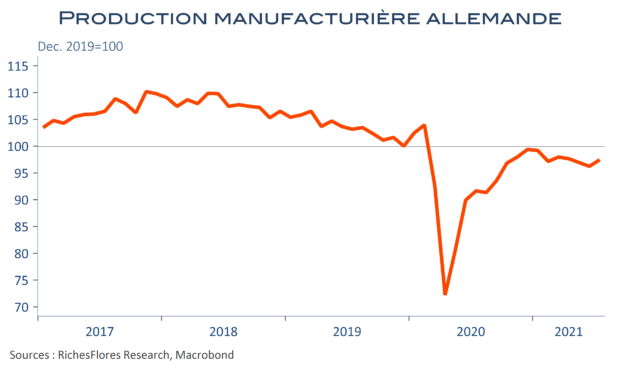
En juillet, la production industrielle allemande a progressé de 1 % et de 1,3 % pour sa composante manufacturière ; un chiffre plutôt bienvenu après 3 mois de baisses consécutives, bien que toujours très en retrait des attentes du consensus sur la croissance allemande. L’activité manufacturière accuse une perte de 2% depuis le début de l’année et un déclin de près de 12% depuis son point haut de novembre 2017. Malgré des résultats plus encourageants que le détail des commandes publié hier, en particulier du côté de l’automobile et des biens d’équipement, ce rapport peine à convaincre d’une reprise à la hauteur des espoirs, au moment où, précisément, les indicateurs avancés du climat des affaires plafonnent.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Moins d’emplois, plus de salaires : le mauvais mixte du rapport sur l’emploi US

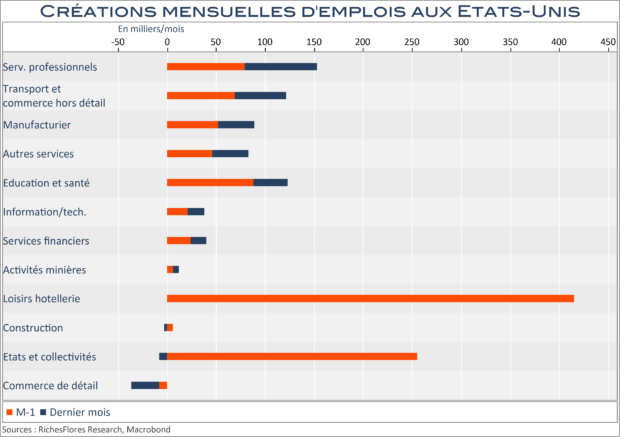
C’était le scénario redouté, d’un accès de faiblesse des créations d’emplois accompagné d’une accélération des salaires susceptible de mettre la FED dans l’embarras. En août, les créations d’emplois n’ont pas excédé 235 K. Il s’agit d’une sérieuse déception que les fortes révisions à la hausse apportés sur les mois précédents ne suffiront vraisemblablement pas à digérer. De fait, la plupart des postes censés concentrer les effets positifs de la réouverture de l’économie ne sont pas au rendez-vous, à l’image des loisirs et de l’hôtellerie qui n’ont tout bonnement pas créé d’emploi en août. Les marchés auraient peut-être salué cette mauvaise nouvelle économique, comme ils l’ont fait régulièrement ces derniers jours à chaque publication détestable mais synonyme d’une prolongation du QE. Sauf que ce rapport s’accompagne d’une nette accélération des salaires, qui évoque une autre partie ; en l’occurrence celle d’une FED potentiellement de plus en plus nerveuse au sujet du risque de dérapage inflationniste.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

3 % d’inflation en zone euro : les taux d’intérêt font mine d’y croire …

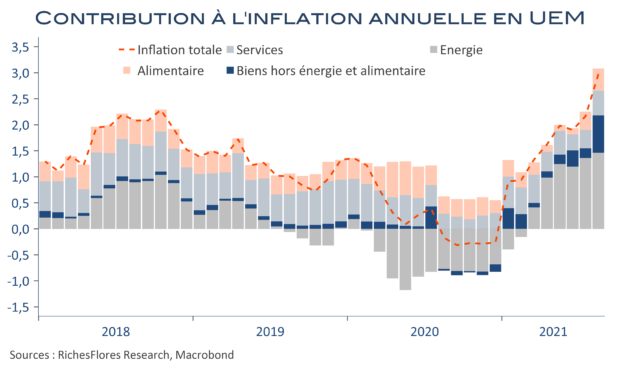
Lorsque l’objectif d’inflation affiché par la banque centrale est de 2 %, le dépasser d’un point peut paraitre lourd de conséquences, notamment après l’embardée des prix observée aux Etats-Unis ces derniers mois. À 3 %, l’inflation en zone euro a atteint un plus haut de près de 10 ans. Bien que largement attendu, ce résultat a fait rebondir le niveau des taux européens ce matin. Rien, pourtant, dans l’analyse détaillée de ce résultat ne suggère de risque d’une inflation durable. Effets de base, baisse passée de la TVA en Allemagne et envolée des prix de l’énergie sont, comme prévu, les seuls véritables sources de cette accélération. À l’exception de quelques rares secteurs, la réouverture de l’économie n’a pas provoqué, pour l’heure, d’accélération notable des prix. L’inflation sous-jacente n’excède pas, 1,6 % d’ailleurs !

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG août 2021 – Warning de notre baromètre, en territoire de récession

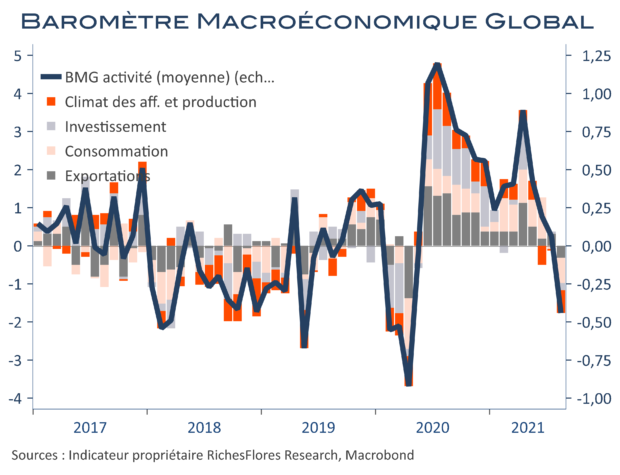
Décrochage de notre baromètre global en zone négative en août, à -0,4 après +0,1, pour la première fois depuis mai 2020. Toutes les composantes basculent dans la plupart des zones sous revue, avec des replis particulièrement marqués du côté du climat des affaires et de la consommation. Net tassement également de notre indicateur d’inflation à 0,4, un plus bas depuis février.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les achats de biens des ménages français chutent de 2,2 % en juillet

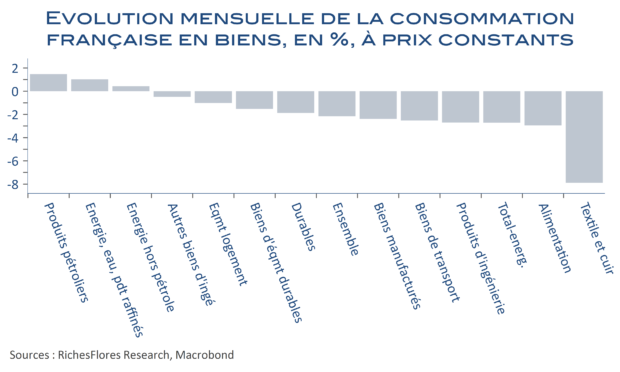
Si la révision à la hausse du PIB du deuxième trimestre, à +1,1 % contre 0,9 % en première estimation, rassure quelque peu, les données de consommation de juillet inquiètent. Après une faible augmentation de seulement 0,3 % en juin, les achats de biens des ménages français ont reculé de 2,2 % en volume au cours du premier mois de l’été, pour retomber à un niveau inférieur de plus de 2 % à celui d’avant crise..

Sans surprise, les soldes ont été médiocres, avec une contraction de 7,9 % des ventes de textiles mais les autres achats ont également été déprimés, avec des replis souvent significatifs : -2,5 % pour l’équipement de transport, -1 % pour l’équipement du foyer… Hors énergie et alimentation, l’ensemble des dépenses s’inscrit à -2,7 % ; un bien mauvais départ pour le troisième trimestre !

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’économie chinoise décroche

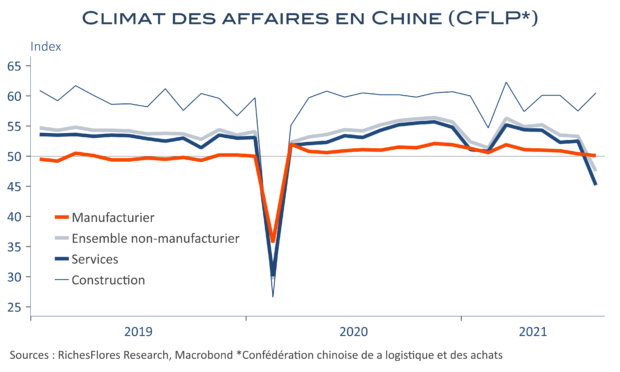
L’activité manufacturière n’était déjà pas brillante en Chine ces derniers temps et la situation, sur ce front, ne s’est pas améliorée en août mais, surtout, les espoirs que les services prennent le relai d’une industrie en panne de croissance ont été balayés avec la publication, ce matin, de l’enquête de la Confédération de la logistique et des achats, qui pointe vers une forte contraction de l’activité des services. L’indice PMI a perdu plus de sept points dans les services, de 52,5 à 45,2, du jamais vu à l’exception de février 2020 en pleine crise de Covid. Face à un tel résultat, la bonne tenue de l’indicateur de la construction n’a pas beaucoup d’effet, l’indice de l’ensemble des activités non-manufacturière s’est, ainsi, contracté de près de six points, à 47,5, un repli, là encore, exceptionnel.

L’économie chinoise serait donc en zone de contraction -osera-t-on dire récession ?-avec un indice synthétique à 48,7 points. De quoi chahuter les préceptes présents sur les marchés depuis près d’un an d’une économie chinoise en pleine vigueur, justifiant notamment l’envolée des matières premières et, plus loin, un scénario d’inflation et de remontée des taux d’intérêt…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Minimum syndical pour J. Powell, les marchés ne feront sans doute pas plus…

L’intervention tant attendue de J. Powell à l’occasion du symposium de Jackson Hole s’est limitée au minimum. Si le président de la FED ne pouvait éviter d’évoquer la perspective d’une réduction de son programme d’achats d’actifs, compte-tenu des difficultés de plus en plus grandes à en justifier le maintien et de la volonté d’un nombre croissant des membres du comité de politique monétaire d’y mettre un frein, autant dire qu’il y est allé sur la pointe des pieds. Aucun calendrier, ni engagement formel ; J. Powell s’est contenté d’avancer ce qui n’est, ni plus ni moins, qu’une évidence, à savoir que « si les conditions évoluent comme anticipé, il pourrait être approprié de commencer à réduire les achats de titres avant la fin de l’année »… Reste à savoir si la première partie de la formule sera accessible et sur ce point, il reste beaucoup plus flou.

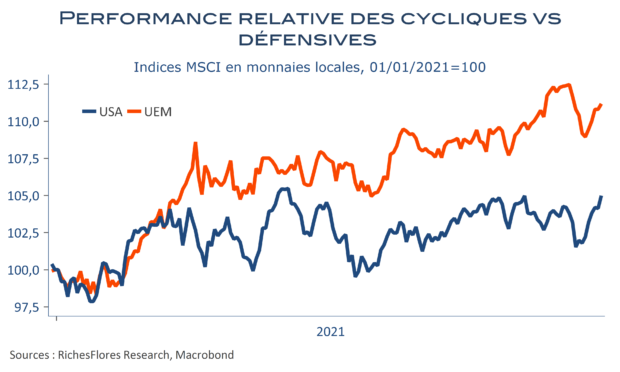
La prudence du président de la FED a rassuré ceux qui redoutaient que l’envolée de l’inflation n’accélère la disparition du soutien monétaire mais si les valeurs cycliques ont fait mine d’apprécier, on est tenté de penser que ce soit davantage pour la forme, que sur le fond. 

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre