1 % de croissance en 2027, avec quel multiplicateur le gouvernement travaille-t-il ?

Si l’alchimie budgétaire passe souvent pour impénétrable, il est des questions économiques élémentaires auxquelles on ne peut se soustraire : comment envisager une croissance de 1 % pour une économie à laquelle on entend imposer un effort budgétaire équivalant à 1,8 % de son PIB ? À supposer que ce dernier se traduise par une contraction d’autant de la demande, avec un multiplicateur budgétaire égal à l’unité, il faudrait, pour afficher un scénario de croissance de 1 %, que celle-ci ait initialement été envisagée à 2,8 %. Si, tel n’est pas le cas, mais que la prévision initiale était plutôt de 1 %, confisquer 1,8 % ne devrait-il pas revenir à faire baisser la prévision dans la région de  0,8 % ? On l’aura compris, cette manière de poser le problème n’est pas de proposer une estimation juste mais vise à adresser une question essentielle : celle du coût immédiat de la consolidation budgétaire effectivement intégré dans le scénario du gouvernement.

Les économistes travaillent le plus souvent avec un multiplicateur de 0,5, selon lequel un effort de 1,8 % du PIB aurait un impact négatif moitié moindre sur la croissance relativement au scénario de base, dans le cas présent, donc, de 0,9 %. On se souvient néanmoins du mea culpa d’Olivier Blanchard et de Daniel Leigh qui, dans leurs travaux du FMI de 2013, montraient que les prévisions de croissance réalisées pendant la crise européenne avaient systématiquement sous-estimé les effets négatifs des consolidations budgétaires. Les auteurs concluaient, alors, que les multiplicateurs avaient probablement été sensiblement supérieurs à 1 au début de la crise, au lieu de l’hypothèse moyenne de 0,5 sur laquelle reposaient les prévisions.

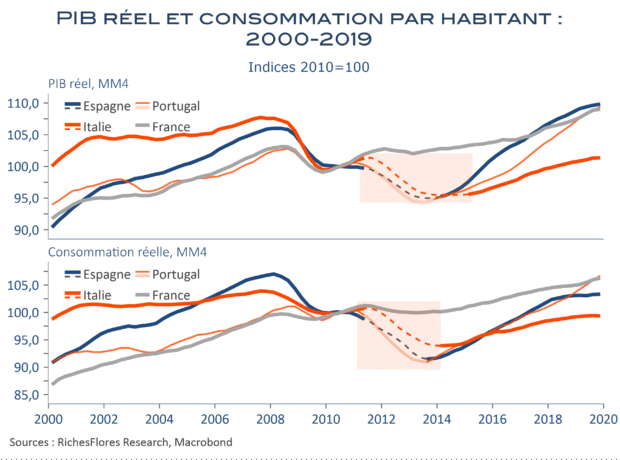
Les résultats de cette erreur ont été désastreux, marqués par une crise économique sans précédent pour les pays concernés et l’amplification d’une spirale de la dette qui s’en est suivie. Le PIB par tête de l’Italie s’est contracté de 5 % entre 2011 et 2013, celui de l’Espagne ou du Portugal de 5,5 % mais, dans chacun de ces pays, la consommation des ménages s’est effondrée de quasiment le double.

Alors, à combien pourrait s’élever le multiplicateur d’une économie simultanément confrontée à un choc énergétique exceptionnel, à une crise du logement sans précédent, peut-être bientôt immobilière, et à des pertes de pouvoir d’achat historiques, avant même l’entrée en vigueur de la cure promise : 0,5, 1 ou davantage, hypothèse synonyme d’aggravation de la situation budgétaire plutôt que l’inverse ? Les marchés semblent avoir répondu jeudi, avec une nouvelle embardée des taux de l’OAT.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une pause sans conviction de la BCE

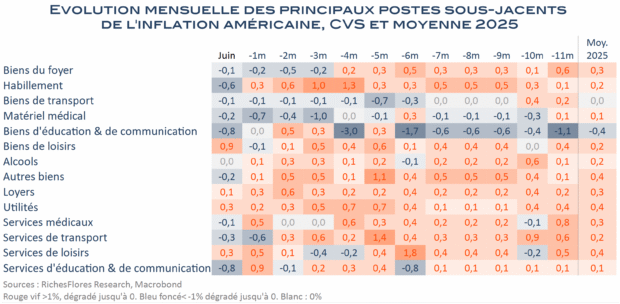
A la reprise du Conflit iranien, canicule -t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

En France, l’industrie marque des points… manque un coup de pouce aux ménages

Las en même temps que consternés par les développements politiques en cours, on en oublierait presque de s’arrêter sur la réalité économique de la France. Les données publiées ces derniers temps décrivent, pourtant, un panorama plutôt engageant qui, dans le contexte actuel, retient l’attention. Derrière la hausse surprise de 0,5 % du PIB du troisième trimestre se trouvent, en effet, de plus en plus d’éléments convaincants, lesquels même s’ils risquent d’être soumis à des décisions, encore inconnues, qui constitueront peut-être le budget 2026, rassurent sur la situation et les perspectives hexagonales.
Les publications estivales avaient déjà mis la puce à l’oreille sans être, toutefois, suffisantes. Les dernières informations le sont nettement plus, pour ce qui est, du moins, de la conjoncture industrielle, avec ce constat assez largement inattendu : depuis le début du mois de septembre, la France semble la première source d’amélioration du climat des affaires en zone euro.

Que penser dès lors des changements de politique économique qui se profilent ; pourraient-ils remettre en cause ces tendances ou ces dernières sont-elles suffisamment solides pour y faire face ? Le diagnostic est assez sensiblement différent selon que l’on observe l’industrie ou les services, l’activité industrielle ou celle des ménages, et permet de mieux cerner les risques assortis à l’élaboration du budget 2026.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’Allemagne, de la croissance sans inflation à l’inflation sans croissance

Au troisième trimestre, le PIB allemand a stagné, après un recul de 0,2 % au deuxième (révisé en hausse d’un dixième). Si l’investissement en capital productif a tenu bon, le commerce extérieur a vraisemblablement été plombé par les droits de douane américains. L’acquis de croissance pour l’ensemble de 2025 atteint péniblement 0,2 %, après deux années consécutives de net recul.
L’inflation du mois d’octobre est ressortie en baisse de seulement un dixième, à 2,3 %, tandis que sa composante sous-jacente est restée inchangée, à 2,8 %. Toujours pas de signe de détente, sur ce front, au contraire.
Le tout forme donc un contexte franchement stagflationniste en net contraste avec les années d’avant Covid.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Noël avant l’heure pour le PIB français

La croissance française fait mieux que tenir, elle accélère. Au troisième trimestre, elle a atteint 0,5 %, un plus haut depuis plus de deux ans, après déjà une progression encourageante de 0,3 % au deuxième trimestre. Si la consommation des ménages accuse le coup, les autres postes ont pris le relai. Une bonne nouvelle dans le contexte déprimé de crise politique trop durable que traverse l’Hexagone ces derniers mois.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Moins de baisses de taux à venir ? J. Powell sème le doute… La BCE gagne du temps #fed #taux #qt #bilan

Moins dovish que prévu ? La Fed a comme anticipé abaissé d’un quart de point son objectif des Fed Funds, à 3,75/4 %. Elle a, par ailleurs, confirmé l’arrêt de la réduction de son bilan, à partir du 1er décembre, précisant qu’elle réinvestira l’équivalent de l’intégralité des obligations souveraines de son bilan arrivant à échéance sur le marché des Treasuries, de même que 35 milliards par mois de ses titres hypothécaires. Cette dernière décision était moins largement anticipée. Si J. Powell avait fait part de cette éventualité mi-octobre, nombreux analystes l’envisageaient plus tardive.

C’est, malgré tout, une Fed moins « dovish » que prévu que retiendront les marchés. En premier lieu parce que sa décision de baisser les taux d’un quart de point n’était pas unanime. S. Miran, sans surprise, aurait souhaité une baisse de 50 pb mais, surtout, Jeffrey Schmid était contre toute baisse des taux. J. Powell a, par ailleurs, mentionné des divergences importantes de point de vue entre les gouverneurs de la Fed sur ce qu’il conviendrait de faire en décembre, soulignant qu’une nouvelle baisse des taux n’était pas acquise. Ces commentaires ont sonné comme un coup de semonce auprès d’investisseurs convaincus que la Fed procéderait comme elle l’avait prévu en septembre, d’ici la fin de l’année, voire bien davantage en 2026. Les taux à deux ans ont repris plus de dix points de base dans le sillage des propos de J. Powell, suivis de près par les taux à 10 ans, remontés à 4,08 %, tandis que l’indice ICE du dollar s’est envolé de plus d’un demi-point, à quasiment 99,6, son plus haut niveau depuis juin.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation, explication la plus crédible à l’énigme des bons PMI allemands

En Allemagne, tout va bien, à en croire l’enquête S&P publiée ce matin : renaissance des services, avec une hausse de trois points de l’indicateur, à 54,5, et remontée, de facto significative, de l’indice composite de 52 à 53,8, un plus haut depuis deux ans et-demi, malgré une certaine inertie du manufacturier, à 49,6.
Comme souvent, néanmoins, les données brutes ne racontent que la moitié de l’histoire. D’après le rapport accompagnant leur publication, en effet :
– L’indicateur d’emploi se dégrade encore, malgré du mieux dans les services.
– L’opinion des professionnels sur leurs perspectives ne sont guère meilleures.
– Surtout, l’indicateur des prix payés et facturés accélère : la divergence franco-allemande sur ce point semble d’ailleurs persister. De sorte que les effets prix constituent, sans doute, une explication à d’aussi bonnes données d’activité.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Vers une baisse, par pallier, de l’inflation britannique

Malgré des données en glissement annuel à peu près inchangées, la faible évolution des prix sous-jacents au mois le mois rassure. Sur un an, l’inflation totale est restée stable en septembre, à 3,8 %, tandis que sa composante sous-jacente n’a reculé que d’un dixième, à 3,5 %. Pour autant, les données mensuelles montrent une évolution des prix hors énergie et alimentation très en deçà des standards, qui devrait permettre une normalisation graduelle de l’inflation britannique dans les mois à venir… quand bien même il faudra sans doute attendre avril 2026 pour observer des résultats véritablement satisfaisants.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre