En Allemagne, l’inflation pourrait trouver de nouveaux carburants, plus explosifs

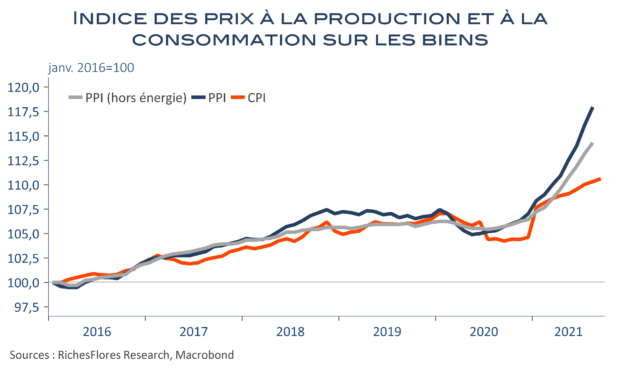
Les prix à la consommation allemands (harmonisés ou non), sont confirmés en hausse de 4,1 % sur 12 mois en septembre, une évolution qui, on le sait, s’explique principalement par les effets de base liés aux baisses de taxes du dernier semestre de l’an dernier et par les évolutions des prix du pétrole, faibles en 2020, en forte hausse en 2021 . De cet état de fait découlent deux constats. Le premier concerne l’aspect temporaire de la plupart des facteurs d’inflation mesurés jusqu’ici : toutes choses égales par ailleurs, l’inflation devrait reculer l’an prochain. Le second concerne les développements récents, sur le front de l’approvisionnement ou des prix des matières premières, notamment du gaz. Pour l’heure, leur effet sur l’inflation totale demeure limité. En revanche, les prix à la production ont d’ores et déjà franchement accéléré, à 12 % sur un an en août. De quoi faire redouter une transmission aux prix payés par les consommateurs, ou un approfondissement de la crise industrielle.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie allemande décroche, le scénario de croissance 2021 ne résistera pas

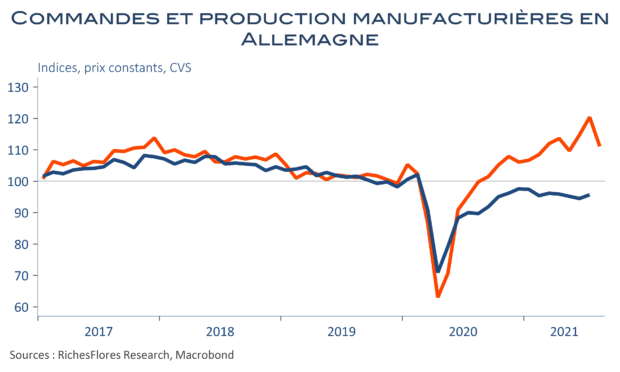
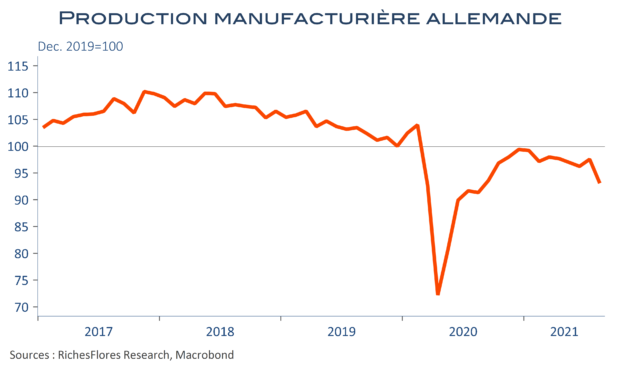
La chute de presque 8 % des commandes annoncée hier nous avait mis sur la voie, même si des écarts au mois le mois entre les deux séries peuvent parfois être importants. Toujours est-il que le rapport sur la production industrielle allemande est calamiteux avec une contraction de 4 % de l’activité dans son ensemble et de 4,6 % pour la seule partie manufacturière en août. L’acquis pour le troisième trimestre se contracte en conséquence de 2,5 %, un signal de bien mauvais augure pour la croissance du PIB. A des lustres de ce que laissait anticiper l’amélioration du contexte sanitaire, ces résultats mettent de plus en plus à mal les perspectives du consensus et plus encore celles du gouvernement sur la croissance allemande pour cette année. Il faut donc s’attendre à de fortes révisions à la baisse dans les semaines à venir et celles-ci ne laisseront vraisemblablement pas le scénario 2022 indemne.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Normalisation des commandes allemandes en août

Les commandes à l’industrie allemande ont baissé de 7,7 % en août, après une hausse de 4,9 % en juillet et de 4,6 % en juin. Un tel recul n’est pas surprenant. Les deux mois précédents avaient été soutenus par des secteurs bien peu représentatifs du noyau dur de l’activité, tels que la pharmacie ou la navigation. Le rapport de ce matin est, de fait, plus en phase avec la réalité industrielle, dont la production est en perte de 2 % depuis le début de l’année.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Production industrielle française: le 3eme trimestre est sauvé, la suite…

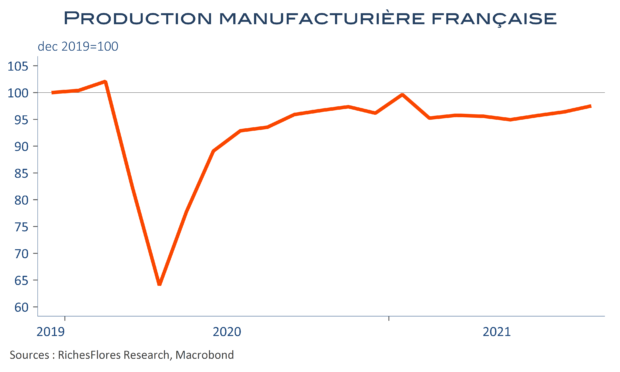
La production industrielle française fait beaucoup mieux qu’anticipé par le consensus en août, avec une progression de 1 %, dont 1,1 % pour sa seule composante manufacturière. Si les niveaux d’avant crise sont encore loin, avec un retard de 2 % par rapport à décembre 2019, l’acquis de croissance industriel pour le troisième trimestre est, d’ores et déjà, de 1,3 %. Malgré le faible poids du poste dans le PIB, il pourrait donc être d’un soutien non négligeable, signe d’un début de rattrapage plus convainquant de l’Hexagone. Dommage que ce rebond ne concerne principalement que trois secteurs, l’informatique, la pharmacie et l’automobile, au sujet desquels les perspectives ne sont pas brillantes tandis que de nombreux autres affichent des reculs parfois conséquents…


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG septembre 2021 – Retour à la surface de notre baromètre global

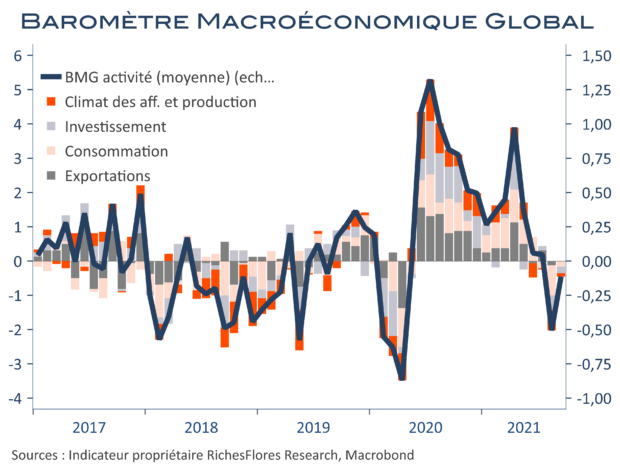
Notre baromètre économique global revient timidement en zone neutre, à -0,1 après un passage en zone négative en août, à -0,5 contre -0,4 en première estimation. Le momentum de chacune des composantes revient vers zéro en septembre, synonyme d’un arrêt de la dégradation. L’indicateur d’inflation remonte à 1,1, en revanche, et retourne en zone franchement positive pour la première fois depuis mai.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation en zone euro, une histoire dépassée

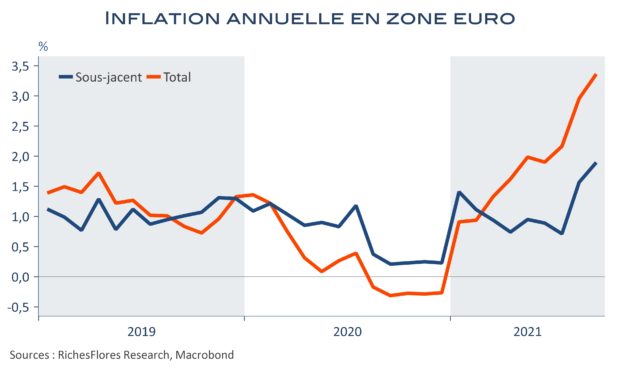
Sans surprise, l’inflation a continué d’accélérer en zone euro en septembre, à 3,4 % après 3 %, le sous-jacent passant, lui, de 1,6 % à 1,9 %. Pour comprendre ces évolutions, et surtout leur signification pour l’inflation à venir, un rapide retour sur les mouvements sur les prix observés depuis le début de la crise du covid n’est pas superflu. Il permet, non seulement, de comprendre d’où vient l’essentiel de ce sursaut des prix, mais également de mieux anticiper ce qui pourrait y mettre fin et à quel terme.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

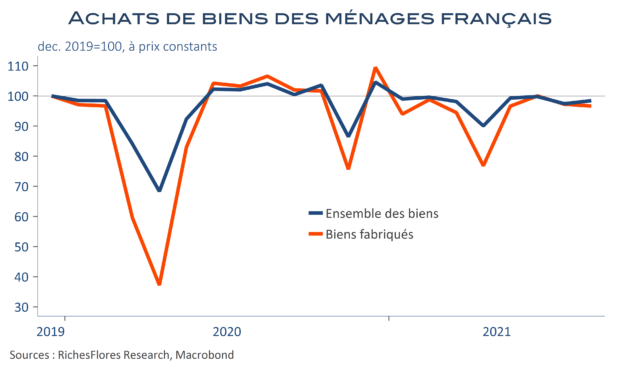
Calme plat du côté des achats de biens en France alors que l’inflation gagne du terrain

La consommation des ménages français a surpris à la hausse en première lecture ce matin, avec une progression de 1 % du volume des achats des biens en août, quand le consensus des économistes anticipait une stagnation. Cette bonne surprise est cependant vite relativisée : les dépenses alimentaires, qui représentent plus d’un tiers du total des achats, expliquent la quasi-intégralité de ce résultat avec une hausse de 3,1 %. Les dépenses énergétiques augmentent, elles, de 0,6 %. En revanche, les achats de biens fabriqués accusent un nouveau recul : -0,6 % après, déjà, une contraction de -2,8 % en juillet. L’ensemble est donc décevant pour cette période censée être celle d’un rattrapage de la consommation et tandis que l’envolée des prix de l’énergie encore à venir menace de plomber le pouvoir d’achat. En septembre l’inflation française est remontée à 2,1 %, après 1,9 % (ou 2,7 % après 2,4 % en données harmonisées) quand elle était nulle en début d’année. En octobre, la hausse des prix du gaz ne va rien arranger….


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

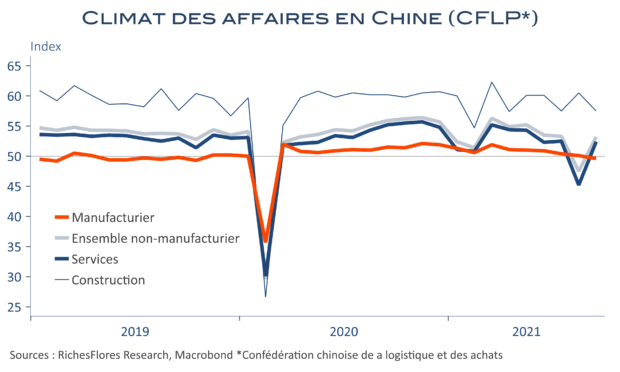
Apaisement en Chine avec le rebond des PMI dans les services

La forte chute du PMI chinois des services avait pris par surprise les observateurs le mois dernier. Expliquée dans un premier temps par un contrecoup temporaire des restrictions sanitaires et la paralysie de certains ports, l’affaire Evergrande a, depuis, apporté un nouvel éclairage sur les risques assortis à l’économie chinoise. Le rebond du PMI ce mois-ci est donc une bonne nouvelle. L’indicateur de la Confédération Logistique chinoise a rebondi de plus de sept points dans les services ce mois-ci. A 52,4 points, il reste relativement faible mais récupère peu ou prou son niveau de juillet au-dessus de la ligne de flottaison de l’activité. De son côté, l’indice manufacturier perd à nouveau un peu plus de terrain, à 49,6, un résultat toutefois peu éloigné du PMI Markit du mois dernier, qui aujourd’hui remonte à 50. Si l’industrie chinoise n’est clairement pas en phase de reprise, elle stationne probablement. Enfin, l’activité dans la construction aurait légèrement ralenti, sans pour l’instant renvoyer de signaux alarmants. Il faudra sans doute un peu plus de temps pour que l’effet des difficultés d’Evergrande se lise dans les statistiques nationales.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre