
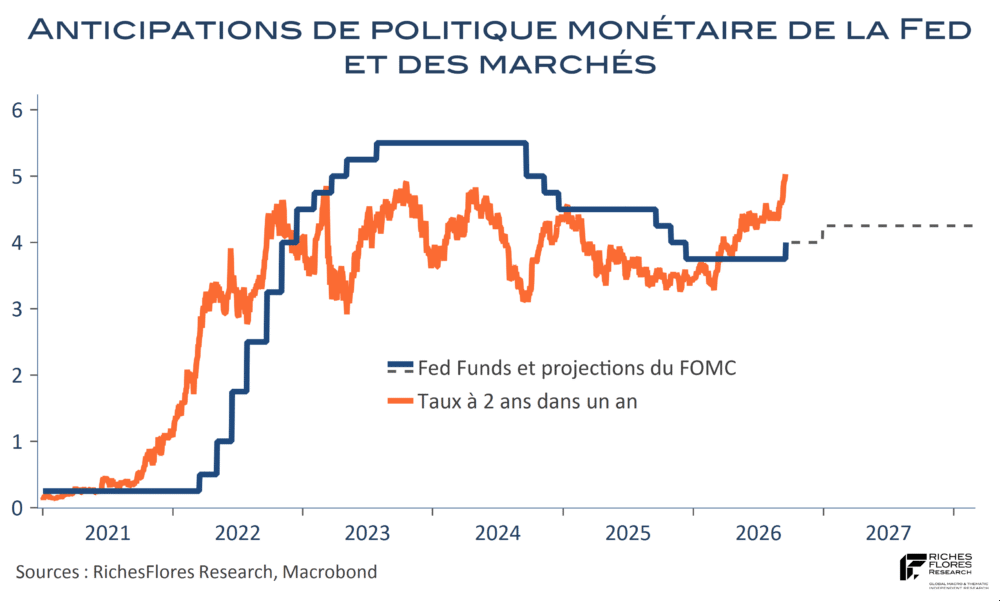
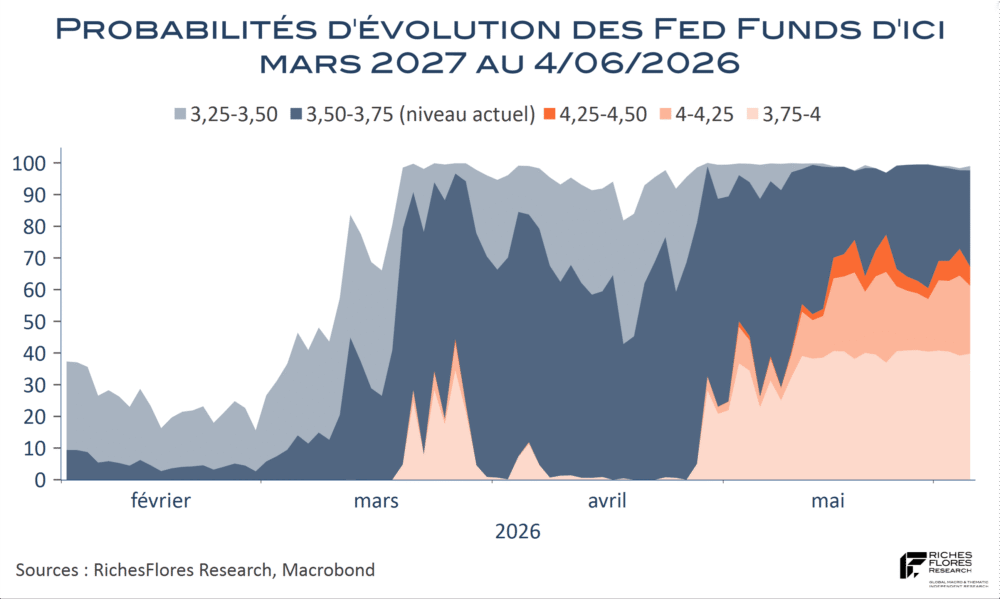
Lequel s’en mord les doigts ? L’histoire ne le précise pas, mais le désaveu est de taille. Qu’à cela ne tienne, après moulte tergiversations, la Fed a fait un premier pas vers la sagesse. Il était temps. Notons que ce n’est, à ce stade, qu’un tout petit pas : un quart de point de hausse des Fed Funds aujourd’hui, qui devrait être suivi d’un second d’ici la fin de l’année ; point barre. Portés entre 4 % et 4,25 % d’ici décembre, les Fed Funds conserveraient ce niveau tout au long de l’année prochaine, avant de refluer modestement pour retrouver en 2029 le niveau de 3,50 %-3,75 % auquel J. Powell les avait laissés.
Quelle que soit la détermination réaffirmée de K. Warsh de ramener l’inflation à son objectif, la Fed n’envisage pas de renverser la table. Selon son président, la trajectoire de l’inflation est conforme à l’analyse qu’il s’en faisait et aucun des membres du FOMC n’envisage que l’inflation PCE ne gagne plus d’un dixième de point entre son niveau du mois d’août (3,4 %) et la fin de l’année, avant de chuter d’un point et demi l’an prochain. Pourquoi donc, la décision de remonter les taux ? La raison géopolitique est évoquée à deux reprises au moins par le président de la Fed, lequel mentionne aussi la montée des tensions sur la partie longue de la courbe des taux.
S’il y a un changement notable dans les messages délivrés par le FOMC, c’est bien sur ces projections d’inflation qu’il se situe…
Tag Archives: FED
Le Trésor américain multiplie les coups tordus contre le marché de la dette
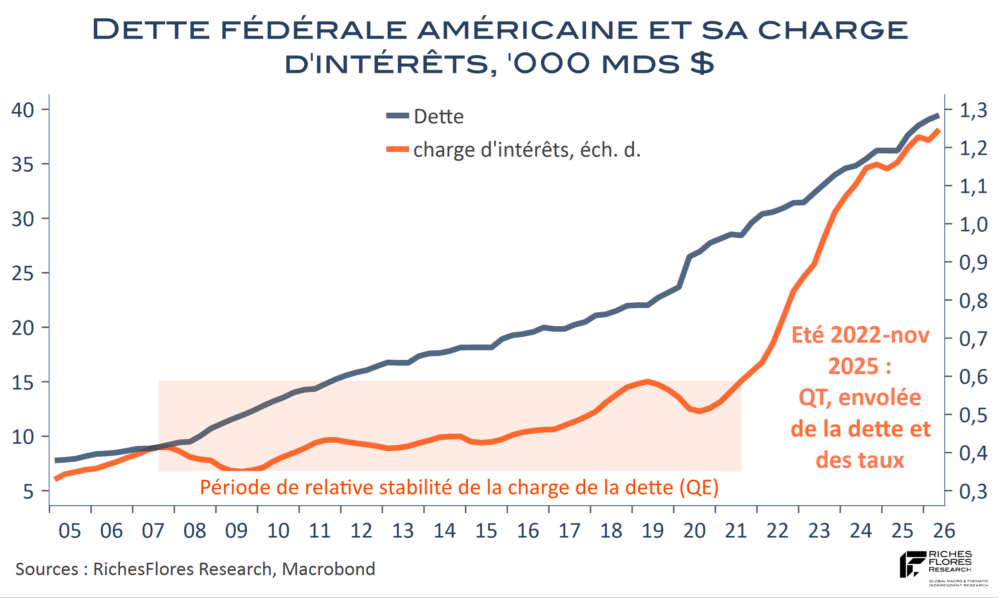
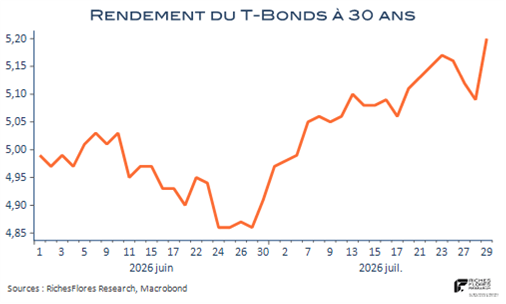
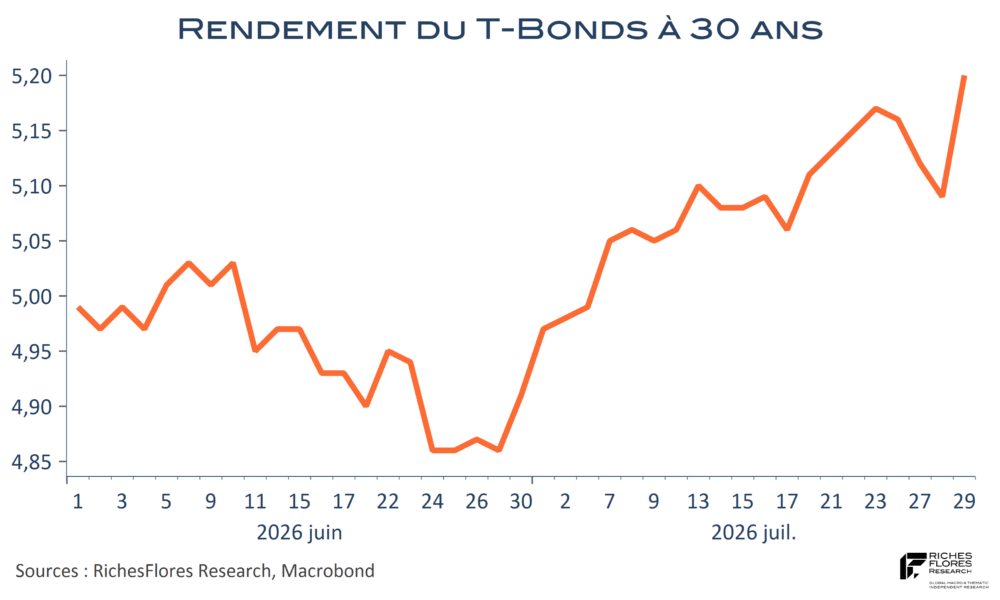
Nous ne comptons plus les écrits sur la hausse des taux d’intérêt depuis le retour de D. Trump au pouvoir. Force est pourtant de constater que, loin d’être épuisé, le sujet a pris une nouvelle dimension cet été. La veille de la réunion de la BoJ du 31 juillet, l’initiative du Trésor américain pour sauver le yen a donné une idée de la panique qui règne du côté de l’exécutif américain. Le but de ces interventions concertées n’avait, à l’évidence, qu’un objectif : prévenir une dépréciation additionnelle de la devise japonaise, laquelle, sur fond d’envolée des rendements des JGB, risquait de détourner plus encore les investisseurs nippons de la dette américaine (voir notre analyse ici). Résultat imparable : les taux à 10 et 30 ans américains ont perdu 10 points dans la foulée. La correction n’a toutefois guère duré. Très vite repartis à la hausse, les taux longs ont dépassé cette semaine les niveaux de la fin juillet, à respectivement 4,73 % et 5,3 %.
Face à de telles évolutions, S. Bessent a tenté de reprendre la main sur la formation des taux, annonçant ce mercredi le doublement des rachats de Treasuries de maturité longue par le Trésor. Initiés en 2024 par J. Yellen pour gérer la structure et la liquidité et dette, à hauteur maximale de 2 milliards, ces rachats ont été portés à 4 mds, provoquant dès leur annonce des mouvements d’ampleur sur les marchés.
Quantitative easing ? Que nenni. Il ne s’agit pas de la Fed mais du Trésor ! Celui-ci ne pourrait toutefois pas se permettre de telles interventions sans les achats massifs de T-Bills qu’il émet à tour de bras… par la Fed. Alors, pilotage de la courbe des taux ? Scott Bessent, au pied du mur, assure que les rachats pourraient encore augmenter. Autant dire que la situation est des plus critiques. Le Trésor américain parviendra-t-il à faire ce qu’il veut avec la courbe des taux et à comprimer les primes de terme ?
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent
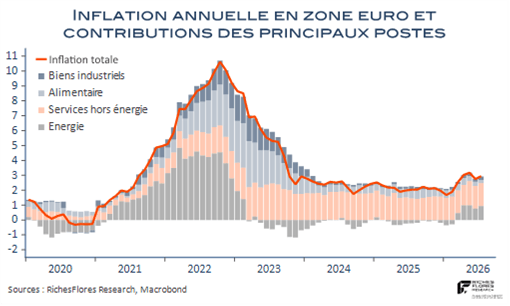
Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC
C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC
C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.
K. Warsh fait remonter les taux futurs et aplatir la courbe et ça change tout !
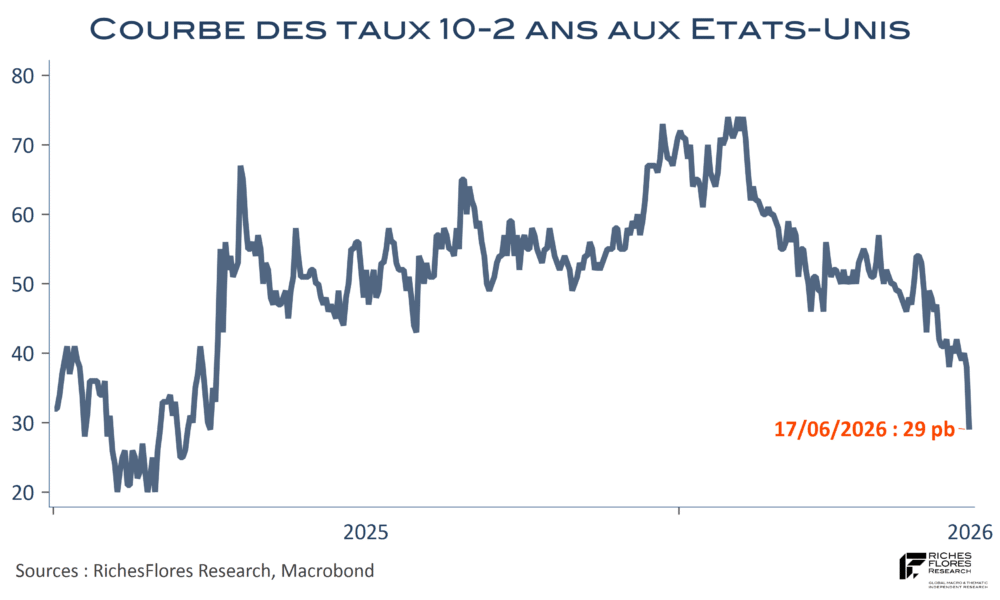
Le premier test de K. Warsh est passé et force est de constater que le nouveau président de la Fed n’a pas conduit l’institution là où D. Trump l’avait laissé entendre et où, de facto, nombreux l’attendaient. Non seulement les promesses de baisses des taux se sont évaporées mais elles ont été remplacées par la perspective d’une hausse d’un quart de point des Fed Funds d’ici la fin de l’année. Plus encore, la hausse généralisée des rendements consécutive à la publication des Dots et aux propos de K. Warsh, se sont soldés par un net aplatissement de la courbe des taux, plutôt qu’à sa pentification souvent espérée. Il faut dire que K. Warsh n’a mâché ni ses mots ni ses intentions, faisant clairement du retour de l’inflation à 2 % son objectif premier. Le communiqué du FOMC, inhabituellement succinct, se termine sans ambages : le Comité garantira la stabilité des prix.
K. Warsh est-il plus royaliste que le roi, du moins que son prédécesseur ? C’est le sentiment qui ressort de cette première apparition dans son rôle de président de la Fed et qui pourrait grandement changer la donne. Si la posture de K. Warsh risque de faire bien peu de gagnants du côté des actifs financiers, elle semble, à l’inverse, en mesure de rétablir la confiance des marchés à l’égard de la Fed, comme le suggère le rebond de près de 1 % du dollar qui a signé sa plus forte hausse quotidienne depuis près d’un an et la chute simultanée des cours de l’or.
Un rapport sur l’emploi contrariant
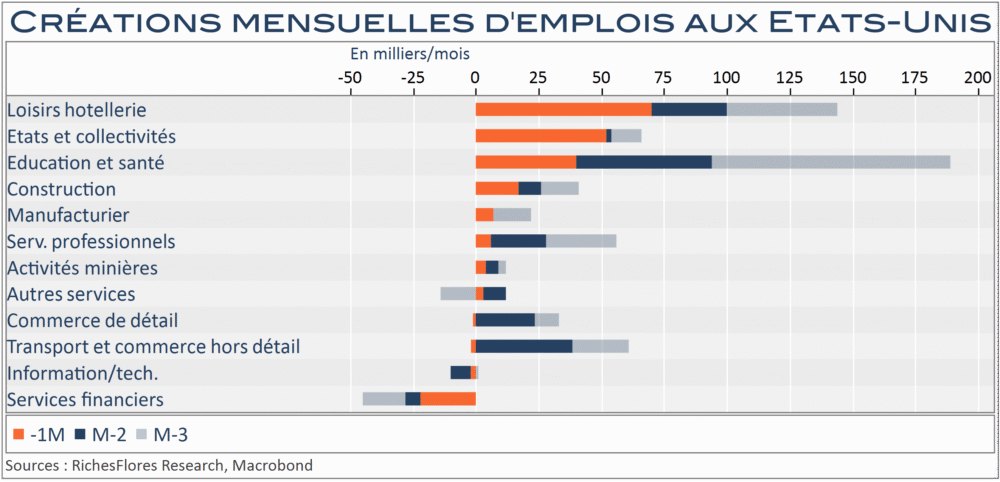
Avec 172 K nouveaux postes créés en mai après 179 K en avril, l’économie américaine a retrouvé le chemin des créations d’emploi, conformément à ce qu’avaient déjà signalé les données de l’ADP mercredi. Les créations du seul secteur privé non-agricole ont été révisées en hausse de 123 K à 177 K en avril et progressent moins vigoureusement en mai, 120 K en première lecture, mais sur une base beaucoup mieux répartie qu’au cours des derniers mois. Sauf les services financiers et, dans une moindre mesure, l’information, le commerce et les transports, tous les secteurs économiques ont participé à l’amélioration des résultats du mois de mai, activités de loisirs/restauration et emplois publics, sinon fédéraux, en tête, suivis par la santé, la construction et l’industrie manufacturière.
Fort heureusement pour K. Warsh, le taux de chômage ne baisse pas, à 4,3 %, et le taux de salaire annuel décélère encore de deux dixièmes, à 3,4 %. À y regarder de plus près, néanmoins, il se pourrait bien que ces deux éléments de sauvetage, pour un président de la Fed partisan de baisses des taux directeurs, ne soient plus au RDV d’ici peu. D. Trump pourrait se féliciter de ces bons résultats mais telle n’est pas sa préoccupation première aujourd’hui, qui vise avant tout à contenir le coût d’une dette fédérale incontrôlée et de plus en plus onéreuse.
Manifestement, le nouveau président de la Fed aura du mal à satisfaire à cette urgence. Les taux futurs se sont de nouveau tendus à la publication de ce rapport et, sur les marchés, les anticipations de remontées des taux directeurs risquent décidément de conserver un vent de poupe dans les prochaines semaines.
Amplifications des tensions sur les taux futurs : ça va vite !
Les statistiques d’inflation du mois d’avril publiées aujourd’hui dans plusieurs pays de l’union monétaire, Allemagne notamment, semblaient en mesure de rassurer les investisseurs avec des évolutions plutôt inférieures aux attentes, en faible augmentation, voire inchangées, par rapport au mois dernier. Les marchés de taux en Europe, n’y ont pourtant guère porté attention. Il faut dire qu’entre-temps, les résultats d’enquête de la Commission ont délivré des messages plutôt contrariants. Non seulement, les anticipations d’inflation des ménages se sont envolées mais les perspectives de prix des industriels ont poursuivi leur ascension particulièrement vite, tandis que celles des professionnels des services ont également enregistré une première augmentation. Voilà qui est bien rapide en comparaison du temps habituellement observé entre le rebond des prix industriels et ceux des services, ce qui pourrait suggérer une inertie bien temporaire de l’inflation sous-jacente.
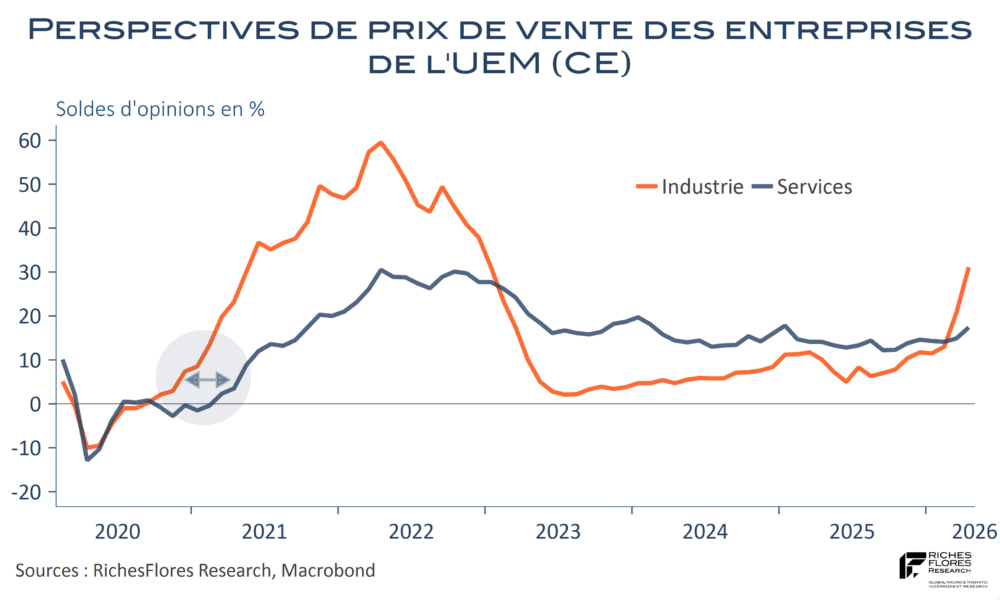
Ces résultats auraient sans doute eu peu d’incidence sur les marchés de taux si les données américaines ne s’en étaient pas mêlées. Mais tel n’est pas le cas, les informations en provenance de l’économie américaine continuent, en effet, à prendre le contrepied des attentes en matière de politique monétaire et la conséquence, cette fois, ne se fait plus attendre.