
FED FOMC ‘Chi va piano va sano’, en théorie…

Pas de changement en vue du rythme de hausse des taux américains, à en juger par le communiqué de la FED après son FOMC de ces deux derniers jours qui, comme prévu, a laissé les taux directeurs inchangés.

– Si l’appréciation de la FED sur la situation économique reste satisfaisante, le communiqué mentionne le ralentissement de la consommation du début d’année et ne fait plus référence au risque de possible surprise à la hausse de la croissance.

– Prenant acte d’une inflation proche de son objectif, il tempère, par ailleurs, ce constat par l’observation d’une relative stabilité des anticipations d’inflation de plus long terme sur de faibles niveaux et l’anticipation d’un maintien du rythme d’inflation autour de 2%. Sa référence à un objectif symétrique d’inflation laisse également indiquer qu’elle ne suréagira pas en cas d’excès temporaire de l’inflation à son target officiel.
Lire la suite…

Mauvais cocktail de données américaines ce 1er mai

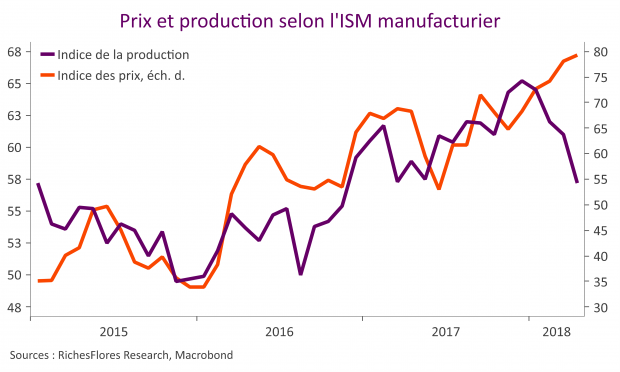
Chute de l’ISM manufacturier mais tensions persistantes sur les prix selon cette même enquête et nouveau repli des ventes automobiles, le mixte des données américaines n’est pas de bon augure pour la croissance du deuxième trimestre. Une bien mauvaise tournure après un premier trimestre au ralenti et alors que la FED durcit le ton.

Lire la suite…

Après l’inflation et les ventes au détail, le PIB britannique porte sans doute un coup fatal aux perspectives de hausse des taux de la Banque d’Angleterre

Au premier trimestre, la croissance du PIB réel britannique n’a pas dépassé 0,1%, soit nettement moins que les 0,3 attendus, après une progression de 0,4% au quatrième trimestre 2017.

Malgré deux trimestres revigorés, l’économie britannique n’a pas progressé de plus de 1,2% au cours de l’année écoulée, sa plus faible performance depuis 2012.

Lire la suite…

D. Trump, président de l’investissement, vraiment ?

C’est généralement comme cela qu’est appréciée l’action de D. Trump : président de l’investissement et, de facto, de la productivité qui devrait s’ensuivre. Cette perspective nourrit non seulement celles de la rentabilité future des entreprises américaines et les valorisations qui vont avec, mais également les anticipations de normalisation des taux d’intérêt qu’une économie plus robuste, parce que plus productive, est censée pouvoir mieux supporter. C’est de ces perspectives réunies que le dollar peut encore échapper à un vent de défiance trop violent que serait à même de provoquer une réforme fiscale par trop coûteuse si elle était jugée inapte à gagner ce pari de la productivité…

Lire la suite…

Protectionnisme est-il forcément synonyme d’inflation ? La réponse ne coule pas de source

Les agressions du président américain à coup de sanctions protectionnistes de ces derniers jours sont généralement perçues comme une menace inflationniste de premier rang. Le raisonnement, ici, est assez logique : le relèvement des tarifs douaniers de biens non substituables, entrant dans le processus de production de secteurs-clés de l’économie ou directement consommés par les consommateurs américains, fera flamber les prix des biens concernés. Ajoutons à cela 1- le risque accru de baisse du dollar que suggère la détérioration à venir des comptes extérieurs américains, potentiellement exacerbée par des difficultés éventuelles de financement extérieur des Etats-Unis, 2- les effets de propagation que pourraient avoir les répliques du reste du monde aux annonces américaines ; et nous avons, en théorie, un cocktail inflationniste parfait. Comment, dès lors, expliquer que les anticipations d’inflation des marchés ne réagissent pas davantage à ces développements ?

Lire la suite…

L’inflation aux abonnés absents. Jay Powell risque-t-il de mettre le feu aux poudres ?

L’inflation, c’était sûr, ferait son retour. Non seulement l’activité économique s’améliorait rapidement sur fond de remontée des cours du pétrole mais la politique de Donald Trump, à coup de vaste réforme de la fiscalité et de protectionnisme, ne tarderait pas à attiser les effets inflationnistes de la chute du dollar. De trois hausses de taux directeurs prévues par la FED jusqu’alors, les marchés n’hésitaient pas à envisager un, voire deux crans de plus. Fin février, la probabilité d’un relèvement des fed funds à 2,25 %-2,50 % d’ici la fin de l’année était de 25 % sur les marchés à terme américains ; les taux à 30 ans, qui avaient franchi un mois plus tôt le niveau de 3 %, s’élevaient à 3,20 % pour la première fois depuis l’été 2015 et la courbe des taux, en phase de repentification, redonnait de la latitude la FED. Moins de trois semaines plus tard, le paysage semble avoir bien changé et les perspectives qui prévalaient alors s’éloignent de plus en plus. Après avoir laissé entendre que le relèvement des taux directeurs de la FED pourrait se faire plus vite que prévu, Jay Powell va-t-il franchir le pas cette semaine et annoncer un changement du scénario de la FED ?

Lire la suite…

Beaucoup d’emplois, moins de salaires…Le rapport sur l’emploi de février devrait requinquer le dollar

C’est, a priori, le meilleur rapport que l’on pouvait escompter avec une solide vigueur des créations d’emplois en février (313K) et un mois de janvier révisé à la hausse (239K) sans stress d’inflation salariale :

  • la croissance annuelle des salaires est revue à la baisse 2,8 % en janvier et ressort à 2,6 % en février
  • le taux de chômage est stable à 4,1 % grâce à une remontée du taux de participation.

Lire la suite…

RCM mars 2018 – Derniers râles du scénario de reflation

Le regain de tensions et de volatilité des marchés financiers de la première quinzaine de février semble, en apparence, avoir été digéré. Après avoir perdu 9 % de sa valeur entre son point sommet historique du 26 janvier et le 8 février, l’indice MSCI mondial avait récupéré 3,5 % en fin de mois, en même temps que la plupart des tendances de marché susceptibles d’accréditer le scénario de reflation avaient repris le dessus. Nous restons dubitatifs par rapport à ces tendances, privilégiant un scénario de regain de tensions sur les marchés boursiers, dorénavant moins soutenus par le momentum des données économiques (voir à ce sujet notre baromètre) et par les fondamentaux du marché pétrolier. 

Lire la suite…