L’ouverture d’un conflit supposé éclair en Iran a rapidement écarté la menace d’un renchérissement durable des cours des matières premières. Dans les scénarios dressés par les économistes au printemps, la variable d’ajustement concernait surtout l’ampleur du choc immédiat, généralement suivi d’une normalisation plus ou moins graduelle des prix, qui permettait d’atténuer les effets conjoncturels de la guerre dès le second semestre de cette année, ou, au pire, à partir de 2027. Même dans le scénario qualifié de « sévère » présenté par la BCE en mars, qui conservait des prix du pétrole et du gaz durablement supérieurs à ceux d’avant la guerre jusqu’en 2028, leur point haut était envisagé à brève échéance, entre le printemps et l’été 2026. Il en est résulté l’idée d’un choc ponctuel de la guerre sur l’inflation et la croissance que nombreux considéraient sans conséquences majeures sur les perspectives de moyen terme ni sur les politiques monétaires. En début d’été, la signature d’un mémorandum de paix entre Téhéran et Washington a d’autant plus renforcé ces certitudes que la chute des cours de l’or noir qui s’en est suivie a été particulièrement rapide.
Tag Archives: Pétrole
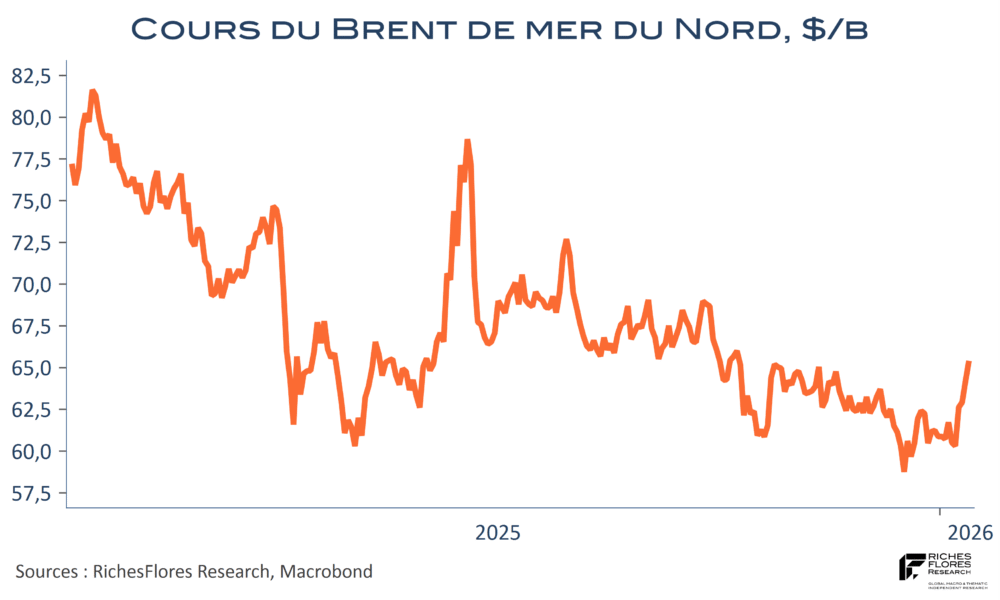
Retour du pétrole à 100$ le baril; C. Lagarde, plus sévère que le communiqué de la BCE
La perspective d’un conflit durable impliquant un nombre croissant de pays du Golfe a largement gagné en importance ces derniers jours, avec pour conséquence un changement de psychologie des marchés sur les risques qui y sont assortis. L’hypothèse dominante qui envisageait un conflit, sinon éclair, du moins de durée relativement courte et prévisible, semble avoir volé en éclat au fur et à mesure des développements récents, du côté américain comme de celui de l’Iran et des autres pays de la région.

Contrairement à nos attentes, le communiqué de la BCE est apparu relativement flexible, sous un angle délibérément prudent en matière de perspectives économiques et moins catégorique que nous ne l’avions envisagé sur celui de l’inflation. Les commentaires de Christine Lagarde ont rapidement corrigé cette première impression.
Et maintenant?
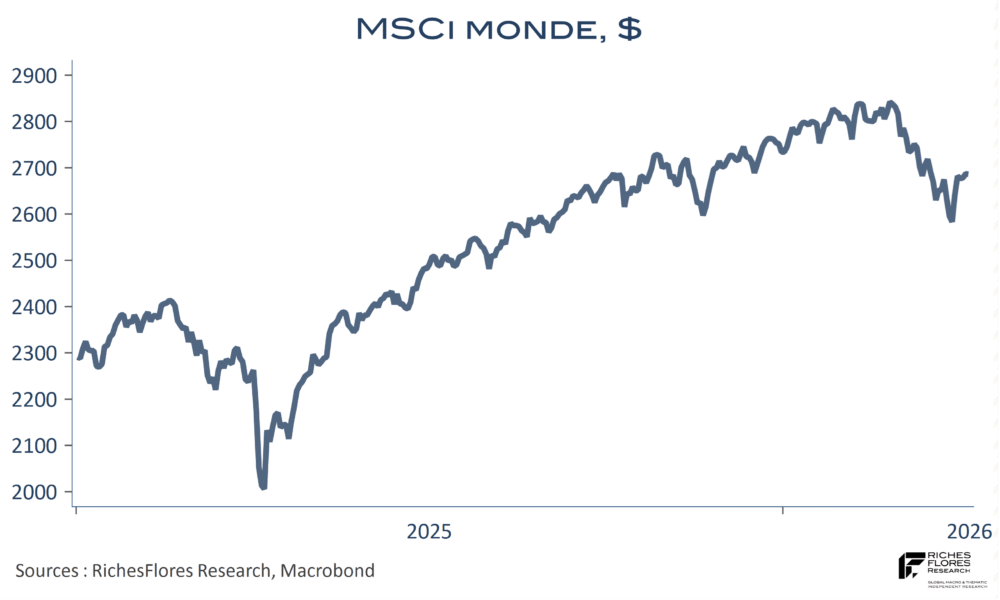
Réglée comme une horloge, l’annonce d’un cessez-le-feu de quinze jours entre les forces américano-israéliennes et l’Iran a produit les effets que nombreux auraient pu attendre sur les marchés financiers : une correction de plus de 15 % des cours du baril, une envolée des bourses mondiales, enfin un net repli des taux d’intérêt et du dollar, auxquels l’or et l’argent on répondu sans ambages. Il était temps, à en juger par les menaces que l’impatience des investisseurs commençait à laisser poindre. De moins en moins facile à tenir ces derniers jours, la stratégie du gros dos a, néanmoins, fini par payer. Avec des pertes relativement contenues depuis le 27 février, la plupart des actifs mondiaux trouveront sans doute dans les prochains jours de quoi effacer une bonne partie de leurs pertes, voire de renouer avec leurs niveaux de la fin du mois de février. Mais encore, comment envisager la suite ?

Guerre d’Iran – les scénarios de l’après
L’élaboration de scénarios au beau milieu d’une situation de crise n’est jamais un exercice aisé ou dépourvu de risques de commettre d’importantes erreurs d’appréciation, surtout quand la principale source d’aléas est humaine. Se plier à cet exercice permet néanmoins de mettre en avant les interactions et conséquences les plus plausibles dans différents cas de figure qu’évoque la situation en présence et de s’y préparer en meilleure connaissance de cause.
Trois semaines après le début des frappes américano-israéliennes en Iran, l’hypothèse d’un conflit éclair, sans conséquences internationales majeures, est déjà dépassée. Les ressources militaires de l’Iran et sa capacité de nuisance sur l’approvisionnement pétrolier mondial annoncent un conflit, potentiellement, beaucoup plus long qu’initialement prévu, aux conséquences plus profondes, que ce soit sur le front économique et financier ou géopolitique.
L’envolée des cours des hydrocarbures des trois dernières semaines modifie déjà les perspectives d’inflation de l’année à venir et, dans leur sillage, celles des taux d’intérêt. Les risques inflationnistes sont d’autant plus importants que les effets du choc de 2022-2023 ne sont pas totalement résorbés et que les chances d’un retour des cours du pétrole sur leur niveau d’avant le 28 février paraissent particulièrement faibles, même en cas d’arrêt rapide des hostilités.
Simultanément, le temps politique est compté. Les élections de mi-mandat américaines en ligne de mire, sont en mesure de faire bouger les lignes et postures de part et d’autre. Le président américain n’a aucun intérêt à voir ce conflit s’éterniser à quelques mois de cette échéance qui se présente déjà très mal pour les républicains. Simultanément, les Iraniens, bien conscients de ce que représente cette échéance pour les Américains, ont bien l’intention d’en profiter pour faire monter les enchères sur leurs exigences.
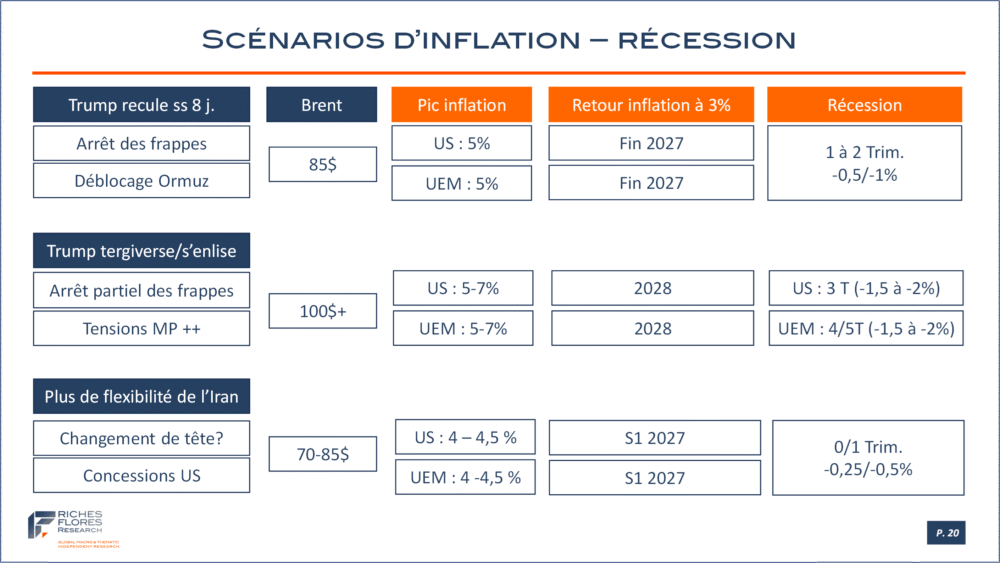
C’est à partir de l’évolution possible de ces postures respectives que nous avons bâti nos réflexions et scénarios de travail, au nombre de trois.
1- Celui d’une résolution rapide du conflit fruit d’une volonté de D. Trump d’en finir au plus tôt, lequel malgré les incertitudes en présence, nous semble, encore, assorti de la plus forte probabilité, environ 50 %.
2- La probabilité d’un enlisement est, toutefois, loin d’être négligeable. Difficile à développer tant un tel scénario peut prendre différentes tournures, il évoque néanmoins la perspective d’un choc nettement plus important, tant en matière de perspectives d’inflation, que de récession et de bouleversements financiers. La probabilité subjective que nous accordons à cette éventualité est de l’ordre de 30 %.
3- Le dernier scénario repose sur l’hypothèse d’un assouplissement de la position iranienne, conséquence d’une volonté de dialogue, contre un certain nombre de concessions américaines. Affaiblissement militaire et/ou influence en sous-main de la Chine pourraient faire évoluer l’Iran. Il s’agit de l’hypothèse la plus favorable qui pourrait s’accompagner d’un retour du pétrole iranien sur le marché mondial et d’une décrue plus nette des cours du pétrole…
Marchés émergents : de l’attraction aux risques, selon trois scénarios
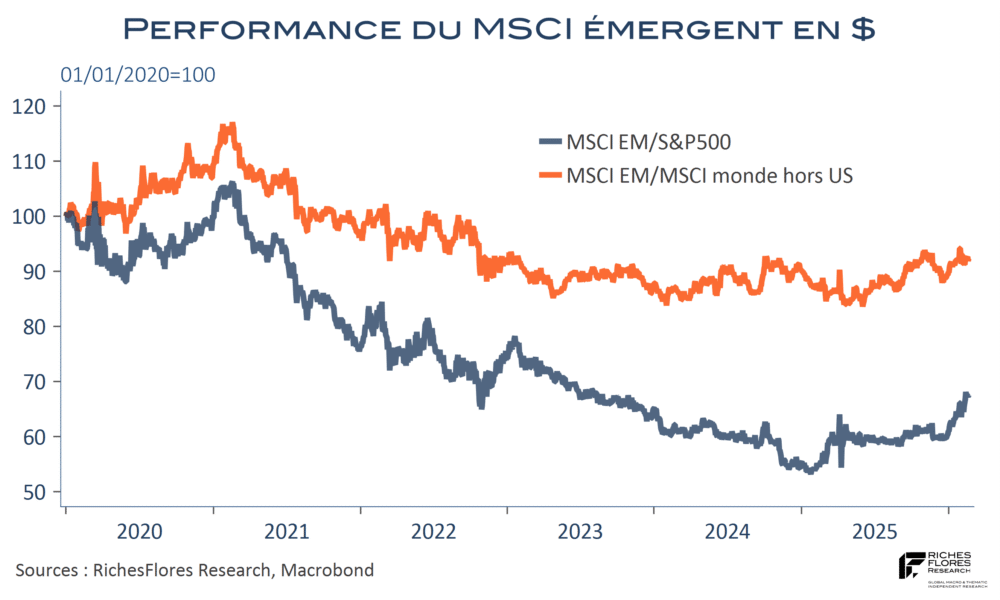
L’engouement des investisseurs pour les marchés émergents ne s’est pas démenti ces derniers temps. Depuis le début de l’année, l’indice MSCI de ces pays s’est adjugé une progression de 11 % en dollar, à comparer à une stagnation du S&P500 et une hausse de 6 % du Stoxx 600 (5 % en euro). Après un démarrage en trombe au mois de janvier, au cours duquel l’indice a progressé de plus de 8 %, la performance est plus normée depuis le début février mais conserve un rythme soutenu, d’autant plus remarquable que S&P500 et Nasdaq sont en repli marqué.

Quand le pétrole entre dans la danse, un puissant « game changer » potentiel
L’envolée des métaux précieux et plus récemment des métaux industriels n’a pas eu de conséquences significatives jusqu’à présent. Reflet de la montée des crispations géopolitiques et de la défiance à l’égard des politiques monétaires, la hausse des métaux précieux n’a pas d’effets économiques majeurs en retour. Celle des métaux industriels en aura davantage, en particulier sur les coûts de production, mais en l’absence de tensions sur les prix de l’énergie, son impact peut être considéré comme relativement marginal, à l’exception de quelques rares secteurs. La donne pourrait changer radicalement si les prix de l’énergie finissent par être enrôlés dans une dynamique haussière, comme le fait craindre l’envolée des cours du brut de ces tout derniers jours.

L’aubaine pétrolière, le meilleur cap à la hausse des taux… avec l’emploi américain, bien sûr !
La perspective d’une baisse trop précoce des taux directeurs américains nous faisait redouter il y a peu une embardée des prix du pétrole et des matières premières à même de ranimer sans délai les tensions inflationnistes. La volte-face finalement imposée à J. Powell, contraint d’admettre le caractère inapproprié d’éventuelles baisses des taux directeurs en l’absence de meilleures garanties sur la trajectoire de l’inflation future, n’a pas tardé à faire son travail et à interrompre le mouvement de hausses des cours qui s’était enclenché entre février et mars sur la plupart des segments du marché mondial des matières premières.
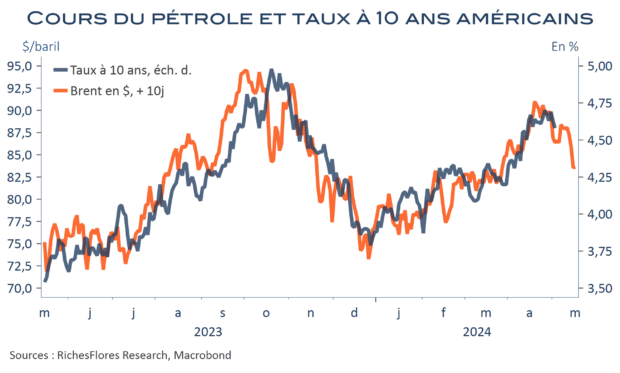
C’est néanmoins du côté pétrolier que les ajustements ont été les plus importants avec un reflux des cours mondiaux de 8 % à 9 % en à peine un mois, à l’origine d’un retour de ceux du Brent de Mer du Nord aux environs de 83$-84$ début mai. Il s’agit d’une bonne chose, en l’occurrence l’une des meilleures nouvelles pour rassurer les marchés et banquiers centraux sur les tendances de l’inflation, susceptible d’imposer, par là-même, une limite à la hausse des taux futurs qui commençait à sérieusement questionner.
Bien qu’en apparence dangereusement simpliste, la relation entre l’évolution des cours du brut et celle des taux d’intérêt américains n’en reste pas moins très solide. Dès lors, de deux choses l’une :
– soit les cours du pétrole retrouvent sans tarder leurs niveaux, voire leur tendance ascendante du mois de mars, et les taux d’intérêt américains resteront tendus, voire monteront davantage ;
– soit les prix du baril s’installent durablement sur leurs niveaux présents, voire inférieurs, et le point haut des taux pourra, dans ce cas, être considéré comme dépassé.

Dans un contexte aussi incertain que l’actuel sur l’évolution à venir des taux d’intérêt, le défrichage de ce qui se passe sur le marché du pétrole semble, quoi qu’il en soit, incontournable.
Ce que font les guerres : remontée des taux nominaux, baisse des taux réels, hausse de l’or.
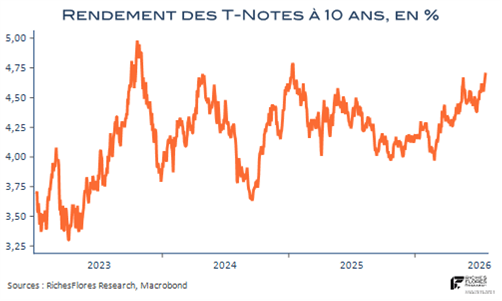
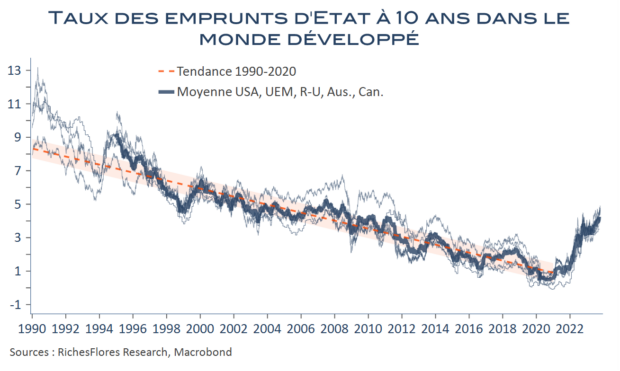
Depuis l’invasion de l’Ukraine par la Russie en février 2022, les taux d’intérêt à long terme se sont renchéris de 300 points de base en moyenne dans le monde développé, l’inflation s’est envolée de 10 % à la charnière des années 2022-23, avant de revenir entre 3 % et 5 %, et les taux d’intérêt réels ont fait le chemin opposé, s’effondrant à -4,5 % en moyenne depuis le début du conflit, malgré leur remontée tout au long de l’année 2023.
Si la responsabilité des ruptures d’approvisionnement en gaz et pétrole russes dans l’envolée de l’inflation est peu contestée, le lien entre hausse des coûts d’emprunt et situation de guerre a rarement été évoqué durant cette période. Il est vrai que plus de deux années d’épidémie de covid avaient déjà largement préparé le terrain à un possible retour de l’inflation. Par ailleurs, de l’avis du plus grand nombre, la guerre en Ukraine n’était pas censée durer et a rarement menacé d’embraser le reste du monde. La chute des taux d’intérêt réels a donc, majoritairement été considérée comme un effet mécanique de l’envolée des prix, amené à trouver son terme avec la normalisation progressive de l’inflation. C’est bien, d’ailleurs, la manière dont les choses se sont déroulées, que nous soulignions il tout juste trois semaines comme un changement de donne radical de l’environnement économique et financier (cf – La parenthèse de taux réels négatifs se referme à grande vitesse et ça change la donne). C’était néanmoins avant les attaques du Hamas sur Israël et ce qui s’en est suivi, à savoir une envolée du risque de conflit mondial, qui pourrait justifier à elle seule une vigoureuse remontée des tensions à la hausse des taux d’intérêt. Le risque géopolitique est-il en train de devenir une composante prédominante de l’évolution des taux d’intérêt, à même de prendre le pas sur la conjoncture ? La question se pose indiscutablement.