Vers 4 % d’inflation en zone euro dès septembre : pas de dilemme pour la BCE

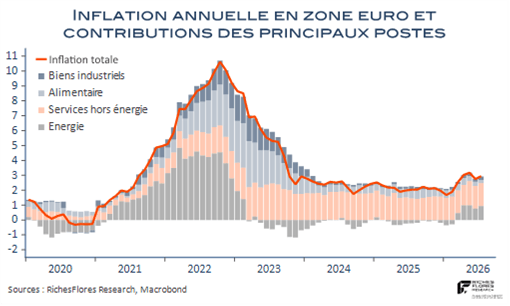
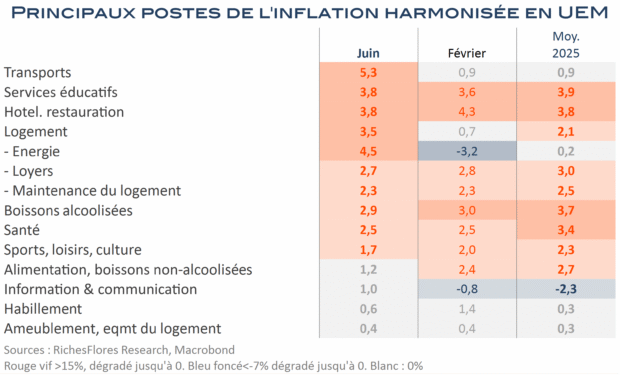
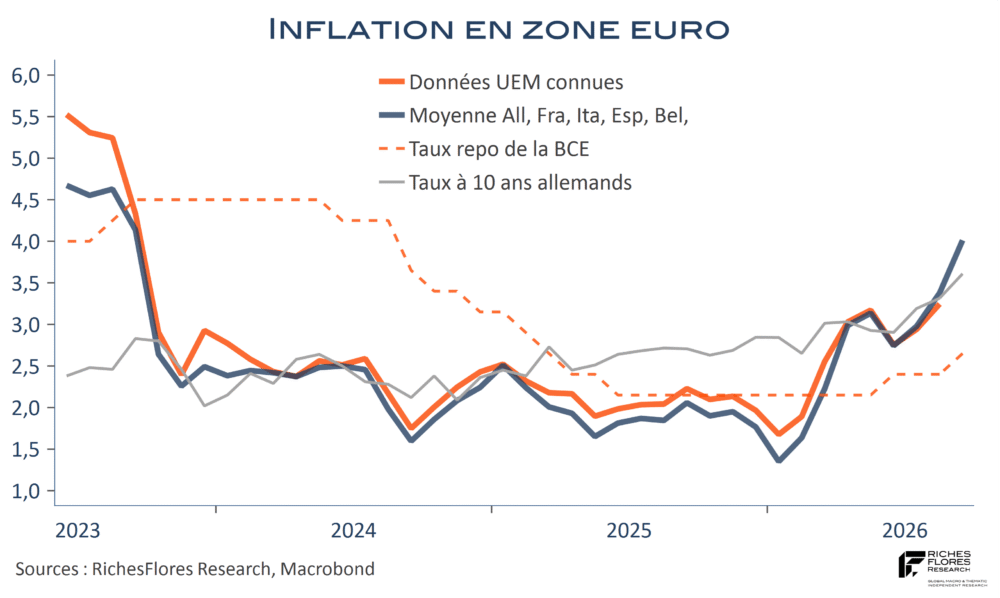
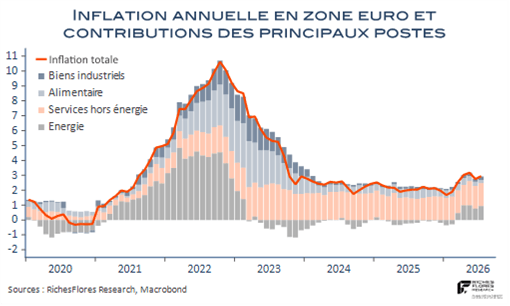
L’inflation allemande est ressortie à 3,3 % en septembre, après 2,9 % en août. La première économie de la zone euro s’en sort plutôt bien avec une hausse de son taux annuel d’inflation de moins de quatre dixièmes. Les autres ont été moins protégées : la France et l’Espagne, avec une hausse de 0,6 point, la Belgique et l’Italie avec des accélérations de 0,7 et 0,9 point respectivement. Autant dire que les choses vont vite. En moyenne, l’inflation des cinq pays de la zone euro dont les données ont été publiées, généralement un bon proxi de celle de l’union monétaire dans son ensemble, ressort à 4 % en septembre après 3,4 % en août (contre 3,3 % pour l’inflation effective).
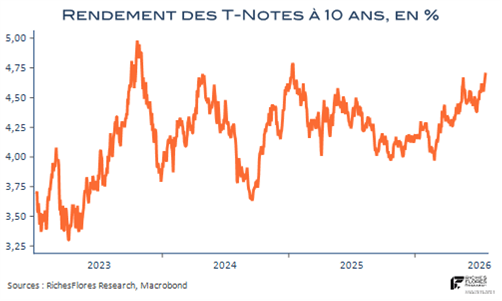
Il est peu probable que la BCE prenne de tels résultats à la légère. Malgré les deux remontées de ses taux directeurs en juin et septembre, l’accélération de l’inflation produit l’effet inverse de celui recherché, à savoir, l’écrasement en territoire plus négatif encore de ses taux réels. Voilà qui n’est certainement pas du goût de la grande majorité des membres de la BCE, quoiqu’il en soit des évolutions des taux de financement à long terme, lesquels pourraient être également dépassés par l’inflation ce mois-ci, du moins s’agissant du Bund allemand.
Lire la suite

La BCE devra remonter ses taux en septembre pour consolider l’effet des interventions

L’inflation sous-jacente  besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.

Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Retour du pétrole à 100$ le baril; C. Lagarde, plus sévère que le communiqué de la BCE

La perspective d’un conflit durable impliquant un nombre croissant de pays du Golfe a largement gagné en importance ces derniers jours, avec pour conséquence un changement de psychologie des marchés sur les risques qui y sont assortis. L’hypothèse dominante qui envisageait un conflit, sinon éclair, du moins de durée relativement courte et prévisible, semble avoir volé en éclat au fur et à mesure des développements récents, du côté américain comme de celui de l’Iran et des autres pays de la région.

Contrairement à nos attentes, le communiqué de la BCE est apparu relativement flexible, sous un angle délibérément prudent en matière de perspectives économiques et moins catégorique que nous ne l’avions envisagé sur celui de l’inflation. Les commentaires de Christine Lagarde ont rapidement corrigé cette première impression.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une pause sans conviction de la BCE

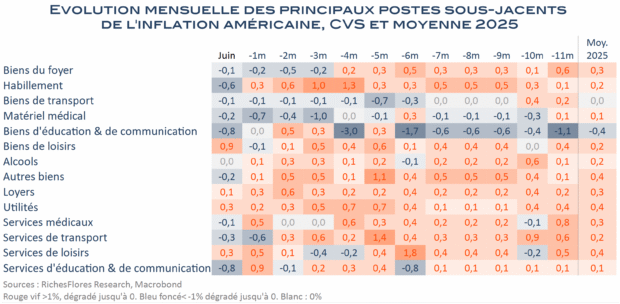
A la reprise du Conflit iranien, canicule -t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE face aux éléments exogènes; A.Burnham à la recherche d’équilibre

La BCE s’y était préparée ces deux dernières années, répétant à l’envi s’attendre à des chocs d’offre à répétition pour justifier sa prudence et l’arrêt de ses baisses de taux entre juin 2025 et mai 2026. Le conflit en Iran lui a donné une première occasion de vérifier cette hypothèse, qui l’a conduite à relever d’un quart de point ses taux directeurs le mois dernier.

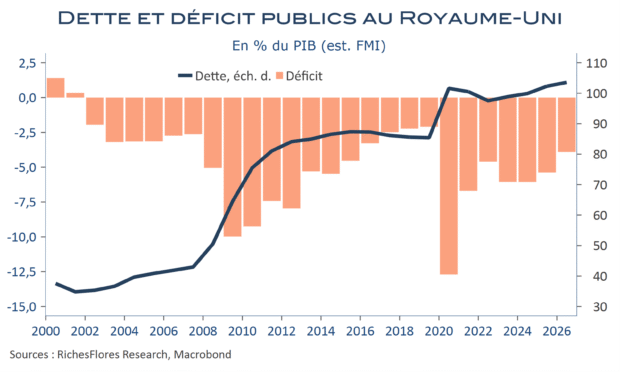
Andy Burnham, a succédé à Keir Starmer au Royaume-Uni, hier, dans un contexte politique et économique tendu, sous l’œil vigilant des marchés, échaudés par les difficultés de ses prédécesseurs à trouver la voie de la stabilité et par la violence de l’épisode L. Truss d’octobre 2024….

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les enquêtes de la Commission ne vont pas apaiser la BCE… en guerre contre la stagflation

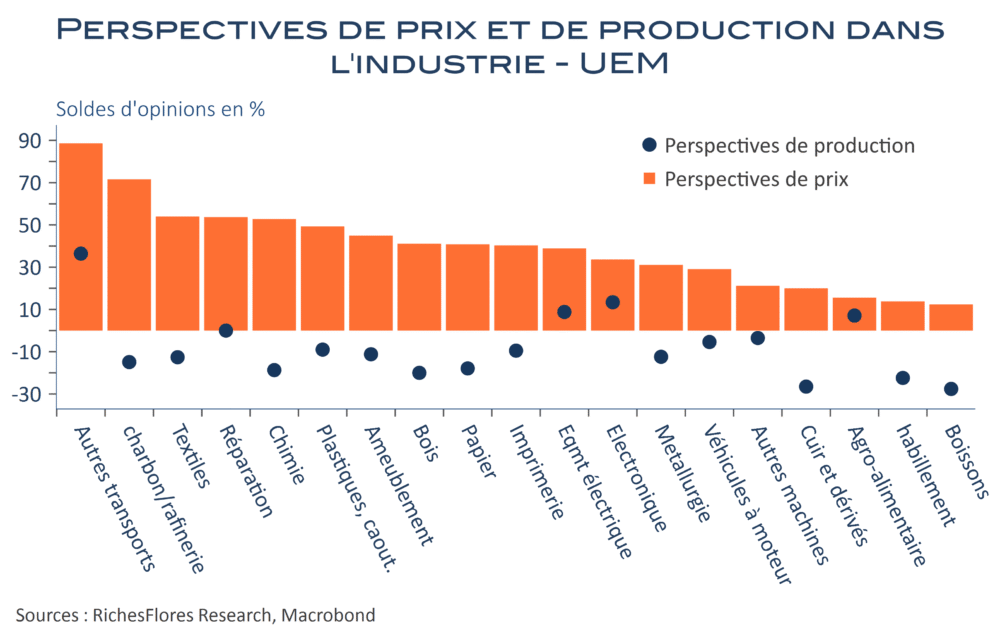
La politique monétaire de la BCE fera-t-elle in fine plus de mal à l’économie régionale que la flambée des cours du pétrole ? On peut se poser la question à en juger par les résultats des dernières enquêtes de la Commission européenne du mois de mai. Ces dernières mettent en évidence une économie en voie de stagflation de plus en plus prononcée qui, pour une banque centrale hémianopsique est, avant tout, synonyme d’inflation. Les hausses quasi-généralisées et particulièrement importantes des perspectives de prix que relatent ces enquêtes dans l’industrie et le services sont en mesure de faire grimper de plusieurs crans, en effet, les inquiétudes de la banque centrale européenne quant aux perspectives inflationnistes de la région. Ces évolutions ne laissent, non seulement, aucune chance à l’hypothèse d’un statu quo lors de la prochaine réunion du comité de politique monétaire mais augmentent significativement l’hypothèse d’un discours particulièrement déterminé à lutter contre l’inflation, à même de décaler les anticipations de resserrement monétaire en hausse significative, ce que ne semblent pas avoir encore intégré les taux futurs.

Lire la suite…

Concert « Sotto Voce » des banques centrales cette semaine, à la BCE près ?

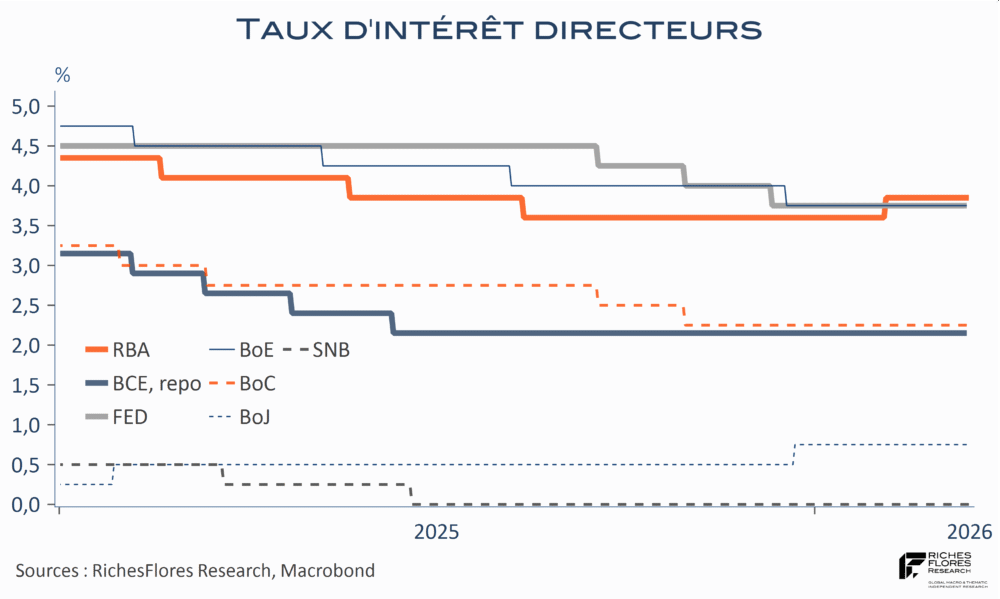
Australie, Canada, Suisse, Suède, Brésil, tiendront leur comité de politique monétaire cette semaine, en plus de la FED, la BCE, la BoE et la BoJ ! Voilà de quoi avoir un bel aperçu des analyses et réactions à plus de deux semaines de guerre en Iran et autant de blocage du détroit d’Ormuz. Aucune n’aura, à ce stade, de données pour étayer sa perception et d’éventuelles décisions. La plupart devraient donc conserver leur biais existant, ce qui pourrait se résumer par une nouvelle hausse d’un quart de point des taux directeurs de la BCA australienne, de 3,85 % à 4,10 % après une première hausse début février. Sauf cette dernière, en effet, le statu quo l’emportera vraisemblablement, accompagné de communications plus ou moins parlantes pour la suite, sur lesquelles se focaliseront les analyses et les réactions de marchés.

Lire la suite…