Aux Etats-Unis, l’amélioration du contexte sanitaire l’emporte sur les PMI

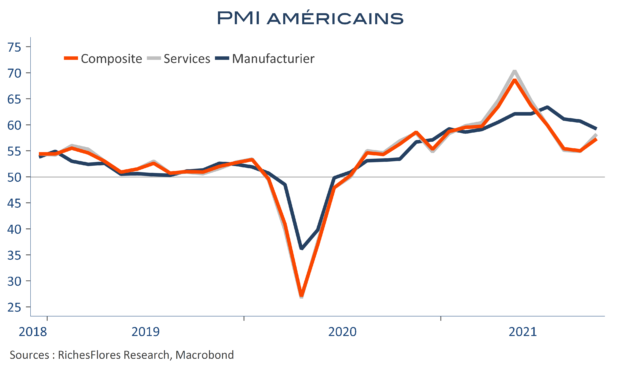
Dans la foulée des PMI de ce matin, l’indicateur composite Markit pour les Etats-Unis progresse de plus de deux points en octobre, à 57,3. En effet, comme dans le cas britannique, les effets de l’amélioration sur le front sanitaire l’emportent dans les services, où l’indicateur gagne plus de 3 points. Dans l’industrie, en revanche, ce sont, comme partout, les questions liées à l’approvisionnement et aux prix payés qui sont sur le devant de la scène, empêchent de répondre à la forte demande et justifient le repli de l’indicateur de 60,7 à 59,2.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PMI offrent plutôt de bonnes surprises, à la grande exception de l’Allemagne

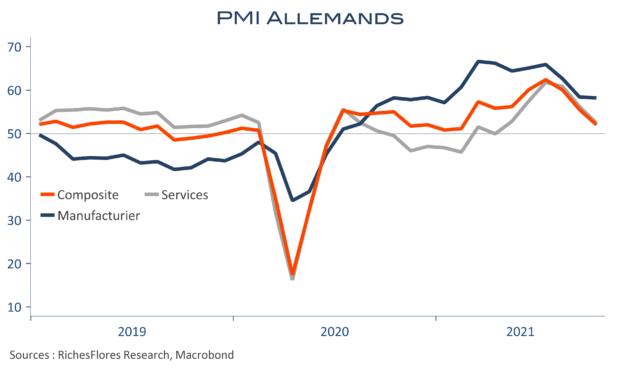
Au-delà d’un diagnostic conjoncturel parfois peu lisible du fait d’effets de base ou de la lecture qu’on en fait, les enquêtes Markit brossent tous les mois un tableau de la conjoncture internationale. Le principal enseignement des premiers résultats de celles d’octobre concerne l’impact de plus en plus contraignant des hausses de coûts, dues aux difficultés d’approvisionnement, aux matières premières et, dans une moindre mesure, aux salaires. Cette hausse pénalise encore l’industrie manufacturière et commence parfois à mordre sur les services. La sensibilité à cet environnement varie selon les pays et, sans surprise, impacte tout particulièrement l’économie allemande, notamment par rapport à la France. Sur ce point, les résultats de ce matin sont sans appel et préfigurent un quatrième trimestre très compliqué outre-Rhin. De son côté, le rebond des indicateurs nippons surprend et pourrait n’être que de courte durée quand bien même l’amélioration, bon an mal an, du contexte sanitaire semble pouvoir le maintenir à flot.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Retours aux sommets pour les indicateurs de l’INSEE

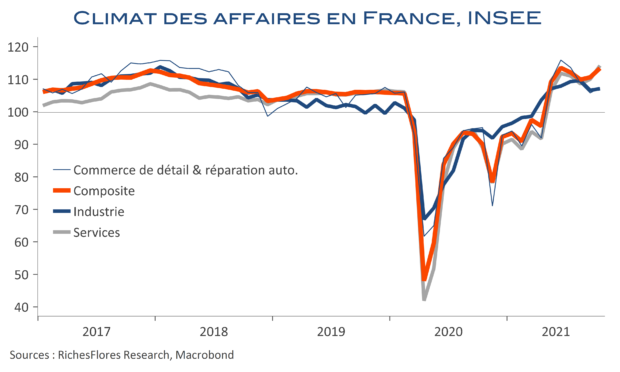
Le climat des affaires issu des enquêtes de l’INSEE pour octobre gagne près de trois points, pour s’établir à 113, retrouvant un niveau similaire à celui de juin dernier et plus généralement aux points hauts observés depuis les années 2000. L’indicateur global est surtout porté par l’accélération de celui des services, qui passe de 110 à 114, sous l’effet de l’opinion sur l’activité passée comme prévue, ainsi que sur la quasi-totalité des composantes. Le constat est un peu plus nuancé dans l’industrie, dont le climat des affaires parvient néanmoins à se stabiliser à 107, avec des améliorations sur le front de la demande mais pour laquelle l’enquête mentionne toujours des difficultés d’approvisionnement. Le commerce de détail, quant à lui, gagne un peu plus d’un point, à 107. Le climat de l’emploi, enfin, s’améliore également, à 111, son plus haut niveau depuis le rebond post-crise de 2008.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La Banque d’Angleterre peut attendre décembre pour franchir le Rubicon

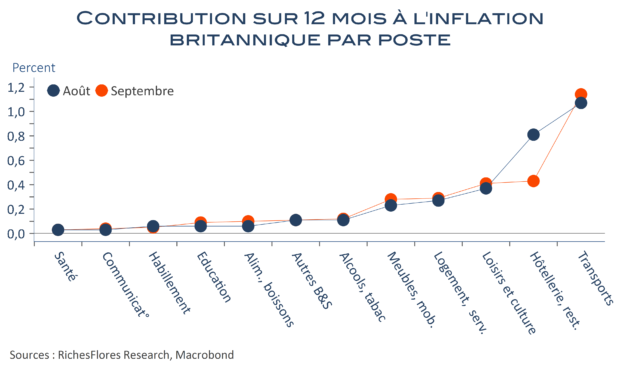
En septembre, les prix à la consommation au Royaume-Uni ont augmenté de 3,1 % sur un an, un dixième de point de moins qu’en août. Cette décélération, principalement due aux effets de base dans la restauration dans la foulée des baisses de taxes d’août 2020, est peu significative mais, apparemment, suffisante, à en juger par le repli des taux d’intérêt à terme et de la livre Sterling, pour apaiser les craintes d’une remontée imminente des taux directeurs de la Banque d’Angleterre. Le répit a pourtant tout lieu d’être de courte durée. En effet, la hausse des tarifs de gaz et d’électricité est intervenue en octobre et jouera donc pleinement sur les données du même mois, au cours duquel la composante pétrolière sera également en nette hausse sur un an. L’inflation est donc amenée à rebondir vivement à très brève échéance, comme l’attend, du reste, la Banque centrale qui a d’ores et déjà prévenu qu’elle devrait « agir » face à ce risque. Vu sous cet angle, le léger recul de l’inflation de septembre ne devrait pas modifier grand-chose à ses intentions. Sauf que l’environnement étant ce qu’il est, remonter ses taux directeurs pourrait paraître, à bien des titres, inapproprié. Alors que ces données lui offrent la possibilité d’attendre un peu avant de se jeter à l’eau, on comprendrait qu’elle opte pour cette option : reculer pour mieux sauter le Rubicon.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Recul de la production américaine : la croissance du 3ème trimestre en basses eaux

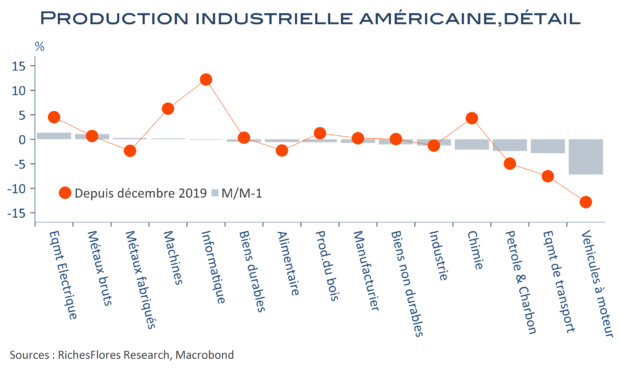
La production industrielle américaine baisse de 1,3 % en août et sa composante manufacturière recule de 0,7 % après -0,4 % en août. Sans surprise, la fabrication de véhicules à moteurs continue d’être, de loin, la plus touchée, avec une chute de 7 %, deux fois plus importante qu’en août. Elle est cependant loin d’être seule, puisque l’énergie, la chimie ou l’alimentaire connaissent également des variations négatives. Du côté des bonnes nouvelles, toutes relatives, les machines, l’équipement électrique ou les métaux bruts se reprennent quelque peu… après leur baisse du mois précédent.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les marchés rattrapés par les données chinoises… sauf les matières premières

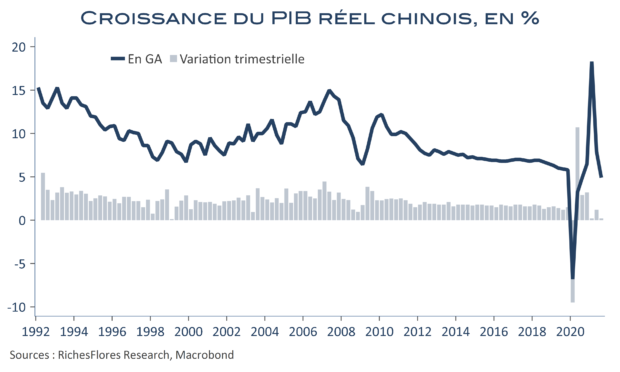
Ça ne s’arrange pas du côté de l’Empire du milieu : la croissance est ressortie en ligne avec les indicateurs très médiocres de l’été et n’a pas excédé 0,2 % au troisième trimestre, après 1,2 % et 0,2 % respectivement au deuxième et premier. Certes, une bonne part de ce ralentissement provient d’une concentration des difficultés en août, sur fond de regain de l’épidémie de Covid, de contraintes environnementales, de fermetures d’usines et de ports, mais les données de septembre ne montrent guère d’amélioration. Les effets de base très porteurs du printemps maintenant dépassés, la croissance en glissement annuel n’excède pas 4,9 %, un plus bas jamais observé, en dehors de l’épisode du premier semestre 2020, depuis le début des publications trimestrielles, en 1992. L’économie chinoise devrait faire un peu mieux dans les trimestres à venir, grâce notamment à ses exportations, mais il faudrait un mini-miracle pour qu’elle renoue avec sa croissance d’avant la crise en 2022. L’illusion d’une locomotive chinoise de retour après la crise du covid est décidément de moins en moins crédible. Les bourses s’en chagrinent mais les marchés des matières premières sont parfaitement insensibles à ces nouvelles et la hausse des cours a repris de plus belle ce matin. Cette rupture de la courroie de transmission inquiète plus que les données chinoises elles-mêmes.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Ventes de détail toujours aussi insipides et confiance au tapis aux Etats-Unis

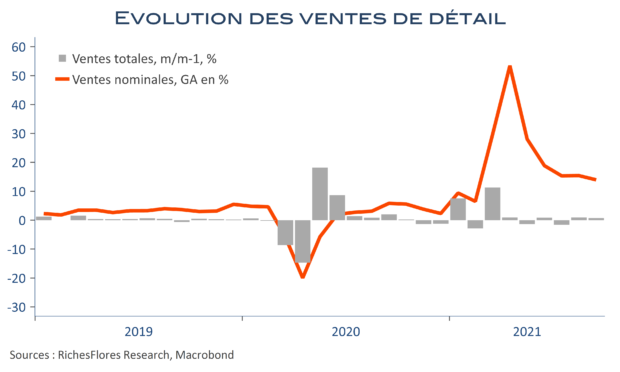
Les ventes de détail à prix courants ont progressé, de 0,7 % en septembre par rapport à août, qui voit lui-même sa hausse corrigée de 0,7 % en première estimation à 0,9 %. En glissement annuel, les ventes de détail sont supérieures de près de 14 % à celles de septembre 2020. Ces deux mois de hausse se font cependant dans un contexte tel qu’il est difficile de discerner les effets volume des effets prix. Qui plus est, ces résultats compensent à peine la baisse de 1,6 % de juillet, notamment si l’on exclut l’essence de l’équation. En résumé, cette augmentation sans doute pour partie attribuable à une décrispation sur le front sanitaire n’en reste pas moins peu convaincante et pourrait cacher une situation bien plus tendue que ne l’inspirent les données nominales, à l’instar des résultats de plus en plus mauvais observés sur le front de la confiance par l’Université du Michigan en octobre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le tapering, maintenant imminent, l’heure de vérité approche

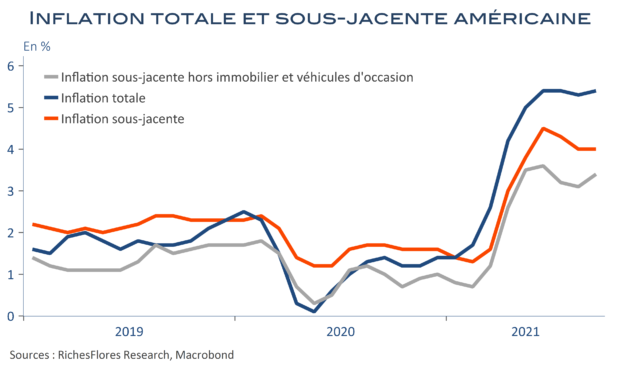
La remontée de l’inflation américaine à 5,4% en septembre ne laisse guère de marge de manœuvre à la Fed après la publication des minutes de son dernier FOMC : un tapering sera enclenché avant la fin de l’année. Quand bien même le caractère transitoire de l’inflation n’est pas fondamentalement remis en cause par les données du mois de septembre, les différentes mesures de l’inflation sont incontestablement embarrassantes, même une fois éliminés les éléments « spécifiques ».


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre