L’inflation américaine évaporée, En Chine, les capex font vaciller la croissance

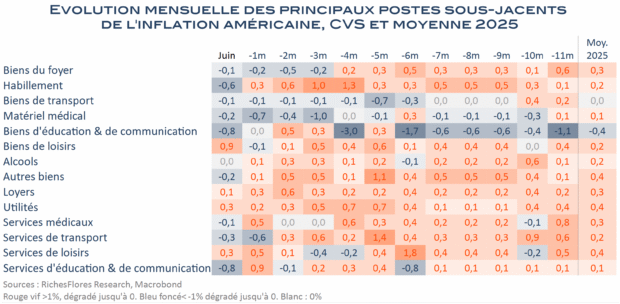
Aura-t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.
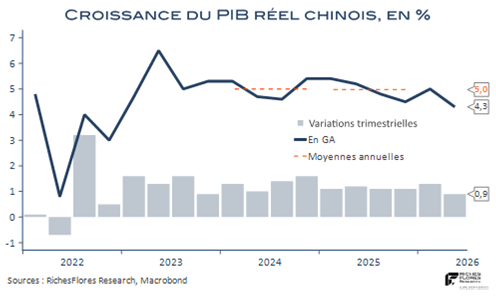
A 4,3 %, la croissance annuelle de l’économie chinoise a sérieusement marqué le pas au deuxième trimestre. En cause, la faiblesse des dépenses de consommation et de l’activité industrielle avaient préparé le terrain à un ralentissement. Ce dernier a toutefois été plus marqué que prévu, du fait, principalement, de la baisse accentuée des dépenses d’investissement.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Bouffée de confiance après les CPI américains

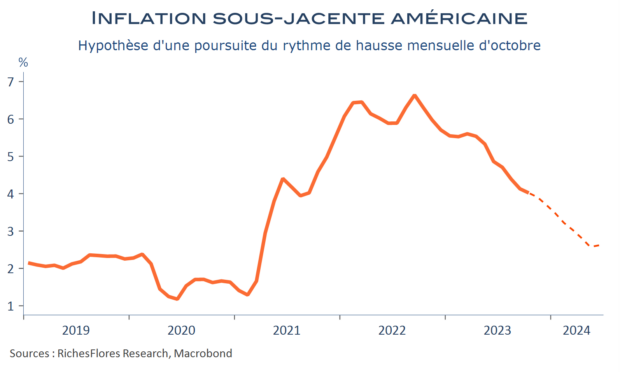
En octobre, les prix à la consommation aux Etats-Unis sont restés stables par rapport à septembre, ce qui a permis grâce à des effets de bases encore très négatifs de faire refluer le taux d’inflation annuelle de 3,7 % à 3,2 %, son niveau de juillet. L’indice sous-jacent n’a quant à lui augmenté que de 0,2 %, après 0,3 % en septembre. Sur un an, il ralentit d’un dixième, à 4 %.
Ce rapport est beaucoup plus convaincant que le précédent et largement suffisant pour justifier un taux inchangé des Fed Funds. D’autant qu’à part quelques exceptions, l’assurance auto et le tabac, notamment, l’inflation décélère sur la quasi-totalité des postes, loyers y compris. Après les inquiétudes nées des dernières interventions des membres de la FED, les marchés saluent la nouvelle avec une forte baisse, de 18 points de base des taux à 2 et 10 ans américains, une embardée des indices boursiers et de l’eurodollar.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La Fed, incomprise : de la bonne surprise à la mauvaise blague ?

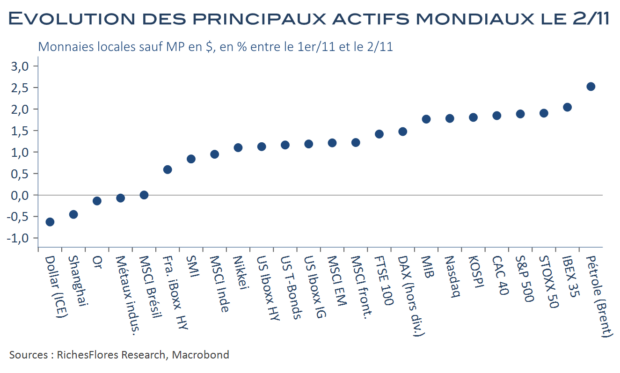
Sans surprise, la magie de la volte-face de la FED de mercredi soir a opéré sur les marchés mondiaux. Les bourses ont salué comme il se doit la nouvelle dans la journée de jeudi, soutenues par l’ascension des indices obligataires, souverains et entreprises, l’ensemble devancé par des cours du pétrole revigorés. En parallèle, le repli du dollar joue comme une courroie de transmission de la politique de la FED et permet, à ce titre, d’atténuer la tension monétaire dans le reste du monde. S’il y a bien quelques perdants, ces derniers comptent assez peu. La bourse de Shanghai, qui s’est d’ailleurs reprise vendredi, devrait également finir par bénéficier d’un environnement conjoncturel plus porteur anticipé par les marchés depuis mercredi soir.

De fait, la logique en place soulève, jusque-là, assez peu de questions. Après un mois d’octobre particulièrement morose, les marchés détricotent presque point par point ce qui a caractérisé les dernières semaines, au prix notamment de rotations sectorielles de rare ampleur, qui témoignent des bouleversements sous-jacents provoqués par le changement, coup sur coup, de posture de la BCE et, plus encore, de la FED.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation américaine, voilà pourquoi la Fed restera vigilante

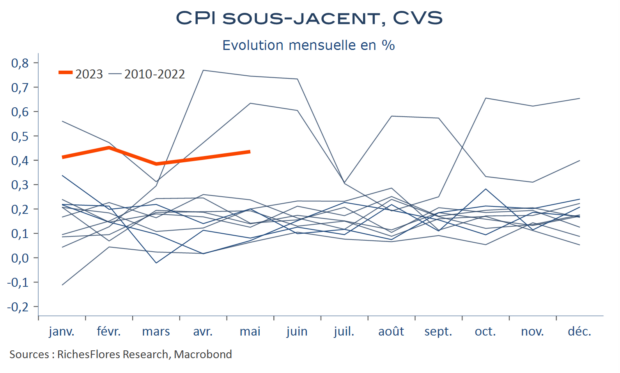
L’inflation a chuté de 4,9 % à 4 % entre avril et mai, très loin de son point haut de 9,1 % de juin 2022. Sur le CPI total, le travail est donc plus ou moins fait et la Fed peut se satisfaire du résultat. Tel est loin d’être le cas cependant pour les composantes sous-jacentes, dont les évolutions restent à l’évidence trop soutenues. Si, la plupart des modèles suggèrent que cette dernière devra, in fine, suivre le total, il reste à l’observer. Les chiffres de mai sont, à l’évidence, décevants sur ce point.

L’inflation sous-jacente ne s’est repliée que de 0,2 point, à 5,3 %. Ses évolutions mensuelles restent, par ailleurs, hors normes comparativement à l’historique. Les effets de base énergétiques, en voie d’être bientôt dépassés, l’inflation aura du mal à baisser davantage sans ralentissement plus marqué de ses autres composantes. La Fed n’en a donc pas fini avec le fine tuning de sa politique monétaire. J. Powell devrait le rappeler lors de sa conférence de mercredi.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation sans marge d’action de la FED fait le bonheur des bourses

Les hausses de prix ne sont pas de nature à inquiéter les investisseurs tant qu’elles ne représentent pas de menaces de hausses des taux d’intérêt. La crise bancaire semblant empêcher la FED de poursuivre sur la voie du durcissement monétaire, pour un temps au moins, le mauvais rapport sur l’inflation américaine produit l’improbable : une envolée des bourses ! À ce jeu-là, il y a de quoi être inquiet sur l’inflation future.

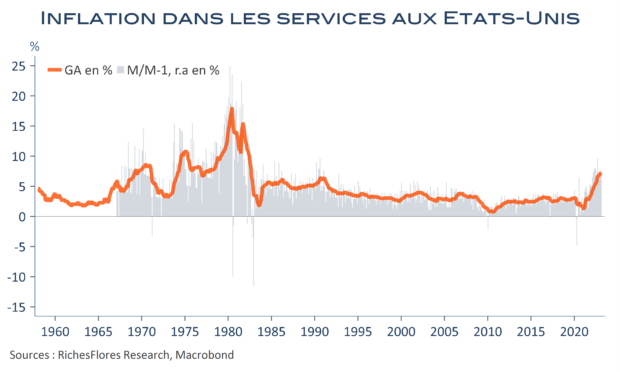
Car le rapport sur l’inflation américaine du mois de février est bel et bien mauvais. Quand bien même, sur douze mois, l’inflation totale, comme sa composante sous-jacente, ralentissent encore, de respectivement 0,4 et 0,1 point, à 6 % et 5,4 %, les détails du rapport témoignent d’une réaccélération très malvenue de la hausse des prix de nombreux postes, tout particulièrement dans la sphère des services dont la hausse d’ensemble ressort à 0,6 % sur le mois.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PPI américains le confirment : le repli de l’inflation n’est pas encore tout tracé

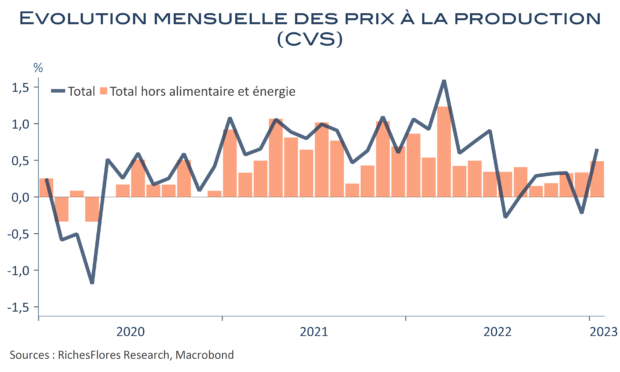
Le coup de grâce aux espoirs de voir l’inflation américaine se normaliser est venu des prix à la production, deux jours après la première déception des CPI. Après une baisse en décembre de 0,2 %, ceux-ci ont marqué une hausse de 0,7 % en janvier, la plus forte depuis juin dernier ; même constat pour leur composante hors alimentaire et énergie, en hausse de 0,5 %, la plus forte depuis mai.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation sous-jacente réaccélère aux Etats-Unis : la FED appréciera…

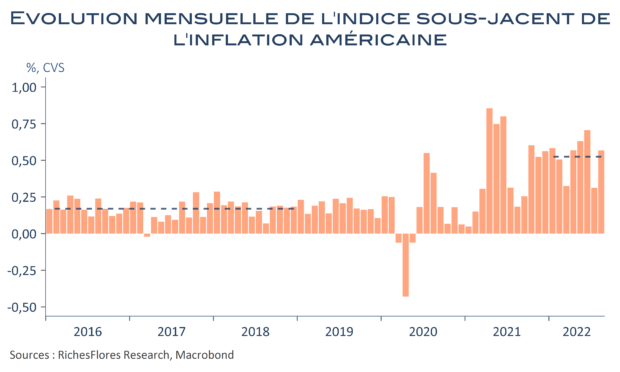
De 9,1 % en juin et 8,5 % en juillet, l’inflation américaine passe à 8,3 % en août en raison d’une faible évolution mensuelle des prix à la consommation, de 0,1%. Sa composante sous-jacente, elle, gagne en revanche 4 dixièmes, à 6,3 %. En conséquence, les marchés, qui escomptaient un léger signe d’apaisement, se replient franchement. S’il était peu probable que la Fed change rapidement son fusil d’épaule en cas de bonne nouvelle, ces mauvaises données repoussent plus encore un assouplissement. Or, si ce dernier n’est pas permis par une normalisation de l’inflation, c’est donc probablement du côté des données d’activité et d’emploi qu’il faudra en chercher la source dans les mois à venir.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Pas de répit possible pour la FED… Ni pour l’économie US au vu de l’inflation de juin

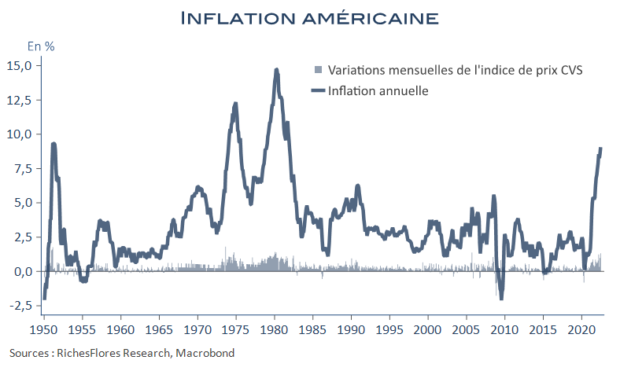
Après le rapport sur l’emploi de vendredi dernier, c’est au tour des données d’inflation de conforter la FED dans son offensive contre l’inflation. En juin, l’indice des prix à la consommation a gagné 1,3 %, sa plus forte hausse mensuelle depuis septembre 2005 au lendemain de l’ouragan Katrina ou la huitième d’ampleur comparable en soixante-douze ans. L’inflation annuelle américaine est ainsi propulsée de 8,6 % en mai à 9,1 %, un record depuis novembre 1981.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre