The benefits tax_reform was supposed to give to US_employment and wages are evaporating

Last month’s employment report opened the way to optimism, but the March report swept it away. Job creations were very low, at 103,000, vs. an expected level of nearly 200,000, and new jobs in the first two months were revised down by 50,000 on average. Not only this, but wage increases are showing fewer and fewer signs of recovery. With the exception of finance, wage increases were down in most cases compared with last year or stationary at levels below the national average, which, as a result, is showing no sign of improvement. At 1.7% year-on-year in March, hourly wages in manufacturing increased at half their rate of mid-2016. The leisure and hotel sector, the nation’s third-largest employer segment with more than 10% of all positions, wages are now rising by less than 3% vs. 4.5% in the middle of last year. Although these results remain difficult to explain, they are certainly far removed from expectations, and neither the markets nor an administration tempted by protectionism can long ignore them.

Lire la suite…

Emplois et salaires américains : mais où sont passés les bénéfices présumés de la réforme fiscale ?

Si le rapport sur l’emploi du mois dernier avait ouvert la voie à quelques espoirs, celui de mars, les balaye. Non seulement les créations de postes ont été très faibles, à 103 K, contre près de 200 K attendu, et celles des deux premiers mois de l’année rabotées de 50 K en moyenne, mais la croissance des salaires donne de moins en moins de signes de redressement. À l’exception de la finance, la dynamique salariale est le plus souvent en repli par rapport à l’an dernier ou stationne à des niveaux inférieurs à la moyenne nationale qui, de fait, ne donne guère de signe d’amélioration. Ainsi, à 1,7 % l’an en mars, la croissance des salaires du secteur manufacturier est moitié moindre qu’à la mi-2016 ; dans les loisirs et l’hôtellerie, troisième plus gros pourvoyeur d’emplois avec plus de 10 % des postes, elle est de moins de 3 % aujourd’hui contre 4,5 % en milieu d’année dernière… Si ces résultats restent difficiles à expliquer, ils sont assurément éloignés des anticipations et ne pourront guère être ignorés très longtemps des marchés, ni d’une administration tentée par des tarifs protectionnistes…

Lire la suite…

La production allemande chute, sans surprise !

Comme redouté, la situation conjoncturelle de l’Allemagne se détériore nettement en ce début d’année . En février, la production a enregistré un repli de 1,6 % par rapport au mois précédent, après une quasi-stagnation en janvier. Les conditions climatiques ayant sollicité un fort rebond de la production d’énergie, les résultats dans les autres secteurs sont plus mauvais encore. L’indice de référence de la production hors construction se replie quant à lui pour le troisième mois consécutif, enregistrant ainsi sa cinquième baisse en six mois…

Lire la suite…

Les commandes allemandes, un signe additionnel du coup de mou conjoncturel outre-Rhin

Les indicateurs sur la conjoncture allemande ne sont pas à la fête ces derniers temps. Après le tassement des indicateurs de confiance -ZEW, IFO, PMI-, les commandes adressées à l’industrie allemande en février ne sont pas du meilleur cru. Au-delà de la très forte instabilité des derniers chiffres (successivement +2.6 % en décembre, -3.5 % en janvier et +0,3 % en février) qui se transforment en +1.1 %, -0,4 %, -1,7 % hors éléments principaux, se profile une détérioration de moins en moins discutable des tendances de l’activité outre-Rhin.

Lire la suite…

Zoom arrière Mars 2018 – Rien ne va plus !

Mars a, décidément, été chahuté. En termes économiques tout d’abord, les indicateurs ayant pour la plupart déçu, soulignant une conjoncture mondiale moins porteuse qu’envisagé pour ce début d’année, durant lequel la reprise semble déjà plafonner. Sur le front de l’inflation, également, où la normalisation attendue tarde à se concrétiser, malgré une croissance revigorée depuis l’été dernier, une reprise généralisée du marché de l’emploi et la remontée des cours du pétrole. Les déconvenues de Facebook et de Tesla ont, quant à elles, semé le doute sur l’ensemble du secteur technologique, quand, sur le plan politique et géopolitique, se sont multipliés les sujets de crispations et d’inquiétudes :

– élections italiennes, dont on voit mal quel type de coalition gouvernementale pourrait en ressortir ;

– Proche-Orient, où l’échiquier stratégique évolue dans un climat de tensions croissantes entre l’Iran, la Syrie et Israël, Etats-Unis et Russie en arrière-plan ;

– protectionnisme de l’administration américaine agitant le spectre d’une guerre commerciale avec la Chine, dont nul ne peut prédire les développements ni les conséquences qui peuvent s’ensuivre.

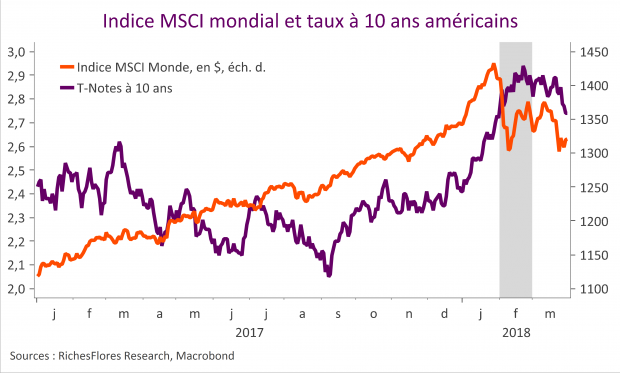
La volatilité des marchés financiers n’a, au total, guère trouvé de place à l’apaisement, quand la communication de la FED au terme du premier FOMC dirigé par J. Powell a levé plus de doutes que de certitudes sur l’orientation à venir de politique monétaire américaine. Après une récupération en début de mois, les indices boursiers ont, partout, été malmenés dans un contexte de repli des taux d’intérêt, de fébrilité du pétrole et du dollar.

Lire la suite…

RCM avril 2018 – 8/10 : une bonne note pour notre stratégie de mars. Place à l’attentisme pour avril

Début mars, nous faisions part de nos doutes au regard du rebond des marchés après le stress de début février. Notre allocation, prudente, intégrait un retour de volatilité sur les marchés d’actions, en même temps qu’un repli des taux d’intérêt. Notre stratégie a globalement été efficace malgré une meilleure résistance que prévu des cours du pétrole et une surperformance toute relative des indices européens. Lire la suite…

Confusion du côté de la Fed

Davantage que sa décision, largement attendue, d’un relèvement de ses taux directeurs d’un quart de point, à 1,50-1,75 %, c’est sur ses perspectives qu’était attendue la Fed au terme du premier FOMC de la présidence de Jérôme Powell. Non seulement parce qu’un vaste flou règne autour des développements de l’économie américaine, soumise ces derniers temps à de multiples turbulences, mais également parce l’on attendait de cette première communication qu’elle éclaire sur l’orientation de la nouvelle équipe aux commandes de l’institution. Pas sûr que l’objectif ait été atteint, à en juger par les premières réactions de marché.

Lire la suite…

BMG Mars 2018 – Notre baromètre global s’enfonce davantage en mars

Notre indicateur d’activité se dégrade davantage en mars, à -0,5 après un fort repli confirmé en février, à -0,4. L’environnement est moins négatif du côté de la production et du climat des affaires mais se détériore sur le front de la consommation et, plus encore, à l’exportation.

Coté investissement, le contexte devient moins porteur, notre indicateur synthétique retombant à zéro pour la première fois depuis mars 2017.

L’environnement sur le front de l’inflation se stabilise.

Lire la suite…