Chute des Treasuries: La BoJ a le dos large

Les marchés financiers affectionnent les récits qu’ils ont une fâcheuse tendance à monter en épingle, en particulier, lorsque des développements inattendus ou malencontreux les obligent à considérer une réalité qu’ils n’avaient que peu ou pas anticipée ou dont ils avaient sous-estimé l’ampleur.

Ce qui se déroule sur le marché des dettes souveraines ces derniers mois est assez symptomatique de cette déformation. C’est ainsi que le Japon est présenté par de nombreux observateurs comme le premier responsable des déboires des Treasuries et, par là-même, de l’envolée des taux d’intérêt mondiaux de ces derniers mois. Le raisonnement est assez simple : le retour de l’inflation japonaise contraint la BoJ à relever ses taux d’intérêt plus vite qu’anticipé et pousse le rendement des JGB à des niveaux suffisants pour enterrer les pratiques de carry-trade sur le yen. Ces dernières, qui auraient jusqu’à présent permis au reste du monde de se financer à moindre coût, par le recyclage des excédents japonais sur des actifs étrangers plus rémunérateurs, américains notamment, européens dans une moindre mesure, seraient aujourd’hui le chaînon manquant à l’origine des tensions redoublées sur les taux de financement internationaux.

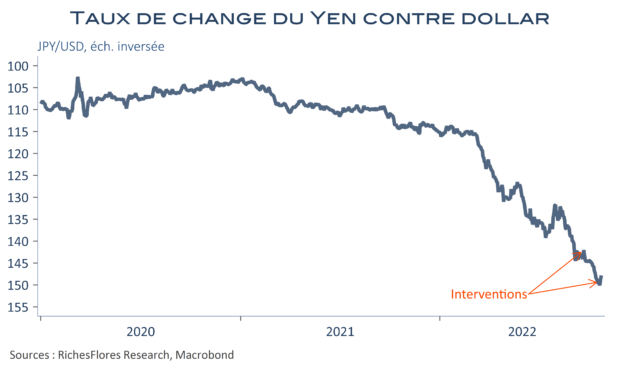
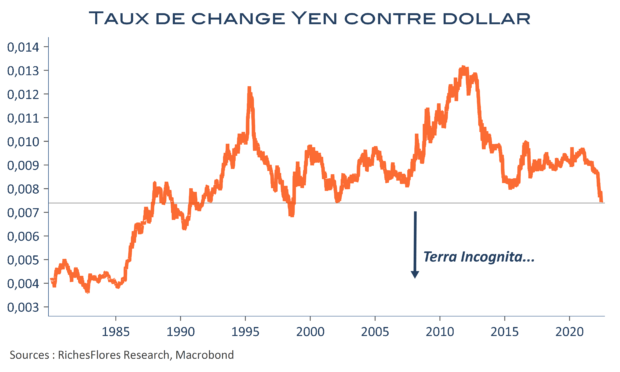
Seul hic, et il est de taille, le débouclage des opérations de carry-trade n’est pas censé affaiblir le yen mais tout l’inverse. La fermeture d’une position de carry trade implique, en effet, de vendre l’actif étranger acquis à crédit et de reconvertir les fonds dans la devise d’origine pour rembourser le financement initial. L’opération crée donc, toutes choses égales par ailleurs, une demande additionnelle pour la devise d’origine, en l’occurrence le yen, qui devrait en soutenir le cours. Or, loin de s’apprécier, le taux de change du yen s’est effondré ces derniers mois, au point de provoquer des interventions coordonnées inédites du Trésor américain et du ministère des finances japonais pour en stopper l’hémorragie à la fin du mois de juillet.

Il y a donc quelque chose qui ne colle pas dans le récit dominant. Si les rendements américains s’envolent, tandis que le yen continue de s’affaiblir, peut-être faut-il moins chercher l’origine du mouvement à Tokyo qu’à Washington, à moins que ce ne soit du côté des effets d’éviction joués par l’IA sur les conditions de financement, ou encore du côté de ce nous dit la multiplication des fractures géopolitiques sur ce que pourrait être, demain, la circulation des capitaux…

La semaine qui vient, qui verra successivement se dérouler les comités de politique monétaire de la Fed et de la BoJ, fragilisera-t-elle le récit dominant ? Quoi qu’il en soit, elle pourrait être décisive pour les marchés mondiaux.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Concert « Sotto Voce » des banques centrales cette semaine, à la BCE près ?

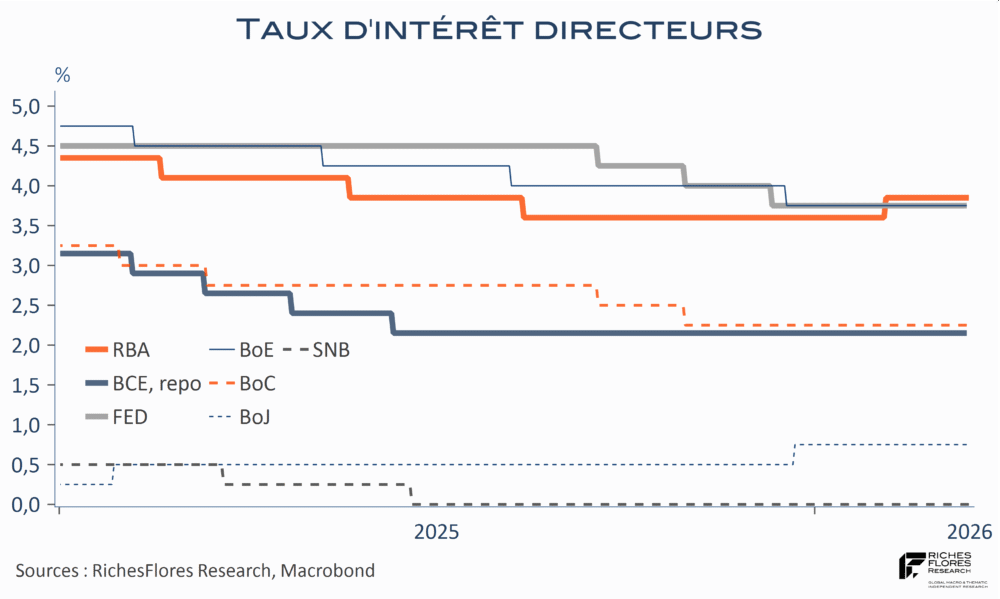
Australie, Canada, Suisse, Suède, Brésil, tiendront leur comité de politique monétaire cette semaine, en plus de la FED, la BCE, la BoE et la BoJ ! Voilà de quoi avoir un bel aperçu des analyses et réactions à plus de deux semaines de guerre en Iran et autant de blocage du détroit d’Ormuz. Aucune n’aura, à ce stade, de données pour étayer sa perception et d’éventuelles décisions. La plupart devraient donc conserver leur biais existant, ce qui pourrait se résumer par une nouvelle hausse d’un quart de point des taux directeurs de la BCA australienne, de 3,85 % à 4,10 % après une première hausse début février. Sauf cette dernière, en effet, le statu quo l’emportera vraisemblablement, accompagné de communications plus ou moins parlantes pour la suite, sur lesquelles se focaliseront les analyses et les réactions de marchés.

Lire la suite…

Normalisation de l’inflation au Japon

L’inflation nippone a baissé à 1,5 % en janvier, un rythme inférieur de six dixièmes à celui du mois de décembre. Le pays suit donc la tendance globale, avec une dissipation très nette des tensions sur la plupart des composantes de prix à la consommation. Hors l’alimentation, il ne reste plus grand-chose, en effet, pour redouter l’entretien de phénomènes inflationnistes persistants.

Le pays ne donne pas, pour autant, de signes de risques d’un retour de la déflation.

Lire la suite…

Le PIB japonais, objet de crispations entre la BoJ et le gouvernement fait chuter le yen

Rien de tel qu’une contraction du PIB pour renforcer la rhétorique de la nouvelle première ministre japonaise et mettre plus en porte-à-faux la BoJ sur son intention de poursuivre la normalisation du niveau de ses taux directeurs. Après une progression de 0,6 % au printemps, l’activité s’est contractée de 0,4 % au troisième trimestre au Japon, une occasion d’enfoncer le clou pour Mme S. Takaichi, en faveur du plan de relance en préparation et d’une opposition plus farouche à toute hausse des taux directeurs que la BoJ s’apprêtait à décider en décembre. Avec un déflateur du PIB en hausse annuelle de 2,8 %, la posture toujours très accommodante de la BoJ pose d’autant plus question que la politique budgétaire a pris un tour résolument expansionniste avec l’arrivée au pouvoir de la nouvelle première ministre. Dans un tel contexte, la perspective de maintien de taux directeurs à 0,5 % attise les pressions à la baisse du yen dont le taux de change a de nouveau faibli contre le dollar ce matin, pour se rapprocher de ses points bas de l’année dernière, à 145,7 yen pour un dollar. Mme Takaichi, dont l’objectif est bel et bien d’affaiblir ce dernier, n’y verra pas d’inconvénient, au risque de devoir payer cette préférence par des taux de financement de plus en plus exorbitants au vu du haut niveau d’endettement public du pays. Les conditions ne semblent décidément pas en place pour une stabilisation du yen et des rendements des JGB, qui affectent, par ailleurs, la compétitivité européenne et menacent le reste du monde d’une raréfaction des sources de financements japonais.

Lire la suite…

Regain de volatilité, la BoJ en ligne de mire, le PMI en renfort de l’ISM, mais c’est pas fini

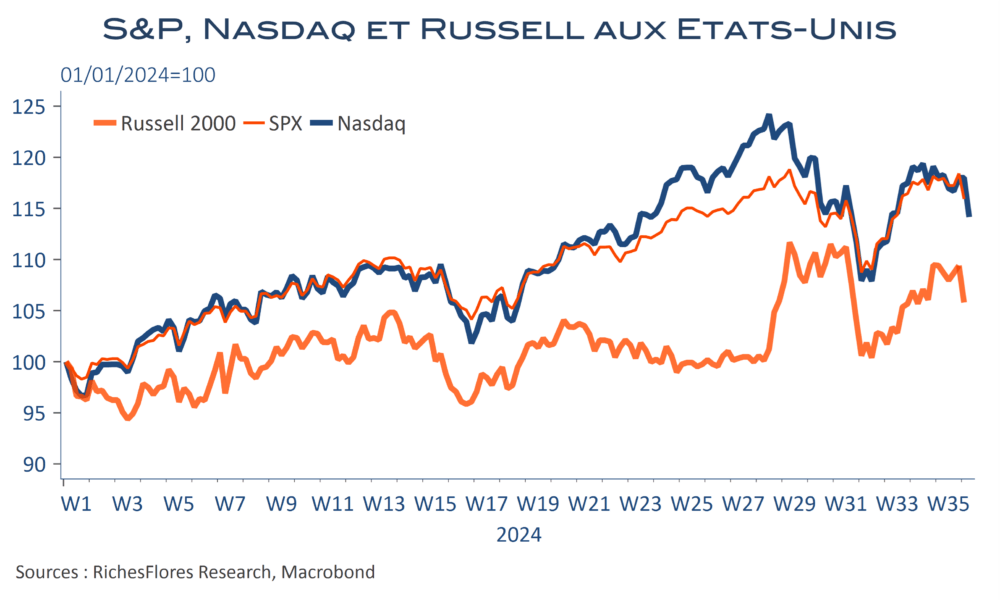
Les sources de crispations se multiplient sur les marchés avant le rapport sur l’emploi de vendredi. Si la publication d’un ISM manufacturier inférieur aux attentes, bien que meilleur que celui de juillet, est souvent mise en avant pour justifier le regain d’inquiétude au sujet de l’économie américaine, les propos du gouverneur de la BoJ, K. Ueda sur l’éventualité de nouvelles hausses des taux directeurs au Japon semblent avoir largement participé au regain de volatilité, sur des marchés déjà malmenés par le secteur technologique. Quoiqu’il en soit, la résultante est là : les indices américains subissent d’importantes secousses, Nasdaq et Russell 2000 en tête, avec des baisses de plus de 3 % chacun. Après s’être nettement tendus ces deux derniers jours, les taux futurs reperdent du terrain, avec un rendement des T-Notes à 10 ans de retour vers les 3,80 %… en attendant le Beige Book de mercredi, l’ISM services et le rapport ADP sur l’emploi privé de jeudi, avant de finir la semaine avec les NFP. La messe n’est pas encore dite et ça swing.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Japon, des résultats suffisants pour un changement de cap monétaire

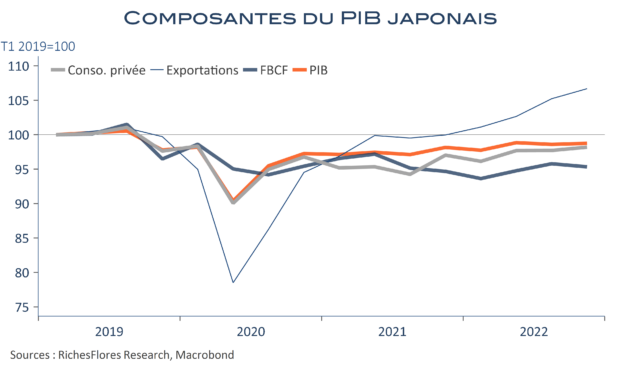
Rebond minimal du PIB japonais au dernier trimestre 2022, qui a regagné 0,2 %, après s’être contracté de 0,3 % à l’automne. Les pertes cumulées par l’économie nippone depuis le début d’année 2019 (avant la hausse de la TVA et le covid) était, ainsi, toujours de plus de 1 % à la fin de l’année dernière. En moyenne en 2022, la croissance est ressortie à 1 %, à peine trois dixièmes au-dessus de son acquis de la fin 2021. Au total, des résultats toujours médiocres, mais un argument, peut-être insuffisant pour échapper à un changement de cap de la politique monétaire.

La BoJ s’apprête, en effet, à changer de direction, avec la nomination de K. Ueda à la place de H. Kuroda à sa tête. Une rupture, étant donné que le poste a été refusé par l’ancien adjoint de M. Kuroda sous prétexte qu’il ne pouvait pas refermer la page de la politique ultra-accommodante qu’il avait participé à mettre en place. La nomination d’un gouverneur un peu plus « faucon » suggère une possible mise au second plan des résultats sur la croissance au profit d’une vigilance accrue sur l’inflation.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le temps est compté pour la BoJ

L’échec de ses interventions sur les marchés des changes pour stopper l’hémorragie du yen pourrait-il signaler un changement de cap monétaire de la BoJ ? La question se pose indiscutablement après les dernières tentatives du 21 octobre au cours desquelles les montants d’interventions auraient approché le niveau record de 37 milliards de dollars sans quasiment aucun effet sur la devise. La BoJ ne semble pourtant guère préparée à changer son fusil d’épaule et l’inverse constituerait une énorme surprise ce jeudi à l’occasion de son comité de politique monétaire. Ses taux directeurs devraient donc rester inchangés à -0,10 % et son programme d’achat de JGB largement ouvert pour maintenir les taux à 10 ans à moins de 0,25 % comme elle s’y est engagée jusqu’à maintenant. L’obstination de la BoJ a cependant de moins en moins de sens dans le contexte international en présence et finit par être contre-productive. Si ce n’est pas cette fois-ci, on voit mal comment elle pourra longtemps conserver le cap qui est le sien.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BoJ n’a probablement pas le choix que de tenter de contrer la chute du yen

Le président de la BoJ a affirmé vouloir poursuivre son soutien monétaire et, à première vue, il y a de quoi. En effet, le Japon n’est pas confronté au dilemme croissance/inflation dans les mêmes termes que les autres pays développés. La hausse annuelle de ses prix à la consommation ne dépasse pas 2,5 % à ce stade, au lieu de plus de 8 % aux Etats-Unis, en Zone euro ou au Royaume-Uni. Le PIB du pays, impacté avant-même la crise du covid par la hausse de la TVA d’octobre 2019, est encore inférieur de 1 % à son niveau du premier trimestre 2020 et de 3 % relativement au premier trimestre 2019. Si l’on ajoute à cela son repli de 0,1 % en début d’année et les effets redoutés du blocage de l’économie chinoise, une stratégie de soutien à la croissance plutôt que de lutte contre l’inflation est assez défendable. Faire cavalier seul dans un monde global est cependant bien peu aisé. Le creusement des écarts de taux d’intérêt du Japon avec le reste du monde a largement pesé sur le yen ces derniers mois….

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre