Quand les Américains se ruent sur les voitures d’occasion, l’inflation flambe

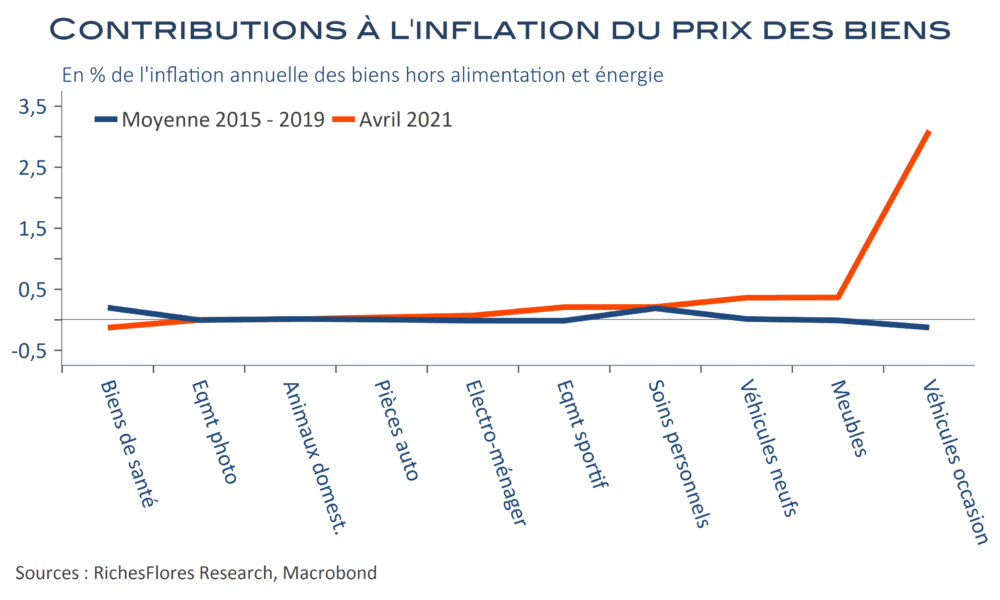
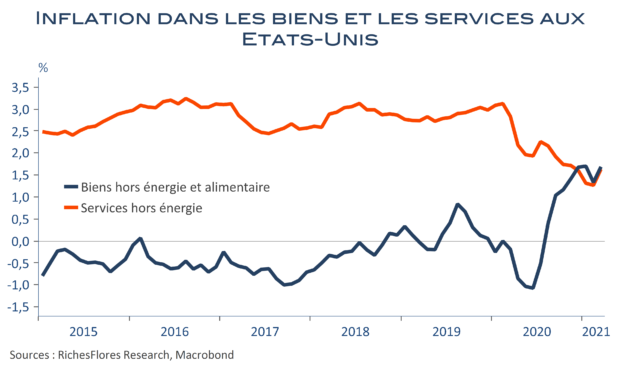
L’inflation américaine s’est envolée à 4,2 % l’an en avril, après 2,6 % en mars ; un plus haut depuis septembre 2008, sous le coup d’une hausse mensuelle des prix de 0,8 % et de puissants effets de base. Mauvaise surprise, l’inflation sous-jacente, s’est également emballée à 3 %, contre 1,6 % en mars. À première vue, ces résultats ne sont pas bons et certains ne manqueront pas d’y voir la concrétisation d’un environnement définitivement plus inflationniste. Les détails du rapport ne valident pas ce diagnostic, tout du moins, pas à ce stade. Au-delà de l’impact des effets de base, l’accélération de l’inflation tient, en effet, à quasiment un seul phénomène : l’envolée des prix des véhicules d’occasion de 10 % entre mars et avril, qui explique à elle seule le tiers de la hausse de l’inflation du mois d’avril.
Lire la suite


L’inflation américaine : quelques repères avant des chiffres très suivis

L’inflation américaine a affiché un plus haut de plus de deux ans au mois de mars, à +2,6 %. Elle devrait s’envoler entre 3 % et 4 % en avril, selon les données attendues demain. Une bonne part de cette hausse est « déjà faite », liée aux effets de base, énergétiques et sous-jacents. Reste donc les inconnues susceptibles de surprendre qui permettront de porter un diagnostic. Celles-ci concernent principalement deux points :

L’évolution des prix industriels hors énergie, avec une question-clé : les entreprises parviennent-elles à répercuter la hausse de leurs coûts de production sur leurs prix de vente, signe d’une préservation de leurs marges et d’une faible sensibilité de la demande, ou l’inverse ?

L’effet de la réouverture de l’économie sur les prix des services, lesquels s’ils évoluaient beaucoup plus fortement que lors des conditions semblables de l’été dernier ou du mois de janvier, attiseraient des craintes d’un dérapage possiblement durable de l’inflation.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La croissance US hélitreuillée est conforme aux attentes ; c’est au moins ça !

Comme attendu, le PIB réel américain a progressé de 6,4 % en rythme annualisé (1,6 % non annualisé) au premier trimestre 2021. Le retard par rapport à son niveau d’avant crise est ainsi ramené à un peu moins de 1 %, qui devrait être comblé sans difficulté au cours des trois prochains mois. La reprise semble donc engagée et le rattrapage du troisième trimestre devrait suffire à assurer une croissance d’au moins 7 % en moyenne cette année. Mais l’économie américaine tient grâce aux béquilles gouvernementales.

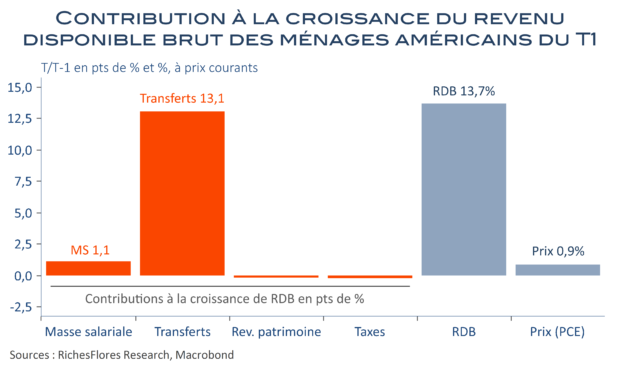
Les ménages ont reçu deux chèques de l’administration au cours du premier trimestre, plus de 2,2 Trn de dollars qui ont constitué 96 % de la croissance de leur revenu disponible, dont l’essentiel est allé à l’épargne et aux achats de biens, source quasi-exclusive de la croissance du PIB. Leurs revenus dépendront à l’avenir de l’emploi, des salaires ainsi que des prix et, sans doute, faudra-t-il qu’ils puisent dans leur épargne pour entretenir le rattrapage de la demande. De cela découlera le rebond plus ou moins rapide de l’activité dans les services, qui, contrairement à l’industrie, accusent encore un gros retard par rapport à la situation d’avant crise. Et de cela dépendront in fine les tendances de l’emploi et de ce qui fera la croissance avant que les réformes structurelles de J. Biden portent leurs fruits…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Persistance de la crise automobile européenne

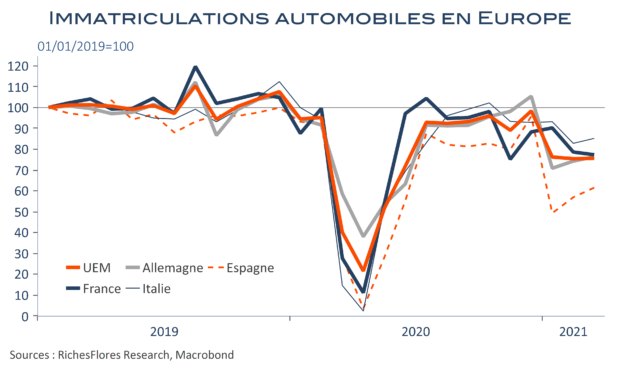
Les ventes automobiles en zone euro se stabilisent à un bas niveau pour le deuxième mois consécutif en mars. Elles progressent en effet de seulement 0,2 %, soutenues par l’allègement temporaire des contraintes sanitaires en Allemagne et en Italie, avant de nouveaux resserrements, et par un énorme retard espagnol qu’il faut bien combler, du moins partiellement. Les ventes automobiles françaises baissent quant à elles de 1,7 % par rapport à février. Pour l’ensemble de la zone, le retard est toujours de 25 % par rapport à la période d’avant crise, avec un total de 701 000 véhicules vendus, contre plus de 900 000, voire parfois un million, en temps normal. L’Espagne est le pays le plus touché, avec des immatriculations inférieures de près de 40 % à celles du début d’année 2019. Bien que plus réduites ailleurs, les pertes ne semblent guère en phase de résorption rapide.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

À 0,6 % au T1, la croissance chinoise est la plus faible hors Covid depuis 1999

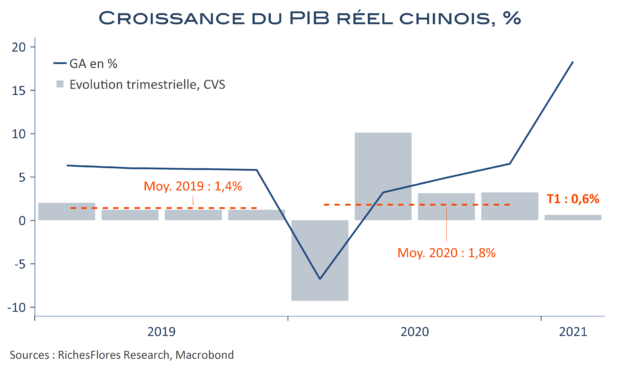
On pouvait s’en douter, les données chinoises du jour donneraient le tournis tant elles seraient distordues par les effets statistiques résultant de la comparaison avec une période de quasi-paralysie de l’activité à l’occasion de la première vague de Covid en Chine. Nous n’avions pas osé imaginer que même les médias de référence tomberaient dans le panneau -ou feraient semblant ?- en titrant par exemple ce matin sur « une activité industrielle frénétique à l’origine d’une croissance historique de 18,3 % au premier trimestre ». D’un trimestre sur l’autre, la croissance du PIB chinois n’a été en effet que de 0,6 %, la plus faible jamais enregistrée depuis le premier trimestre 1999 selon les données historiques officielles. En 2019, avant la crise sanitaire, l’économie chinoise progressait à un rythme moyen de 1,4 % par trimestre, l’année dernière cette même moyenne s’est élevée à 1,8 % grâce au phénomène de rattrapage post crise du début d’année. On comprend alors la retenue qu’inspire un tel rapport en dépit d’un certain nombre de résultats progressivement plus convaincants d’une récupération de l’économie chinoise publiés cette nuit.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le « formidable » rebond de la Chine oublie ses consommateurs sur le bas-côté

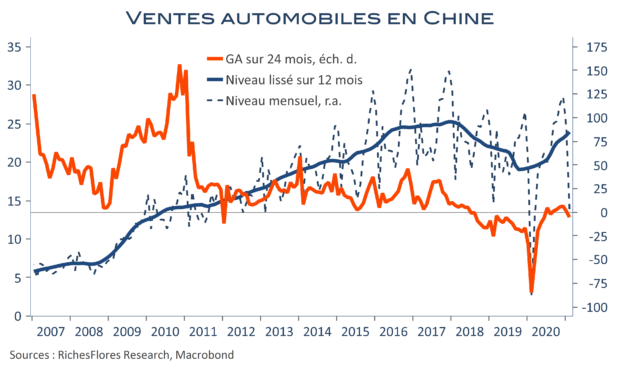
Pas facile d’y voir clair dans les données chinoises de ce début d’année, lesquelles, outre les difficultés habituelles liées au mode de publication le plus souvent en variations annuelles, se comparent à la période particulièrement chahutée de 2020. Les progressions, quelles qu’elles soient, sont spectaculaires comparées à la quasi paralysie de février de l’an passé. Dans l’automobile, les ventes ressortent en hausse de plus de 400 %, ce qui pour le non averti peut être particulièrement trompeur. Leur niveau, même non désaisonnalisé, est sans aucun doute un meilleur indicateur de la réalité, comme le sont les évolutions sur 24 mois. Sauter à pied joint au-dessus des données de 2020, lorsque les données officielles nous le permettent, donne une autre lecture de la situation chinoise. De celle-ci il ressort que, si l’industrie s’en sort bon an mal an, principalement soutenue par la production de masques et autre matériel médical ainsi par les produits électroniques, les consommateurs, eux, ont beaucoup plus de mal. La hausse du taux de chômage de 5,2 % en décembre à 5,5 % en février ne nous dit pas autre chose, d’ailleurs.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le secteur manufacturier allemand sauve les meubles en janvier

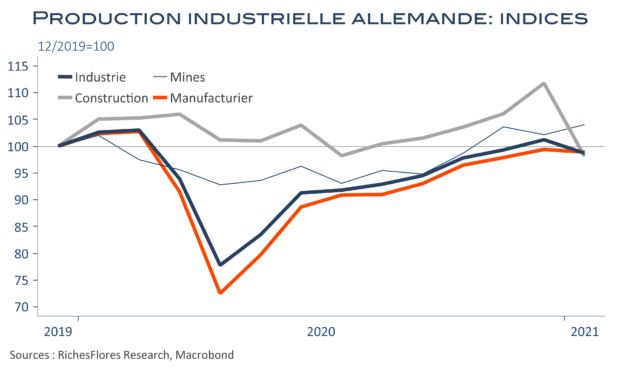
La production industrielle allemande a reculé de 2,5 % entre décembre et janvier, son premier accroc depuis mai 2020, du fait d’une chute de 12 % de la construction. Le secteur manufacturier n’accuse pour sa part qu’un repli de 0,5 %, loin d’être désastreux pour une période marquée par un confinement sans précédent, alors que les commandes de décembre laissaient entrevoir un début d’année compliqué et que la production du même mois a été révisée à la hausse. L’industrie allemande est donc globalement épargnée, quand bien même ses résultats sont à des lustres de ce que suggèrent les PMI.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Déprime dans les services, espoir dans l’industrie, l’économie française piétine

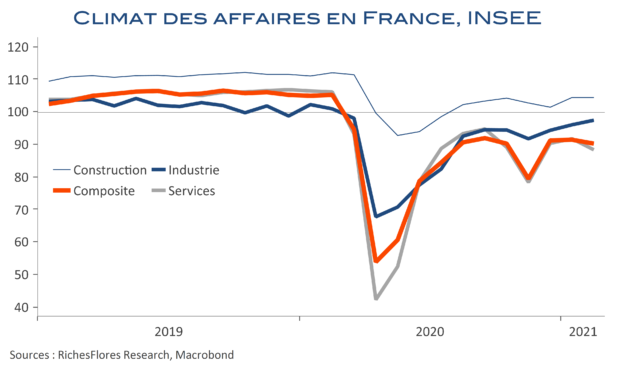
L’indice de climat des affaires de l’INSEE recule d’un point, à 90, sous l’effet d’une baisse de 3 points de l’indicateur des services. Des chiffres qui reflètent toujours une situation sanitaire incertaine et l’impact des restrictions, rien de très nouveau de ce point de vue, donc, à ceci près que la place prépondérante du tertiaire dans l’économie française, plus importante notamment qu’en Allemagne, constitue un frein à la reprise. La situation est différente dans l’industrie, puisque, malgré un niveau toujours inférieur à sa moyenne de long terme, l’indicateur manufacturier poursuit son rattrapage et gagne un point, à un niveau proche de ceux d’avant crise, de 97. Reste que cette amélioration repose pour une bonne part sur des hypothèses très optimistes des industriels sur leur activité et leurs prix futurs. Mieux vaudrait pour cela que leurs commandes s’alignent sur ces attentes. Ce n’est pas encore le cas…


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre