Les déceptions s’accumulent en Asie : les matières premières accusent le coup, enfin!

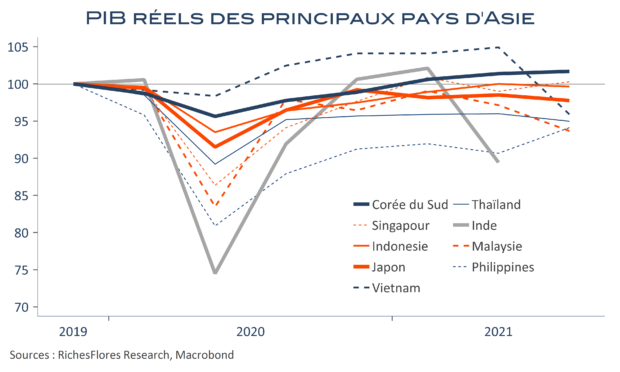
Les problèmes se sont accumulés pour l’Asie depuis le début de l’été : épidémie, pénuries, commerce mondial, immobilier… Après un mois d’août calamiteux, les indicateurs du climat des affaires sont généralement remontés, laissant la possibilité d’envisager que le pire soit dépassé, malgré les menaces issues de la crise du géant immobilier chinois Evergrande. Les toutes dernières informations, en provenance de la Chine, du Japon ou de l’Asie du Sud-Est, mettent à jour des difficultés de moins en moins passagères. Les marchés des matières premières pourraient commencer à y être plus sensibles au moment où, par ailleurs, les injections de liquidités des banques centrales se réduisent.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Inflation américaine, fini de jouer !

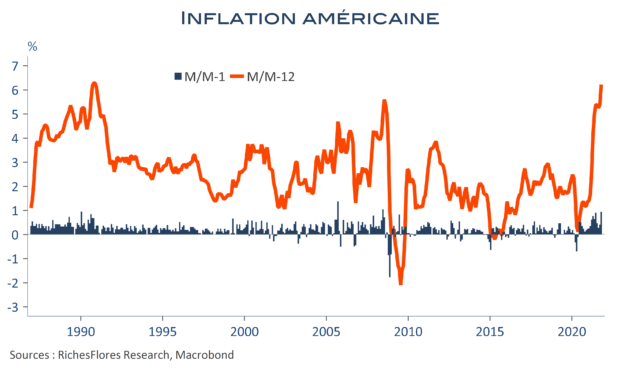
Voilà qui tombe mal quelques jours après le discours rassurant de J. Powell au sujet du risque d’inflation. En octobre, l’indice des prix à la consommation, bien supérieur aux anticipations, a augmenté de 6,2 % au cours des douze derniers mois, à raison d’une hausse mensuelle (corrigée des variations saisonnières) de presque 1 %, la plus forte depuis la fin des années 2000. De fait, les explications qui prévalaient jusqu’ici, et permettaient à la Fed de garder une posture rassurante, sont de moins en moins recevables. La composante énergétique explique, certes, toujours une part importante de l’inflation mais les éléments considérés comme temporaires, tels les prix des véhicules d’occasion, persistent, tandis que de plus en plus de secteurs, jusqu’ici plutôt à l’écart, participent maintenant du mouvement général de hausse des prix. Ces éléments cumulés poussent l’inflation vers des niveaux qui appelleront vraisemblablement une réponse plus agressive que celle envisagée jusqu’ici par J. Powell avec pour conséquence d’aplatir un peu plus les courbes de taux d’intérêt et de donner un peu plus de soutien aux cours de l’or.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’emploi américain : les questions qui taraudent les anticipations de taux

Après la surprise provoquée par J. Powell cette semaine, nul doute que le rapport sur l’emploi du mois d’octobre publié aujourd’hui a une teneur particulière, risquant, à l’évidence, de mettre le président de la FED sur la sellette. Dans cette perspective, trois tendances semblent pouvoir être privilégiées par l’analyse.
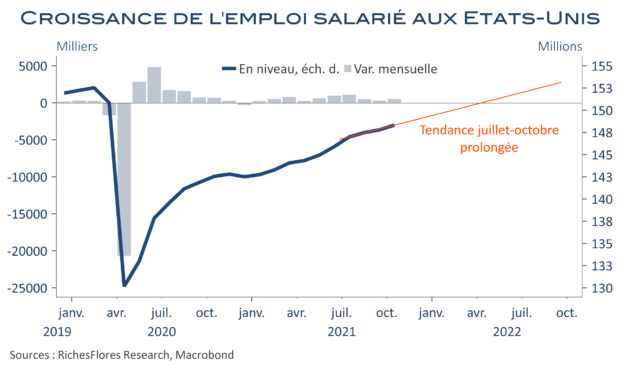
Le nombre des créations d’emplois, lequel s’améliore et suggère qu’au rythme de ces quatre derniers mois, l’économie américaine pourrait renouer avec son niveau d’emploi de février 2020 d’ici août… On comprend mieux les anticipations des marchés sur le timing des hausses de taux à venir.
Les indicateurs de tensions éventuelles sur le front salarial. Ceux-ci sont très discutables. Si le nombre de démissionnaires remonte un peu, leur proportion est loin d’être anormale au regard d’un certain nombre de critères.
Enfin les taux de chômage et de participation. Le premier, en repli à 4,6 % en octobre, ne laisse a priori pas beaucoup de marge à la FED tandis que le second, s’il s’agit d’obtenir une économie plus inclusive pour combattre les forces déflationnistes sous-jacentes, laisse beaucoup plus de place pour le maintien d’un axe accommodant.
Ce rapport sur l’emploi ne sert pas la cause de J. Powell à l’égard des anticipations trop précoces de hausses de taux mais ne crée pas non plus de pressions particulières susceptibles de démontrer que la Fed puisse être « derrière la courbe ». Les marchés attendront sans doute les données d’inflation de la semaine prochaine pour prendre position.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Des deux côtés du Rhin, l’industrie s’enlise

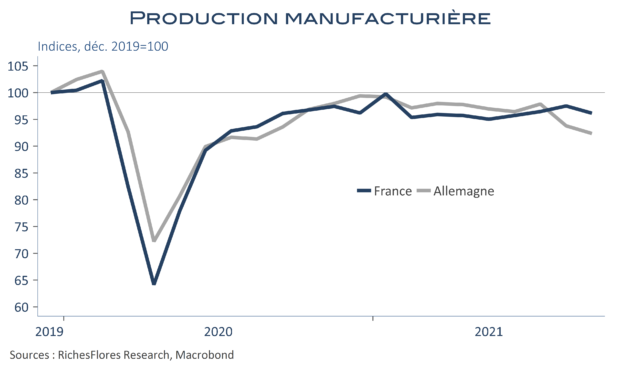
En septembre, la production manufacturière a reculé de 1,4 % en France et de 1,5 % Outre-Rhin, un chiffre d’autant plus mauvais dans ce dernier cas que l’industrie allemande avait déjà connu une baisse de plus de 4 % de son activité en août. Par rapport à décembre 2019, les retards sont de 4 % pour l’Hexagone et 8 % pour l’Allemagne. Encore une fois l’automobile est pointée du doigt. En France la production de matériel de transports s’est effondrée de plus de 8 % après, déjà, un repli de 1,4 % en août. Pour autant, résumer la problématique industrielle européenne à celle de l’automobile serait une erreur : la production y a d’ailleurs augmenté le mois dernier en Allemagne, malgré un niveau toujours très bas. Les récents reculs de l’activité concernent en réalité une proportion beaucoup plus large de secteurs et renvoient l’image d’une industrie en perdition de l’un des piliers manufacturiers mondiaux. L’économie française pourra difficilement être épargnée par les effets nocifs de propagation des difficultés de son principal partenaire.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Après la FED, la BoE enfonce le clou : les taux s’effondrent partout

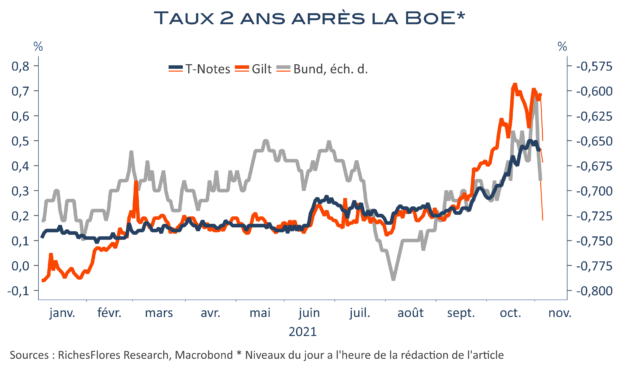
Dans la foulée de la Fed, hier, la Banque d’Angleterre contredit les anticipations des marchés. Elle ne change, en effet, ni ses taux directeurs, qui demeurent à 0,1 %, ni les objectifs de son programme d’achats d’actifs, de 895 milliards de livres. Ces décisions n’ont pas été prises à l’unanimité mais avec une large majorité de 7 voix sur 9 pour les taux et de 6 voix sur 9 pour le QE. Malgré les déclarations récentes du gouverneur Bailey, qui a aujourd’hui voté avec la majorité, la BoE attend, semble-t-il, le nouveau rebond des chiffres d’inflation d’octobre, pour franchir le pas. Le changement de cap semble donc, a priori, rester dans les cartons avec une prévision d’inflation de la BoE autour de 5 % à son pic, envisagé au printemps prochain.

Quoi qu’il en soit, les marchés sont, à l’évidence, pris à revers. L’inaction de la BoE finit d’enfoncer le clou pour signaler qu’ils sont allés trop vite en besogne et que les banques centrales sont encore loin de passer en mode restrictif. Si la livre chute de 1,2 % face au dollar, l’ampleur des corrections sur les marchés de taux occidentaux est plus impressionnante.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Powell casse les anticipations de marché sur ses taux et repentifie la courbe

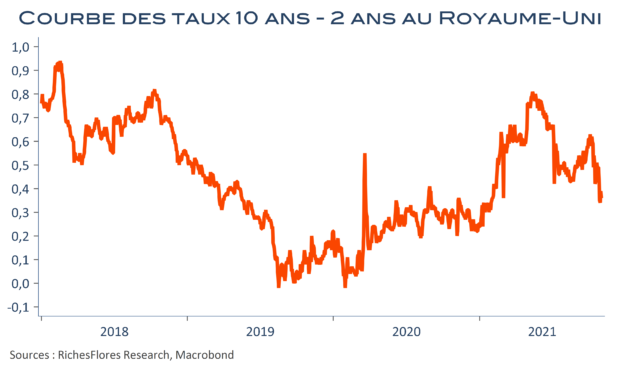
L’exigence de résultats économiques pour envisager de remonter les taux directeurs est beaucoup plus haute que celle requise pour un tapering. C’est dans cette affirmation du président de la FED, J. Powell, que se trouve l’essentiel ; à savoir, l’absence de changement de position officielle s’agissant des taux des Fed funds. En dépit de l’amorce du tapering, largement anticipée, cela donne un caractère incontestablement ‘dovish’ à sa communication par rapport à l’évolution récente des anticipations de marchés et à la redirection amorcée ces dernières semaines par la plupart des autres banques centrales du monde développé, BCE exceptée. Témoin de cette ‘bonne surprise’, les anticipations de hausses des taux se replient en même temps que la courbe des taux se repentifie, au contraire de ce qu’elle avait fait ces derniers temps au fur et à mesure de la remontée des anticipations de hausse des taux.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les ISM rassurent sur l’activité mais interrogent toujours sur l’emploi et les prix

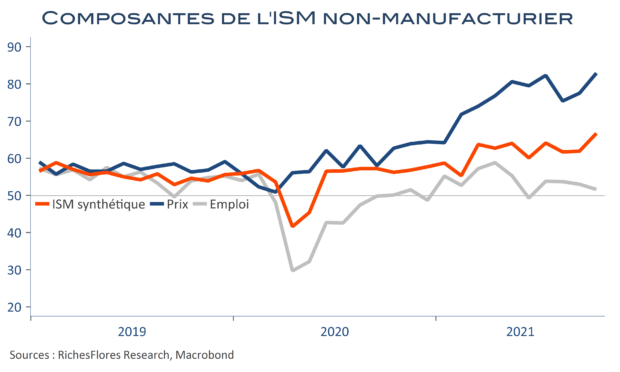
Si l’on ne s’en tient qu’aux indicateurs synthétiques, les données ISM sont particulièrement bonnes. L’indice manufacturier se maintient à 60,8 après 61,1, tandis que celui des services atteint 66,7, un record. Si les ISM faisaient la croissance, celle-ci n’aurait cependant pas été aussi faible au troisième trimestre. Ces chiffres n’annoncent donc pas une amélioration  mirobolante de la conjoncture.  Les détails sectoriels sur l’activité restent bien orientés dans la très grande majorité des secteurs, malgré la baisse de l’opinion sur les nouvelles commandes industrielles. En revanche, ceux sur l’emploi et les prix continuent de poser question.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

En situation délicate, la BoE fait figure de test pour ses homologues

La Banque d’Angleterre devrait être la première grande banque centrale occidentale à annoncer une hausse de ses taux directeurs, avant la fin de l’année, voire dès demain. Confrontée au dilemme de toutes les institutions monétaires, celui d’une activité encore fragile mais d’une inflation en forte hausse, la Banque d’Angleterre est soumise à un risque exacerbé sur les prix du fait de l’insularité du pays et des effets du Brexit. L’inflation britannique devrait être forte et le rester dans les trimestres à venir, la hausse des prix administrés de l’énergie s’ajoutera, en effet, à celle de l’essence en octobre et va, selon toute vraisemblance faire rebondir l’inflation vers 4%, voire au-delà au dernier trimestre. Quant au début d’année prochaine, il sera marqué par la hausse de plus de 6 % du salaire minimum décidée par le gouvernement.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre