Les achats de biens des ménages français, en berne en octobre

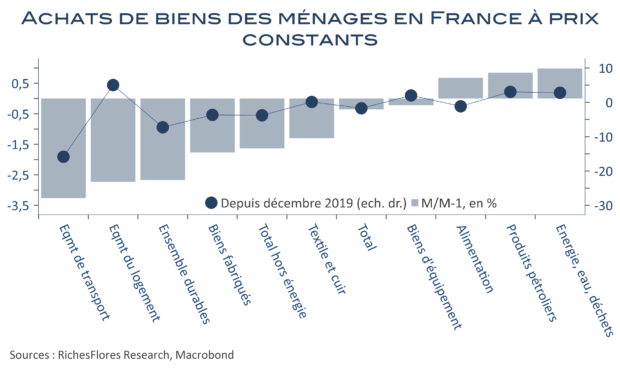
Malgré un très bon troisième trimestre, pour lequel la croissance a été confirmée à 3 % grâce à un rebond de 5 % de la consommation des ménages, les dernières nouvelles en provenance des achats de biens des Français ne sont pas spécialement bonnes. Ces derniers reculent de 0,4 % en octobre par rapport à septembre et de 1,7 % par rapport à décembre 2019. Pour les seuls biens fabriqués (hors énergie et alimentation, donc), le constat est plus mauvais encore avec une baisse de 1,8 % sur le mois et un retard de 3,7 % par rapport à l’avant crise. Si, comme les indicateurs avancés le suggèrent, les dépenses de services se sont maintenues, après avoir rebondi de 9 % au troisième trimestre, c’est donc au détriment de celles des biens. Mieux vaudrait dans ce cas échapper à de nouvelles mesures de restriction sanitaires.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Vers une forte révision du scénario de la BCE, après l’inflation allemande

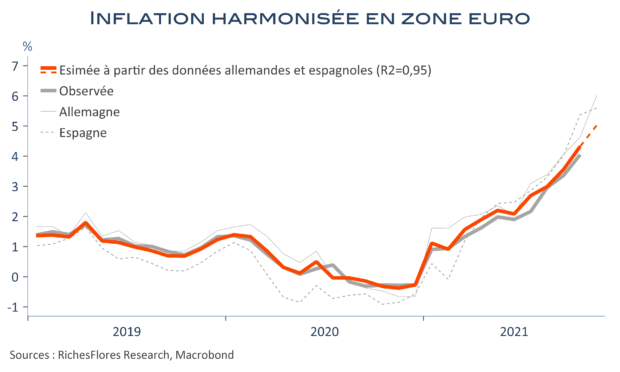
En attendant la France, l’Italie et la zone euro dans son ensemble, les données publiées aujourd’hui en Allemagne et en Espagne pointent vers une très probable accélération notable de l’inflation de la zone euro en novembre. L’évolution annuelle des prix à la consommation a atteint 5,2 % outre-Rhin et 5,6 % de l’autre côté des Pyrénées, selon les indices nationaux. L’indice harmonisé allemand grimpe même à 6 %, conformément aux anticipations de la Bundesbank. Fait nouveau par rapport à ces derniers mois, les évolutions mensuelles font apparaître de légères tensions sur les prix sous-jacents dans la plus grande économie de la région. En résumé, comme ailleurs, l’inflation est là pour durer, au moins, un peu plus longtemps que prévu. Avec une fin d’année, aux environs de 4,8 % pour l’ensemble de la zone euro, les perspectives pour 2022 sont particulièrement impactées. La BCE, qui prévoyait encore en septembre une inflation à 1,7 % seulement en moyenne l’an prochain, n’aura d’autre choix que de réviser très substantiellement son scénario début décembre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le comportement des ménages réagit-il, déjà, à l’envolée des anticipations d’inflation ?

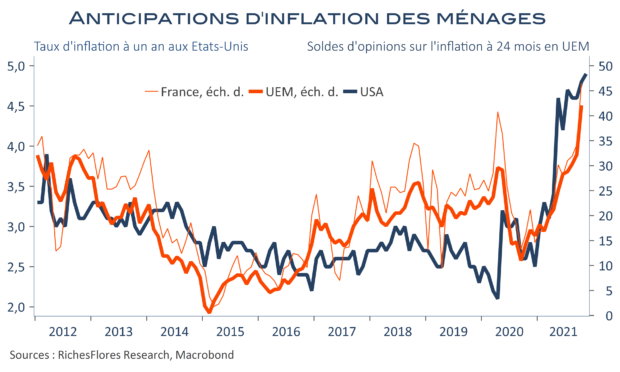
Les manuels d’économie expliquent que la perspective d’une accélération de l’inflation incite les consommateurs à devancer leurs dépenses, pour ne pas avoir à payer plus cher demain des biens qu’ils peuvent acquérir aujourd’hui. Ce comportement, plutôt rationnel, est assimilé à la perversité d’une montée des anticipations d’inflation qui tend, par le surcroît de demande qu’elle occasionne, à accroître leur caractère autoréalisateur. C’est en partie pour cette raison que les banques centrales ont, traditionnellement, attaché une grande importance à l’évolution des perspectives d’inflation des agents. De fait, celles-ci se sont fortement accrues ces derniers mois, aux Etats-Unis dès le printemps puis en Europe à l’automne. Concomitamment, les dépenses de consommation ont plutôt donné lieu à d’agréables surprises. La première observation peut-elle expliquer la seconde ? La question se pose et de sa réponse pourraient dépendre bien des aspects des prévisions macro-économiques. Aux incertitudes près du degré de durcissement des contraintes sanitaires à venir, une telle éventualité pourrait balayer les craintes de stagflation au profit d’un scénario d’inflation plus durable, aux conséquences bien éloignées de celles, jusque-là, privilégiées par le consensus et les marchés financiers.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation arrive en France

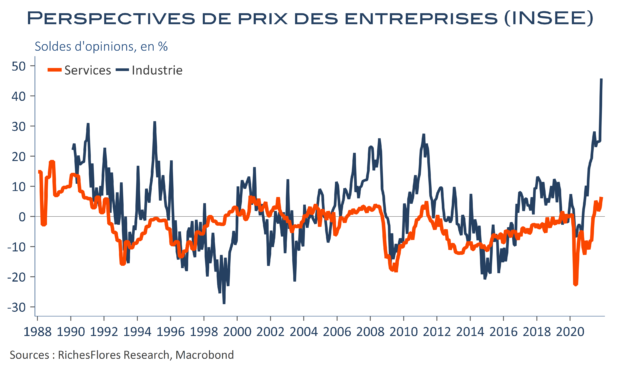
A première vue, les nouvelles en provenance des enquêtes INSEE sont bonnes, l’indicateur composite passe de 112 à 113, avec une nouvelle hausse de ses principales composantes. Ces chiffres rassurent quant à la croissance au quatrième trimestre, surtout comparés à l’IFO allemand qui enregistre sa cinquième baisse consécutive. Mais c’est ailleurs que se trouve la principale information de l’enquête du mois de novembre, en l’occurrence du côté des perspectives de prix des entreprises qui s’envolent littéralement, à hauteur de 4 points dans les services mais, surtout, de 20 points dans l’industrie, pour atteindre un solde d’opinions de 45,8 %, un plus haut inédit. Le verdict est sans appel : les entreprises ne peuvent plus faire face à leurs hausses de coûts. De quoi accroitre le risque d’une inflation plus persistante et pousser la BCE à revoir sa copie, peut-être plus rapidement que prévu.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PMI, fonction de réaction des banques centrales ?

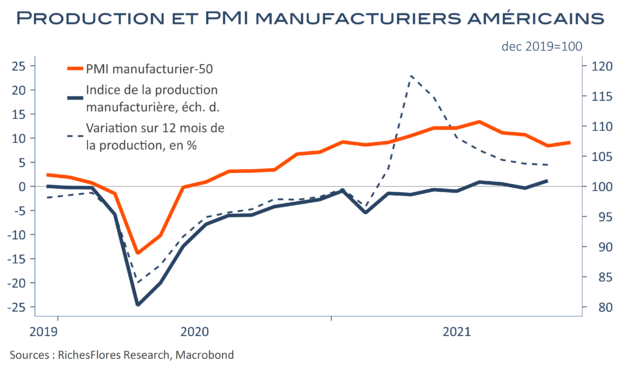
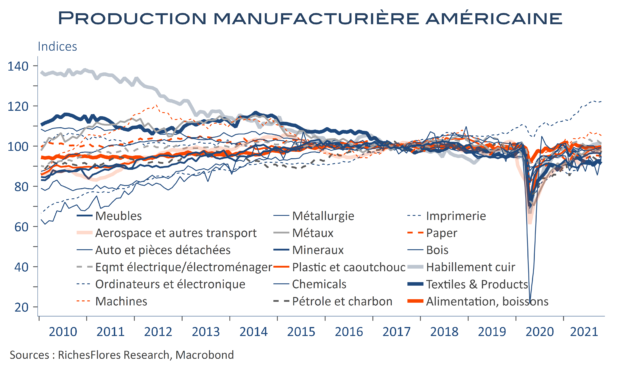
Markit ne semble pas loin de le penser vu certains de ses commentaires. Il est vrai que Mme Lagarde a souvent mentionné les PMI lors de ses interventions. Curieuse fascination à l’égard de ces indicateurs, qui, s’il sont devenus fétiches pour les marchés, n’ont jamais été aussi peu utiles pour ce qui est d’aider à anticiper la conjoncture. Considérablement biaisés par les effets de base qui font que toute comparaison avec l’année dernière est, en effet, très favorable, les PMI ont été particulièrement robustes cette année et le restent. Étonnant ? Pas vraiment si l’on sait que ces enquêtes sont menées auprès de directeurs d’achats dont la référence n’est pas le mois précédent mais le même mois des années passées ; on se rappelle quelles étaient encore les conditions en novembre 2020, ne serait-ce qu’en termes de mobilité. Les PMI vivent donc leur vie et l’économie vit la sienne comme illustré ci-dessous dans le cas américain, non éloigné de l’européen. Alors peu importent les PMI ? Pas si sûr si les banques centrales tombent dans le panneau, ce qui pourrait effectivement changer la donne, compte-tenu des retours de ces mêmes enquêtes au sujet de l’inflation.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Flambée des matières premières et hausse du dollar, un très mauvais mixte pour les changes

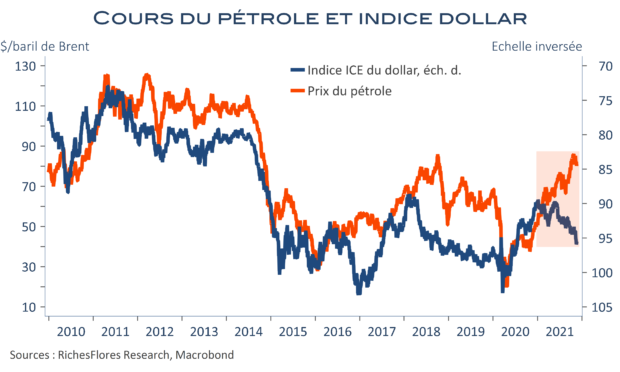
Les périodes d’appréciation du billet vert ont en général été plutôt bienvenues ces deux dernières décennies. Les écarts de taux d’intérêt qui les accompagnaient illustraient, le plus souvent, une conjoncture américaine porteuse que la remontée du dollar assurait de diffuser au reste du monde. En outre, au cours de cette période, la relation entre la monnaie américaine et le marché des matières premières est apparue relativement stable : le second s’ajustait à la baisse lorsque la première s’appréciait, ce qui avait pour effet d’amortir le choc inflationniste des dépréciations des devises vis-à-vis du dollar et, ainsi, de contenir les écarts d’inflation et, par-delà, ceux des politiques monétaires. Il en est résulté une plus grande stabilité des taux de changes. Ces mécanismes stabilisateurs ont été balayés à partir du moment où matières premières et dollar ont commencé à s’apprécier de concert en début d’année…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La Banque d’Angleterre au pied du mur face à l’envolée des prix

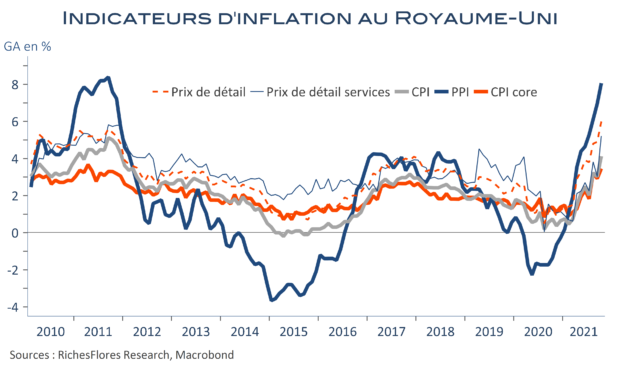
Qu’il s’agisse des prix à la production, des prix de détail ou des prix à la consommation, les données publiées ce matin au Royaume-Uni sont unanimes, les hausses de prix s’accélèrent et se diffusent bien au-delà des attentes et des éléments jusqu’alors considérés comme temporaires. Après une légère atténuation des pressions sur les perspectives de hausse de taux de la BoE à la suite des données de salaires publiées hier, ces résultats réduisent significativement la capacité de la Banque d’Angleterre de repousser au mois de février une éventuelle hausse de ses taux directeurs. De quoi amplifier la tendance à la hausse des taux longs observée ces tout derniers outre-Manche mais également outre-Atlantique ainsi que la chute de l’euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les anticipations de taux s’emballent face à des données américaines plutôt bonnes

La production industrielle américaine a progressé de 1,6 % entre septembre et octobre, tandis que sa composante manufacturière a gagné 1,3 % grâce à l’automobile et retrouve son plus haut depuis la fin d’année 2018. Voilà qui donne un peu d’air à l’économie américaine puisqu’il s’agit de la plus forte accélération depuis mars, après bien des embûches : covid, pénuries, ouragan… Possible, dès lors, que le mois d’octobre signe la fin de cette parenthèse, marquée par une progression médiocre du PIB au troisième trimestre, même si les incertitudes, notamment sanitaires, demeurent. Quand bien même, il en faudra beaucoup plus pour sortir de la stagnation qui touche la quasi-totalité des secteurs industriels, informatique excepté, depuis près de cinq ans. Mais les marchés pourraient ne pas s’embarrasser de telles considérations ; les anticipations de hausses des taux se retendent, au bénéfice du dollar…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre