Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent

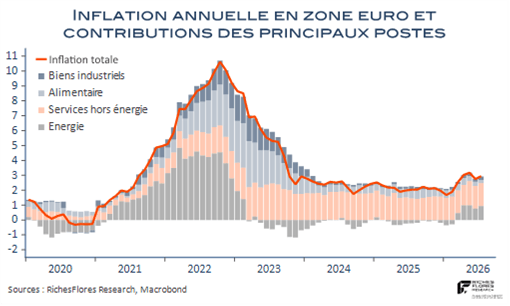
Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une pause sans conviction de la BCE

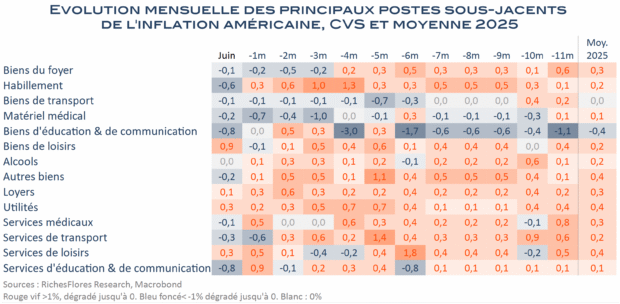
A la reprise du Conflit iranien, canicule -t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Dans l’inconfort de la FED, un FOMC pour rien

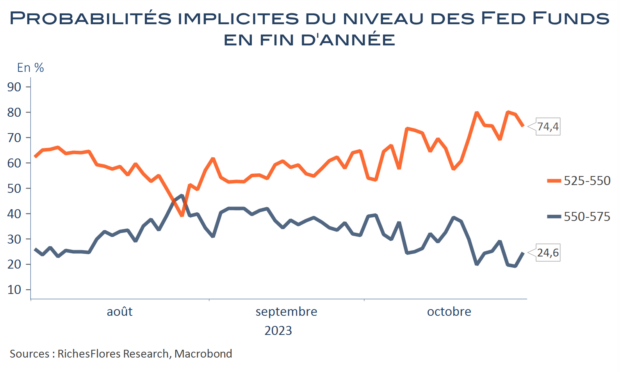
Le 19 octobre, moins de deux semaines après l’éclatement du conflit entre Israël et le Hamas, J. Powell s’est montré particulièrement prudent devant le Club économique de New York. Face à la montée des risques géopolitiques et aux difficultés à déchiffrer les tendances de la conjoncture américaine, son message était clair : la FED se devait d’agir avec précaution et prolongerait son statu quo le 1er novembre. Son intervention a, de facto, conduit à la quasi-disparition des anticipations d’une nouvelle hausse des Fed Funds d’ici la fin de l’année, en dépit des projections du FOMC d’un mois auparavant.

Le cycle de hausse des taux semblait donc avoir touché son terme et, quand bien même, les marchés avaient intégré qu’une baisse des taux ne serait pas immédiate, ils se mirent en ordre de marche, favorisant l’anticipation d’une réduction progressive des Fed Funds à partir de l’été 2024, qui permit une stabilisation des taux à 10 ans. Sauf que depuis, ni le conflit dans la bande de Gaza ni les données économiques n’ont apporté d’eau au moulin de J. Powell. Malgré les tensions croissantes, le conflit ne représente pas un risque imminent pour l’économie américaine à ce stade et, côté conjoncture, la robustesse de la croissance ne cesse de surprendre. Or, les résultats sur le front de l’inflation appelleraient, à l’évidence, une plus grande réserve que celle exprimée par J. Powell il y a deux semaines… La tâche ne sera donc pas des plus évidentes ce mercredi, la FED risquant soit de prendre les marchés à revers en contredisant les dires de son président, soit de paraître trop laxiste, ce qui pourrait in fine se traduire par un exercice de grand style, sans réelle direction, histoire de gagner du temps d’ici au prochain FOMC de décembre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La FED marque une pause mais ne pivote pas… Le feuilleton continue

Au terme du FOMC, peu de choses que nous n’avons pas dites à trop de reprises ces derniers temps. La Fed confirme marquer une pause en maintenant inchangé le niveau des Fed Funds dans la fourchette de 5 %-5,25 % mais n’a pas les éléments nécessaires pour assurer que leur point haut soit atteint et, encore moins, qu’elle s’apprête à les rabaisser. Comme nous l’écrivions hier« elle en a déjà fait beaucoup et a suffisamment d’arguments pour marquer une pause, sans céder, pour autant, aux sirènes d’un assouplissement à venir. Elle devrait rester, a priori, très vigilante sur son action future, au risque d’apparaître plus « faucon » qu’attendu ». C’est ce qu’elle a fait en rehaussant ses perspectives de taux d’intérêt pour la fin de cette année par rapport à celles de mars, de 5,1 % à 5,6 %. Conséquence logique de la révision à la hausse de ses prévisions de croissance du PIB et d’inflation, contrainte par les résultats inattendus du premier trimestre, ce changement vise sans doute surtout à éviter que se reforment les anticipations, contrariantes, de baisses de ses taux.

La Fed envisage donc un demi-point de hausse supplémentaire de ses taux directeurs dans son scénario central d’ici décembre. Passera-t-elle à l’acte ? J. Powell est loin d’être catégorique sur ce point mais assure ses arrières ; de quoi entretenir l’incertitude encore un bon moment sur les marchés, au gré des résultats économiques des prochains mois.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

FED et BCE dans l’incapacité de répondre aux attentes de guidances

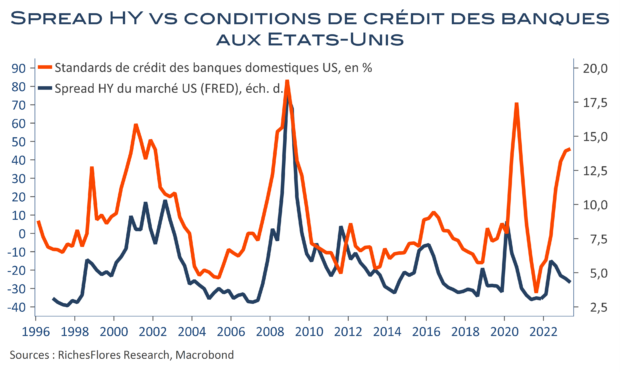
En privilégiant la hausse des taux à la réduction de leur bilan, les banques centrales ont nui à la bonne transmission de leur politique monétaire. Les taux longs sont restés anormalement bas et ont conservé, en termes réels, un caractère négatif attractif. Par ailleurs, si les conditions de crédit bancaire se sont nettement durcies, les marchés du crédit aux entreprises ont continué à profiter de liquidités abondantes et d’un attrait renforcé par la hausse des rendements. L’ensemble a abouti à une situation asymétrique inédite dans laquelle les risques de crise immobilière et bancaire confrontent une relative aisance des conditions financières, susceptible d’alimenter une nouvelle jambe d’inflation une fois l’étreinte des banques centrales desserrée.

Face à de telles incertitudes, le pragmatisme devrait l’emporter. La Fed en a déjà fait beaucoup et a suffisamment d’arguments pour marquer une pause, sans céder, pour autant, aux sirènes d’un assouplissement à venir. Elle devrait rester, a priori, très vigilante sur son action future, au risque d’apparaître plus « faucon » qu’attendu. La BCE a plus de raisons, encore, de faire une pause à en juger par la dégradation accélérée de la conjoncture régionale, mais n’en a sans doute pas les moyens au vu de la composition de son conseil. Pour autant, si les « colombes » cèdent une dernière fois, elles semblent être en mesure de se rattraper sur la communication au sujet de l’orientation à venir, qui pourrait paraître plus accommodante qu’escompté. Quoi qu’il en soit, il est bien tôt pour penser que les banques centrales donneront, cette semaine, la direction définitive aux marchés de taux.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le paradoxe des liquidités qui pourrait inciter à préconiser une pause de la BCE avant la FED

C’est peu de dire que les arcanes de la politique monétaire s’opacifient, presque, de jour en jour. Les banques centrales ont pensé pouvoir terrasser l’inflation en pratiquant, essentiellement, comme elles l’avaient fait dans le passé, par des relèvements de leurs taux directeurs. Or, force est de constater que les mécanismes de transmission de leur action sont distendus. N’en ont-elles pas fait assez, ont-elles mal fait, ou ne sont-elles, tout simplement, pas en mesure de gérer une situation qui dépasse leur champ d’action ?

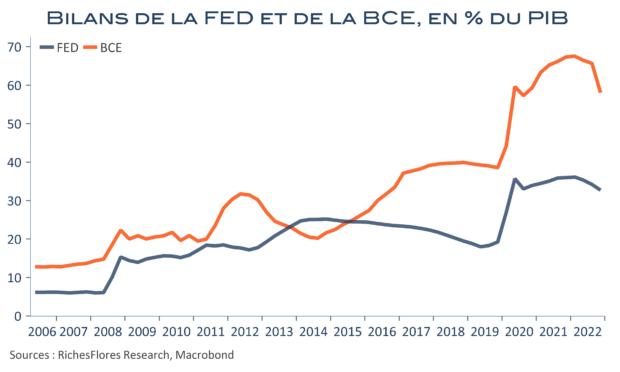
La réponse est un peu dans chacune de ces propositions. Les déterminants de l’inflation sont, à l’évidence, fonction de critères bien plus larges et complexes que la seule adéquation des politiques monétaires à la conjoncture. Pour autant, la persistance de taux réels négatifs suggère, bel et bien, que les banques centrales n’en aient pas fait assez. A moins qu’elles aient mal fait, négligeant notamment l’importance des ajustements de leurs bilans sans lesquels les excès de liquidités risquaient de contrarier la bonne transmission des hausses des taux directeurs aux conditions de financement ; en maintenant des niveaux de taux futurs anormalement bas et des conditions trop favorables à la croissance du crédit non-bancaire.

Sur chacun de ces points, FED et BCE ne se confrontent, cependant, pas aux mêmes réalités. Les excès de liquidités semblent être beaucoup plus influents aux Etats-Unis que ce n’est le cas en zone euro. En dépit de la menace que représente la crise bancaire, c’est, de fait, aujourd’hui du côté de la FED que se concentrent les risques de devoir en faire plus, tandis qu’il semble, à l’inverse, de plus en plus urgent que la BCE lève le pied au regard des développements conjoncturels récents.

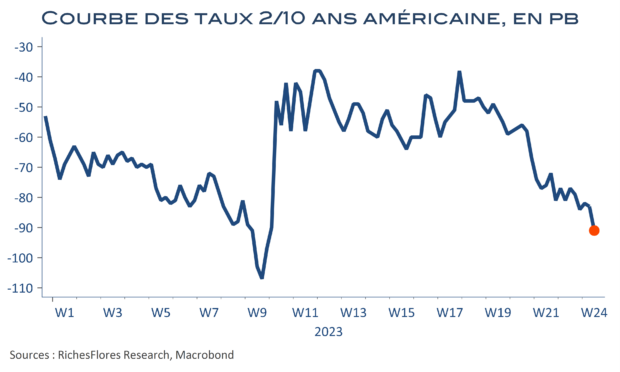
C’est ce message éminemment contrariant que nous renvoient les évolutions respectives des taux à deux ans au détriment de l’euro ces derniers jours et que l’on peut de moins en moins ignorer tant il viendrait bouleverser les anticipations.
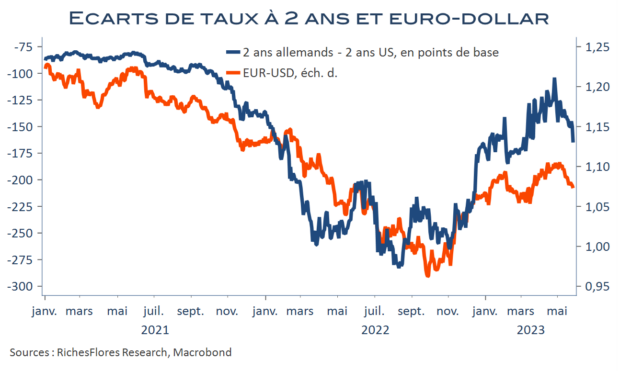
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le point haut des taux directeurs en vue, les bourses s’envolent, l’or aussi…

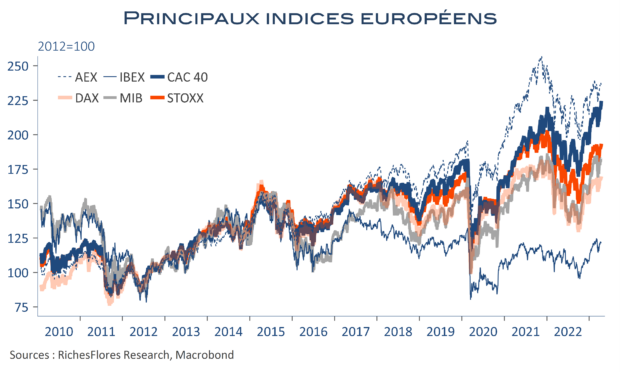
Cette fois, le coup d’envoi semble donné. Après avoir tergiversé au fil des errements des anticipations sur la politique de la FED, des déceptions sur la croissance et du stress provoqué par la crise bancaire, les bourses s’envolent, Europe en tête où les records se multiplient ou sont en passe d’être atteints. Les risques qui ont jalonné l’environnement économique et financier ont-ils disparu ? A l’évidence, non. C’est, au contraire, presque l’inverse et, précisément, parce que les menaces s’accumulent dangereusement que les banques centrales sont suspectées d’abandonner sous peu le combat contre l’inflation dans lequel elles se sont lancées il y a un peu plus d’un an. C’est pour cette principale raison, sur fond de net repli des taux d’intérêt et de liquidités toujours aussi abondantes, que les bourses sont à la fête et susceptibles de le rester, au moins jusqu’au début de l’été.

Dans ce contexte, financièrement encourageant, l’envolée de l’or fait, pourtant, désordre. Après, là aussi, moultes hésitations, les métaux précieux semblent avoir finalisé leur diagnostic et on aurait tort de ne pas y attacher d’importance car ce qu’ils nous disent tient principalement en ces termes : les banques centrales ne sont pas crédibles dans leur lutte contre l’inflation. Résultat, plus se rapproche le temps de l’arrêt des hausses de taux directeurs, dont se réjouissent les bourses, plus l’or en profite. La configuration qui en découle illustre les anomalies en place et les craintes, qui vont de pair, d’un fiasco final. L’envolée des cours de l’or est rarement de bon augure, en effet, mais l’histoire ne dit pas combien de temps peuvent persister ces contradictions dans un contexte de liquidités totalement inédit.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Jusqu’où ira l’hypocrisie de la lutte présumée contre l’inflation des banques centrales ?

Les banques centrales occidentales ont beau avoir procédé aux relèvements de taux d’intérêt les plus importants depuis quatre décennies au cours de l’année écoulée, le resserrement opéré n’a toujours pas permis d’assurer une quelconque maîtrise de l’inflation. Conséquence de cet échec et conformément à l’approche monétaire dominante selon laquelle la maitrise de l’inflation passe par un ajustement à la baisse de la demande, marchés et économistes envisagent un nouveau round de hausses des taux directeurs dont tous redoutent les conséquences économiques délétères. Les banques centrales auraient donc la responsabilité de propulser les économies occidentales en récession en pleine guerre économique et militaire dans le seul but de respecter leur mandat. La perspective, reconnaissons-le, est de moins en moins plausible.

Si les banques centrales avaient véritablement voulu court-circuiter les rouages inflationnistes c’est, en priorité, sur leur bilan qu’elles auraient agi. Par là-même, elles auraient provoqué une remontée beaucoup plus importante des taux de moyen et long terme auxquels se financent les agents économiques, y compris les Etats dont les largesses de ces derniers trimestres ont largement relayé la transmission des chocs de prix. Si elles ne l’ont pas fait, en dépit des évidences, c’est manifestement pour plusieurs raisons parmi lesquelles, non des moindres, les enjeux stratégiques en présence. Alors, bon ou mauvais rapport sur l’emploi américain, la question est probablement plus marginale que généralement considéré, en comparaison de celle de la capacité des banques centrales à jouer à l’encontre de la stratégie des Etats qu’elles représentent.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre