Retour du pétrole à 100$ le baril; C. Lagarde, plus sévère que le communiqué de la BCE

La perspective d’un conflit durable impliquant un nombre croissant de pays du Golfe a largement gagné en importance ces derniers jours, avec pour conséquence un changement de psychologie des marchés sur les risques qui y sont assortis. L’hypothèse dominante qui envisageait un conflit, sinon éclair, du moins de durée relativement courte et prévisible, semble avoir volé en éclat au fur et à mesure des développements récents, du côté américain comme de celui de l’Iran et des autres pays de la région.

Contrairement à nos attentes, le communiqué de la BCE est apparu relativement flexible, sous un angle délibérément prudent en matière de perspectives économiques et moins catégorique que nous ne l’avions envisagé sur celui de l’inflation. Les commentaires de Christine Lagarde ont rapidement corrigé cette première impression.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Une pause sans conviction de la BCE

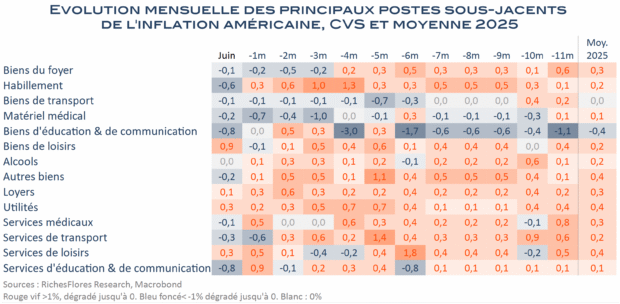
A la reprise du Conflit iranien, canicule -t-il suffi que K. Warsh apparaisse pour que l’inflation américaine disparaisse ? Trève de plaisanterie, les données d’inflation du mois de juin publiées hier sont pour le moins surprenantes, au point de peiner à convaincre. Inutile de chercher dans les détails, les composantes du CPI vont toutes dans le même sens, celui d’une baisse quasi-généralisée des prix, à la principale exception de ceux des loisirs. Effet des festivités des 250 ans des Etats-Unis et de la coupe du monde, sur un secteur qui, pourtant, est censé avoir détruit des emplois comme jamais depuis 2009 au cours de ce même mois ? Décidément les statistiques américaines commencent à poser sérieusement question.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Stand-by tout court ou un brin dovish pour la BCE ?

En même temps qu’elle avait relevé ses taux directeurs à 4,25 % en septembre, la BCE avait clairement laissé entendre que cette dixième hausse du cycle entamé en juillet 2022 serait suivie d’une pause. Le niveau des taux et les mécanismes de transmission de la politique monétaire étaient jugés suffisamment restrictifs pour assurer un reflux de l’inflation vers l’objectif souhaité, quand bien même, à un horizon un peu plus lointain qu’envisagé en juin. Ce message, réconfortant, avait toutefois été accompagné d’un discours très vigilant visant principalement à prévenir la formation d’anticipations d’un possible assouplissement de sa politique, vouée à rester durablement restrictive.

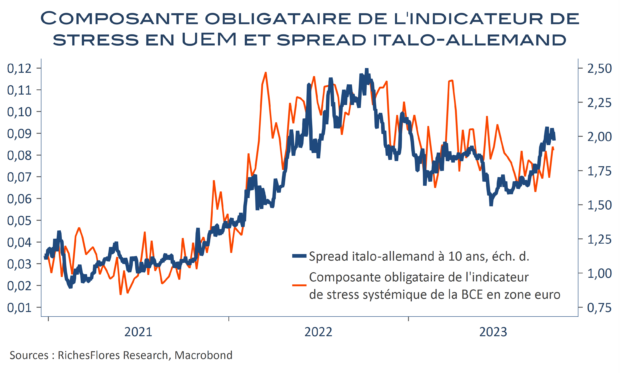
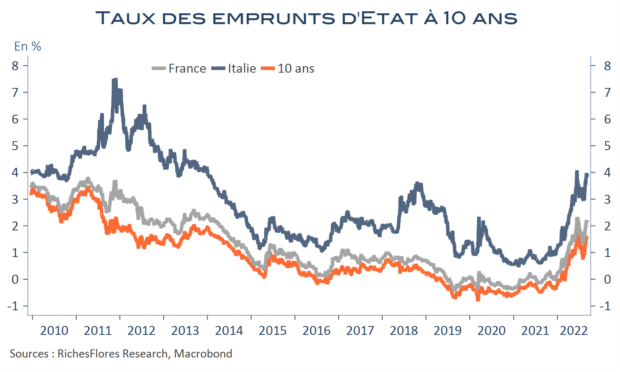
Le repli de l’inflation et la détérioration des perspectives conjoncturelles observés depuis ont tout lieu d’avoir conforté son choix. La BCE pourrait donc se contenter de réitérer son message en attendant son prochain comité de décembre qui sera également l’occasion de publier la mise à jour de son scénario trimestriel. S’arrêtera-t-elle là ? La question se pose face aux inquiétudes que suscite le conflit israélo-palestinien et, peut-être plus encore, face à la rapide remontée des taux d’intérêt à long terme sur fond d’écartement des spreads intra-européens. De là à ce que la BCE infuse son discours de petites pointes plus colombes il n’y a qu’un pas que, sauf la fragilité de l’euro, elle pourrait être tentée de franchir au vu de la situation souveraine.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

FED/BCE/BoE : même schizophrénie. Mais pourquoi, donc ?

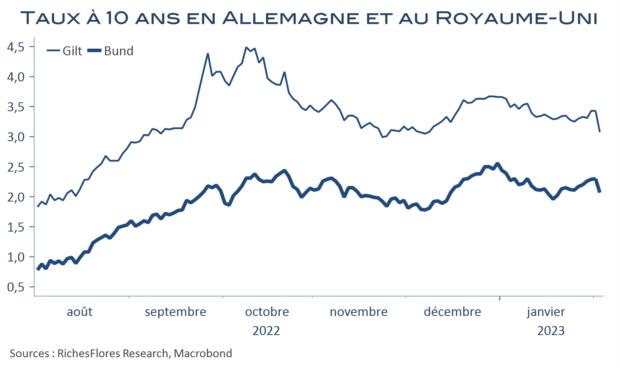
Les taux vont continuer à monter pour être suffisamment restrictifs face à des tensions sur les prix encore trop importantes. FED, BCE et Banque d’Angleterre ont, toutes, eu peu ou prou les mêmes mots et ont toutes rappelé leur ferme attachement à leur objectif d’inflation de 2 %. Elles ont, néanmoins, chacune à sa manière, ouvert la porte à une possible pause de leurs hausses de taux à partir du mois de mars. Pourquoi ce revirement, d’autant plus surprenant que leurs craintes sur la croissance ont plutôt tendance à être moins importantes aujourd’hui qu’à la fin de l’année dernière ? Pourquoi offrir aux marchés de quoi amplifier ce qui, de leur point de vue, devrait être un handicap, à savoir un repli des taux longs éminemment contrariant par rapport à leur stratégie de resserrement des conditions monétaires ?

L’ensemble est une énigme mais crée un inconfort évident. La Banque d’Angleterre est peut-être la plus transparente qui se réfugie derrière les résultats de son modèle lui indiquant un retour à 4 % d’inflation d’ici la fin de l’année. Fed et BCE continuent à souligner les grandes incertitudes entourant les prévisions d’inflation mais privilégient un scénario optimiste dans lequel une moindre inflation énergétique finirait par filtrer les différents secteurs économiques. Complaisance ? Les marchés applaudissent mais la question taraude.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE change de ton et promet une restriction monétaire prolongée

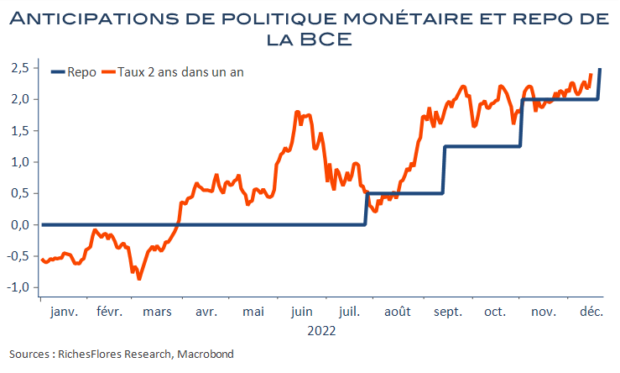
La BCE a annoncé une hausse de 50 points de base de ses taux directeurs, à 2,5 %, un mouvement identique à celui de la FED hier soir, à la Banque d’Angleterre et la BNS un peu plus tôt. Pas de surprise sur ce point mais une communication assurément « hawkish » qui n’était pas attendue et tranche avec celle de ses homologues. Si la BCE ne relève ses taux que d’un demi-point après deux mouvements de 3/4 de points, elle « ne pivote pas » selon les mots même de Mme Lagarde, renforcés par un communiqué on ne peut plus clair sur ses intentions dont nous soulignons quelques passages-clés :

« Le Conseil des gouverneurs a décidé, ce jour, d’augmenter les taux d’intérêt directeurs de la BCE de 50 pb et nous prévoyons, sur la base de la révision à la hausse significative des perspectives d’inflation, de continuer à les relever.

Les taux d’intérêt devront encore être augmentés sensiblement à un rythme régulier, afin d’atteindre des niveaux suffisamment restrictifs pour assurer un retour au plus tôt de l’inflation vers notre objectif de 2 %. Avec le temps, le maintien des taux d’intérêt à des niveaux restrictifs permettra de réduire l’inflation. »

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

‘More than two but less than 5’ Ça devrait faire 4 hausses, non ?

La BCE a décidé de relever ses trois taux directeurs de ¾ de points, de 0,5 % à 1,25 % pour son taux de refinancement, et laisse clairement entendre que ce mouvement n’est pas le dernier. La question qui vient immédiatement à l’esprit est alors : mais de jusqu’où ? Malgré la ‘pudeur’ affichée par Mme Lagarde, sa réponse est on ne peut plus claire -à se demander si la question n’était pas programmée pour permettre de préciser les choses- : « Ce sera plus de deux, mais moins de cinq » dit autrement minimum 3, maximum 4 ! Potentiellement donc 200 à 225 points de base d’ici décembre (3 fois 75pb ou 2 fois 75 et 1 fois 50) et 50 pb au premier trimestre. L’ensemble aboutit à 3 %, niveau à partir duquel, l’économie de la région suffisamment affaiblie et l’inflation en net repli, elle lèverait le pied. Notre propre estimation parvient au même résultat, avec cependant deux grandes interrogations : que fait la FED pendant ce temps et où vont les taux longs ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les arguments en faveur d’un changement de cap radical de la BCE ne se comptent plus

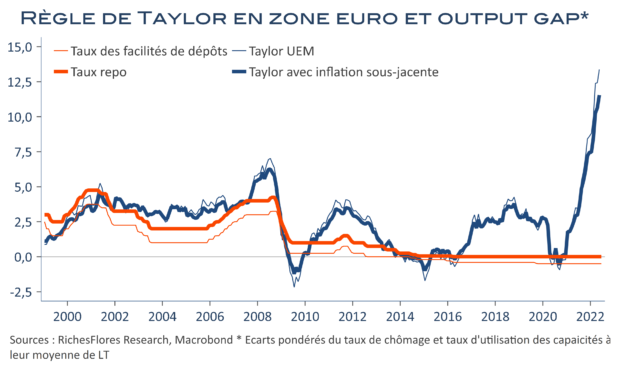
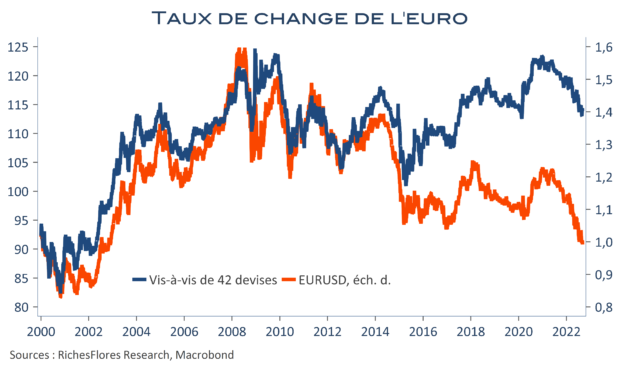
La BCE nous a prévenus le 21 juillet : elle ajustera ses taux d’intérêt en fonction des tendances observées et dispose, avec le TPI, d’un instrument qui l’aidera à remplir son mandat de stabilité des prix. Depuis, l’inflation n’a montré que bien peu de signes d’abattement. Dans la première économie de l’UEM, la fin des baisses transitoires de tarifs menace, en pleine crise énergétique, de la faire grimper davantage dès septembre, tandis qu’interviendra le 1er octobre, la deuxième jambe de hausse du salaire minimum de 14,8 % promise par la coalition Scholz. Dans le reste de la zone euro, dix pays enregistrent une hausse des prix de plus de 10 % l’an. Malgré tout, la croissance a résisté : 0,6 % au deuxième trimestre, bien au-delà de ce qui était envisagé, ce qui pourrait conduire la BCE réviser à la hausse son scénario 2022 ! De fait, les dispositifs anti-crise des gouvernements portent leurs fruits ; une bonne nouvelle pour l’économie, pas forcément du meilleur goût pour la banque centrale qui, comme les autres, commence à considérer qu’une récession sera nécessaire pour garantir une maîtrise de l’inflation. Depuis le 21 juillet, enfin, les anticipations de relèvement des taux de la FED et de la BoE ne sont pas retombées mais tout l’inverse. Malgré le coup de collier de la BCE en juillet, l’euro en paye les conséquences et ne semble plus être retenu par le fait de s’éloigner de plus en plus de la parité contre dollar… Face à ces développements, la vraie surprise serait que la BCE ne procède pas à ¾ de points de hausse de ses taux jeudi.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE, l’inflation, le gaz russe, la chute de l’euro, la FED et M. Draghi…

La Banque centrale européenne n’est pas la seule à faire face à un arbitrage complexe entre inflation et croissance. C’est le cas dans la plupart des pays développés où la détérioration rapide des perspectives économiques remet de jour en jour davantage en cause la capacité des politiques monétaires à aller au bout du cycle de normalisation. La tâche de la BCE est néanmoins plus complexe encore, aggravée par les conséquences de la guerre sur la conjoncture locale, les menaces grandissantes de coupure des approvisionnements de gaz russe, les distorsions souveraines et le risque que fait encourir la crise politique en Italie et la chute de l’euro.

Quoi qu’elle propose en matière d’outil anti-fragmentation, la cause semble entendue : Mme Lagarde a les mains liées et n’a guère les moyens de mener à bien la normalisation des conditions monétaires qu’appellerait, toute chose égale par ailleurs, l’inflation tout en protégeant les États les plus fragiles et sans accélérer la chute de l’activité donc, probablement, celle de l’euro… Difficile d’envisager une quelconque issue satisfaisante qui ne l’expose à plus de critiques ou de défiance.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre