
Un peu plus d’emplois et de salaires aux Etats-Unis, beaucoup plus de risques obligataires


C’est le propre des situations de bulles que de créer des mouvements de panique ponctuels dont la plupart ne durent pas, jusqu’au jour où…. C’est bien cette dernière crainte que suscitent les évolutions de ces derniers jours où se profilent les risques d’emballement susceptibles de faire dérailler la machine de marchés internationaux trop huilés par les liquidités pléthoriques déversées par les banques centrales depuis dix ans.

Dans un tel contexte, le rapport sur l’emploi américain du mois de janvier trouve une résonance particulière. À ce titre, il n’est pas le meilleur. Avec des créations d’emplois en légère accélération, de 200 000 en janvier, après 160 000 en décembre, mais, surtout, une accélération de la hausse annuelle des salaires à 2,9 %, la plus soutenue depuis juin 2009, ce rapport apporte plutôt de l’eau au moulin à la correction des marchés obligataires américains.

Lire la suite…

M. Draghi avait oublié le change le mois dernier…

Face à l’embellie des perspectives européennes et mondiales, Mario Draghi a récemment mis en sourdine le risque de volatilité du taux de change de l’Euro qu’il avait présenté à la fin de l’été comme un des facteurs clés de l’orientation de la politique de la BCE. Les raisons d’envisager un prolongement du programme d’achat d’actifs sont, dès lors, difficiles à trouver et la BCE jugera sans doute utile de préciser cet état de fait. Reste l’épineuse question, du comment procéder et du risque d’emballement des marchés.

Lire la suite…

Les marchés jouent la reflation avant l’heure

L’adoption de la réforme fiscale américaine et le regain de confiance sur les perspectives économiques mondiales ont donné de l’élan au scénario de reflation sur les marchés financiers. Ce changement de perception s’est traduit par une forte remontée des cours du pétrole, des anticipations d’inflation et du niveau des taux d’intérêt, le tout dans un contexte de solide progression des indices boursiers. Lire la suite…

Krach du dollar, la perle protectionniste

Lorsque nous avions, en septembre dernier, envisagé la possibilité d’un krach du dollar, notre conclusion était, à l’évidence, trop précoce. Les effets dopant des ouragans sur la conjoncture économique américaine et la conviction que les républicains finiraient par faire adopter une réforme fiscale aux effets largement stimulants pour la croissance, ont contredit nos propos. Pourtant, à en juger par la confiance des ménages, ceux-ci ne voient pas forcément leur situation sous un jour plus encourageant depuis le vote de cette réforme.

Lire la suite…

Alors, les taux bas, c’est bientôt fini, vraiment ?

Les tendances s’accélèrent sur les marchés financiers ces derniers jours. Après avoir quelque peu hésité en tout début d’année, les investisseurs ont fini par se rendre à ce qui leur paraît de plus en plus évident : la reflation serait au coin de la rue. Croissance généralisée, envolée des cours du pétrole, premiers effets positifs de la réforme de D. Trump avec les promesses de rapatriement des bénéfices étrangers des géants américains, investissements et emplois à la clé… Difficile de ne pas voir dans cette configuration de quoi mettre un terme à la période de déflation larvée de ces dernières années et à l’attente d’une normalisation de l’inflation qui a jalonné 2017 de ses premiers à ses derniers jours. Les seuls effets mécaniques de l’envolée des cours du pétrole pourraient bien changer la donne, en effet, à en juger par la sensibilité de l’inflation aux évolutions de ce dernier. À supposer que les prix du baril se stabilisent à 70 $ d’ici à l’été, l’inflation pourrait gagner plus d’un demi-point dans le monde industrialisé ; elle se redresserait ainsi bien au-delà de l’objectif de 2 % qu’elle n’a que très brièvement connu en février 2017.

Dès lors, quelles pourraient être les raisons susceptibles d’empêcher une remontée sensible des taux d’intérêt ? De fait, la tentation est grande de voir 2018 sous un jour nouveau. Comment l’environnement de taux risque-t-il d’évoluer ?

Lire la suite…

Cours du pétrole, le loup ?

Alimentée par le reflux accéléré des stocks américains depuis la fin de l’été et l’amélioration des perspectives de croissance de la demande, la hausse des prix s’est en effet singulièrement accélérée ces dernières semaines. De 55 $/baril à la mi-septembre, le cours du Brent de Mer du nord est remonté à plus de 69 $ aujourd’hui, soit une progression de 25 %. À ce rythme-là, l’environnement pétrolier pourrait bougrement changer la donne économique et financière pour 2018. Lire la suite…
L’inflation c’est fini, jusqu’à nouvel ordre… de D. Trump

L’accélération de l’inflation depuis l’automne 2016 a constitué l’un des plus forts catalyseurs du retour de l’optimisme des entreprises et plus encore des marchés financiers. Ajoutée aux promesses de soutien de l’activité du nouveau président américain, ce mouvement a largement alimenté le thème de la reflation à l’origine du rallye des marchés boursiers.

Impulsé par les effets de base pétroliers dorénavant amenés à s’éroder, ce regain d’inflation est toutefois pour l’essentiel derrière nous. D’ici à l’automne, l’inflation devrait, en effet, fortement refluer dans les pays développés ; un mouvement susceptible de prendre bien des observateurs à contre-pieds.

Lire la suite…

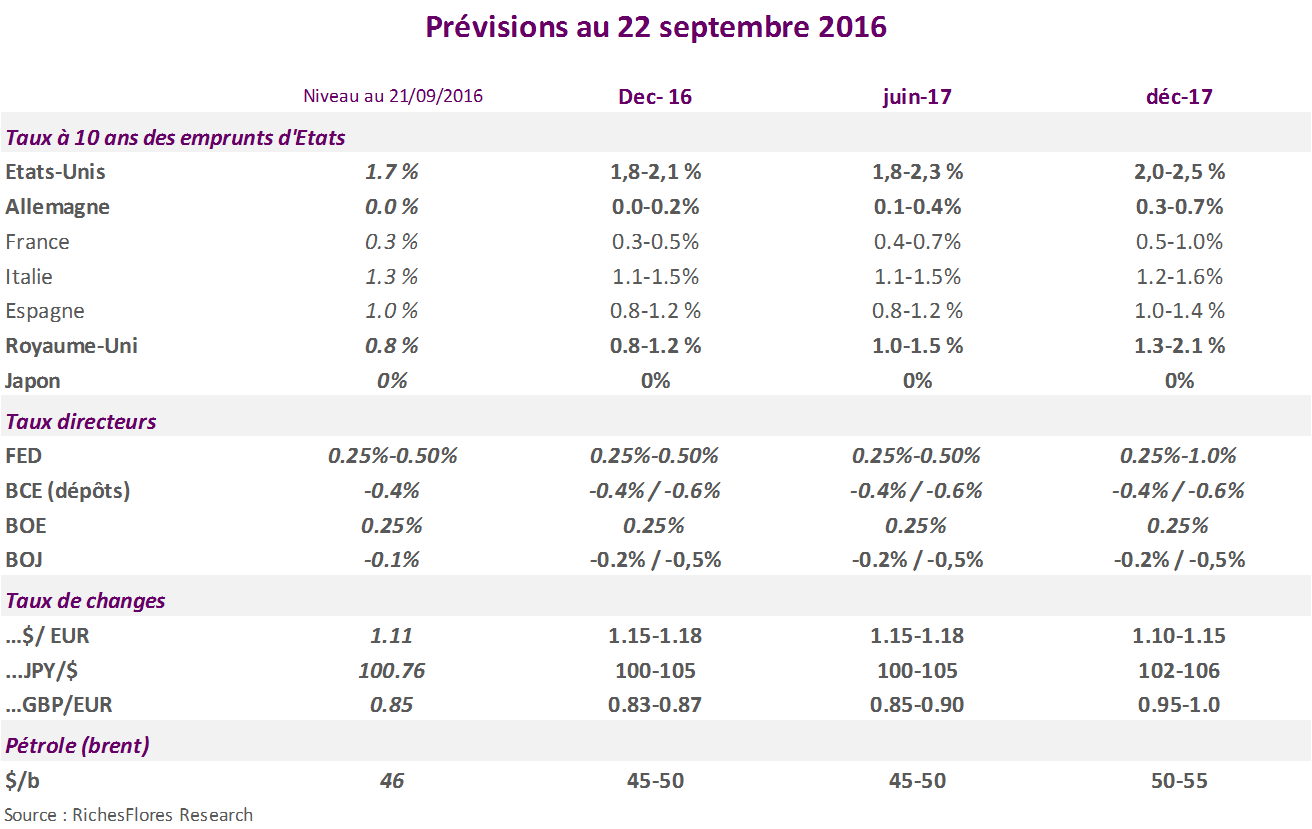
Scénario taux d’intérêt, taux de changes et pétrole 2016-2017 (septembre 2016)

Scénario taux et changes_sept 16


  • La FED n’a pas le loisir de relever le niveau de ses taux directeurs cette année, la porte pourra éventuellement se rouvrir l’an prochain si l’économie américaine parvient à échapper à une récession et que la politique budgétaire s’assouplit…
  • BoJ et BCE restent sur le qui-vive dans un contexte de bas niveau persistant de l’inflation et de fragilité conjoncturelle
  • Risques politiques et errements des politiques monétaires rendent l’environnement obligataire plus instable mais les taux de rendements peinent à remonter.
  • Les cours du pétrole ont peu de raison de remonter significativement, le risque de nouvelle rechute d’éloigne toutefois.