La Banque d’Angleterre parviendra-t-elle, vraiment, à baisser davantage ses taux ?

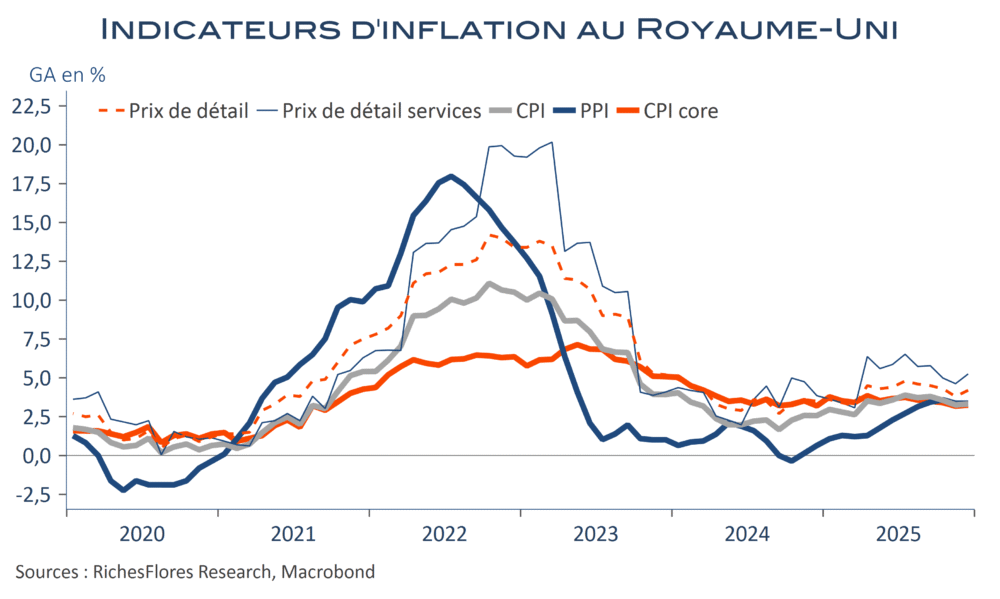
La Banque d’Angleterre a maintenu ses taux directeurs inchangés au terme de son comité des deux derniers jours, à 3,75 %. Aucune surprise dans cette décision après la baisse d’un quart de point décidée en décembre, au regard du rythme graduel qu’elle suit, à raison d’un ajustement tous les deux comités jusqu’en septembre, étendu à trois comités entre septembre et décembre. D’autant que ni les données d’inflation ni celles de la croissance n’incitent à penser que la BoE ait beaucoup de marges de manœuvre. Sauf sa prévision d’un retour de l’inflation à 2 % en avril, du fait des effets de base énergétiques d’un an sur l’autre, les tendances de prix ne sont pas des plus conformes à un retour durable de l’inflation dans la région de 2 %. Les hausses de salaires, bien que progressivement plus contenues, évoluaient encore entre 4,2 %, hors bonus et 4,8 % ces derniers compris au mois de novembre.
Lire la suite…

Quand le pétrole entre dans la danse, un puissant « game changer » potentiel

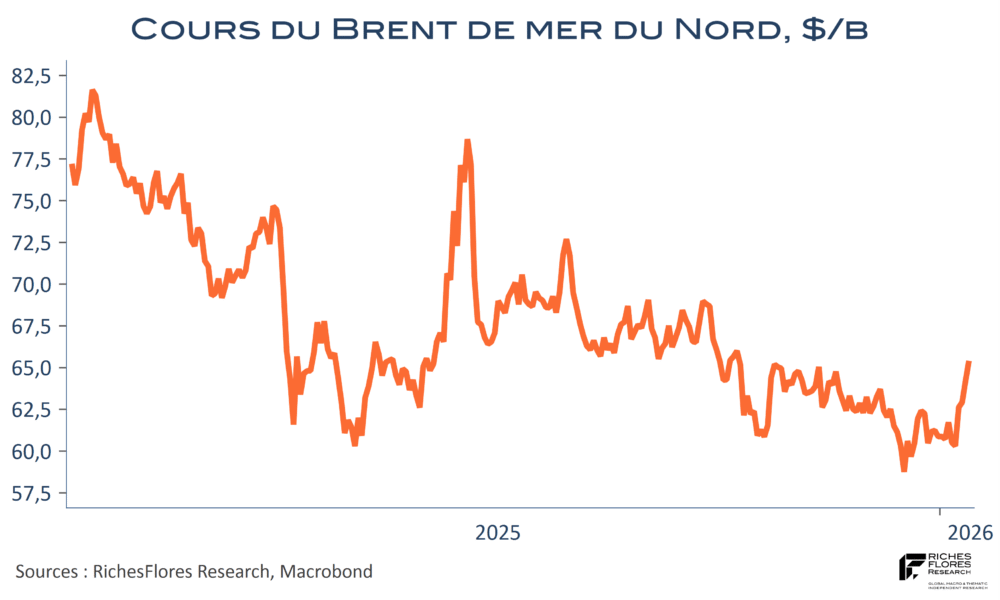
L’envolée des métaux précieux et plus récemment des métaux industriels n’a pas eu de conséquences significatives jusqu’à présent. Reflet de la montée des crispations géopolitiques et de la défiance à l’égard des politiques monétaires, la hausse des métaux précieux n’a pas d’effets économiques majeurs en retour. Celle des métaux industriels en aura davantage, en particulier sur les coûts de production, mais en l’absence de tensions sur les prix de l’énergie, son impact peut être considéré comme relativement marginal, à l’exception de quelques rares secteurs. La donne pourrait changer radicalement si les prix de l’énergie finissent par être enrôlés dans une dynamique haussière, comme le fait craindre l’envolée des cours du brut de ces tout derniers jours.

Lire la suite…

Perspectives 2026 : grandeur et démesure des capex

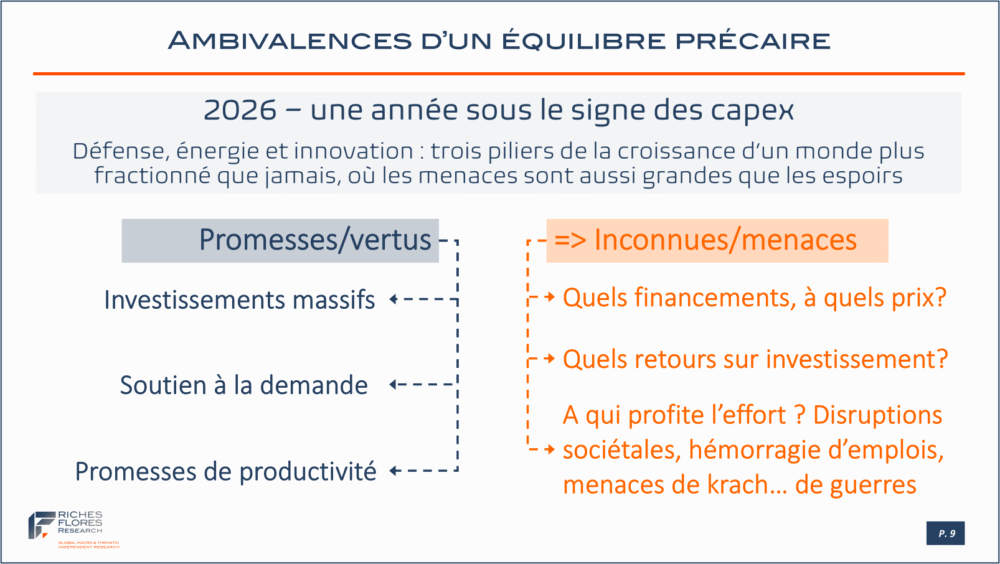
Les promesses d’investissement pharaoniques des entreprises de l’innovation viennent s’ajouter aux programmes de développement énergétiques et militaires, déjà, de grande ampleur à travers le monde.

Bonne nouvelle s’il en est, après des années de disette d’investissement et de productivité, nous interrogeons, néanmoins, les limites que posent ces développements sur l’évolution des conditions de financement et les risques associés pour les perspectives macroéconomiques et financières de 2026

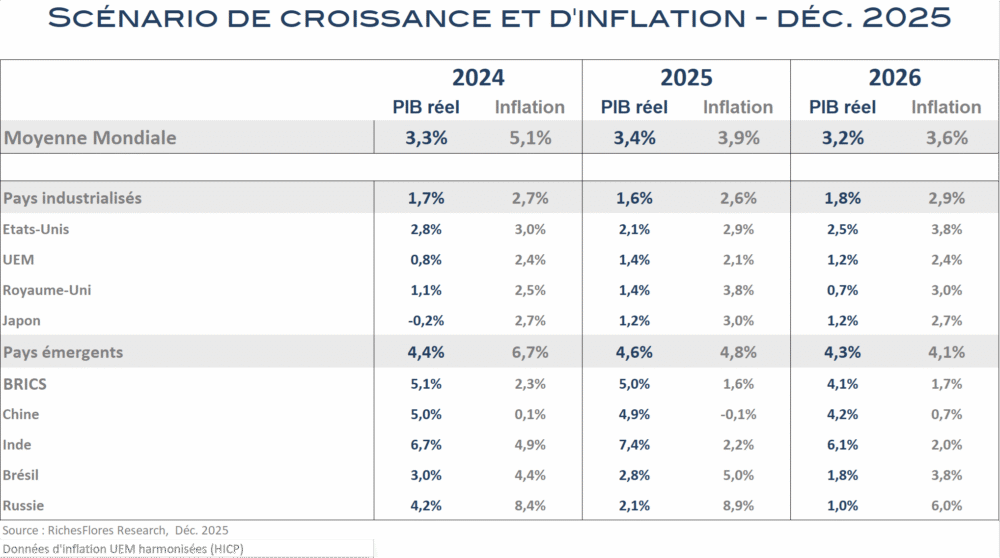
  • Notre scénario de croissance révisé en légère hausse
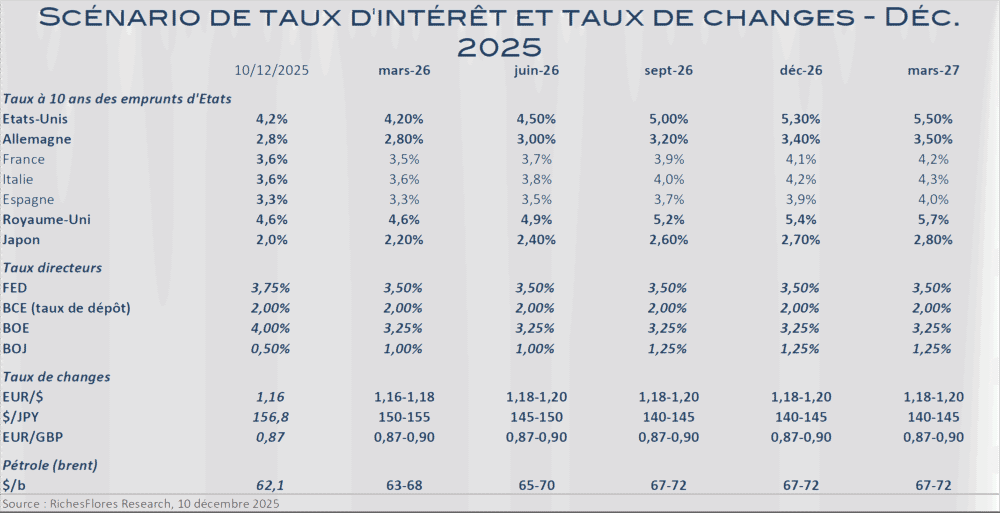
  • Le mix capex, réforme fiscale et matières premières accentue les tensions à la hausse des taux longs dès le printemps

Lire la suite…

Nouveau paradigme : les mauvais chiffres américains enflent les matières premières

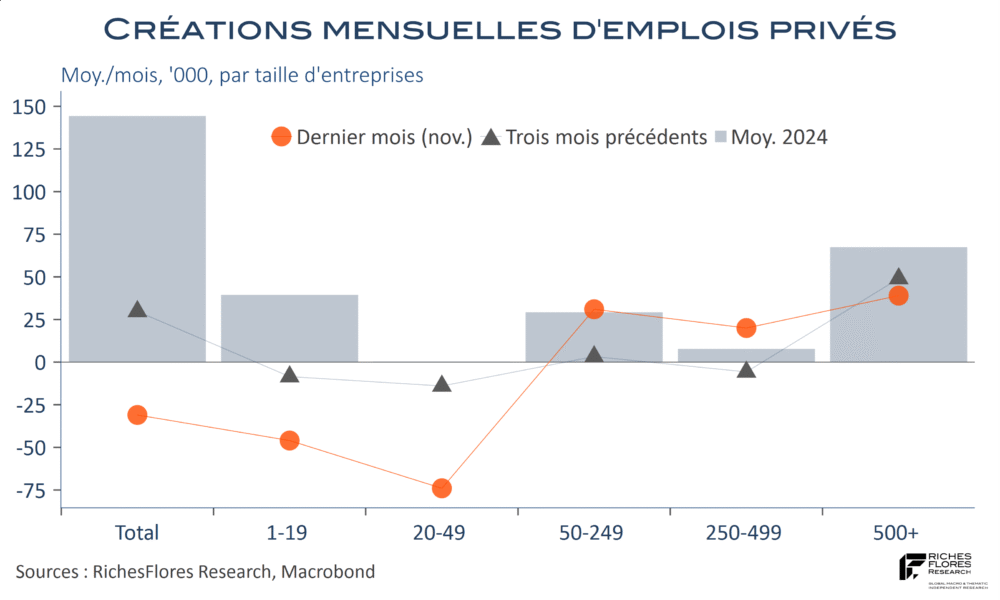
Les données de l’ADP du mois de novembre sont, incontestablement, mauvaises, avec 32K destructions de postes concentrées dans les petites entreprises, dont tout donne à penser qu’elles décrochent ou, du moins, que le shutdown leur a fait beaucoup de mal. Encore une fois, les postes créés le sont pour l’essentiel dans les entreprises de plus de 500 salariés, même si ce mois-ci les établissements de plus de 50 salariés ont été plus actifs que le précédent. L’aggravation de la situation des PME n’est pas de nature à rassurer les membres de la Fed, laquelle voit potentiellement, avec de telles tendances, son carquois se remplir de flèches.

Lire la suite…

BMG – L’inflation repointe son nez malgré une activité en berne

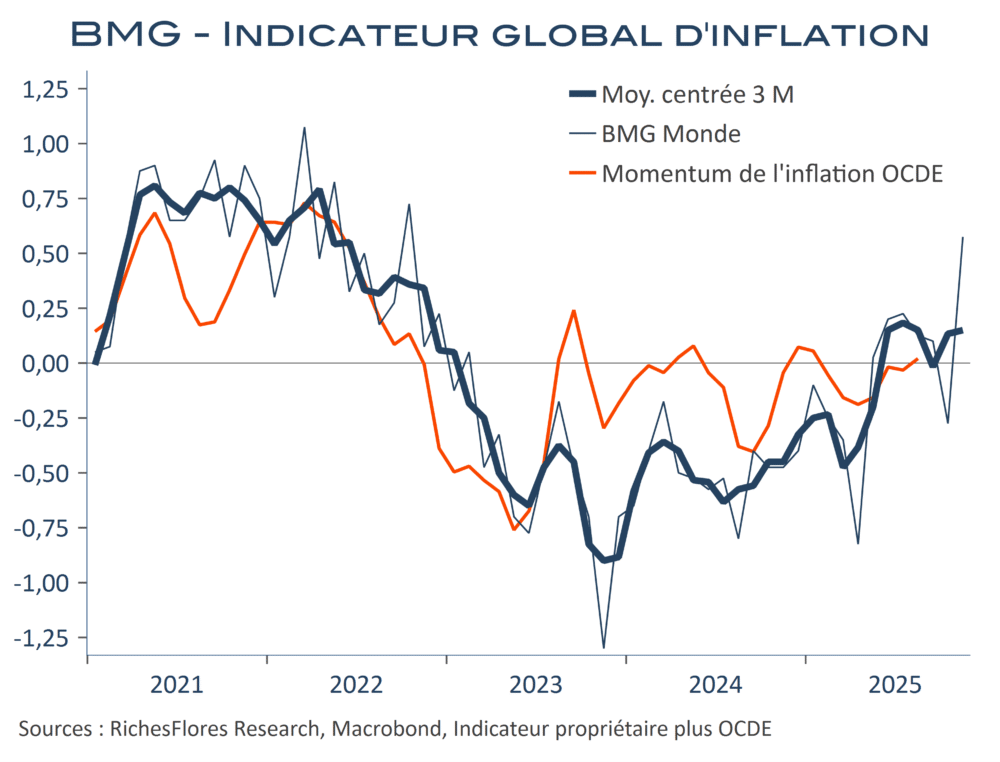
Révisé en hausse de 0 à 0,3 en novembre, notre baromètre macroéconomique global retombe à -0,2 en décembre du fait d’ajustements à la baisse marqués dans la plupart des pays, exception faite du Japon. Les données américaines, qui ne couvrent que partiellement les deux mois passés, accusent une sensible détérioration, tant du côté de la production que sur celui de la consommation. En Chine, où la dégradation est également marquée, notre indicateur synthétique tombe à -0,8, son plus bas niveau depuis juillet 2023. Enfin zone euro et Royaume-Uni retombent en territoire négatif encore du terrain. Notre indicateur global d’inflation remonte sensiblement ce mois-ci, à 0,6, un plus haut depuis octobre 2022.

Lire la suite…

Le PIB japonais, objet de crispations entre la BoJ et le gouvernement fait chuter le yen

Rien de tel qu’une contraction du PIB pour renforcer la rhétorique de la nouvelle première ministre japonaise et mettre plus en porte-à-faux la BoJ sur son intention de poursuivre la normalisation du niveau de ses taux directeurs. Après une progression de 0,6 % au printemps, l’activité s’est contractée de 0,4 % au troisième trimestre au Japon, une occasion d’enfoncer le clou pour Mme S. Takaichi, en faveur du plan de relance en préparation et d’une opposition plus farouche à toute hausse des taux directeurs que la BoJ s’apprêtait à décider en décembre. Avec un déflateur du PIB en hausse annuelle de 2,8 %, la posture toujours très accommodante de la BoJ pose d’autant plus question que la politique budgétaire a pris un tour résolument expansionniste avec l’arrivée au pouvoir de la nouvelle première ministre. Dans un tel contexte, la perspective de maintien de taux directeurs à 0,5 % attise les pressions à la baisse du yen dont le taux de change a de nouveau faibli contre le dollar ce matin, pour se rapprocher de ses points bas de l’année dernière, à 145,7 yen pour un dollar. Mme Takaichi, dont l’objectif est bel et bien d’affaiblir ce dernier, n’y verra pas d’inconvénient, au risque de devoir payer cette préférence par des taux de financement de plus en plus exorbitants au vu du haut niveau d’endettement public du pays. Les conditions ne semblent décidément pas en place pour une stabilisation du yen et des rendements des JGB, qui affectent, par ailleurs, la compétitivité européenne et menacent le reste du monde d’une raréfaction des sources de financements japonais.

Lire la suite…

La BoE ralentit la cadence de ses baisses de taux et conditionne leur reprise

Les banques centrales sont décidément moins promptes à abaisser leurs taux directeurs. Après le messages de la Fed de mercredi dernier, qui a mis en doute la probabilité d’un nouveau repli des Fed Funds en décembre, relayé par celui de la BCE qui a fermé la porte à l’éventualité d’une baisse de ses taux, la Banque d’Angleterre a sauté son tour aujourd’hui. Cette dernière dont les décisions étaient réglées comme du papier à musique, à raison d’un ajustement d’un quart de point chaque deux comités de politique monétaire, a donc rompu cette cadence. Malgré un verdict serré, de cinq votes sur neuf en faveur de ce statu quo, contre quatre pour une nouvelle baisse, la lenteur du processus désinflationniste a emporté la décision. L’inflation encore de 3,8 % et les salaires en hausse de plus de 5 %, bonus compris, à peine moins sans ces derniers, sont jugés insuffisants pour poursuivre l’assouplissement monétaire.

Lire la suite…

Les cours de l’or et le consentement inflationniste

En 1980, Karl Otto Pöhl, alors président de la Bundesbank, avait comparé l’inflation à de la pâte dentifrice, qu’il était impossible de faire rentrer dans son tube une fois qu’elle en était sortie. Mal absolu depuis le premier choc pétrolier, l’inflation était devenue la bête noire des responsables économiques. Les temps ont changé. Derrière l’engagement affiché par les banquiers centraux pour prévenir toute résurgence inflationniste depuis les débordements post-covid de 2022-2023, se profile une certaine indulgence à l’égard de l’inflation. Il y a plusieurs explications historique, générationnelle et circonstancielle à ce changement.
La première est historique.
La seconde est générationnelle.
La troisième est circonstancielle…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre