À partir de 5,0 %, ça pique ! La hausse des taux américains, une épine pour les actions

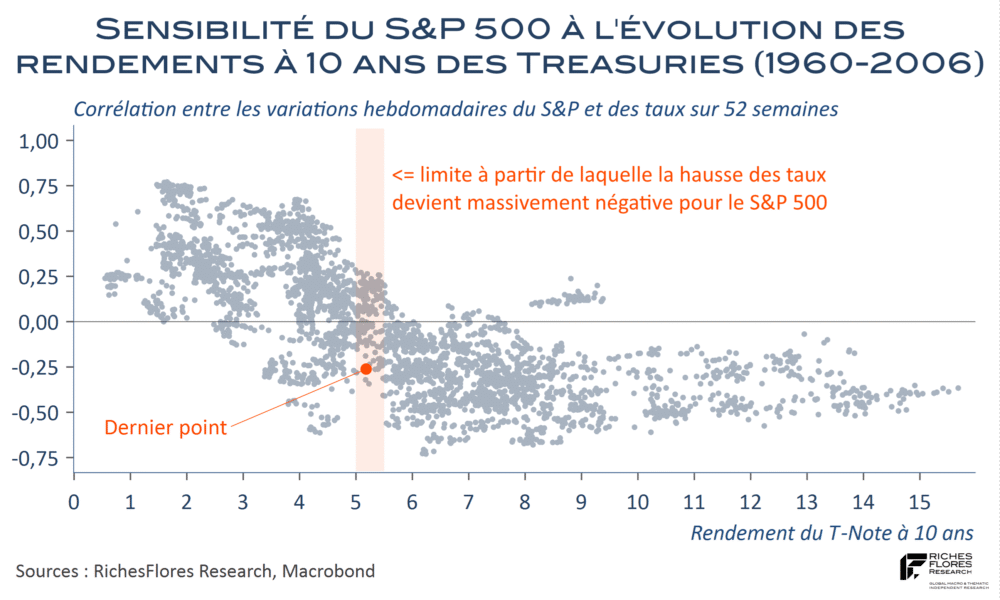
La perspective d’un krach obligataire qui a accompagné le retour de D. Trump au pouvoir (voir notre présentation du 9 janvier 2025) devient de jour en jour plus concrète. Si le terme de krach peut paraître abusif, au vu d’une hausse d’à peine 100 points de base du rendement des T-Notes à 10 ans par rapport à leur moyenne 2025, leur ascension depuis le début de la décennie donne une autre perception des ruptures en cours.

Bataille terminologique écartée, il est une observation qui s’impose : au-delà de 5 %, le rendement des T-Notes à 10 ans mord définitivement sur les rouages économiques et financiers américains. La raison en est relativement simple : à plus de 5 %, le niveau des taux de financement dépasse celui de la croissance nominale moyenne de l’économie américaine du demi-siècle écoulé, qui se situe précisément à 5,5 % et 5 % respectivement entre 1980 ou 1985 et aujourd’hui. Peu importe si, avec une croissance du PIB nominal de 6,6 % au deuxième trimestre, cet écart est encore négatif aujourd’hui, dans un contexte d’enlisement de la situation en Iran, les investisseurs se positionnent en vue de tensions supplémentaires encore à venir.

Jusqu’où et jusqu’à quel point les marchés boursiers peuvent-ils digérer ce changement de contexte ?

Lire la suite…

Chute des Treasuries: La BoJ a le dos large

Les marchés financiers affectionnent les récits qu’ils ont une fâcheuse tendance à monter en épingle, en particulier, lorsque des développements inattendus ou malencontreux les obligent à considérer une réalité qu’ils n’avaient que peu ou pas anticipée ou dont ils avaient sous-estimé l’ampleur.

Ce qui se déroule sur le marché des dettes souveraines ces derniers mois est assez symptomatique de cette déformation. C’est ainsi que le Japon est présenté par de nombreux observateurs comme le premier responsable des déboires des Treasuries et, par là-même, de l’envolée des taux d’intérêt mondiaux de ces derniers mois. Le raisonnement est assez simple : le retour de l’inflation japonaise contraint la BoJ à relever ses taux d’intérêt plus vite qu’anticipé et pousse le rendement des JGB à des niveaux suffisants pour enterrer les pratiques de carry-trade sur le yen. Ces dernières, qui auraient jusqu’à présent permis au reste du monde de se financer à moindre coût, par le recyclage des excédents japonais sur des actifs étrangers plus rémunérateurs, américains notamment, européens dans une moindre mesure, seraient aujourd’hui le chaînon manquant à l’origine des tensions redoublées sur les taux de financement internationaux.

Seul hic, et il est de taille, le débouclage des opérations de carry-trade n’est pas censé affaiblir le yen mais tout l’inverse. La fermeture d’une position de carry trade implique, en effet, de vendre l’actif étranger acquis à crédit et de reconvertir les fonds dans la devise d’origine pour rembourser le financement initial. L’opération crée donc, toutes choses égales par ailleurs, une demande additionnelle pour la devise d’origine, en l’occurrence le yen, qui devrait en soutenir le cours. Or, loin de s’apprécier, le taux de change du yen s’est effondré ces derniers mois, au point de provoquer des interventions coordonnées inédites du Trésor américain et du ministère des finances japonais pour en stopper l’hémorragie à la fin du mois de juillet.

Il y a donc quelque chose qui ne colle pas dans le récit dominant. Si les rendements américains s’envolent, tandis que le yen continue de s’affaiblir, peut-être faut-il moins chercher l’origine du mouvement à Tokyo qu’à Washington, à moins que ce ne soit du côté des effets d’éviction joués par l’IA sur les conditions de financement, ou encore du côté de ce nous dit la multiplication des fractures géopolitiques sur ce que pourrait être, demain, la circulation des capitaux…

La semaine qui vient, qui verra successivement se dérouler les comités de politique monétaire de la Fed et de la BoJ, fragilisera-t-elle le récit dominant ? Quoi qu’il en soit, elle pourrait être décisive pour les marchés mondiaux.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Victoire à la Pyrrhus de la décision de la Cour suprême américaine

Le dicton dit : un tiens vaut mieux que deux tu l’auras…. Attendu depuis plusieurs semaines, le verdict de la Cour suprême américaine sur la légalité des droits de douanes réciproques instaurés depuis le mois d’avril 2025 par D. Trump est tombé : ces taxes sont pour la plupart illégales. La décision constitue un revers d’autant plus cinglant pour D. Trump que les juges de la Cour sont en majorité républicains.
Annoncée avant la fermeture des marchés européens, la nouvelle a été largement saluée par les investisseurs, provoquant des rebonds d’ampleur des valeurs les plus sensibles au marché américain, au bénéfice, notamment, d’une hausse de 1,4 % du CAC 40, valeurs du luxe en tête.
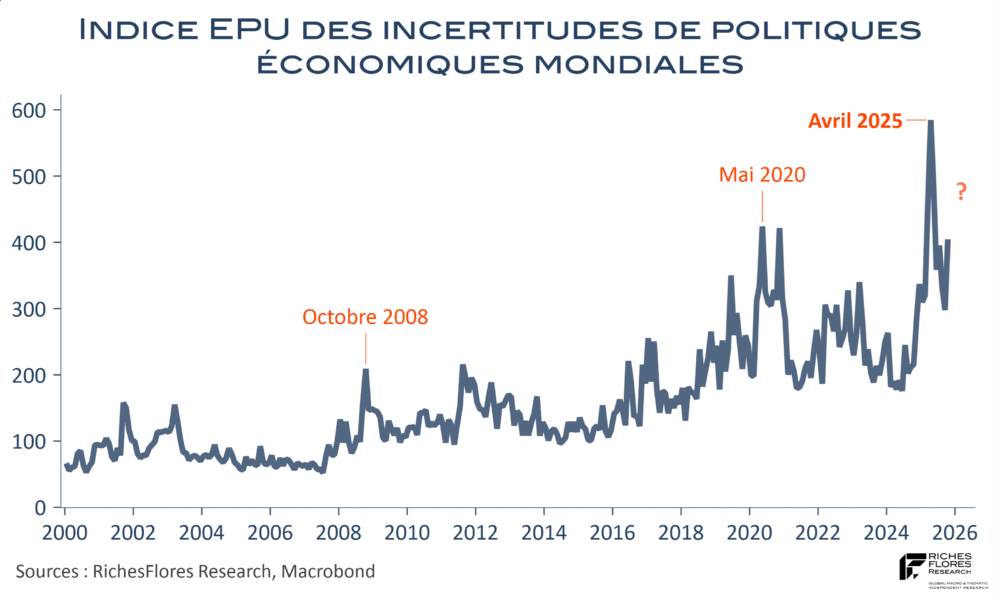
Il a néanmoins fallu peu de temps avant que le président américain réplique à cette décision par l’usage d’une procédure d’urgence (article 122 du code commercial) lui permettant d’augmenter les droits de douanes pour une période limitée à 150 jours dans la limite de 15 % en cas de grave déséquilibre de la balance des paiements. D’abord portés à 10 % vendredi soir, un nouveau décret les élevait à 15 % samedi. A l’euphorie initiale succède depuis samedi une nouvelle vague d’extrêmes incertitudes. Qu’attendre maintenant de l’administration ? Que deviennent les accords précédemment conclus ou en voie de l’être ? Quelle valeur politique donner au barrage d’une Cour qui semblait être acquise à l’administration ? Enfin, quelles conséquences économiques de ce nouveau choc en perspective ?

Les réponses ne sont pas connues. Mais une chose semble sûre : les incertitudes commerciales, progressivement passées au second plan des préoccupations ces derniers mois, reviennent avec fracas sur le devant de la scène internationale. Les marchés des précieux l’ont compris plus vite que les bourses, l’or et l’argent profitant de la nouvelle pour conforter leur récupération.
Que dire à ce stade ?

Lire la suite…