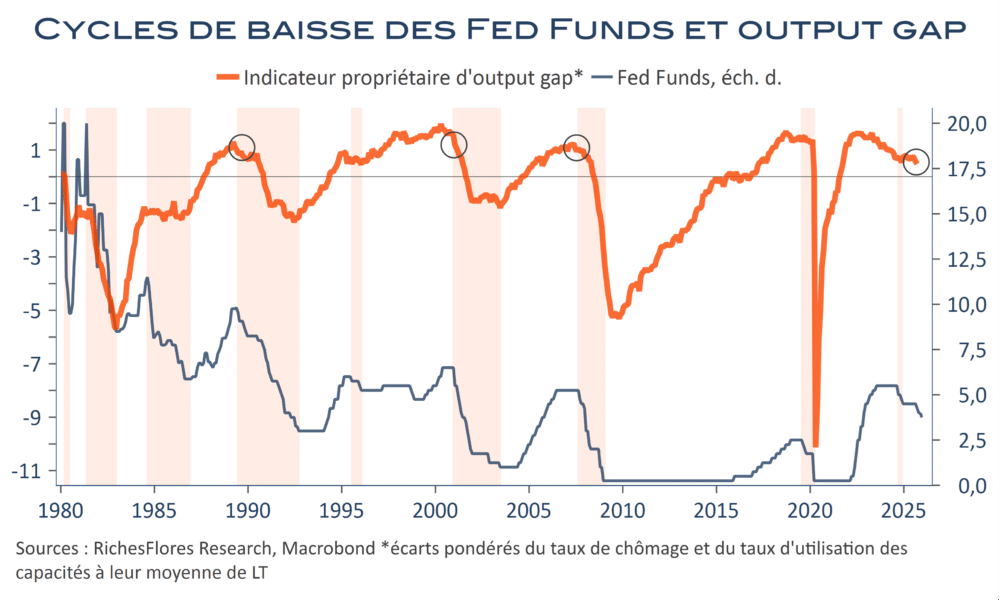
Lequel s’en mord les doigts ? L’histoire ne le précise pas, mais le désaveu est de taille. Qu’à cela ne tienne, après moulte tergiversations, la Fed a fait un premier pas vers la sagesse. Il était temps. Notons que ce n’est, à ce stade, qu’un tout petit pas : un quart de point de hausse des Fed Funds aujourd’hui, qui devrait être suivi d’un second d’ici la fin de l’année ; point barre. Portés entre 4 % et 4,25 % d’ici décembre, les Fed Funds conserveraient ce niveau tout au long de l’année prochaine, avant de refluer modestement pour retrouver en 2029 le niveau de 3,50 %-3,75 % auquel J. Powell les avait laissés.
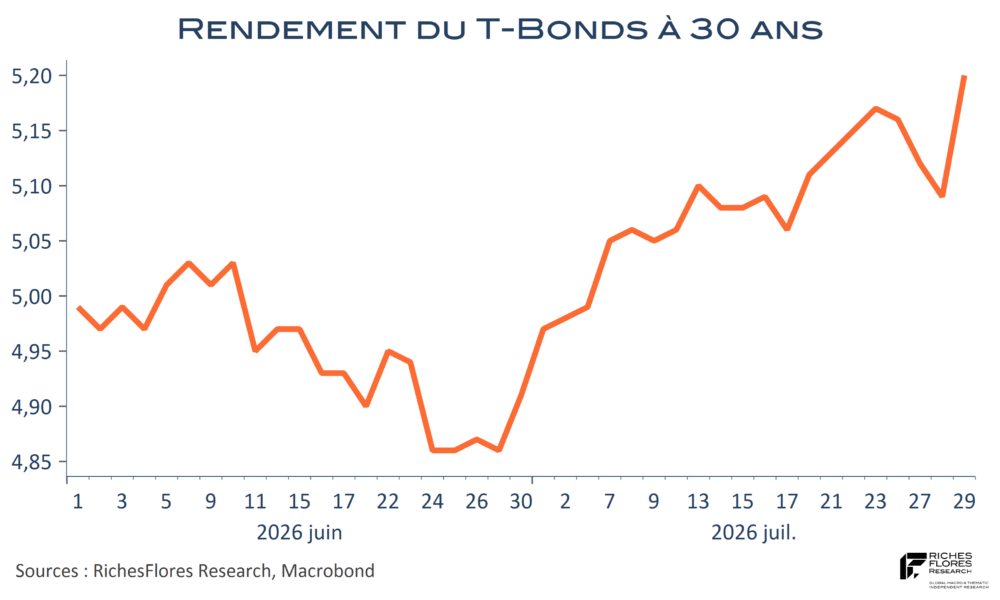
Quelle que soit la détermination réaffirmée de K. Warsh de ramener l’inflation à son objectif, la Fed n’envisage pas de renverser la table. Selon son président, la trajectoire de l’inflation est conforme à l’analyse qu’il s’en faisait et aucun des membres du FOMC n’envisage que l’inflation PCE ne gagne plus d’un dixième de point entre son niveau du mois d’août (3,4 %) et la fin de l’année, avant de chuter d’un point et demi l’an prochain. Pourquoi donc, la décision de remonter les taux ? La raison géopolitique est évoquée à deux reprises au moins par le président de la Fed, lequel mentionne aussi la montée des tensions sur la partie longue de la courbe des taux.
S’il y a un changement notable dans les messages délivrés par le FOMC, c’est bien sur ces projections d’inflation qu’il se situe…
Tag Archives: FOMC
Le Trésor américain à la rescousse du yen : cherchez l’erreur…
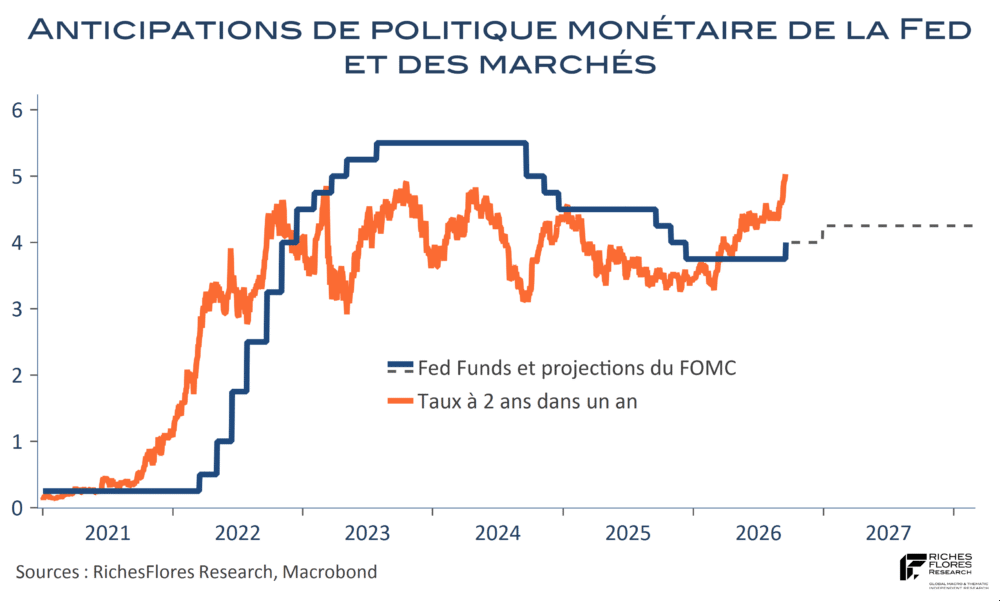
Nous avions signalé le sujet du yen dans notre « overview » estival du 10 juillet (voir Les RDV de l’été) sans, toutefois, envisager que K. Warsh rendrait le sujet encore plus aigu qu’il ne l’était déjà. De fait, les choses se sont accélérées jeudi, au lendemain du FOMC et avant même le communiqué de la BoJ de vendredi matin. L’envolée des taux longs américains après la conférence de presse de K. Warsh avait accentué la pression sur le yen, ce dernier menaçant de perdre plus de terrain à l’annonce du statu quo anticipé de la BoJ vendredi matin. Le ministère des Finances japonais est intervenu massivement pour prévenir une nouvelle jambe de baisse de la devise qui testait le niveau de 164JPY contre dollar. Plus rare, l’opération a été soutenue par le Trésor américain, lequel a acheté du yen pour la première fois depuis 2011, en vendant de l’euro plutôt que le dollar.
Ce n’est naturellement pas par soucis pour l’économie nippone que cette intervention des Etats-Unis peut s’expliquer mais plus, vraisemblablement, par l’inquiétude que représente la chute de la devise nippone pour le financement du Trésor américain : plus les taux nippons montent plus l’attrait des investisseurs nippons pour les titres américains baissent, en même temps que celui des opérations de carry-trade.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC
C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.
J. Powell au board de la Fed… pour préserver l’indépendance de l’institution !
Plus que le communiqué et les précisions qu’il y a apportées durant sa conférence, le message le plus important livré par J. Powell au terme du FOMC tient dans sa décision de rester membre du board après son remplacement par K. Warsh à la tête de la Fed, le 15 mai. À la réponse à la première question d’un journaliste sur les raisons qui justifient ce choix et la durée de son maintien au poste de gouverneur, J. Powell n’a pas mâché ses mots, d’une manière des plus cinglantes à l’égard de l’exécutif, qui en dit long sur le climat de suspicion qui règne au sein de l’institution aujourd’hui. J. Powell fera « profil bas » selon ses propres termes, en tant que gouverneur, avec pour unique objectif d’être le garant de l’indépendance de Fed, tant qu’il le pourra et qu’il le faudra, sans préciser combien de temps mais en rappelant qu’il lui en restait.
Par cette décision, J. Powell souhaite occuper la place qui est sienne et faire barrage au risque d’une politisation de la première institution monétaire au monde. L’occasion se présentera, peut-être, dès le prochain comité en s’opposant aux baisses de taux que pourrait souhaiter un FOMC sous influence politique ou pour aider à éliminer des projections du mois de juin, les baisses de taux jusqu’alors envisagées pour cette année et l’an prochain. Par son maintien, J. Powell élimine ainsi l’éventualité d’une baisse « électoraliste » des Fed Funds d’ici aux Midterms… Il s’agit d’une quasi-promesse de guerre au sein de la Fed, entre les partisans d’une baisse des taux, de nouveau soutenue par S. Miran ce mois-ci, et ses opposants. Parmi ces derniers, trois ont voté contre le maintien du biais en faveur d’un assouplissement, implicitement suggéré par la mention du communiqué selon laquelle « le comité serait prêt à ajuster l’orientation de la politique monétaire de manière appropriée si des risques qui pourraient entraver la réalisation de ses objectifs apparaissaient ».
Plusieurs conclusions peuvent être retirées de ces observations.
J. Powell ne voit pas pourquoi la Fed devrait baisser ses taux davantage cette année
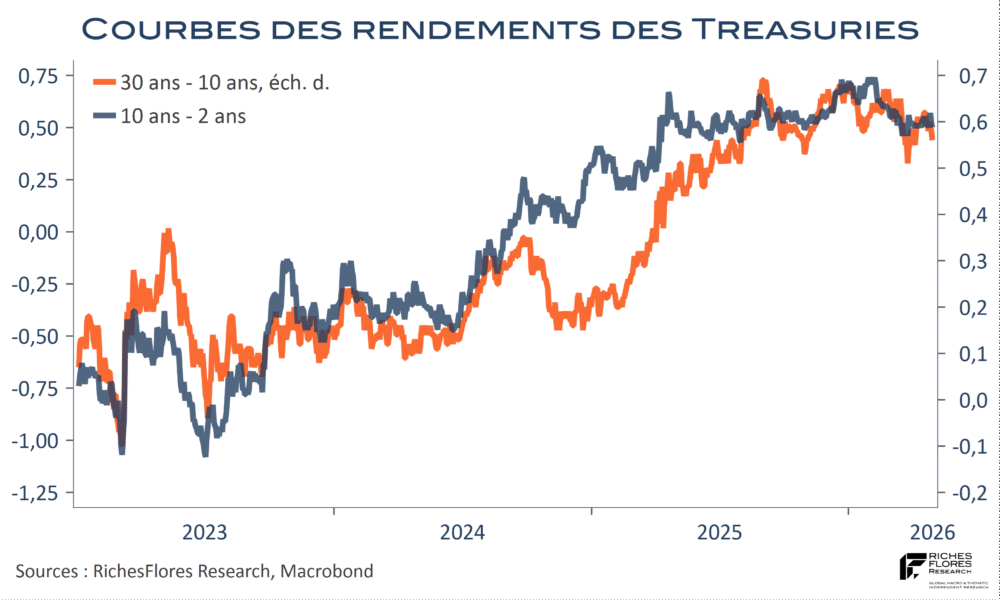
Le communiqué le suggérait, J. Powell l’a clarifié et n’argumente pas en faveur de baisses supplémentaires des taux directeurs cette année, compte-tenu : 1- des résultats en amélioration en matière de la croissance économique et de perspectives, 2- de la stabilisation du marché de l’emploi, 3- d’un niveau d’inflation toujours relativement élevé. A la question d’un journaliste sur le fait que la Fed recule le moment de la baisse de ses taux prévue en décembre, la réponse de J. Powell est donc on ne peut plus claire, quand bien même le président de la Fed s’est abstenu d’y répondre formellement, avant la publication des nouvelles projections du FOMC du mois de mars. Il fait peu de doutes, néanmoins, qu’à conditions inchangées d’ici là, ces dernières devraient, tout à la fois, gommer le quart de point supplémentaire de baisse des Fed Funds intégré aux Dots du mois de décembre et publier un scénario de croissance rehaussé.
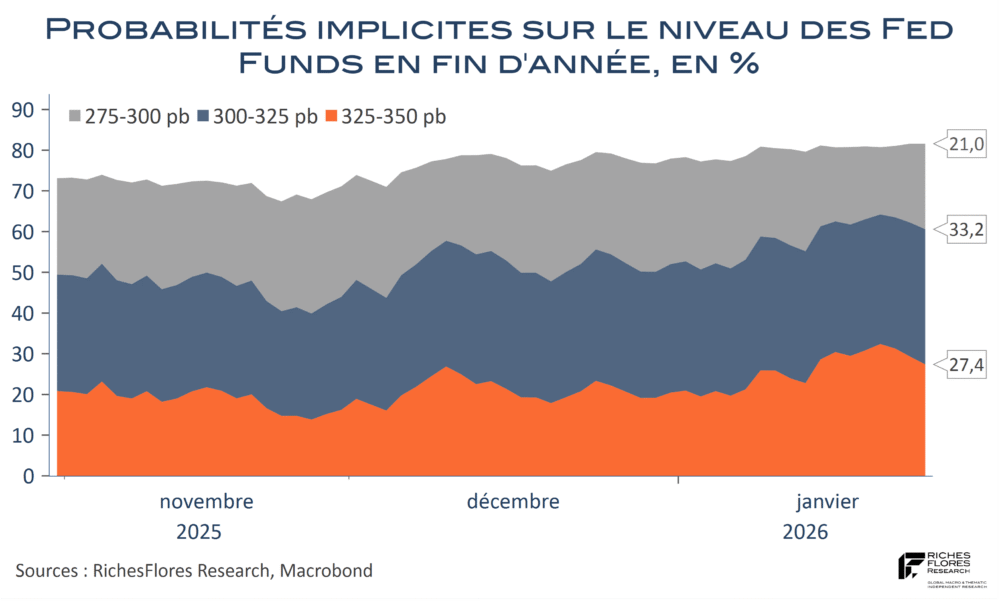
Les anticipations de marchés, qui intègrent encore deux baisses des taux d’ici la fin de l’année, n’ont donc plus lieu d’être, du moins, dans les conditions en présence et avec les membres actuels du FOMC.
Qu’il le veuille ou non, J. Powell sera dans la cour politique mercredi
Ni changement du niveau des taux des Fed Funds, ni mise à jour des projections ; on serait presque tenté de sauter à pieds joints au-dessus du FOMC de ce mois-ci, tant l’attention est ailleurs, en particulier sur ce qui se déroule sur les marchés des métaux précieux, qui ont volé la vedette à la plupart des autres actifs ces derniers temps. Sauf qu’il s’agit bel et bien des deux faces d’une même médaille, indissociables des développements en cours sur les marchés des changes et de la crise monétaire en couveuse, que la perte d’indépendance de la première banque centrale au monde menace de provoquer.
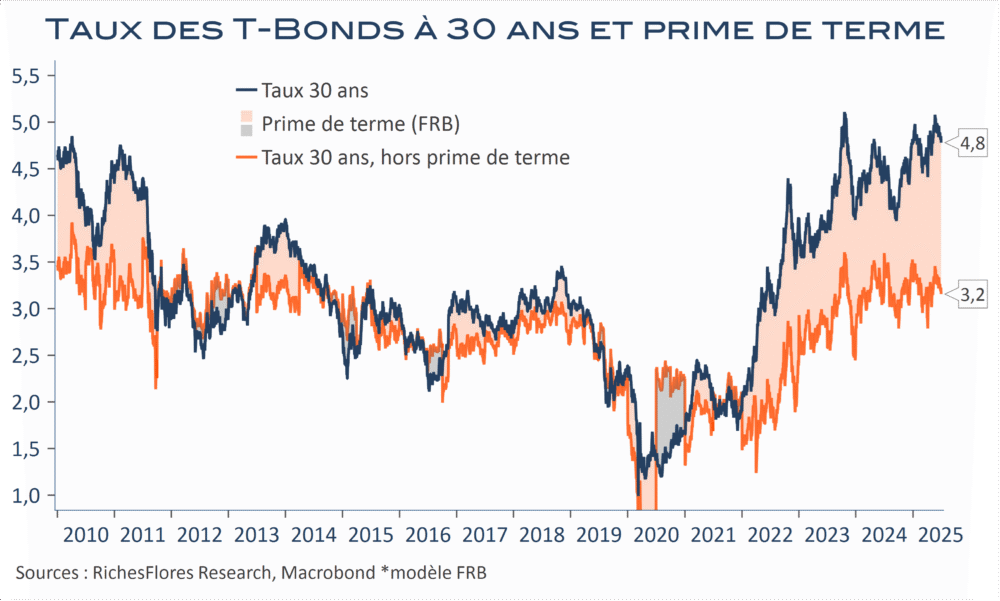
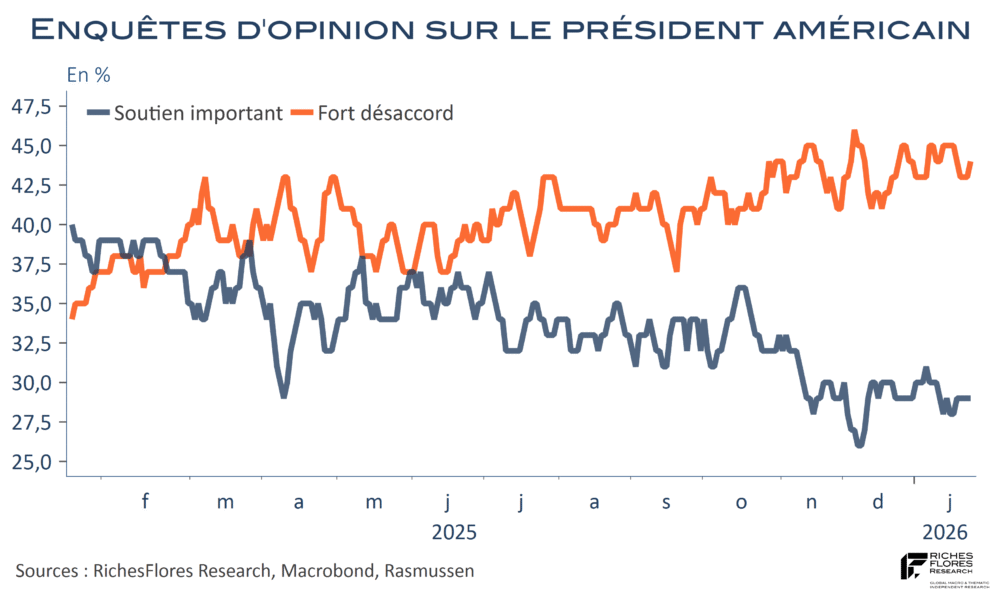
Alors que les perspectives de baisse des taux pour cette année semblent ne plus tenir qu’à l’éventualité de la nomination d’un président fantoche à la tête de la Fed et que les économistes sont de plus en plus nombreux à envisager, « toutes choses égales par ailleurs », l’amorce d’une remontée des Fed Funds d’ici la fin de l’année, D. Trump, n’accueillera pas avec satisfaction le statu quo monétaire probable du FOMC et encore moins un communiqué, éventuellement, un brin plus réservé sur les perspectives de possibles baisses des Fed Funds cette année. De là à provoquer l’ire dont le président américain a le secret, il n’y a qu’un pas, un de plus dans la fuite en avant éperdue dans laquelle il s’est lancé pour tenter de sauver ce qui semble inexorablement en voie de lui échapper, une possible victoire aux élections de mi-mandat.
Nous y voilà. Le FOMC du 10 décembre bientôt derrière nous !
Mercredi prochain se tiendra l’un des FOMC qui aura fait le plus parler de lui, au sujet duquel les anticipations ont rarement autant varié et auquel des enjeux démesurés semblent rattachés. Pourquoi tant de doutes ?
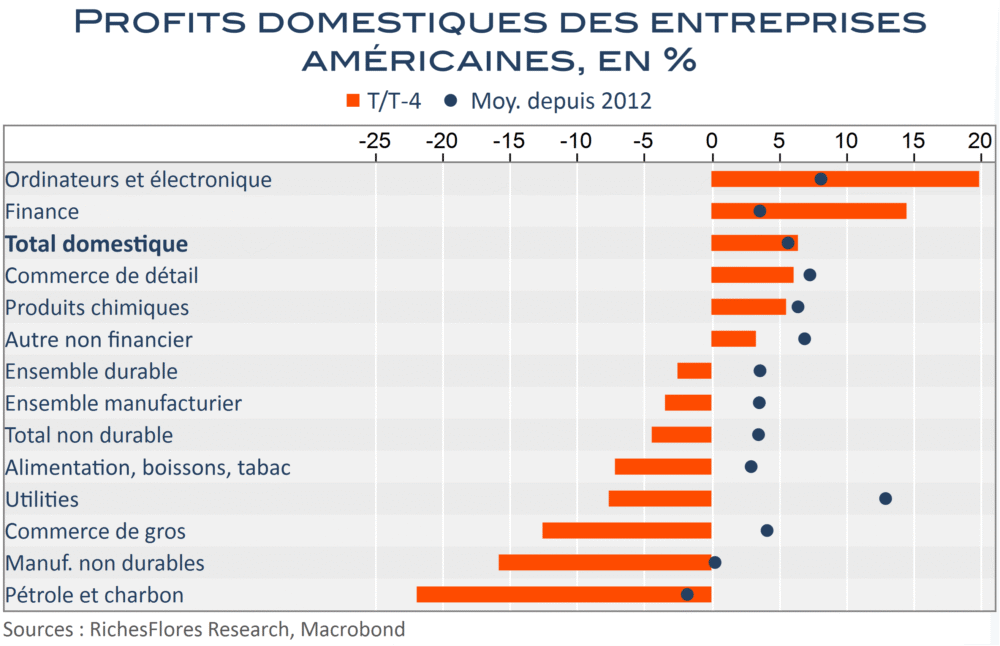
- D’abord, parce que, au-delà d’être peu lisible, la conjoncture américaine est d’une rare complexité. Entre les activités en pleine effervescence concentrées autour de l’IA et bon nombre de secteurs traditionnels en pleine déconfiture – le terme n’est pas excessif à en juger par l’évolution sectorielle des profits – l’équilibre des forces et faiblesses est hautement incertain.
- Ensuite, parce que la situation inflationniste n’est pas des plus lisibles, non plus. Si, à court terme, les tendances, tant du côté des prix que de la conjoncture, vont dans le sens espéré par la Fed, les perspectives pour 2026 sont nettement plus incertaines. Les investissements massifs requis pour l’IA et l’entrée en vigueur de la réforme fiscale, à ce stade, toujours d’actualité, constituent une menace que la Fed ne peut ignorer.
- Également, parce qu’à 4 % depuis septembre, le niveau des Fed Funds est inférieur de plus d’un demi-point à la croissance nominale du PIB du deuxième trimestre, un écart susceptible de s’être creusé davantage, à en juger par les estimations préliminaires du troisième trimestre et pourrait approcher un point après la décision de mercredi. Alors, faudra-t-il aller nettement plus loin dès lors que les conditions financières ne suggèrent pas la nécessité d’un assouplissement monétaire, malgré quelques craquements sur le front des liquidités, que la Fed gère par des interventions ponctuelles ?
- Plus que la question de ce que fera la Fed mercredi c’est bien celle, effectivement, d’un changement de ses perspectives qui se pose et risque de faire bouger les curseurs de bon nombre d’actifs à travers le monde.
Baisses des taux contre liquidités : la Fed parvient à rassurer sans modifier les Dot Plots
La Fed a abaissé une nouvelle fois son objectif de Fed Funds d’un quart de point, à 3,50 %-3,75 %, à l’issue du FOMC de ces deux derniers jours, malgré les tergiversations de ces dernières semaines après l’avertissement de J. Powell sur les incertitudes autour d’une telle décision courant octobre. Tout autant que sa décision sur le niveau des Fed Funds c’est sur ses projections pour 2026 que la Fed était attendue, après celles du mois de septembre apparues très conservatrices, qui n’envisageaient qu’un quart point supplémentaire de baisse des Fed Funds l’an prochain. Les projections publiées aujourd’hui comportent peu de changements par rapport à ce dernier exercice : une inflation légèrement inférieure mais une prévision de croissance revue en hausse, de 1,8 % à 2,3 % pour 2026, qui permet à la Fed de maintenir ses projections de taux directeurs inchangées par rapport au mois de septembre.
La nouvelle aurait pu décevoir. Tel n’est pas le cas. Sans doute pour deux raisons essentielles : des perspectives de croissance et d’inflation, in fine, plutôt rassurantes, d’une part, des mesures en faveur de la liquidité de l’autre.