Quand l’industrie chinoise tient le monde en haleine…

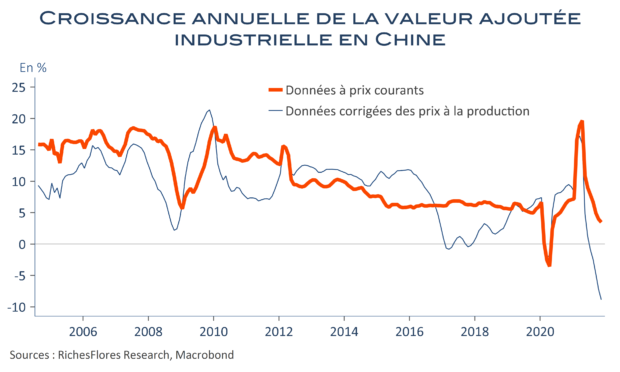
Les données chinoises de ce matin sont à peu près toutes aussi mauvaises les unes que les autres. La croissance de la production décélère davantage, à 3,5% sur un an soit une baisse de 9 % corrigée des prix producteurs. Les ventes de détail n’augmentent plus que de 3,9% sur 12 mois, c’est à dire de zéro pourcent corrigées des prix à la consommation et les dépenses en actifs fixes affichent une hausse de 5,2 % contre 6,1 % en octobre. La conjoncture chinoise n’a donc assurément pas le vent en poupe et les choses risquent de ne pas s’améliorer sous peu avec les nouvelles restrictions sanitaires. Si les marchés voient dans ces mauvaises nouvelles l’assurance de nouvelles mesures de soutien à venir de la part des autorités, on peut également y voir l’évidence que l’économie chinoise semble de moins en moins en mesure de satisfaire les besoins du reste du monde en produits industriels.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Omicron, dernier rempart contre un durcissement monétaire généralisé

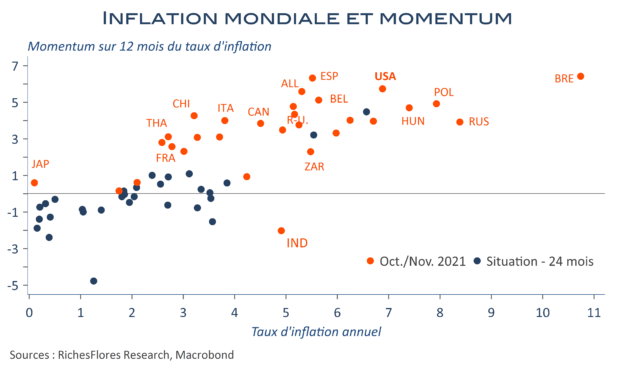
A la question récurrente de ces dernières années sur ce qui pourrait mettre un terme aux pratiques quantitatives des banques centrales, la réponse a généralement été : un retour de l’inflation. Nous y voilà, donc. Transitoires ou pas, les facteurs de hausse des prix sont devenus trop nombreux pour être minimisés. Dans de telles conditions, la Fed va durcir le ton et devrait, en toute logique, chercher à être la plus convaincante possible. C’est, en effet, le seul moyen pour tenter de contrer le risque d’anticipations auto-réalisatrices. La BCE pourra difficilement continuer à faire cavalier seul. Quand bien même le sujet d’une possible extension du programme APP pour atténuer l’arrivée à terme du PEPP est sur la table, l’opposition pourrait la contraindre à repousser au mois de février les annonces sur son orientation stratégique ; une fois confirmé le repli de l’inflation allemande attendu pour janvier… Au total, le risque de postures plus « hawkish » que généralement attendu existe bel et bien. Reste, les inquiétudes sur le variant Omicron pour repousser l’appel, pas franchement le meilleur argument pour aider à repentifier les courbes de taux d’intérêt, néanmoins.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’automobile redonne une bouffée d’oxygène à l’industrie en octobre

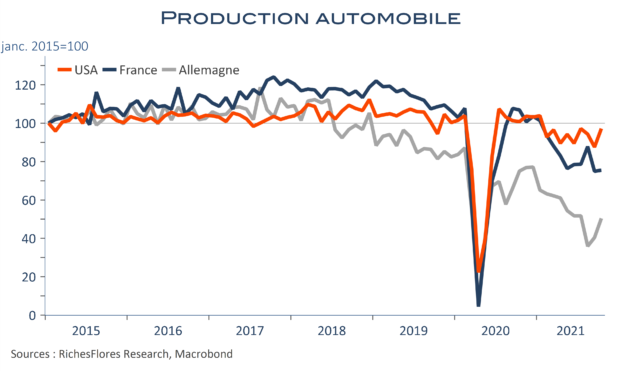
+3,2 %, la hausse mensuelle de la production manufacturière d’octobre n’a pas été aussi forte depuis douze mois en Allemagne. La bonne surprise tient quasi-intégralement au secteur automobile, en progression de 12,5 %. Si des signes avant-coureurs de cette respiration ont bien été notés ces dernières semaines, décrispation du marché des semi-conducteurs et rebond de la production américaine notamment, la surprise reste de taille, au vu par exemple des détails sectoriels de l’enquête IFO. Une hirondelle ne fait naturellement pas le printemps, surtout en ces temps troublés. Les industriels allemands ont peut-être pris les devants dans la perspective de possibles perturbations sanitaires à venir. La bonne nouvelle est qu’ils ont, néanmoins, pu produire plus et qu’ils sont donc moins gênés par les pénuries. De facto, s’agissant d’un secteur-clé dont les intrants représentent environ 80 % de la production, la chaîne en amont et en aval de l’automobile en profite. Les bonnes statistiques du commerce extérieur chinois de ce matin ne sont vraisemblablement pas étrangères à ce rattrapage de l’automobile mondiale. Suffisant pour revoir l’avenir sous un nouveau jour ? Les marchés y croient, les banques centrales suivront-elles ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les commandes allemandes flanchent et devraient calmer les faucons à la BCE

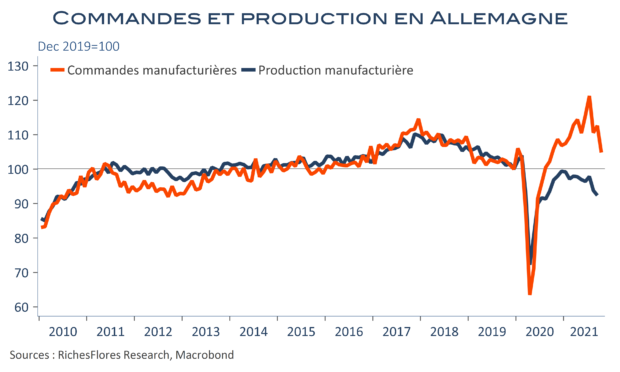
Les commandes avaient constitué jusqu’ici les rares signaux positifs en provenance de l’industrie allemande, continuant de progresser fortement jusqu’en juillet, au contraire de la production. Leur tendance s’est inversée depuis avec successivement un repli de quasiment 9 % en août, un léger rebond de 1,3 % en septembre et une nouvelle forte chute de 6,9 % en octobre. Si ce chiffre s’explique en partie par des éléments considérés comme exceptionnels par l’institut allemand, il n’en souligne pas moins l’extrême détérioration de la situation outre-Rhin, une tendance qui n’est pas prête de s’inverser sous peu à en juger par le contexte en présence, même si la production attendue demain pourrait rebondir temporairement.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Emploi américain, ça se complique pour la FED et ça rappelle de plus en plus 2018…

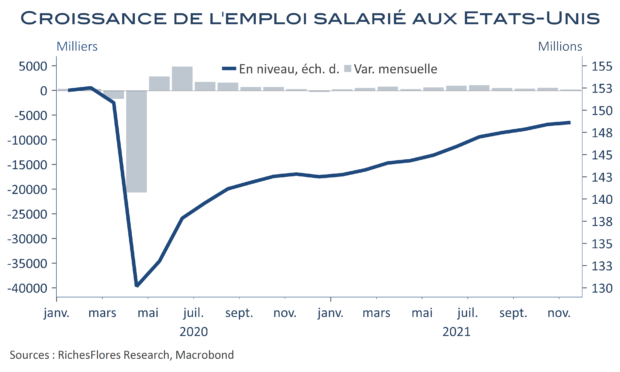
Mauvaise surprise sur le front de l’emploi américain en nombre avec 210 K créations de postes seulement. Il s’agit du plus mauvais résultat mensuel depuis le début de l’année, malgré un déficit d’emplois de près de 4 millions par rapport à février 2020. Si, jusqu’à présent, le président de la FED s’est montré assez hermétique aux risques associés à la résurgence de l’épidémie, cette déception est un sérieux rappel à l’ordre, susceptible de le faire douter de sa nouvelle posture. Sauf qu’à force de changer d’avis, le président de la FED risque bel bien d’y perdre son latin ou d’apparaître comme une girouette, d’autant que la nouvelle baisse du taux de chômage de 4,6 % à 4,2 % en un mois, risque fort de servir le discours des faucons…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le Beige book, bien que moins enthousiaste que l’ISM, ne devrait pas retenir la FED

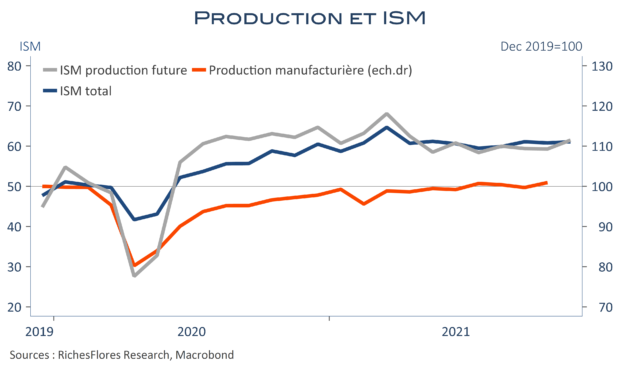
Les retours du Beige book de la FED sont assurément plus nuancés sur la croissance que ceux en provenance de l’ISM manufacturier qui a enthousiasmé les marchés en milieu d’après-midi mercredi. Encore une fois, cette dernière enquête ne sera vraisemblablement pas suivie par une amélioration effective de l’activité manufacturière, à en juger par ce qui nous revient des différents districts.

Lire la suite…

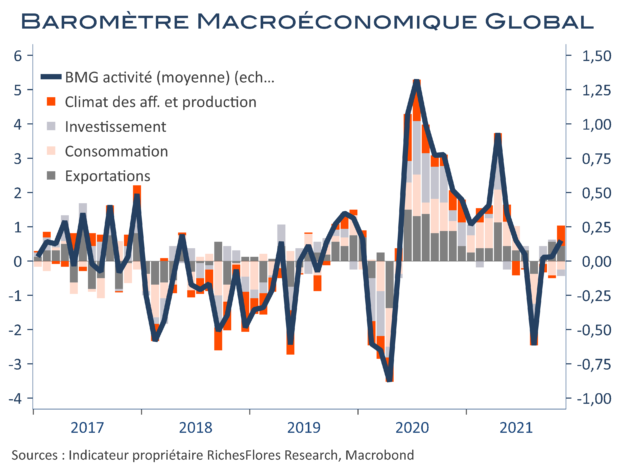
BMG novembre 2021 – Le pire était en passe d’être dépassé avant la 5e vague

Notre baromètre économique global se reprend légèrement, mais demeure en zone neutre, à 0,2 après 0 (inchangé) en octobre. L’indicateur de production et de climat des affaires rebondit fortement, celui du commerce extérieur reste en zone positive mais celui de la consommation piétine en zone négative. Notre baromètre d’inflation perd un peu de terrain, à 0,8 après 1, dans un mouvement de recul commun à la plupart des pays sous revue.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

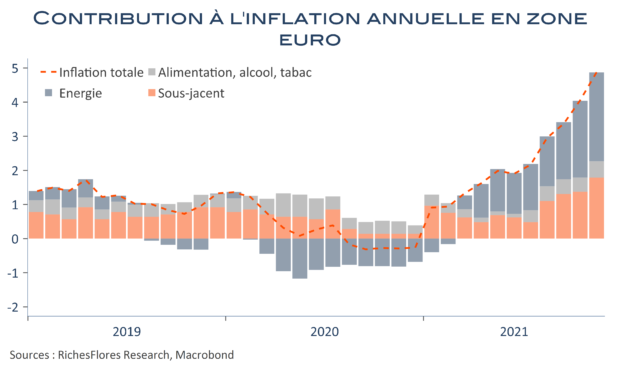
Quand l’accumulation de facteurs transitoires d’inflation met à mal la BCE

Premier enseignement des données d’inflation européennes, dans la foulée des prix allemands et espagnols d’hier : une nouvelle accélération qui porte la hausse de l’IPC en zone euro à 4,9 % sur un an en novembre après 4,1 % en octobre. Comme pour l’Allemagne, notamment, l’accélération des prix énergétiques joue un rôle important, avec une variation du panier en hausse de 27,4 % l’an après 23,7 %. C’est cependant surtout le sous-jacent, dont la contribution à l’inflation annuelle passe de 1,4 point à 1,8 point et avec une évolution mensuelle (non CVS) supérieure d’un demi-point à la normale qui risque d’interroger nombre d’observateurs, sur le caractère transitoire de cette dérive des prix, au premier rang desquels, la BCE…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre