La BCE pourrait ouvrir toutes les portes sans en franchir aucune, à ce stade

Pas de fuite, quasiment pas de prise de parole, les membres de la BCE veulent conserver toute leur latitude avant leur Comité de politique monétaire de jeudi, une priorité aisément compréhensible dans un contexte éminemment incertain où tout peut basculer en moins de 24 heures. On peut légitimement envisager que ce soit également le principal objectif de la communication que livrera sa présidente, Mme Lagarde, jeudi, à savoir : la BCE déploiera les moyens nécessaires pour faire face aux conséquences de la crise tout en veillant à ne pas relâcher ses efforts face aux risques d’inflation de moyen-long terme. Une fois ces bases posées, c’est dans les nuances qu’elle marquera le terrain : le chiffrage de ses prévisions, tout d’abord, et l’appréciation des risques en présence, sur lesquels elle appuiera plus ou moins et face auxquels elle se montrera plus ou moins disposée à déroger à la stratégie qui était la sienne à l’occasion de sa dernière conférence de presse début février. Parmi les points les plus influents, outre sa lecture de l’inflation, celle de la situation bancaire et les risques de liquidités assortis au contexte en présence feront sans doute toute la différence sur la posture du Conseil des gouverneurs et les réponses des marchés.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation galope en zone euro avant même les pleins effets de la crise ukrainienne

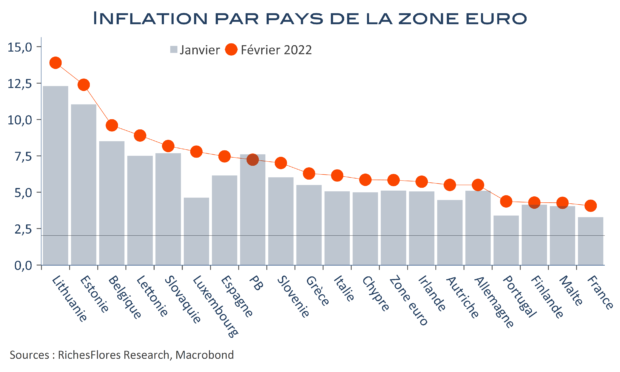
Comme anticipé, les prix à la consommation en zone euro poursuivent leur accélération, avec une hausse annuelle de 5,8 % en février, après 5,1 % en janvier. L’accélération touche tous les pays, mais en priorité ceux de l’est tandis que la France, la mieux lotie, enregistre tout de même une hausse annuelle du CPI harmonisé de 4,1 %. Or, les choses ne vont pas s’arranger d’ici peu, de sorte qu’en moyenne, cette année, l’inflation semble bien partie pour avoisiner au moins 5 %, un choc pour les agents économiques et un dilemme sans nom pour les responsables monétaires.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le pivot de la BCE est-il aussi incompréhensible que beaucoup le disent ?

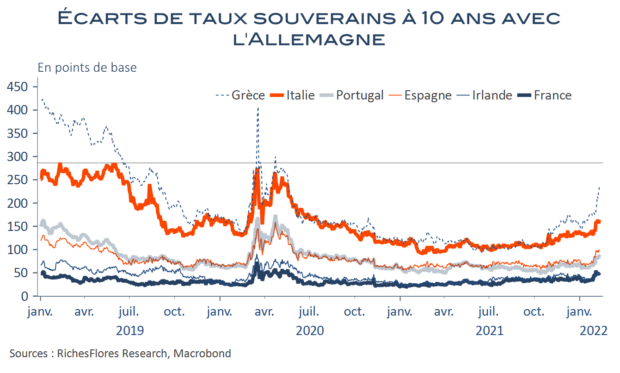
Le changement d’orientation de la BCE à l’occasion du dernier comité de politique monétaire occupe le devant de l’actualité depuis le 3 février. Il est vrai que la prestation de Mme Lagarde a donné lieu à d’importants mouvements sur les marchés et que son changement de diagnostic a pris de court une communauté d’économistes qui n’envisageaient que rarement une possible remontée des taux directeurs avant 2023, voire au-delà. Il est également vrai, que la BCE était censée avoir donné les grandes lignes de sa stratégie 2022 le 16 décembre et que, de ce point de vue, sa volte-face a de quoi surprendre. Il y avait bien une brèche dans le précédent communiqué, qui indiquait que « le Conseil des gouverneurs s’attendait à ce que les achats nets de la BCE s’arrêtent peu de temps avant une remontée des taux directeurs », en l’occurrence, donc, octobre, mais peu s’y étaient attardés. Mme Lagarde a donc incontestablement surpris et les critiques fusent : trop tôt, risque de dupliquer les erreurs passées, de 2008 et 2011, et de défaire les acquis de son combat pour la stabilité financière de l’union monétaire, l’ensemble renforcé par l’envolée des spreads intra-UEM. Il y a pourtant de bonnes raisons de penser que Mme Lagarde ait fait le job qui incombe à une banque centrale dans le contexte en présence, quand bien même celui-ci comporte des risques qui, peut-être, l’amèneront à faire marche arrière avant même d’être passée à l’acte. Qu’un tel cas de figure ne puisse être exclu ne l’autorisait pas, pour autant, à rester figée aujourd’hui.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La posture de la BCE revêt une forme d’arrogance difficilement tenable

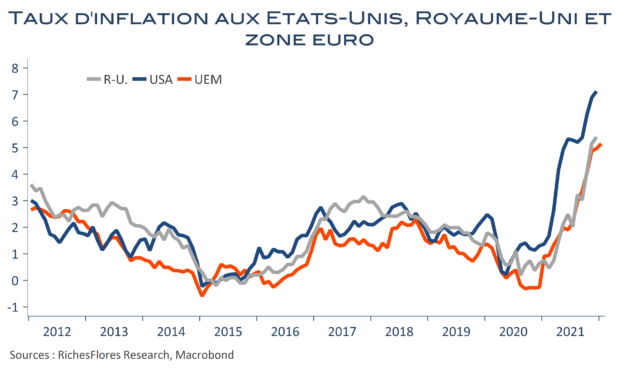
Quelle différence la BCE peut-elle encore mettre en avant pour justifier l’originalité de sa position face à la FED et à la Banque d’Angleterre, dès lors que l’inflation dépasse 5 % en zone euro, soit peu ou prou le même niveau qu’au Royaume-Uni, in fine, peu éloigné de celui enregistré aux Etats-Unis en décembre ? Depuis la création de la monnaie unique, l’inflation de ces trois économies n’a connu que de brèves périodes de différenciation et a essentiellement évolué de concert ces dix dernières années. La FED et la BoE feraient elles fausse route ? En campant sur sa position, c’est, en tout cas, le message que renverrait implicitement la BCE à ses homologues, alors que les origines de l’inflation ont rarement été aussi communes. Quand bien même, la posture de Mme Lagarde est peut-être la bonne, elle est donc difficilement tenable et de plus en plus risquée. Les chances que l’orientation de la politique monétaire de la BCE converge vers celle de la FeD et de la BoE semblent, de fait, nettement plus élevées que l’inverse, quand bien même Mme Lagarde peut encore tenter de jouer la montre en attendant la mise à jour de ses prévisions en mars avant de passer ce cap.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

And the Winner is… L’euro-dollar !

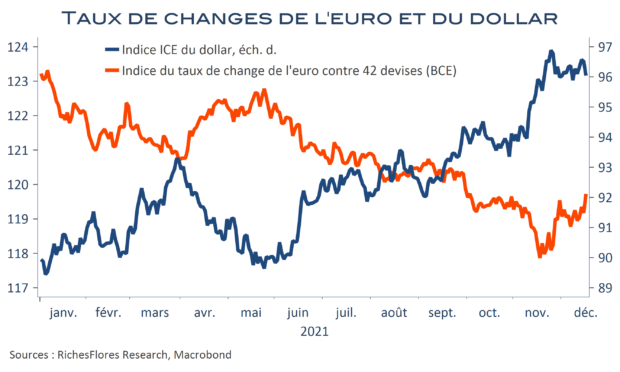
A la veille des comités de politique monétaire de cette semaine, le schéma semblait simple : l’écart de posture entre la FED et la BCE donnerait un coup d’accélérateur à l’appréciation du dollar au détriment, en tout premier lieu, de l’euro. Au lendemain de ces réunions qu’en est-il ? La FED a, effectivement, durci le ton à l’égard de l’inflation ; ses membres envisagent trois hausses d’un quart de point des Fed Funds en 2022, la première possiblement dès mars prochain. La BCE, à l’inverse, campe sur ses positions. Elle rallonge son programme d’achats d’actifs (APP) pour atténuer l’impact de l’arrivée à terme du plan d’urgence pandémie (PEPP) et prolonge la période de réinvestissement de ce dernier jusqu’à la fin 2024, au moins. Si elle entrouvre, pour la première fois depuis longtemps, la porte à une hypothétique hausse de ses taux directeurs à partir d’octobre 2022, les apports programmés de liquidités en réduisent la probabilité par rapport aux anticipations des marchés de ces dernières semaines. Au total, si la FED court derrière l’inflation et se révèle un cran plus agressive qu’escompté, la BCE prend son temps et se montre un brin plus accommodante qu’attendu. Tout est donc bien en place, a priori, pour que le dollar profite de la situation, à ceci près que l’inverse se produit depuis mercredi soir et, plus encore, depuis la conférence de presse de Mme Lagarde. Comment l’expliquer et qu’en déduire pour la suite ?

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Quand l’accumulation de facteurs transitoires d’inflation met à mal la BCE

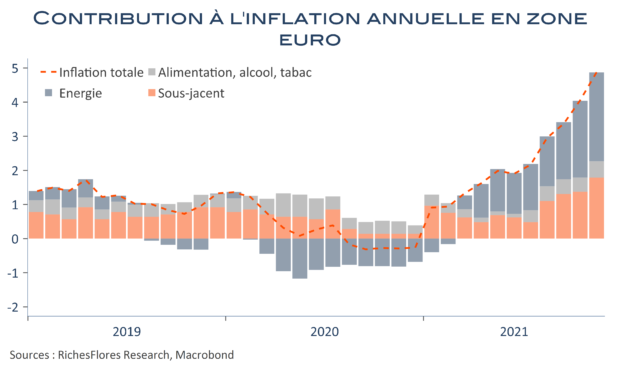
Premier enseignement des données d’inflation européennes, dans la foulée des prix allemands et espagnols d’hier : une nouvelle accélération qui porte la hausse de l’IPC en zone euro à 4,9 % sur un an en novembre après 4,1 % en octobre. Comme pour l’Allemagne, notamment, l’accélération des prix énergétiques joue un rôle important, avec une variation du panier en hausse de 27,4 % l’an après 23,7 %. C’est cependant surtout le sous-jacent, dont la contribution à l’inflation annuelle passe de 1,4 point à 1,8 point et avec une évolution mensuelle (non CVS) supérieure d’un demi-point à la normale qui risque d’interroger nombre d’observateurs, sur le caractère transitoire de cette dérive des prix, au premier rang desquels, la BCE…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Vers une forte révision du scénario de la BCE, après l’inflation allemande

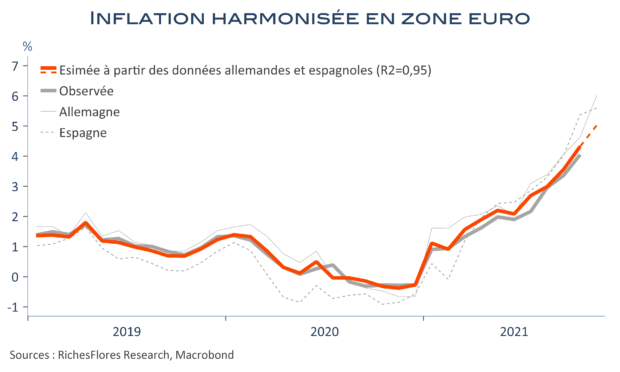
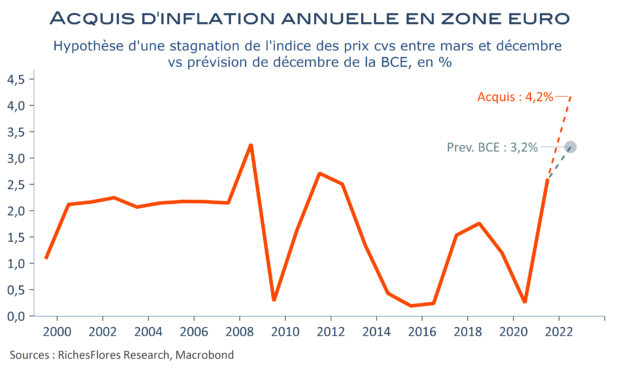
En attendant la France, l’Italie et la zone euro dans son ensemble, les données publiées aujourd’hui en Allemagne et en Espagne pointent vers une très probable accélération notable de l’inflation de la zone euro en novembre. L’évolution annuelle des prix à la consommation a atteint 5,2 % outre-Rhin et 5,6 % de l’autre côté des Pyrénées, selon les indices nationaux. L’indice harmonisé allemand grimpe même à 6 %, conformément aux anticipations de la Bundesbank. Fait nouveau par rapport à ces derniers mois, les évolutions mensuelles font apparaître de légères tensions sur les prix sous-jacents dans la plus grande économie de la région. En résumé, comme ailleurs, l’inflation est là pour durer, au moins, un peu plus longtemps que prévu. Avec une fin d’année, aux environs de 4,8 % pour l’ensemble de la zone euro, les perspectives pour 2022 sont particulièrement impactées. La BCE, qui prévoyait encore en septembre une inflation à 1,7 % seulement en moyenne l’an prochain, n’aura d’autre choix que de réviser très substantiellement son scénario début décembre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Flambée des matières premières et hausse du dollar, un très mauvais mixte pour les changes

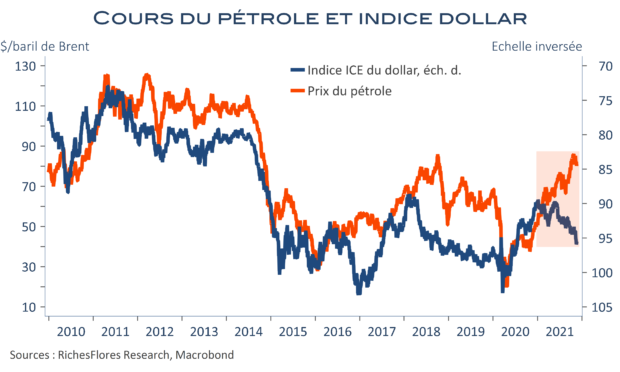
Les périodes d’appréciation du billet vert ont en général été plutôt bienvenues ces deux dernières décennies. Les écarts de taux d’intérêt qui les accompagnaient illustraient, le plus souvent, une conjoncture américaine porteuse que la remontée du dollar assurait de diffuser au reste du monde. En outre, au cours de cette période, la relation entre la monnaie américaine et le marché des matières premières est apparue relativement stable : le second s’ajustait à la baisse lorsque la première s’appréciait, ce qui avait pour effet d’amortir le choc inflationniste des dépréciations des devises vis-à-vis du dollar et, ainsi, de contenir les écarts d’inflation et, par-delà, ceux des politiques monétaires. Il en est résulté une plus grande stabilité des taux de changes. Ces mécanismes stabilisateurs ont été balayés à partir du moment où matières premières et dollar ont commencé à s’apprécier de concert en début d’année…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre