Vers une possible chute du dollar et comment un tel scénario rebattrait les cartes

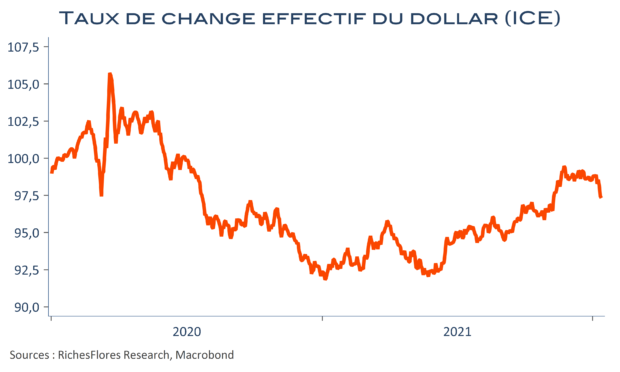
À la fin de l’année dernière, la direction semblait ne faire aucun doute : doublement avantagé par une reprise économique vigoureuse et un durcissement de la politique de la FED, le dollar s’apprécierait en 2022. Cette prédiction était plutôt réconfortante pour le reste du monde, censé profiter d’une impulsion compétitive quand bien même elle suggérait de possibles complications pour les pays émergents les plus fragiles, exposés à un risque d’inflation et de resserrement monétaire d’autant plus élevé que leurs devises semblaient vouées à s’affaiblir contre la devise américaine. Tel n’est pourtant pas la direction récente prise par les marchés des changes. Plutôt que de soutenir le dollar, les minutes du dernier FOMC puis les données d’inflation de décembre l’ont affaibli, jusqu’à casser sa dynamique haussière. A priori surprenant, ce mouvement ne l’est pas tant que cela pour qui a une lecture un peu moins idyllique de l’économie américaine que celle du consensus de marché et voit dans ce retournement les prémices d’un possible reflux du dollar susceptible de rebattre les cartes du jeu mondial, avec de potentiels perdants mais aussi des gagnants, selon les pays et les secteurs.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Minimum syndical pour J. Powell, les marchés ne feront sans doute pas plus…

L’intervention tant attendue de J. Powell à l’occasion du symposium de Jackson Hole s’est limitée au minimum. Si le président de la FED ne pouvait éviter d’évoquer la perspective d’une réduction de son programme d’achats d’actifs, compte-tenu des difficultés de plus en plus grandes à en justifier le maintien et de la volonté d’un nombre croissant des membres du comité de politique monétaire d’y mettre un frein, autant dire qu’il y est allé sur la pointe des pieds. Aucun calendrier, ni engagement formel ; J. Powell s’est contenté d’avancer ce qui n’est, ni plus ni moins, qu’une évidence, à savoir que « si les conditions évoluent comme anticipé, il pourrait être approprié de commencer à réduire les achats de titres avant la fin de l’année »… Reste à savoir si la première partie de la formule sera accessible et sur ce point, il reste beaucoup plus flou.

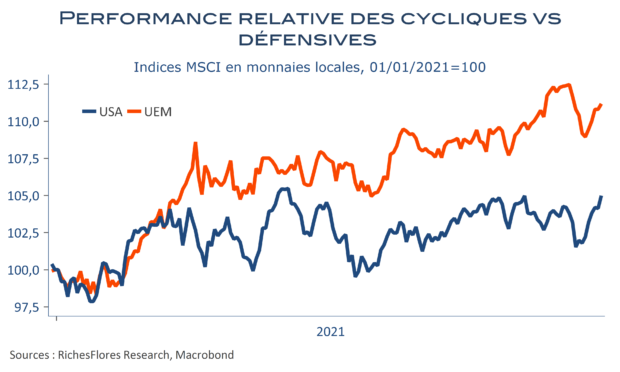
La prudence du président de la FED a rassuré ceux qui redoutaient que l’envolée de l’inflation n’accélère la disparition du soutien monétaire mais si les valeurs cycliques ont fait mine d’apprécier, on est tenté de penser que ce soit davantage pour la forme, que sur le fond. 

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Biden redonne le moral aux classes moyennes et aux jeunes américains

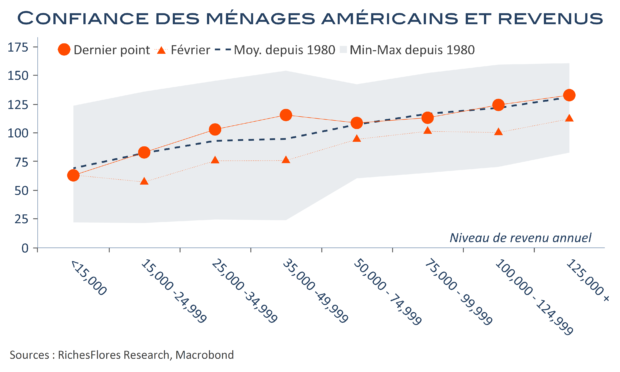
A peine plus de cent jours et déjà la marque de la nouvelle équipe au pouvoir aux Etats-Unis ressort d’un certain nombre d’enquêtes. L’indicateur de confiance des ménages américains du Conference Board a fortement rebondi en mars, signe tout à la fois d’une détente des restrictions sanitaires, vraisemblablement suivie d’une amélioration perceptible du marché de l’emploi, et de la bonne réception des mesures du plan de soutien gouvernemental. Sans aucun doute, ce rebond de l’indicateur signale-t-il un sursaut des dépenses dont témoigneront sans tarder les statistiques de consommation et, plus largement, d’activité. Au-delà de cet effet immédiat se dessine peut-être un mouvement plus intéressant pour l’avenir, celui d’un regain de confiance particulièrement marqué des Américains dont les revenus s’échelonnent entre 25 000 et 75 000 dollars par an, pas les moins bien ni les mieux lotis mais, précisément, « l’Américain moyen ».


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Que reste-t-il pour prévenir une accélération à la baisse du dollar ?

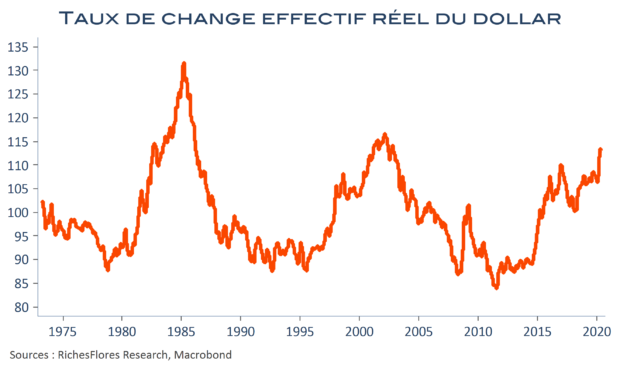
Chutera, chutera pas ? L’inquiétude monte au sujet d’une éventuelle correction à la baisse du dollar américain et cela n’est pas bon signe pour l’évolution des perspectives économiques mondiales. Car, avec le dollar c’est un peu comme avec le bâtiment, « quand il va, tout va » sur les marchés financiers, ce qui explique la tendance à plébisciter un dollar fort, notamment par rapport aux devises du monde développé. Sauf que plus rien ne va plus chez l’Oncle Sam et que la résistance déjà exceptionnelle du billet vert à la détérioration des fondamentaux qui habituellement président à l’évolution du taux de change a du plomb dans l’aile. Mauvaise gestion de la crise sanitaire, dislocation sociale, mise en doute des perspectives structurelles de croissance s’ajoutent à des déficits abyssaux et à une expansion monétaire de moins en moins compatibles avec un taux de change réel à ses plus hauts niveaux depuis près de vingt ans. Alors, c’est parti ? La réponse semble pour l’essentiel dans la capacité de la gouvernance européenne à rassurer sur l’avenir de la monnaie unique. Sans ce préalable, le repli du dollar se limitera sans doute à quelques rares devises peu influentes sur le front économique mondial.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les sous-jacents du marché américain de l’ère Trump à rude épreuve face au Covid-19

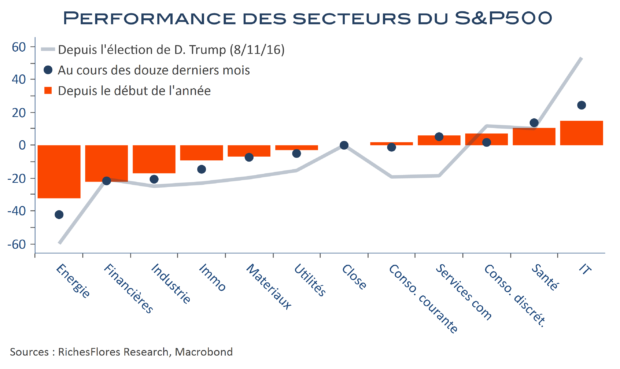
La performance sectorielle des marchés américains est restée relativement constante depuis l’élection de D. Trump en novembre 2016. Parmi les grands gagnants : les nouvelles technologies, la santé et la consommation discrétionnaire se détachent assez distinctement des autres secteurs boursiers, sans parler des plus sanctionnés qu’ont été l’énergie, les financières et les industrielles. La crise du Covid 19 n’a pas particulièrement modifié la donne depuis ses débuts. Les valeurs technologiques, plutôt bénéficiaires des effets de la pandémie, ont continué à surfer sur les mauvaises nouvelles conjoncturelles, la santé a plutôt tiré son épingle du jeu des espoirs portés par la recherche de remèdes ou vaccins contre le Covid-19 et les valeurs de consommation discrétionnaires ont été épargnées dans un contexte de baisse des taux d’intérêt et de mesures de soutien exceptionnelles aux ménages américains. En somme, la vie a poursuivi son cours sur des marchés dopés aux liquidités, très peu soucieux de la réalité économique. Les données calamiteuses du mois d’avril, sur fond de regain de tensions commerciales entre D. Trump et Xi Jinping, pourraient finir par rebattre les cartes.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mises en chantier et prix du commerce extérieur américains

Après une pause en décembre, les États du sud des États-Unis frappés par les ouragans redonnent un coup de booster au marché de la construction en janvier avec une progression de 9,3 % des mises en chantiers, la plus forte depuis juin 2017.

Les mises en chantier du reste du territoire se sont néanmoins reprises, progressant de 10 % également, après deux mois consécutifs de repli, un mouvement peut-être attribuable aux conséquences des incendies de Californie….. Lire la suite…

Risque dollar, un enchevêtrement d’effets en cascade

La tournure prise par l’évolution du taux de change du dollar ces dernières semaines inquiète. Après avoir déjà perdu près de 15 % de sa valeur depuis son point haut de la fin de l’année 2016 où l’élection de D. Trump l’avait propulsé, le dollar menace aujourd’hui de retomber vers les niveaux qui étaient les siens entre 2011 et l’été 2014, 10 % à 15 % plus bas qu’aujourd’hui.
La défiance grandissante à l’égard de l’administration américaine est en grande partie responsable de cette situation quand, par ailleurs, les doutes s’accumulent au sujet de la latitude du futur président de la FED, Jay Powell, pour mener à bien son mandat, sous la double coupe d’un pouvoir politique par trop invasif et de valorisations financières de plus en plus contraignantes. Le risque d’un krach du dollar, qui consisterait en une chute significative généralisée de sa valeur, existe donc bel et bien.

À quel type d’impacts faudrait-il se préparer dans un tel cas de figure ?

Les conséquences d’une éventuelle chute prononcée du dollar sont particulièrement complexes à analyser tant la monnaie américaine occupe une place importante dans les rouages économiques, monétaires et financiers internationaux ; en tant que première monnaie de réserves, de règlement, de financement bancaire et non bancaire mondial, et d’ancrages monétaires (plus de soixante-dix pays).

Fruit de la puissance de l’économie américaine mais également de l’accumulation de ses déficits à l’égard du reste du monde, l’abondance de dollars à l’extérieur des États-Unis a contribué à lui donner cette suprématie que ni l’euro ni le yuan ne sont en mesure de supplanter. Fin 2017, la position extérieure nette de l’économie américaine faisait état d’une dette de quasiment 8 000 milliards, financée à hauteur de 6 400 milliards par la détention de bons du Trésor des non-résidents du monde entier.

Cette présence du dollar dans tous les recoins de l’économie mondiale ne facilite pas l’expertise. Quels seraient, par exemple, les effets nets d’une chute du dollar sur l’économie chinoise dès lors que ses entreprises perdraient en compétitivité mais gagneraient à l’allègement de leur dette, abondamment contractée en dollars ces dernières années, et que le trésor de guerre du pays, ses réserves de changes de 3 100 milliards de dollars, pour moitié investies en bons du Trésor américain, serait menacé d’érosion accélérée… Lire la suite…