M. Draghi, La réponse qui dit tout… ou rien

La BCE juge les signes de ralentissement conjoncturel suffisamment sérieux pour ne pas avoir abordé la question de ce qui suivrait le mois de septembre…

Comme souvent, c’est des réponses de Mario Draghi aux questions des journalistes que proviennent les éléments de détails permettant de mieux appréhender le sens des échanges qui ont animé le conseil de politique monétaire. Une réponse plus que toute autre nous semble importante, à ce titre. Lire la suite…

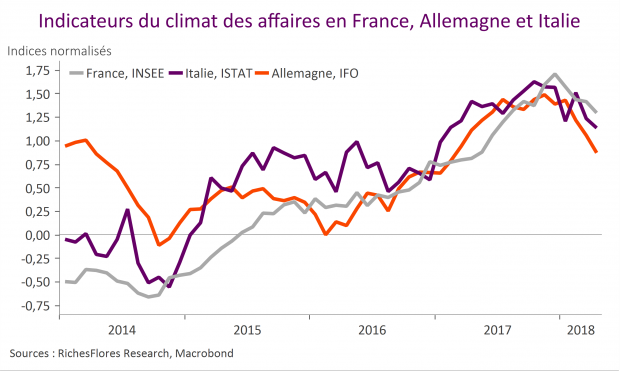
INSEE, IFO, ISTAT… Décrochage simultané des indicateurs du climat des affaires en Europe

Menaces protectionnistes américaines, hausse de l’euro, déprime des consommateurs, chacun de ces éléments semble avoir sa part de responsabilité dans le regain de déprime des chefs d’entreprises de la zone euro illustré ce matin par les enquêtes françaises, allemandes et italiennes. Une chose est sure néanmoins : le contexte n’a plus grand-chose à voir avec l’optimisme qui prévalait en tout début d’année et il faudrait que les choses se rétablissent sans tarder pour échapper à une révision d’ampleur des perspectives de croissance 2018.

Lire la suite…

La Banque d’Angleterre a un deuxième problème : la consommation bât de l’aile…

En mars, les ventes de détail se sont contractées de 1,2 % au Royaume-Uni, une baisse largement supérieure aux attentes, principalement due à la chute de plus de 7 % des dépenses en essence. Hors ces dernières, le volume d’achats s’est néanmoins replié de 0,5 %, annulant la progression de février, de sorte qu’avec une hausse de moins de 0,1 % en janvier, les ventes de détail hors essence ont littéralement stagné au premier trimestre.

Lire la suite…

La Banque d’Angleterre a un problème : l’absence d’inflation ! Mais devrait passer outre

L’affaire était pliée, la banque d’Angleterre relèverait le niveau de ses taux d’intérêt en mai, après une première hausse en novembre. L’inflation à plus de 3 % en fin d’année dernière, la croissance soutenue des salaires et celle du crédit justifiaient ce changement à venir, selon les dires même du président Mark Carney qui annonçait début février plus de hausses plus rapides que prévu de ses taux directeurs. C’était il y a deux mois….

Lire la suite…

La chute du ZEW s’accentue en Allemagne et renvoie un message préoccupant à l’exportation

L’indice ZEW du climat des affaires selon les analystes financiers s’est de nouveau contracté en avril sous le coup d’une baisse accentuée de sa composante « perspectives », la plus pertinente en matière prédictive des tendances macro-économiques. A -8,2, contre +5,1, le solde d’opinions ressort à un plus bas depuis novembre 2012, niveau critique qui, s’il venait à être enfoncé davantage signerait une rupture.

Lire la suite…

La menace pétrolière

La montée des tensions autour de la Syrie a fait s’envoler les cours du pétrole au-delà de 72 $ le baril cette semaine, suggérant aujourd’hui un risque significatif d’escalade à la hausse susceptible de propulser, au moins temporairement, les prix bien au-dessus de leur niveau actuel ; un scénario, à bien des égards, préoccupant.

Les variations des cours du pétrole ont fait la pluie et le beau temps sur l’économie mondiale et les marchés financiers depuis quatre ans, venant le plus souvent exacerber les fragilités en place. Leur effondrement en 2014 est en large partie responsable de l’amplification des pressions déflationnistes et des répliques monétaires de la BCE et de la BOJ qui s’en sont suivies. Leur redressement depuis leur point bas de janvier 2016 est, ensuite, venu confisquer le peu de pouvoir d’achat qu’avaient récupéré les consommateurs en 2015, sans que la remontée des cours soit en mesure d’impulser une réelle amélioration de la situation des exportateurs du monde émergent, par ailleurs, de plus en plus concurrencés par les Américains. L’embardée des prix de ces derniers jours pourrait être, à ce titre, plus efficace… A moins qu’elle ne vienne, au contraire, mettre le feu aux poudres, risquant tout à la fois de pénaliser davantage les consommateurs et de déclencher une évolution trop radicale des taux d’intérêt, que l’impatience mal dissimulée des banquiers centraux à sortir de la situation de très bas taux d’intérêt pourrait attiser à brève échéance. L’ensemble n’est assurément pas de bon augure, susceptible de se transformer rapidement en une menace de taille pour la croissance mondiale et les marchés financiers.

Lire la suite…

La production manufacturière se replie de 2 % en zone euro

Sans surprise compte-tenu de ce que l’on savait déjà des résultats français et allemands, l’activité industrielle s’est de nouveau nettement contractée en février avec un repli de 0,8 % pour l’ensemble de la production hors construction, le troisième consécutif. Les conditions climatiques ayant dopé la production d’énergie, les résultats pour le seul secteur manufacturier sont plus mauvais encore, en baisse de 2 % en février.

Lire la suite…

La FED évoque l’éventualité de devoir passer en mode restrictif à un moment donné…

D’un caractère plus ‘faucon’ que ne l’avait laissé penser son communiqué du 21 mars, les minutes de la FED posent question dans le contexte d’instabilité en présence.

À leur corps défendant, les membres du FOMC n’avaient pas à leur disposition les informations que nous avons trois semaines plus tard : la menace protectionniste n’avait pas pris la tournure de ces deux dernières semaines, la situation en Syrie n’avait pas encore conduit là où nous en sommes aujourd’hui et, sur le plan économique, les données à disposition étaient également, un brin, plus engageantes :

Lire la suite…