Les données des PMI du mois d’avril maintenant presque complètes permettent de livrer une première analyse sur les tendances en place. Plusieurs constats ressortent de ce premier tour d’horizon.


Analyse de la conjoncture internationale au fil de l’eau.
Les données des PMI du mois d’avril maintenant presque complètes permettent de livrer une première analyse sur les tendances en place. Plusieurs constats ressortent de ce premier tour d’horizon.

A 0,7% l’an en avril, l’inflation sous-jacente en zone euro est compatible avec un risque élevé de déflation selon les dires de M. Draghi il y a quelques temps. Difficile, dès lors, d’imaginer que la BCE soit en mesure d’annoncer la fin de ses opérations d’achats d’actifs ou un quelconque « tapering » de son QE au terme de son prochain Comité de politique monétaire, du 14 juin.
Pas de changement en vue du rythme de hausse des taux américains, à en juger par le communiqué de la FED après son FOMC de ces deux derniers jours qui, comme prévu, a laissé les taux directeurs inchangés.
– Si l’appréciation de la FED sur la situation économique reste satisfaisante, le communiqué mentionne le ralentissement de la consommation du début d’année et ne fait plus référence au risque de possible surprise à la hausse de la croissance.
– Prenant acte d’une inflation proche de son objectif, il tempère, par ailleurs, ce constat par l’observation d’une relative stabilité des anticipations d’inflation de plus long terme sur de faibles niveaux et l’anticipation d’un maintien du rythme d’inflation autour de 2%. Sa référence à un objectif symétrique d’inflation laisse également indiquer qu’elle ne suréagira pas en cas d’excès temporaire de l’inflation à son target officiel.
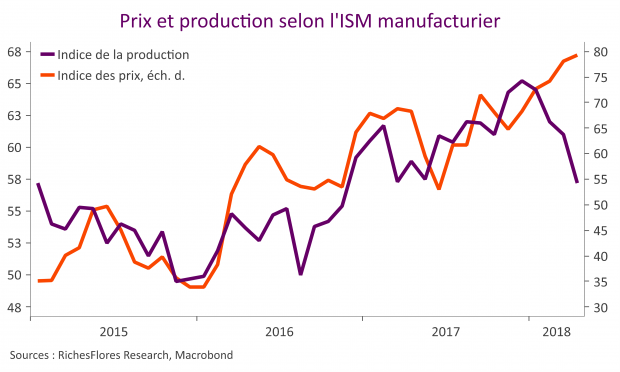
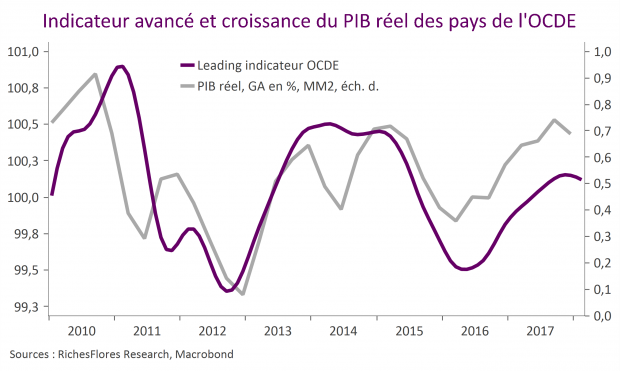
Le ralentissement de la croissance des premiers mois de 2018 a surpris bon nombre d’observateurs après une fin d’année dernière sur les chapeaux de roues à l’origine d’un regain généralisé d’optimisme sur les perspectives 2018 et 2019. Les premières estimations de PIB du premier trimestre, maintenant à disposition, l’analyse consiste surtout à tenter de départir les éléments transitoires des facteurs potentiellement plus durables du ralentissement observé. De ce diagnostic dépendra, in fine, la sensibilité des prévisions du consensus aux données du premier trimestre. À ce stade, trois faits marquants ressortent des publications récentes :
Au premier trimestre, la croissance du PIB réel britannique n’a pas dépassé 0,1%, soit nettement moins que les 0,3 attendus, après une progression de 0,4% au quatrième trimestre 2017.
Malgré deux trimestres revigorés, l’économie britannique n’a pas progressé de plus de 1,2% au cours de l’année écoulée, sa plus faible performance depuis 2012.

Ce n’est une surprise pour personne, la croissance du premier trimestre a décroché. Si l’arrondi sauve l’honneur, avec une première estimation à 0,3 %, c’est de justesse ; une bien maigre consolation toutefois à en juger par les détails de cette première publication qui, malgré le tassement de la demande domestique, n’offre même pas le réconfort d’une contribution positive des échanges extérieurs.

C’est généralement comme cela qu’est appréciée l’action de D. Trump : président de l’investissement et, de facto, de la productivité qui devrait s’ensuivre. Cette perspective nourrit non seulement celles de la rentabilité future des entreprises américaines et les valorisations qui vont avec, mais également les anticipations de normalisation des taux d’intérêt qu’une économie plus robuste, parce que plus productive, est censée pouvoir mieux supporter. C’est de ces perspectives réunies que le dollar peut encore échapper à un vent de défiance trop violent que serait à même de provoquer une réforme fiscale par trop coûteuse si elle était jugée inapte à gagner ce pari de la productivité…