Aux Etats-Unis, la résilience des mises en chantier fait flamber les taux

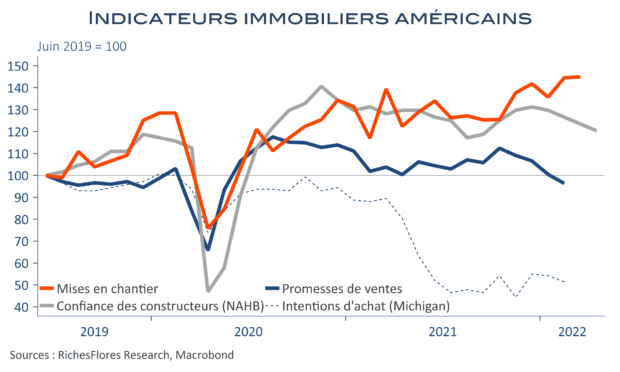
Il s’agit du secteur supposé le plus sensible à l’envolée des taux d’intérêt qui concentre, aux yeux de nombreux économistes, y compris les nôtres, le plus grand risque pour la conjoncture américaine dans un contexte de resserrement monétaire. La semaine dernière, le taux moyen de financement hypothécaire à 30 ans a atteint 5 %, soit quasiment 200 points de base de plus qu’à la fin de l’année dernière et un niveau record depuis 2011. Avec des prix moyens d’acquisition  plus de deux fois supérieurs qu’à cette époque et la chute de pouvoir d’achat qu’entraine la flambée de l’inflation, l’immobilier semblait devoir être le premier témoin de la limite de l’action de la FED. Las, les mises en chantier ont, non seulement, résisté mais ont continué de progresser en mars, effaçant de facto la perspective d’un possible frein à l’action de la FED, qui semble avoir comme l’un de ses objectifs privilégiés, la surchauffe du marché immobilier.
 

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Ventes peu lisibles mais confiance en hausse aux Etats-Unis

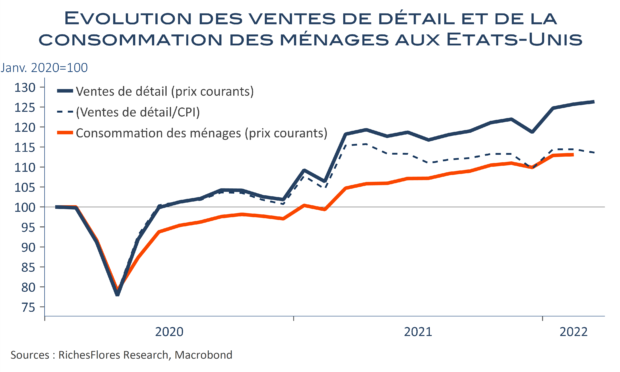
Aux Etats-Unis, les ventes de détail à prix courants progressent, en mars, pour le deuxième mois consécutif, de 0,5 % après 0,8 %, et retrouvent la tendance haussière initiée à la mi 2021, uniquement contrariée par la forte baisse de janvier. Cette satisfaction passée, on rappellera que ces données ne sont pas corrigées de la hausse des prix et révèlent surtout l’accélération de ces derniers. La consommation des ménages à prix constant n’a été que de 0,2 % en février et la hausse des prix de 1,2 % en mars risque bien d’avoir absorbé , encore une fois, tout ou partie de celle des achats nominaux.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

ZEW, crédit bancaire, prix de gros : les difficultés allemandes s’accentuent

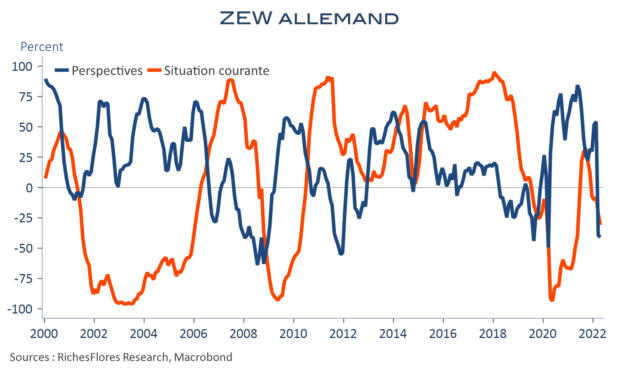
Les résultats de l’enquête ZEW continuent de se dégrader en avril, avec un recul de deux points des perspectives, à -41, et une baisse de presque dix points de l’indicateur sur la situation courante, à -30,8. Déjà en zone de récession le mois précédent, la moyenne de ces deux indicateurs y reste, donc, en avril. Quant au détail sectoriel, il dresse le tableau d’une conjoncture très fortement impactée dans l’ensemble de l’industrie, automobile en tête mais de moins en moins isolée. Les secteurs plus domestiques, comme la banque, l’assurance ou le commerce de détail, limitent, pour l’heure, la casse.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les industriels allemands finiront-ils par rattraper leur retard sur leurs commandes?

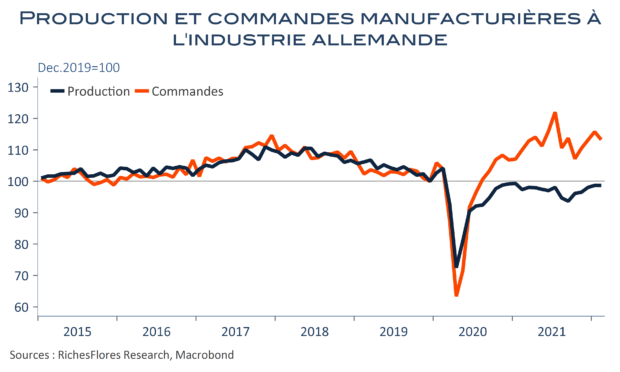
La réponse à cette question conditionne dans une très large mesure les écarts de perspectives sur l’économie allemande depuis plus d’un an et prend, dans le contexte actuel, une plus grande importance encore. La production manufacturière allemande a réussi à se maintenir en février, malgré un recul de 2,2 % des commandes. De tels écarts ne sont, a priori, guère surprenants ; la hausse de quasiment 5 % des commandes des deux mois précédents aurait en l’occurrence justifié une progression de l’activité plutôt qu’une stagnation. Sans doute, les perturbations internationales récentes peuvent-elles, légitimement, être considérées comme responsables de cette déception ; pas de quoi s’émouvoir, donc, l’Allemagne pourra rattraper ce retard une fois la situation  apaisée.  Cette lecture pourrait cependant avoir ses limites. Les écarts atypiques entre les commandes et la production effective de l’industrie allemande ne sont pas récents, en effet. Apparus depuis la fin de la première vague de Covid du printemps 2020, ils n’ont cessé de ses creuser depuis. Nombreux y voient un potentiel de rattrapage considérable de l’activité, une fois les tensions en matière d’approvisionnement dépassées. Pourrait-il en être différemment ?

lire la suite (accessible en intégralité)

La FED s’apprête à prendre le « taureau » par les cornes

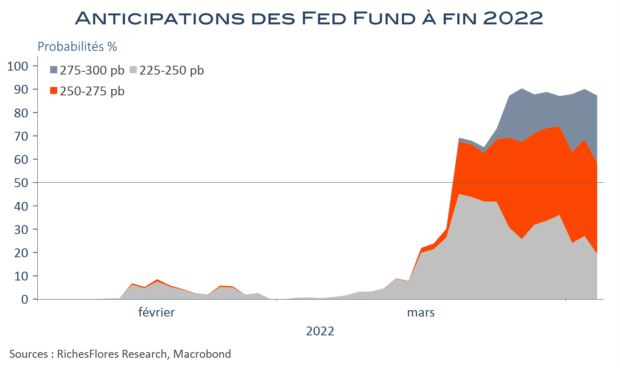
Les membres de la FED ont suffisamment préparé le terrain ces derniers jours pour que le contenu des minutes du dernier FOMC ne prenne pas les marchés par surprise : outre l’intention confirmée d’accélérer le rythme des hausses des Fed funds, sujet sur lequel ce compte-rendu n’offre pas plus que la communication post-FOMC de J. Powell qui laissait déjà entendre de possibles mouvements de 50 points de base, les minutes donnent des précisions sur l’exercice de réduction de son bilan. Celui-ci, passera, comme annoncé, par une réduction des réinvestissements, dont l’ampleur est maintenant précisée : elle atteindrait 95 mds par mois, à raison de 60 mds pour les Treasuries et 35 mds pour les MBS (titres adossés à des créances immobilières), avec un probable début dès le prochain FOMC, des 3 et 4 mai. Le rythme de réduction de son bilan serait, ainsi, près de deux fois plus rapide que celui de l’exercice 2017-2018.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Chômage, salaires et PMI risquent de pousser la FED dans ses retranchements

Les membres de la FED, dans les starting blocks, menacent de déraper dans leurs choix de politique monétaire, faisant redouter une accélération du resserrement monétaire à brève échéance avec de possibles hausses des Fed Funds d’un demi-point voire davantage au cours des prochains FOMC, voire entre deux de ces réunions. Dans de telles conditions, tout élément additionnel susceptible d’alimenter la phobie inflationniste du moyen risque fort de servir de levier à une action d’envergure, au détriment des risques financiers et économiques qui y seraient liés.

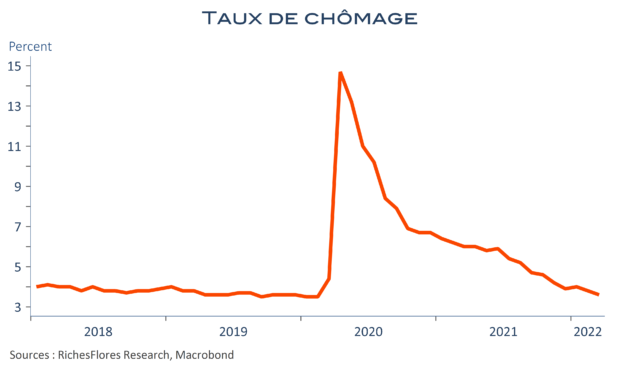
Le rapport sur l’emploi du mois de mars représente un de ces risques. Avec des créations d’emplois suffisantes pour ne pas inquiéter plus que cela sur la situation conjoncturelle, c’est vraisemblablement la nouvelle baisse du taux de chômage et l’accélération de la croissance annuelle des salaires que retiendra la FED: deux éléments qu’elle n’hésitera pas à mettre en avant pour souligner la très bonne santé de l’économie américaine… Donc des marges de manœuvre pour relever le loyer de l’argent.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les effets de la guerre ne se font pas attendre : l’inflation explose en zone euro

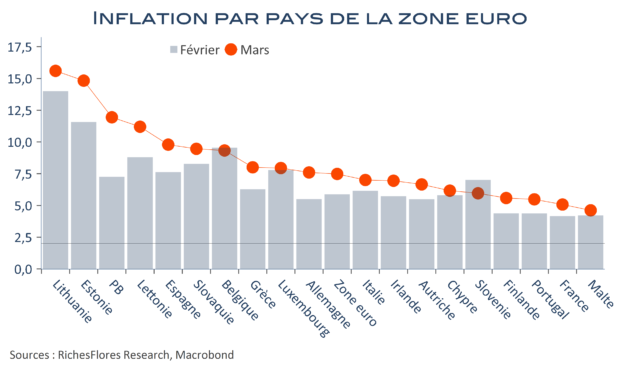
Les données des grands pays européens nous avaient déjà mis sur la voie : l’inflation en zone euro atteint 7,5 % en mars, contre 5,9 % en février. Sur un mois, les prix ont augmenté de 2,5 %, un record absolu, depuis les débuts de la série en 1980, du fait de la flambée des coûts énergétiques. La partie sous-jacente de l’indice hors alimentation et énergie n’augmente que de 1,2% sur le mois, une hausse conforme à ce qui est généralement observé en cette période de l’année et l’inflation sous-jacente ne dépasse pas 3 %. A l’exception de la Slovénie, tous les pays ont enregistré une inflation plus forte en mars qu’en février et sept d’entre eux rapportent aujourd’hui une inflation supérieure à 9 %. A contrario, seule Malte affiche une hausse annuelle des prix harmonisée inférieure à 5 % (la France affichant une inflation « INSEE » inférieure à l’inflation publiée par Eurostat).

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

BMG mars 2022 – ça commence à prendre mauvaise tournure

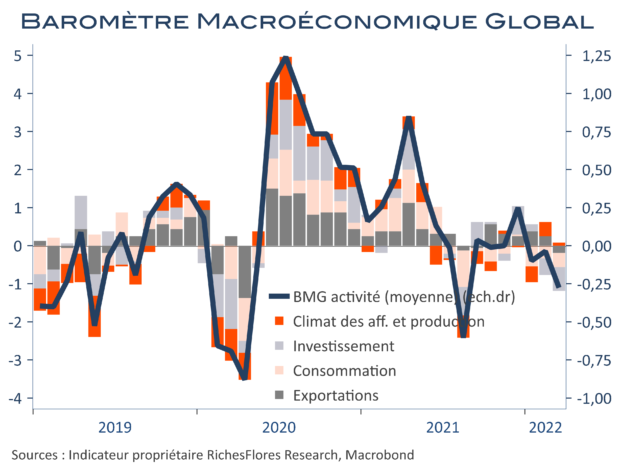
Notre baromètre économique global perd du terrain en mars et retrouve la zone négative à -0,3, après 0 en février (inchangé). Toutes ses composantes reculent ou  stagnent, en zone neutre pour la production/climat des affaires et le commerce extérieur, et en zone négative pour la consommation et l’investissement.  Le Japon, le Royaume-Uni et la zone euro sont pour l’heure plus touchés par cette baisse que la Chine et les Etats-Unis. L’indicateur d’inflation, retenu par la Chine, repasse à 1, un plus haut depuis août 2017.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre