BMG avril 2022 –Notre baromètre en stand-by

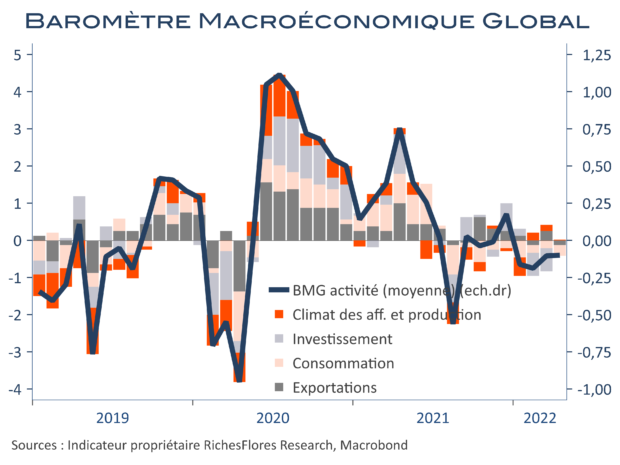
Rien de bien palpitant ce mois-ci. Notre baromètre économique global d’avril stagne à -0,1, après une révision de mars initialement publié à -0,3, en zone neutre, bien que sous la ligne de flottaison depuis janvier. L’indice d’investissement remonte en zone neutre et constitue la seule amélioration. La consommation et des exportations reculent respectivement en zone négative et neutre. Notre baromètre d’inflation se replie nettement, de 1,1 à 0,5 avec une relative homogéneité entre les régions.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’envolée des coûts salariaux ne devrait pas inciter la FED à mettre de l’eau dans son vin

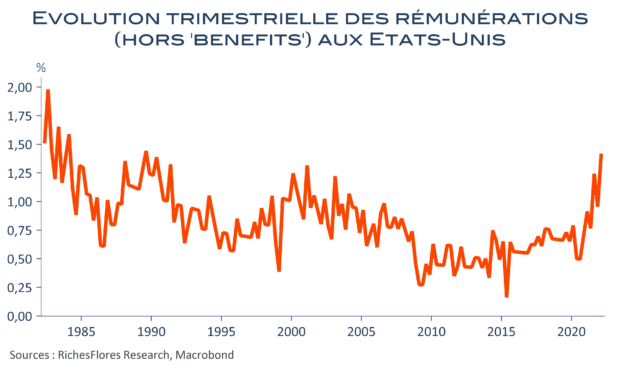
Après la déception du PIB, les données mensuelles de consommation de mars ne changent pas fondamentalement la donne : la hausse de 0,2 % des dépenses réelles corrobore celle de 2,7 % r.a. du trimestre. Plus intéressantes sont les informations sur les prix payés par les consommateurs (PCE) que privilégie habituellement la FED par rapport au CPI. Les prix PCE ont augmenté de 0,9 % en mars, ce qui correspond à leur plus forte variation mensuelle depuis septembre 2005 et porte à 6,6 % leur hausse annuelle. L’énergie et, dans une moindre mesure, l’alimentation expliquent ce résultat tandis que l’inflation « core » se stabilise sur le mois et décélère très légèrement sur un an, de 5,3 % à 5,2 % par rapport au mois de février. Cette bonne nouvelle relative n’aura probablement que peu d’effet sur la perception de la FED. Les niveaux observés restent considérablement élevés, en effet. Surtout, les informations par ailleurs délivrées sur les coûts salariaux ont tout lieu de la conforter dans sa posture restrictive. Les rémunérations se sont accélérées à un rythme inédit depuis plus de 30 ans au premier trimestre…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Stagnation ou récession : la croissance de l’UEM rattrapée par la guerre et l’inflation

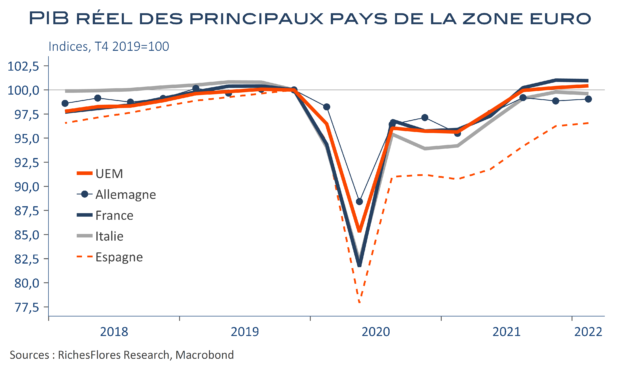
La croissance du PIB de la zone euro (0,2 %) a finalement été sauvée des eaux par l’Espagne et l’Allemagne, deux pays dans lesquels le PIB a réussi à progresser, bien que mollement, de 0,3 % et 0,2 % respectivement. La France, pour sa part affiche un zéro pointé, au lieu des 0,3 % escomptés par l’INSEE, et l’Italie flanche de 0,2 %. Voilà un bien mauvais départ, avant même les pleins effets redoutés de la crise ukrainienne au deuxième trimestre. Manifestement, le rattrapage escompté de la fin des restrictions sanitaires n’a pas porté ses fruits, en France la valeur ajoutée des services a même reflué malgré le rebond du tourisme. La flambée des prix explique l’essentiel de ces déceptions, avec une envolée de l’inflation de 5 % en décembre à 7,4 % en mars en zone euro, en accélération à 7,5 % en avril, du fait, surtout de l’alimentation et de ses composantes sous-jacentes hors énergie, alimentation, alcool et tabac. Voilà de quoi inciter la BCE à plus d’impatience pour relever le niveau de ses taux d’intérêt ! Décidément, rien ne va dans la bonne direction. Même la chute de l’euro, dont on aurait pu se réjouir pour notre compétitivité, devient un poison face au risque d’inflation additionnelle qu’elle entraine.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Le PIB américain se contracte de 1,4 % et ce n’est pas seulement la faute des stocks

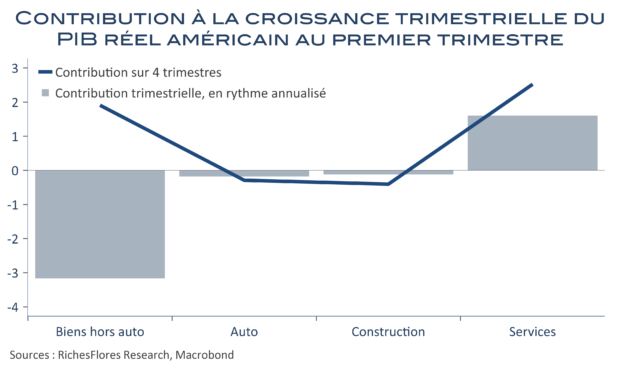
La première estimation du PIB américain du premier trimestre fait ressortir une contraction de 1,4 % en rythme annualisé (r.a.) par rapport à la fin de l’année dernière. Si le creusement de quasiment un cinquième du déficit commercial en mars avait préparé les esprits à une croissance très ralentie, la déception n’en est pas moins significative au vu des attentes du consensus (1 %). L’industrie, responsable d’une baisse de 3,4 % du PIB automobile comprise, accuse la contribution la plus négative depuis le quatrième trimestre 2008, hors première vague de Covid. Fort heureusement, la dissipation des contraintes sanitaires a permis aux services d’éponger une partie de ces pertes mais, avec une hausse de 7 % r.a. des prix au cours de la période, le consommateur ne pouvait pas faire de miracle : la croissance de ses dépenses s’est limitée à 2,7 % r.a. Suffisant diront certains qui ne manqueront pas de mettre en avant la baisse des stocks et l’envolée des importations pour suggérer une très bonne tenue de la demande domestique, comme le fera sans doute la FED pour pouvoir rassurer sur la capacité de l’économie américaine a affronter le durcissement des conditions monétaires…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La confiance des consommateurs met à mal la « résilience » européenne

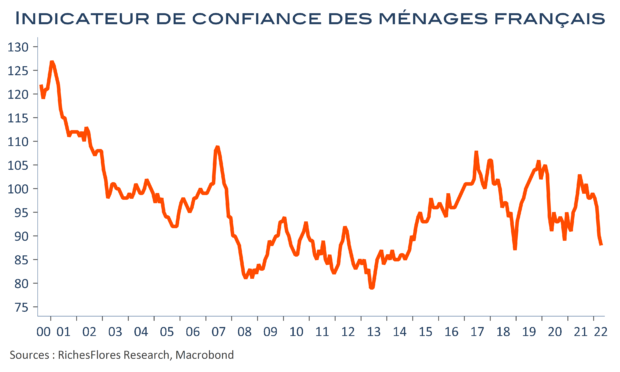
Les indicateurs de climat des affaires d’avril étaient, généralement, rassurants : faibles baisses voire léger rebond, ils ne montraient, en tout cas, pas d’amplification majeure des conséquences de la guerre en Ukraine entrevues en mars. Même la confiance des ménages mesurée par la commission européenne avait regagné un tout petit peu de terrain. La nouvelle baisse des données de l’INSEE en France et du Gfk en Allemagne vient tout remettre en question, en raison de niveaux de confiance mesurés au plus bas depuis la première vague de covid, au moins. Dans le cas de l’Hexagone, l’indicateur total atteint ainsi 88 (-2 points) contre 89 en novembre 2020, 91 en mai de la même année et 87 au moment de la crise des gilets jaunes.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’IFO allemand regagne une toute petite partie du terrain perdu en mars

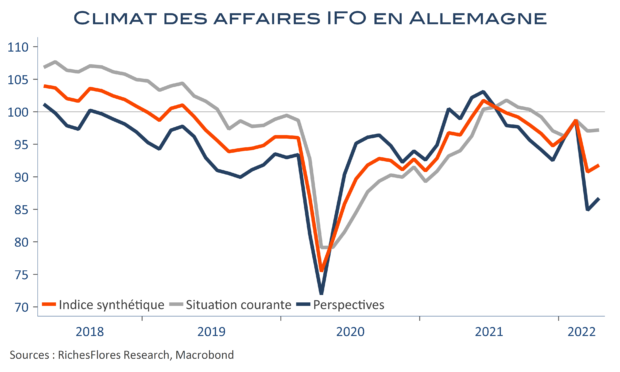
Après avoir reculé de 8 points, l’indicateur composite de l’IFO pour l’Allemagne en regagne 1, à 91,8, grâce au léger rebond des perspectives, elles aussi toujours déprimées. Au moins ne poursuit-il pas sa baisse, ce qui était loin d’être gagné au vu du contexte international et de l’exposition allemande à la Russie. Cela confirme également les conclusions de l’INSEE et des PMI : pour l’Europe de l’ouest, avril n’a, a priori, pas été pire que mars en termes de conséquences de la guerre en Ukraine.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les PMI tout feu tout flamme : c’est tout bon ?

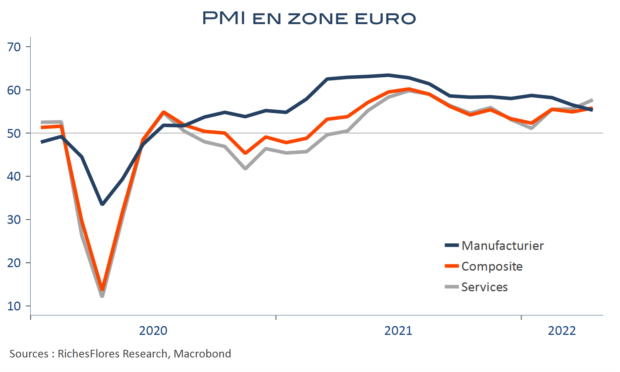
Les PMI avaient surpris par leur insensibilité à la crise ukrainienne en mars et leur écart aux autres indicateurs du climat des affaires (IFO et INSEE notamment en Europe). Avril est du même tonneau, voire meilleur, avec un plus haut en quatre ans pour le PMI composite français. Alors, même pas mal ? Le choc de la guerre, les pénuries, la flambée des prix de l’énergie et les pertes de pouvoir d’achat n’ont-elles qu’un effet marginal face aux bénéfices issus de la fin d’Omicron ? L’histoire, on s’en doute, est plus compliquée.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Recul inattendu des perspectives de prix dans l’industrie française en avril

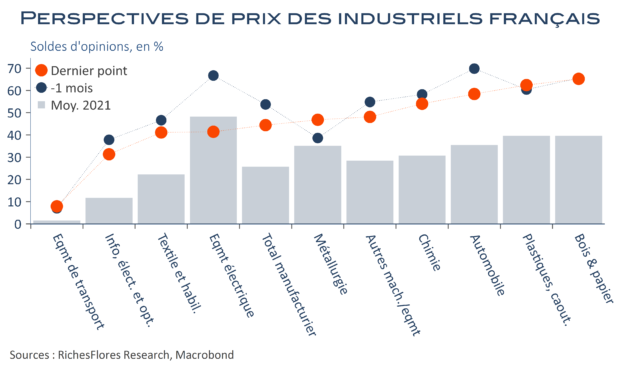
Peu d’évolution du climat des affaires en France ce mois-ci. L’indice synthétique de l’INSEE se replie d’un point, à 106,  un résultat plutôt réconfortant au vu de craintes suscitées par les conséquences du  conflit russo-ukrainien. Les grands indicateurs sectoriels des services et de l’industrie restent stables, voire progressent légèrement, à l’exception du gros point noir en provenance du commerce de détail et la réparation automobile qui semble être la principale victime de la chute de pouvoir d’achat. Malgré tout, l’indicateur synthétique de retournement conjoncturel repasse en zone positive. C’est néanmoins d’ailleurs que nous vient l’information la plus surprenante, en l’occurrence des perspectives de prix. En nette hausse dans les services, celles-ci sont en revanche en repli dans la plupart des secteurs industriels, en dépit de l’envolée des prix des matières premières et des difficultés redoutées des difficultés d’approvisionnement. Un résultat intrigant après, déjà, une surprise du même ordre dans les données du CPI américain de mars, susceptible s’il se confirmait, d’atténuer les craintes montantes au sujet de l’inflation… À suivre

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre