L’euro perd son statut de monnaie forte et c’est un sujet

Très tôt après sa création, l’euro a profité d’un statut de monnaie refuge et, au grand dam de la plupart des industriels régionaux, de celui de monnaie forte qui allait avec. Malgré les crises existentielles récurrentes, la confiance dans la monnaie unique a réussi à être préservée pour deux bonnes raisons :

  • une banque centrale européenne bâtie sur le modèle de l’allemande Bundesbank, temple de la rigueur monétaire censé garantir une protection infaillible contre l’inflation, unique objet de sa responsabilité ;
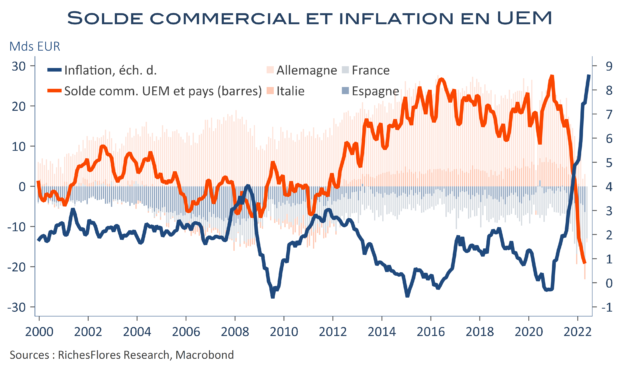
  • des excédents courants structurellement élèves, fruits de la puissance industrielle de l’Allemagne, que le vieillissement démographique dont l’effet premier est de peser sur la demande domestique, semblait en mesure de pérenniser, a l’instar du Japon ou de la Suisse.

Deux années de crise sanitaire et l’invasion russe de l’Ukraine ont fait voler en éclat ces deux piliers de stabilité et il n’en a pas fallu davantage pour faire décrocher la monnaie unique, en particulier vis-à-vis du dollar américain contre lequel elle a perdu plus de 10 % depuis le début de l’année.

Après avoir pendant longtemps espéré une dépréciation de la monnaie unique pour contrer le dépérissement de l’industrie locale et mettre fin aux politiques compétitives endogènes éminemment déflationnistes, la chute de l’euro devrait réjouir. Tel est pourtant loin d’être le cas.

Non seulement sa baisse arrive au pire moment, celui où la région n’a jamais été aussi dépendante de ses approvisionnements étrangers en produits de première nécessité, l’énergie notamment, mais elle révèle avec fracas ses fragilités économiques fondamentales, en tout premier lieu celles de l’Allemagne, en même temps que l’effacement de l’Europe de la scène mondiale ; des sujets assurément préoccupants pour l’avenir qui supplantent largement les faibles avantages conjoncturels que l’on peut escompter de la dépréciation de l’euro dans un contexte d’inflation et de déprime probablement durable de la demande internationale.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Changement de cap radical de la BCE, « not a step but a journey »…Welcome on board !

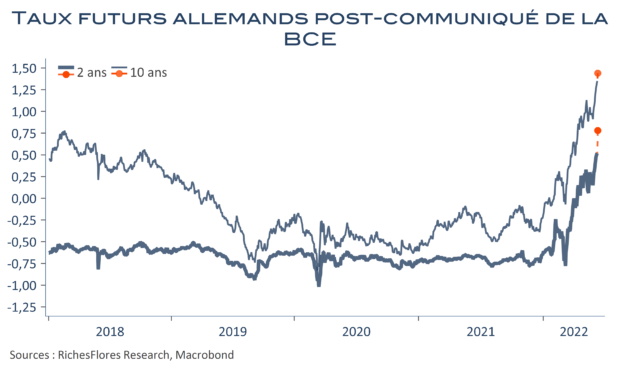
La BCE n’a pas molli et confirme, non seulement, l’arrêt de ses achats d’actifs fin juin mais également son intention de relever le niveau de ses taux directeurs d’un quart de point en juillet et de procéder à une hausse en septembre dont l’ampleur sera définie en fonction de l’évolution du contexte inflationniste à ce moment-là, précisant que si les perspectives de moyen terme se détériorent davantage, il sera approprié de procéder à une hausse plus importante qu’un quart de point. Au-delà, compte-tenu de son scénario, la BCE considère que des hausses régulières de ses taux directeurs  seront nécessaires pour ramener l’inflation à son objectif de 2 %. Le changement de cap est donc bel et bien acté et comme le précise Mme Lagarde lors de sa conférence de presse : il ne s’agit pas seulement d’une marche franchie mais d’un voyage au long court durant lequel la BCE relèvera ses taux autant qu’il faudra pour ramener l’inflation là où son mandat la contraint. Les réponses des marchés ne se sont naturellement pas faites attendre, avec pour effet immédiat l’amplification des anticipations de hausses des taux qui se traduit par une réaction brutale des marchés de la dette en même temps qu’un rebond de l’euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La BCE peut-elle ignorer l’accentuation des tensions souveraines de ces derniers jours ?

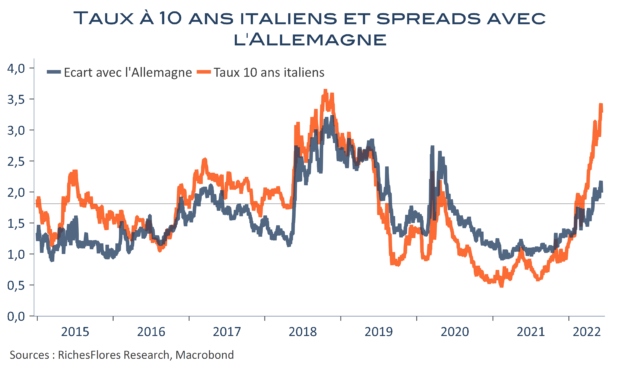
Depuis le dernier comité de politique monétaire, l’inflation a poursuivi sa hausse et poussé la BCE à revoir, une fois de plus, sa copie. Cette fois, c’est clair, Mme Lagarde a laissé entendre que de possibles hausses des taux directeurs pourraient avoir lieu dès juillet et se prolongeraient en septembre, à raison de deux mouvements de 25 points de base chacun qui ramèneraient à zéro le taux de dépôt. Jusqu’alors relativement contenues, les tensions souveraines se sont largement intensifiées dans cette perspective. A plus de 210 points de base, les écarts de taux entre l’Italie et l’Allemagne, approchent dangereusement les niveaux de crise que la BCE pourrait aisément provoquer si elle n’y prend pas garde. C’est donc plus sur ses annonces en matière de mesures de sauvegarde des États les plus fragiles que sur la confirmation de ses intentions de relever les taux que la BCE jouera son va-tout. Quelle tournure pourrait prendre, dès lors, sa communication.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation galope en zone euro avant même les pleins effets de la crise ukrainienne

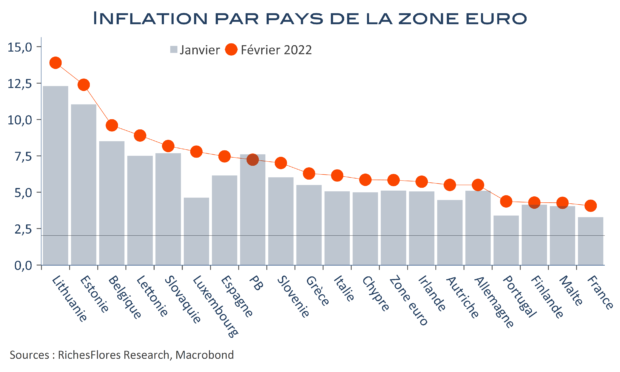
Comme anticipé, les prix à la consommation en zone euro poursuivent leur accélération, avec une hausse annuelle de 5,8 % en février, après 5,1 % en janvier. L’accélération touche tous les pays, mais en priorité ceux de l’est tandis que la France, la mieux lotie, enregistre tout de même une hausse annuelle du CPI harmonisé de 4,1 %. Or, les choses ne vont pas s’arranger d’ici peu, de sorte qu’en moyenne, cette année, l’inflation semble bien partie pour avoisiner au moins 5 %, un choc pour les agents économiques et un dilemme sans nom pour les responsables monétaires.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Mme Lagarde passera le cap en mars, c’est quasiment fait…

Extrait de notre preview: « Il suffira de peu de choses, quelques ouvertures plus ou moins appuyées dans le communiqué ou à l’occasion de la conférence de presse de Mme Lagarde, pour que s’enclenchent les ajustements qui devraient accompagner la perspective d’une convergence, même très graduelle, de sa politique vers celle de ses homologues ». Ces ouvertures ont été livrées sous plusieurs formes et ont produit les effets escomptés.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La posture de la BCE revêt une forme d’arrogance difficilement tenable

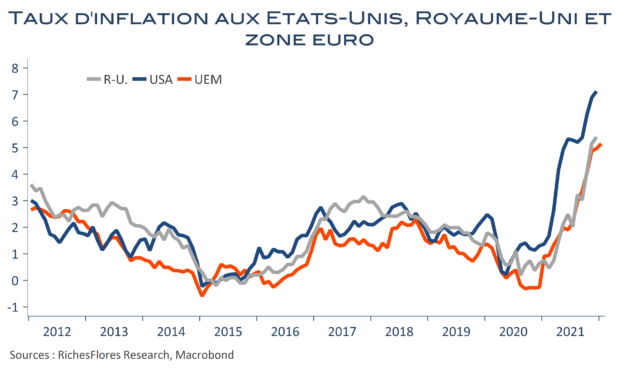
Quelle différence la BCE peut-elle encore mettre en avant pour justifier l’originalité de sa position face à la FED et à la Banque d’Angleterre, dès lors que l’inflation dépasse 5 % en zone euro, soit peu ou prou le même niveau qu’au Royaume-Uni, in fine, peu éloigné de celui enregistré aux Etats-Unis en décembre ? Depuis la création de la monnaie unique, l’inflation de ces trois économies n’a connu que de brèves périodes de différenciation et a essentiellement évolué de concert ces dix dernières années. La FED et la BoE feraient elles fausse route ? En campant sur sa position, c’est, en tout cas, le message que renverrait implicitement la BCE à ses homologues, alors que les origines de l’inflation ont rarement été aussi communes. Quand bien même, la posture de Mme Lagarde est peut-être la bonne, elle est donc difficilement tenable et de plus en plus risquée. Les chances que l’orientation de la politique monétaire de la BCE converge vers celle de la FeD et de la BoE semblent, de fait, nettement plus élevées que l’inverse, quand bien même Mme Lagarde peut encore tenter de jouer la montre en attendant la mise à jour de ses prévisions en mars avant de passer ce cap.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Flambée des matières premières et hausse du dollar, un très mauvais mixte pour les changes

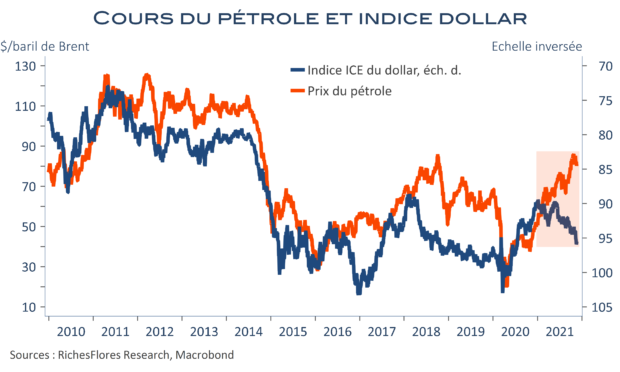
Les périodes d’appréciation du billet vert ont en général été plutôt bienvenues ces deux dernières décennies. Les écarts de taux d’intérêt qui les accompagnaient illustraient, le plus souvent, une conjoncture américaine porteuse que la remontée du dollar assurait de diffuser au reste du monde. En outre, au cours de cette période, la relation entre la monnaie américaine et le marché des matières premières est apparue relativement stable : le second s’ajustait à la baisse lorsque la première s’appréciait, ce qui avait pour effet d’amortir le choc inflationniste des dépréciations des devises vis-à-vis du dollar et, ainsi, de contenir les écarts d’inflation et, par-delà, ceux des politiques monétaires. Il en est résulté une plus grande stabilité des taux de changes. Ces mécanismes stabilisateurs ont été balayés à partir du moment où matières premières et dollar ont commencé à s’apprécier de concert en début d’année…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Un terrain miné pour Mme Lagarde, en attendant la revue de décembre

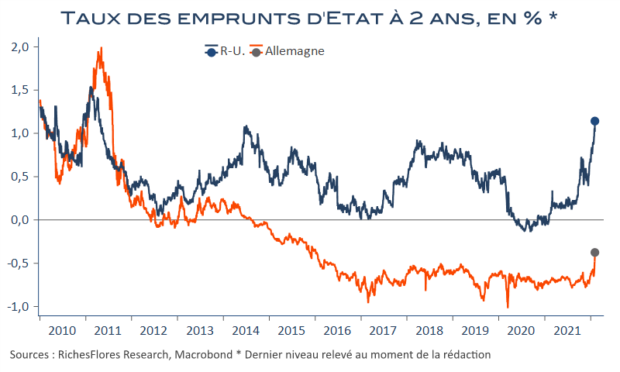
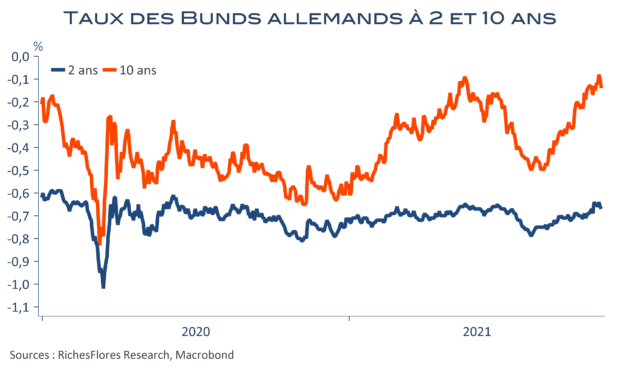
Marchés et analystes sont en attente de précisions sur la posture de la BCE dans un contexte de dérapage beaucoup plus marqué de l’inflation et de remontée rapide des taux d’intérêt futurs, lesquels intègrent maintenant une première hausse des taux directeurs d’ici la fin 2022. Sans doute faudra-t-il néanmoins qu’ils patientent jusqu’au comité du mois de décembre pour avoir tous les éléments en main. C’est du moins ce qu’a laissé entendre Mme Lagarde a l’occasion de sa dernière conférence de presse du 9 septembre, lorsqu’elle était notamment interrogée sur la manière dont pourraient être utilisés les différents outils à sa disposition une fois le programme PEPP éteint, à partir de mars 2022. Attendons-nous néanmoins à quelques pistes sur un certain nombre de sujets à partir desquels le ton employé par la présidente de la BCE pourrait avoir valeur d’annonce de plus ou moins grande importance face à des marchés impatients à quelques minutes de la publication de l’inflation allemande pour le mois d’octobre. Les taux à deux ans qui, au contraire des échéances plus longues, n’ont que très peu évolué ces dernières semaines pourraient être réceptifs au même titre que l’euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre