Pic d’inflation allemande dépassé ? C’est trop tôt pour l’affirmer

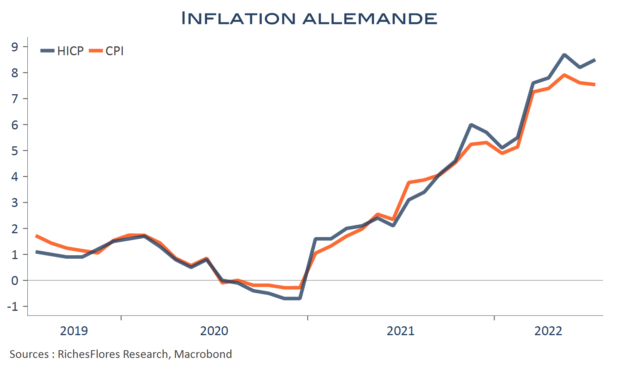
En repli le mois dernier grâce à la réduction des taxes sur l’énergie et à la baisse des tarifs ferroviaires, l’inflation allemande a de nouveau légèrement décéléré en juillet avec le léger repli des prix du pétrole, à 7,6 % après 7,6 % en juin et 7,9 % en mai. Alors, le pic est-il dépassé comme l’affirmait déjà le directeur de l’IFO il y a peu et comme semblent l’envisager les marchés de taux ? Le diagnostic reste, à ce stade, mitigé, comme l’indique, d’ailleurs, le rebond de la mesure harmonisée de 8,2 % en juin à 8,5 %. Avec une inflation alimentaire à quasiment 15 % l’an, la flambée des prix du gaz et la chute de l’euro qui renchérit les importations, la messe pourrait ne pas être tout à fait dite.
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Avec des perspectives aux niveaux de 2008, l’IFO confirme la récession en Allemagne

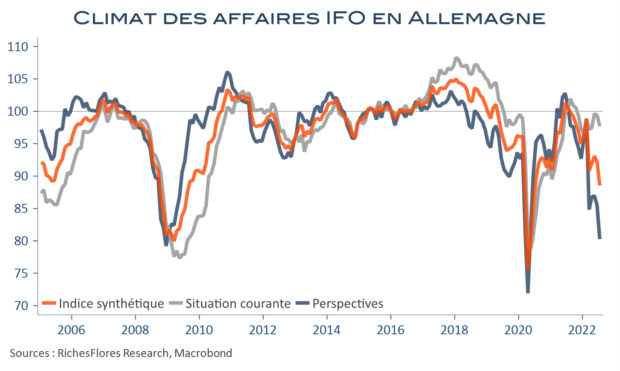
L’enquête IFO du mois de juillet se dégrade fortement avec un indicateur composite en recul de presque 4 points, à 88,6, un plus bas depuis la récession de 2008-09, hors période première vague de covid de 2020. Relativement limitée pour ce qui est de la situation courante, le sentiment flanche en revanche sur les perspectives, avec une chute de plus de 5 points à un niveau proche du plus bas atteint lors de la crise de 2008.

Alors que la croissance allemande semble avoir été épargnée au deuxième trimestre, le diagnostic d’une récession marquée au deuxième semestre fait de moins en moins de doute. Au contraire des prévisions du consensus qui tablaient le plus souvent sur la fin d’année pour rattraper les pertes accumulées par l’économie allemande depuis plus de deux ans (le retard du PIB est encore de 1 % par rapport à la fin 2019) c’est une franche détérioration qu’il faut attendre, laquelle impactera non seulement les résultats de cette année mais risque fort de plomber les acquis pour 2023.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Érosion de la croissance française, nette récession allemande

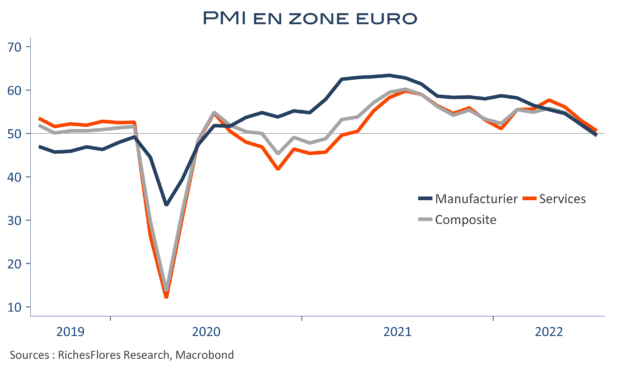
Les climats des affaires en France se replient, aussi bien ceux mesurés par l’INSEE publiés hier que les PMI de ce matin. Si les niveaux affichés ne sont pas encore ceux traditionnellement rattachés à une baisse du PIB, la probabilité d’une récession croit sensiblement au vu des tendances observées depuis plusieurs mois. La situation allemande, du moins selon les PMI, est bien plus claire : les indices se situent maintenant en territoire de contraction, au plus bas depuis la première vague de Covid, avec un composite à 48. Outre ces disparités entre les deux rives du Rhin et la fiabilité, de plus en plus relative, de ces enquêtes, la dégradation de la conjoncture européenne, pressentie au vu des difficultés récentes, se confirme.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Italie, la crise de trop

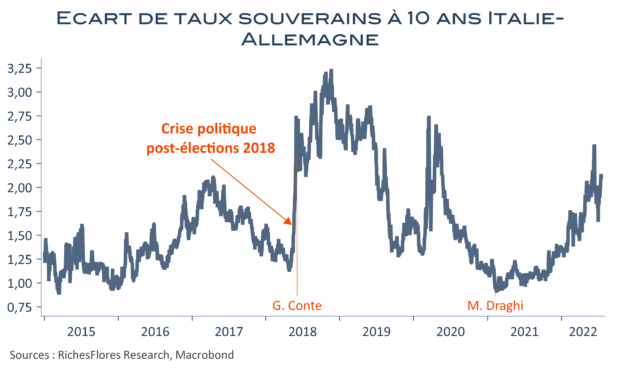
Les risques s’amoncellent dans l’union monétaire, cette fois-ci avec une nouvelle crise politique en Italie. Malgré la fragilité de la conjoncture, l’inflation à plus de 8 % en mai en zone euro a poussé la BCE à durcir le ton, annonçant une remontée d’un quart de point de ses taux directeurs dès juillet et une possible accélération du resserrement monétaire en septembre, fonction des perspectives d’inflation d’ici là. Moins d’une semaine après, les tensions sur les marchés souverains, italiens en tout premier lieu, l’ont forcée à convoquer une réunion d’urgence dont est sortie l’idée d’un instrument anti-fragmentation destiné à préserver des conditions de financements acceptables pour les pays les plus endettés dans un contexte de resserrement monétaire. C’est sur ce dispositif, des plus complexes à imaginer, que repose aujourd’hui l’essentiel des attentes relatives à la prochaine prestation de Mme Lagarde devant la presse, ce jeudi. Jusqu’ici, néanmoins, le contexte politique ne posait pas de problème, M. Draghi à la tête de l’Italie garantissait la stabilité de l’union politique et monétaire, au moins à court terme. Sa démission jeudi dernier, bien que refusée par le président de la République, S. Mattarella, change la donne.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation sous-jacente, une brèche dans les perspectives de resserrement de la BCE

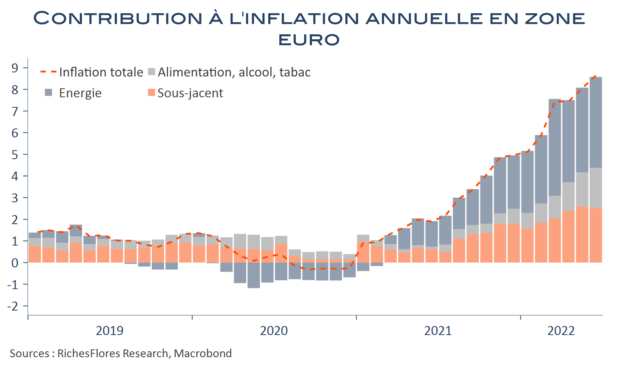
Alors même que l’inflation totale  en zone euro gagne encore un demi-point en juin, à 8,6 %, l’inflation sous-jacente passe de 3,8 % à 3,7 %, une décélération faible qui s’explique, en partie, par un certain nombre de mesures gouvernementales, telle la baisse des tarifs ferroviaires en Allemagne pour trois mois. Reste que cette dernière n’accélère pas et ne contribue toujours qu’à hauteur de deux points et demi à l’évolution annuelle des prix à la consommation, pas beaucoup plus, en fait, que l’objectif de la BCE sur l’inflation totale. La situation est donc assez éloignée de l’americaine ou de la britannique ce qui renforce le diagnostic selon lequel la BCE n’a pas lieu de suivre ni la Fed ni la Banque d’Angleterre.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Malgré le repli de l’inflation allemande, les tensions sur les prix restent intenses

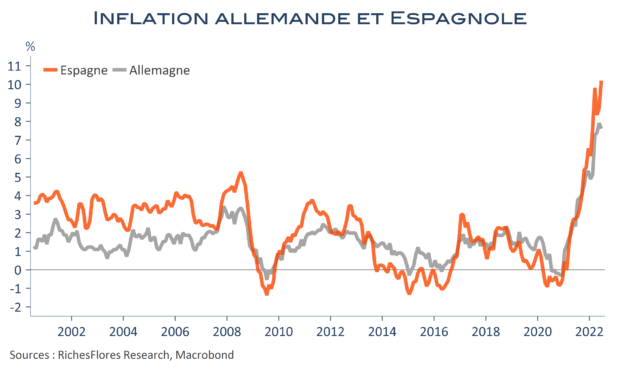
L’inflation espagnole passe le cap symbolique des 10 % en juin, avec une hausse annuelle des prix à la consommation de 10,2 % selon les données non harmonisées, contre 8,7 % en mai. A contrario, l’Allemagne qui bénéficie des réductions de taxes sur l’énergie et des prix ferroviaires a vu son inflation refluer de 7,9 % en mai à 7,6 % en juin, un repli somme toute limité au regard des mesures adoptées. Les rares bonnes nouvelles sur le front de l’inflation en zone euro viennent donc des enquêtes de la Commission, qui tendent à confirmer le repli timoré des anticipations déjà constatées en mai…

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les ménages broient du noir, les entreprises devraient suivre sous peu

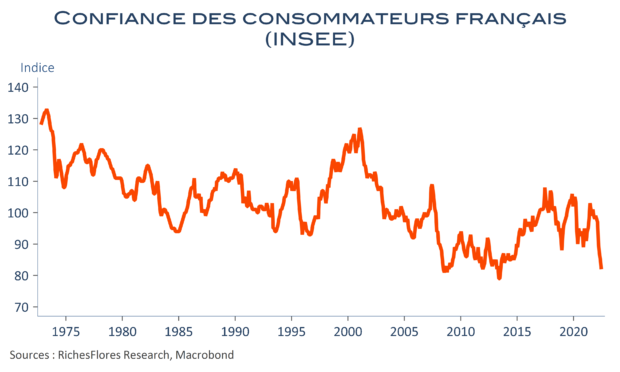
Les indicateurs de confiance des ménages n’en finissent pas de baisser. En France, celui de l’INSEE perd trois points en juin, à 82, tandis qu’en Allemagne, le GfK recule d’un peu plus d’un point, à -27,4. Dans les deux cas, il s’agit de niveaux inférieurs à ceux constatés durant la première vague de covid, qui avait pourtant paralysé l’économie. Après le Michigan américain, au plus bas depuis sa création, les données européennes s’ajoutent à une longue liste d’indicateurs profondément déprimés qui accréditent de plus en plus le risque d’une contraction de l’activité économique dans les pays industrialisés.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’IFO toujours fébrile, les services surnagent mais les perspectives vacillent

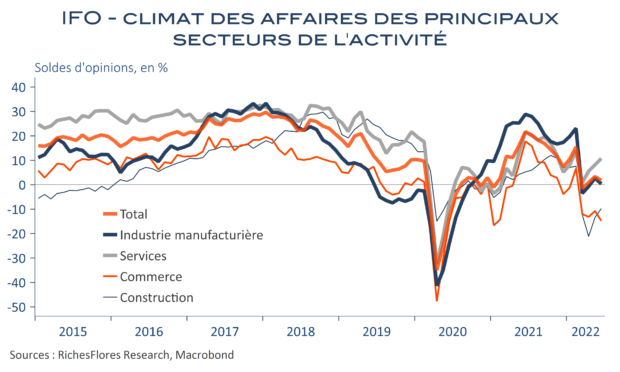
Peu de changements sur les indicateurs IFO de climat des affaires en juin par rapport à mai, l’indicateur composite perd 0,7 point, à 92,3, sous l’effet d’une légère dégradation de ses deux composantes, perspectives et conditions courantes. Ces dernières demeurent cependant relativement solides, toujours soutenues par les services qui enregistrent même une amélioration. L’ensemble incite à nuancer l’ampleur de la baisse du PIB au deuxième trimestre. Les résultats publiés ce matin ne modifient cependant pas les perspectives d’un brutal ajustement encore à venir de la conjoncture d’ici la fin de l’année sur fond de choc marqué de pouvoir d’achat, notamment illustré par la chute du climat des affaires dans le commerce de détail.


You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre