PMI, le flop. Le Bund à 1,45% !

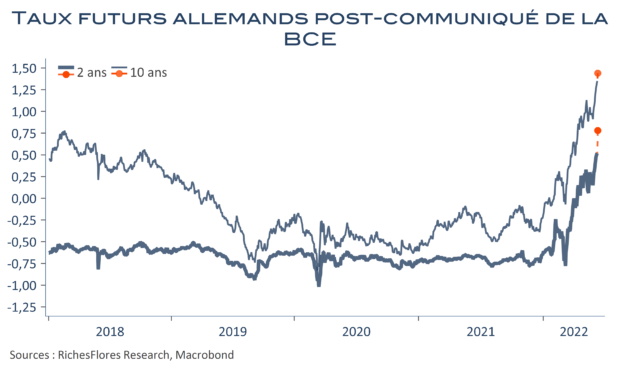
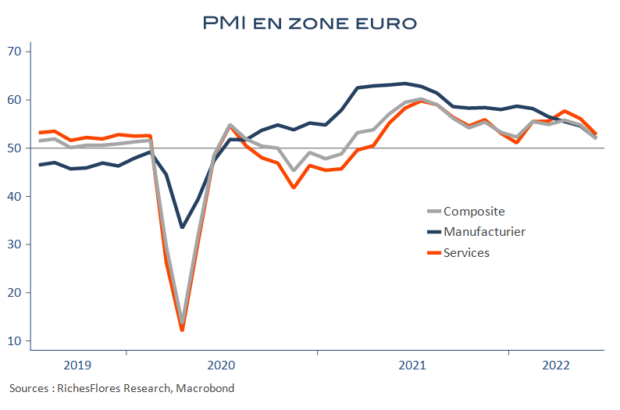
Nouvelle série de baisse des indicateurs de climat des affaires européens ce matin. Les PMI composites allemand et français effacent le rebond permis ces derniers mois par la normalisation des conditions sanitaires et perdent respectivement plus de deux et trois points, à 51,3 et 52,8, leurs plus bas depuis janvier. L’indice composite préliminaire pour la zone euro perd, de fait, quasiment trois points, à 51,9 au lieu de 54,8 le mois dernier, avec une chute de particulièrement marquée dans les services, retombés à 52,8 contre 56,1. L’indicateur INSEE s’effrite également de deux points, à 104. En cause, les difficultés à digérer les hausses de prix pour les entreprises et les pertes de pouvoir d’achat des ménages qui, in fine, entament les perspectives de demande. La confiance dans le commerce de détail et le tourisme en pâtissent particulièrement. Les marchés souverains, soumis à des craintes montantes de récession, accentuent la correction de ces derniers jours en même temps que se dessine un net repli des anticipations de resserrement monétaire : les taux à 2 ans perdent plus de 15 points de base en Allemagne, à 0,85 %, et le rendement du Bund à 10 ans revient à 1,45 %, quand il était à quasiment 1,90 % il y a une semaine ; les taux italiens reviennent, eux, à 3,50 % !
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les secteurs domestiques continuent de s’enfoncer en Allemagne, selon le ZEW

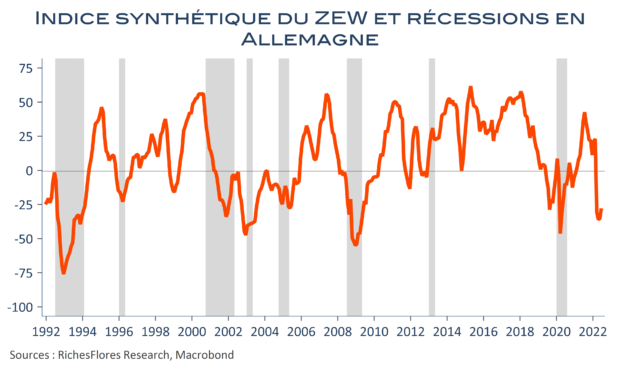
Les deux principaux indicateurs de l’enquête du ZEW allemand auprès des analystes évoluent peu. Les indices des conditions courantes et des perspectives gagnent respectivement 9 et 6 points, ce qui est peu au regard des variations de ces indices. Toujours très inférieurs à leurs niveaux d’il y a trois mois, les deux indicateurs persistent en territoire franchement négatif, à environ -28, ce qui tend, plutôt, à confirmer le risque imminent de récession.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Changement de cap radical de la BCE, « not a step but a journey »…Welcome on board !

La BCE n’a pas molli et confirme, non seulement, l’arrêt de ses achats d’actifs fin juin mais également son intention de relever le niveau de ses taux directeurs d’un quart de point en juillet et de procéder à une hausse en septembre dont l’ampleur sera définie en fonction de l’évolution du contexte inflationniste à ce moment-là, précisant que si les perspectives de moyen terme se détériorent davantage, il sera approprié de procéder à une hausse plus importante qu’un quart de point. Au-delà, compte-tenu de son scénario, la BCE considère que des hausses régulières de ses taux directeurs  seront nécessaires pour ramener l’inflation à son objectif de 2 %. Le changement de cap est donc bel et bien acté et comme le précise Mme Lagarde lors de sa conférence de presse : il ne s’agit pas seulement d’une marche franchie mais d’un voyage au long court durant lequel la BCE relèvera ses taux autant qu’il faudra pour ramener l’inflation là où son mandat la contraint. Les réponses des marchés ne se sont naturellement pas faites attendre, avec pour effet immédiat l’amplification des anticipations de hausses des taux qui se traduit par une réaction brutale des marchés de la dette en même temps qu’un rebond de l’euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’inflation en zone euro : à ce rythme on va dans le mur !

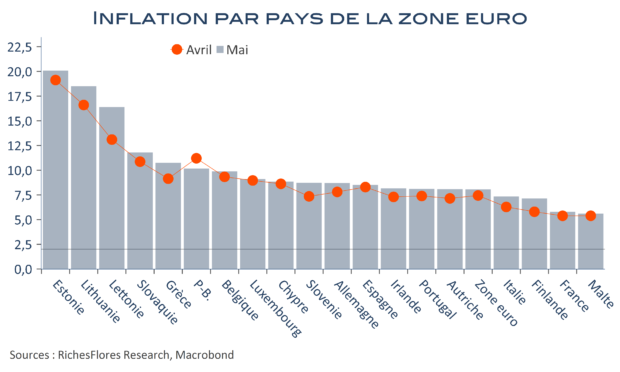
Sans surprise, au vu des données de ces derniers jours, l’inflation a continué à gagner du terrain en zone euro pour ressortir à 8,1 % en mai, un nouveau record. La hausse des prix à la consommation s’est accélérée dans la totalité des pays de la région à l’unique exception des Pays-Bas. Les pays baltes, les plus exposés à la guerre russo-ukrainienne, sont aussi les plus touchés, puisque l’Estonie franchit la barre des 20 % et que la Lettonie enregistre la plus forte progression : +3,3 points, à 16,4 %.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Après les premières données d’inflation de mai, la BCE risque-t-elle la crise de nerfs ?

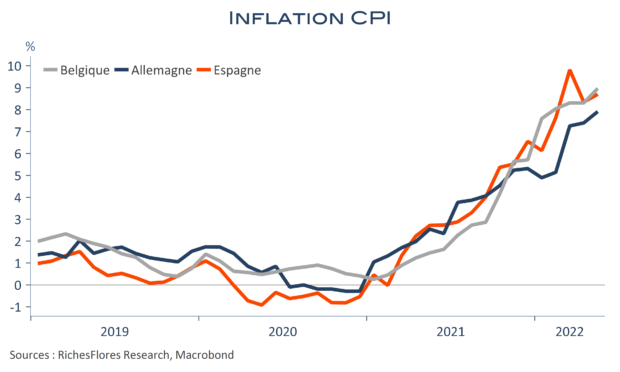
Les premières données d’inflation en zone euro confirment les craintes de tensions persistantes, avec une accélération de la hausse annuelle des prix à la consommation de 0,4 point à 8,7 % en Espagne, de 0,7 point en Belgique, à 9 %, et d’un demi-point en Allemagne, à 7,9 %. Si la remontée des prix de l’énergie courant mai explique dans une grande partie ces résultats, les composantes sous-jacentes échappent de moins en moins à la diffusion des hausses de tarifs.

Dans un tel contexte, la relative bonne tenue des climats des affaires de la Commission devrait plutôt encourager la BCE à agir vite et, peut-être, fort… plus fort que généralement escompté ? La question se pose et a de quoi attiser les tensions sur les taux d’intérêt futurs, au contraire du mouvement de repli entamé ces dernières semaines aux Etats-Unis, ainsi que l’euro, déjà quasiment revenu à 1,08$.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Ni l’IFO, l’INSEE ou les PMI ne sont en mesure de gêner la BCE

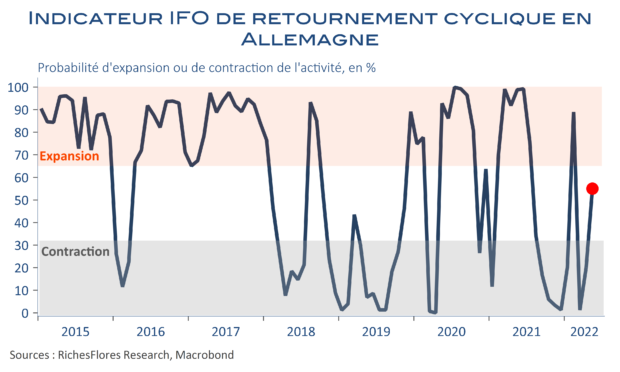
Dans le contexte particulièrement instable en présence, les indicateurs avancés de ce mois-ci apportent quelques nouvelles réconfortantes sur la zone euro. L’activité résiste mieux que prévu à en juger par les retours des enquêtes mensuelles de l’INSEE, de l’IFO et, plus généralement, des PMI. Synthèse de ces bonnes nouvelles, les indicateurs de retournement ont quitté la zone de récession dans laquelle ils étaient tombés en mars pour s’établir en zone neutre. Malgré des doutes persistants sur l’avenir, les retours des chefs d’entreprises sur la situation courante ou l’activité récente, sont portés par un net rattrapage de l’activité dans les services.

Sans être totalement évacués, les risques de récession sont donc franchement tempérés ; un diagnostic particulièrement sensible alors même que la BCE s’apprête à concrétiser son changement de cap monétaire. La voie se dégage clairement pour les remontées de taux directeurs que Mme Lagarde nous annonce pour l’été.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

L’industrie européenne flanche, l’UEM enregistre un déficit commercial record

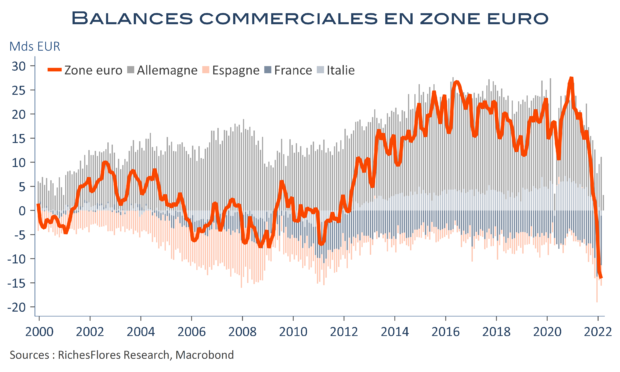
L’activité industrielle a été violemment frappée en mars avec des baisses de la production manufacturière modérées en France (0,3 %) et en Espagne (1,4 %) mais beaucoup plus importantes en Allemagne où la chute atteint 4,6 % entre février et mars. De crise en crise, la situation finit donc par être dramatique pour la première puissance industrielle de la région, avec comme répercussion une récession presque assurée au deuxième trimestre, étant donnés les acquis en présence, en même temps qu’une disparition de ses excédents commerciaux, doublement impactés par la langueur des exportations de ces trois dernières années et le renchérissement récent des importations. Un signe de plus des stigmates en mesure de marquer le futur de la zone euro après le double choc de la crise sanitaire et de la guerre, ainsi qu’en témoigne la chute de l’euro.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Stagnation ou récession : la croissance de l’UEM rattrapée par la guerre et l’inflation

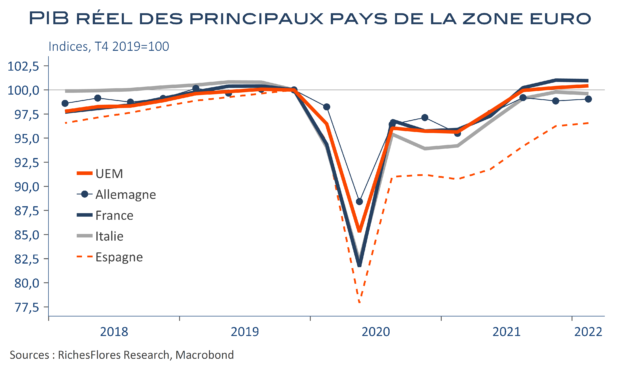
La croissance du PIB de la zone euro (0,2 %) a finalement été sauvée des eaux par l’Espagne et l’Allemagne, deux pays dans lesquels le PIB a réussi à progresser, bien que mollement, de 0,3 % et 0,2 % respectivement. La France, pour sa part affiche un zéro pointé, au lieu des 0,3 % escomptés par l’INSEE, et l’Italie flanche de 0,2 %. Voilà un bien mauvais départ, avant même les pleins effets redoutés de la crise ukrainienne au deuxième trimestre. Manifestement, le rattrapage escompté de la fin des restrictions sanitaires n’a pas porté ses fruits, en France la valeur ajoutée des services a même reflué malgré le rebond du tourisme. La flambée des prix explique l’essentiel de ces déceptions, avec une envolée de l’inflation de 5 % en décembre à 7,4 % en mars en zone euro, en accélération à 7,5 % en avril, du fait, surtout de l’alimentation et de ses composantes sous-jacentes hors énergie, alimentation, alcool et tabac. Voilà de quoi inciter la BCE à plus d’impatience pour relever le niveau de ses taux d’intérêt ! Décidément, rien ne va dans la bonne direction. Même la chute de l’euro, dont on aurait pu se réjouir pour notre compétitivité, devient un poison face au risque d’inflation additionnelle qu’elle entraine.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre