Après la BCE, les PMI jettent un peu plus d’huile sur le feu des taux européens

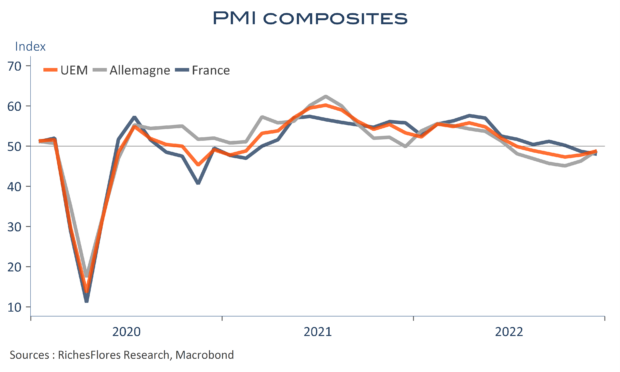
Les soupçons d’amélioration du contexte conjoncturel ont été confirmés ce matin avec la publication des résultats préliminaires des enquêtes PMI pour la zone euro dont l’indice composite pour l’ensemble de la région reprend un point, de 47,8 en novembre à 48,8. Le rebond de 2,6 points de l’indice allemand, tiré à la fois par l’industrie et les services, explique l’essentiel de résultat. Le constat est nettement plus mitigé en France, où les pertes dans les services l’emportent sur le frémissement du manufacturier au point de faire flancher l’indicateur synthétique de sept dixièmes, à 48 points. Dans l’ensemble, le PMI composite préliminaire pour la zone euro ressort néanmoins en hausse d’un point, à 48,8, son plus haut niveau depuis août.

Voilà de quoi conforter le diagnostic sur la conjoncture régionale et souligner l’influence positive de la dissipation des craintes extrêmes et des initiatives budgétaires récentes, en Allemagne notamment. Une bonne nouvelle s’il en est qui n’incite cependant pas à penser qu’elle sera du goût de la BCE dans son combat contre l’inflation. Les tensions sur les taux s’accentuent ce matin et les bourses encaissent le coup, en zone euro. C’est également le cas au Royaume-Uni, où le rebond du PMI des services à 50 points réduit les craintes de récession qui ont jusque-là retenu la BoE, malgré des signaux contraires en provenance des ventes de détail (-0,4 % entre octobre et novembre). Le Dax tirera-t-il, malgré tout, mieux son épingle du jeu que jusqu’alors, en particulier par rapport au CAC ? Le PMI allemand dépasse pour la première fois le français depuis février, c’est en général un signal…
You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Récession évitée en UEM mais la croissance flanche et l’inflation menace davantage

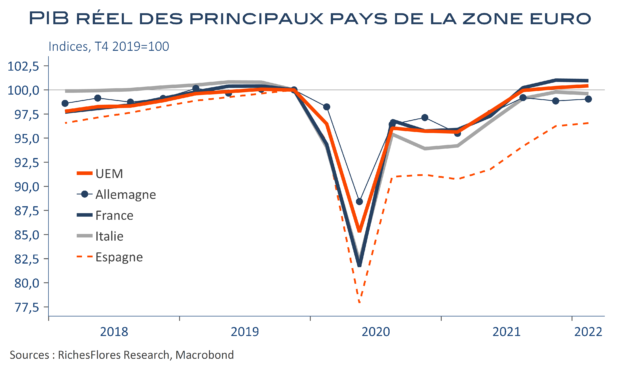
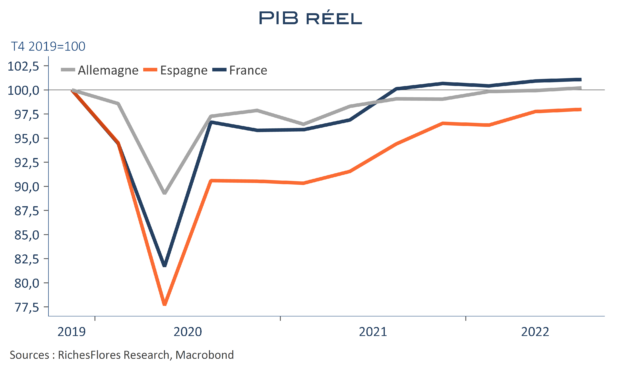
Le PIB réel allemand au troisième trimestre surprend : attendu stable voire en baisse sur fond d’enquêtes désastreuses, il progresse de 0,3 % après 0,1 % entre avril et juin. Encore un trimestre de gagné pour la première économie de la zone euro qui vraisemblablement a encore tiré les bénéfices de la reprise dans les services, tout au moins en début d’été, quand bien même, cette appréciation méritera confirmation avec les détails du PIB attendus fin novembre. En France où la croissance s’est établie à 0,2 %, ce sont les stocks qui ont fait le travail, avec une consommation des ménages inerte. Quant à l’Espagne, elle enregistre également une croissance de 0,2 %, bien maigre au regard des espoirs suscités par le rebond du tourisme. Son retard par rapport à l’avant crise, reste de 2 %.

Dans ce contexte, la nouvelle et, parfois, forte progression de l’inflation en octobre, est des plus malvenues. Comment s’en sortira la BCE ? La question reste entière après une communication plutôt dovish d’hier.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Enquête INSEE, le « bouclier » fonctionne et les perspectives de prix se tendent…

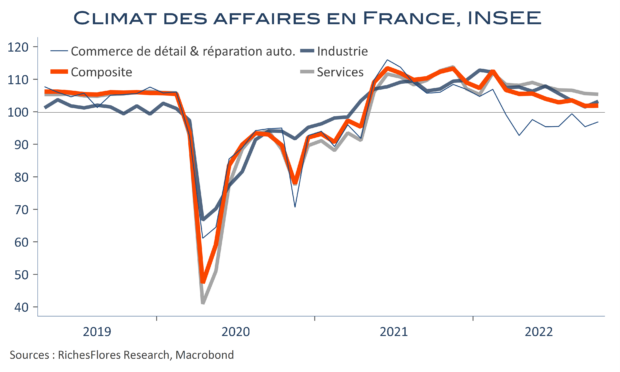
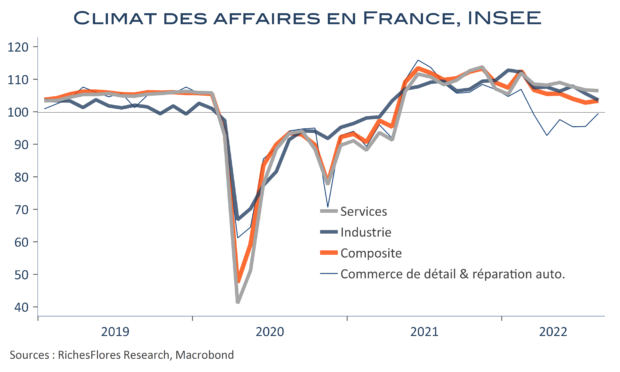
Le climat des affaires en France reste stable en octobre, à 102 selon l’INSEE, c’est-à-dire toujours au-dessus de sa moyenne de long terme, comme c’est d’ailleurs le cas dans la majorité des secteurs, excepté le commerce de détail et la réparation automobile. Une telle résilience a de quoi surprendre, au vu du contexte en présence, que ce soit sur le front de l’inflation, du contexte international ou de la situation sociale. Manifestement, le bouclier « énergétique » permet de gagner du temps et semble bel et bien avoir sauvé la croissance du troisième trimestre. La contrepartie, néanmoins, est que les perspectives d’inflation des services se tendent.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

La production industrielle, coup-de-pouce plutôt inattendu à la croissance française

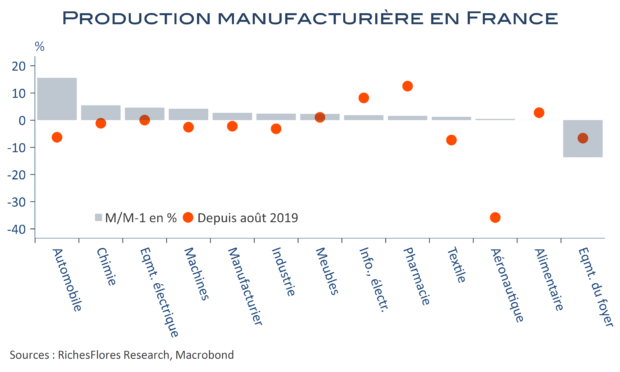
En août, la production manufacturière française a progressé fortement, de 2,7 %, pour atteindre son plus haut niveau depuis la crise du Covid. L’automobile, en hausse de presque 16 % après plusieurs mois d’inertie, explique une large partie de ce résultat sur fond de moindres pressions au niveau des chaînes d’approvisionnement et de probables effets saisonniers avec le maintien de l’activité en août. Plus largement, néanmoins, tous les secteurs sont concernés par le rebond en présence, notamment la chimie, l’électronique et les machines. Seules exceptions : l’équipement du foyer, qui chute de 14 % et de l’aéronautique, toujours très en retard par rapport aux standards de production.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Quel soutien l’industrie peut-elle encore apporter à l’économie française ?

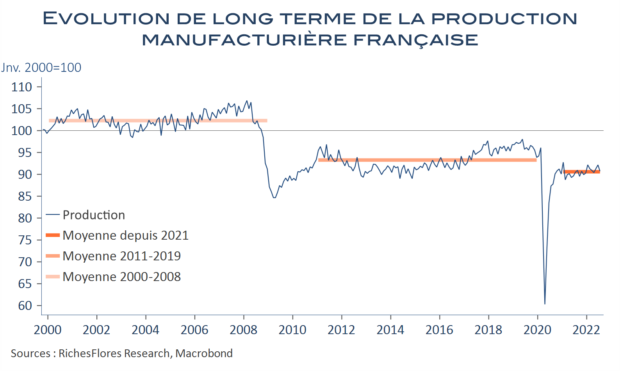
Contrairement à l’Allemagne, la France n’est plus véritablement, depuis longtemps, un pays industriel. Reste qu’il ne s’agit pas non plus d’un poste négligeable et qu’il représente 13 % de la valeur ajoutée nationale. Après la crise de 2008, la production industrielle ne s’est jamais vraiment remise de sa forte baisse et a, globalement, plafonné sur des niveaux d’activité inférieurs de 10 % à ceux début du millénaire. En sera-t-il de même après le Covid ? Pour l’heure, en effet, la production manufacturière accuse toujours un retard d’environ 7 % sur ses niveaux de début 2019. Autrement dit, le phénomène semble encore se répéter et souligne davantage le tableau d’une industrie déliquescente qui se dessine depuis vingt ans. La baisse de 1,6 % constatée en juillet est, par ailleurs, loin  de démentir cette tendance. Or, alors que l’horizon conjoncturel devient de plus en plus menaçant, un « coup de pouce », même ponctuel, du secteur secondaire serait le bienvenu. Les enquêtes en provenance de l’aéronautique peuvent le laisser espérer, mais méritent d’être largement nuancées.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

INSEE, IFO, PIB allemand, la BCE devrait apprécier…

Les PMI de mardi plaçaient l’Allemagne et, fait nouveau, la France, en zone de contraction en août, des résultats démentis par les enquêtes nationales de ce matin. Le climat des affaires de l’INSEE ressort stable à 103, toujours au-dessus de sa moyenne de long terme, tandis que l’IFO, bien que toujours très faible à 88,5, échappe à une nouvelle baisse. Alors, plus de peur que de mal ? Après les bonnes surprises du deuxième trimestre, le fait est que la zone euro semble rester à flot jusqu’à présent. L’activité des services, notamment, apparaît nettement plus résistante que suggéré par les PMI, toujours portée par le rattrapage consécutif à la levée des contraintes sanitaires et par le tourisme. Par ailleurs, la croissance du PIB allemand a été révisée à 0,1 % au deuxième trimestre, au lieu de 0 % en première estimation. Les détails maintenant disponibles montrent une bonne résistance de la consommation privée et un soutien important des dépenses publiques à la croissance. Au total, après la forte révision à la hausse du PIB du premier trimestre (de 0,2 % à 0,8 %), l’acquis de croissance allemand atteint 1,8 % pour 2022 à la fin du deuxième trimestre, peu éloigné des 2,5 % de la France. On voit mal, dès lors, ce qui pourrait gêner la BCE dans sa stratégie de resserrement monétaire, quoi qu’il en soit des risques, potentiellement inédits, que font planer les menaces de pénuries de gaz en hiver.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Les ménages broient du noir, les entreprises devraient suivre sous peu

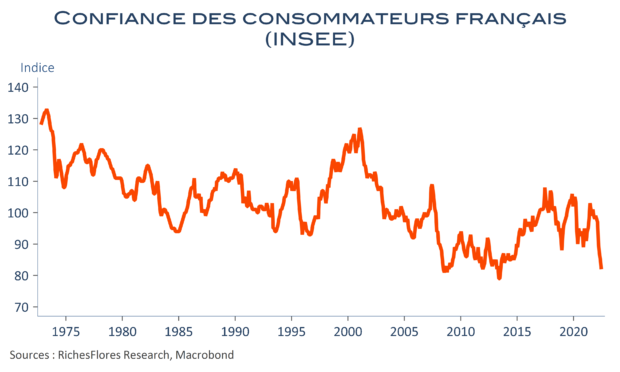
Les indicateurs de confiance des ménages n’en finissent pas de baisser. En France, celui de l’INSEE perd trois points en juin, à 82, tandis qu’en Allemagne, le GfK recule d’un peu plus d’un point, à -27,4. Dans les deux cas, il s’agit de niveaux inférieurs à ceux constatés durant la première vague de covid, qui avait pourtant paralysé l’économie. Après le Michigan américain, au plus bas depuis sa création, les données européennes s’ajoutent à une longue liste d’indicateurs profondément déprimés qui accréditent de plus en plus le risque d’une contraction de l’activité économique dans les pays industrialisés.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre

Stagnation ou récession : la croissance de l’UEM rattrapée par la guerre et l’inflation

La croissance du PIB de la zone euro (0,2 %) a finalement été sauvée des eaux par l’Espagne et l’Allemagne, deux pays dans lesquels le PIB a réussi à progresser, bien que mollement, de 0,3 % et 0,2 % respectivement. La France, pour sa part affiche un zéro pointé, au lieu des 0,3 % escomptés par l’INSEE, et l’Italie flanche de 0,2 %. Voilà un bien mauvais départ, avant même les pleins effets redoutés de la crise ukrainienne au deuxième trimestre. Manifestement, le rattrapage escompté de la fin des restrictions sanitaires n’a pas porté ses fruits, en France la valeur ajoutée des services a même reflué malgré le rebond du tourisme. La flambée des prix explique l’essentiel de ces déceptions, avec une envolée de l’inflation de 5 % en décembre à 7,4 % en mars en zone euro, en accélération à 7,5 % en avril, du fait, surtout de l’alimentation et de ses composantes sous-jacentes hors énergie, alimentation, alcool et tabac. Voilà de quoi inciter la BCE à plus d’impatience pour relever le niveau de ses taux d’intérêt ! Décidément, rien ne va dans la bonne direction. Même la chute de l’euro, dont on aurait pu se réjouir pour notre compétitivité, devient un poison face au risque d’inflation additionnelle qu’elle entraine.

You need to be logged in to view the rest of the content. Veuillez . Not a Member? Nous Rejoindre