
France : les résultats d’enquêtes convergent… pour le pire

Télécharger l’hebdo

Les distorsions de la fin de l’année dernière entre les enquêtes PMI, prémonitoires de récession, et celles de l’INSEE, plutôt réconfortantes, se sont résorbées. Bonne nouvelle dans un premier temps, alors que les PMI rattrapaient leur retard, la convergence actuelle ne l’est plus : les enquêtes, quelles qu’elles soient, sont définitivement mauvaises. À cela deux raisons :

1/ le regain de frilosité des consommateurs,

2/ l’absence de redémarrage des exportations.

L’ensemble est préoccupant. Après une croissance nulle au premier trimestre, le retournement des indicateurs les plus récents accentue le risque de rechute ou de stagnation durable de l’activité. La prévision jusqu’alors relativement consensuelle d’une croissance de 1 % en moyenne cette année s’en trouve caduque : cette dernière aura vraisemblablement du mal à excéder 0,5 % ! Il s’agit d’une bien mauvaise nouvelle pour la France, comme pour le reste de la zone euro.
Économie française, le croche-pied de trop

Télécharger l’hebdo

Huit à neuf pays de la zone euro sont probablement déjà happés par la déflation. Face à une telle situation, l’orientation de la politique économique sera décisive. La BCE ne prendra pas de sitôt les mesures d’envergure nécessaires pour contrer la propagation de ce fléau, c’est donc aux politiques budgétaires et fiscales qu’incombe cette responsabilité. En se pliant aux contraintes de la Commission Européenne, la France, prend le risque de précipiter son économie en déflation et avec elle l’ensemble de la zone euro.

L’humeur du Vendredi 14 février

Télécharger l’hebdo

Économie française, ne négligeons pas les bonnes nouvelles

L’emploi rebondit, en même temps que la croissance et l’investissement. 

Si le pari d’une baisse du chômage avant la fin de l’année 2013 n’a pas été gagné par le gouvernement français, celui d’une reprise de l’emploi aurait pu l’être. Au quatrième trimestre, l’emploi salarié a, en effet, augmenté de 14 700 postes, ce qui constitue la première hausse après quasiment neuf trimestres consécutifs de contraction. Que ce chiffre reste modeste est un fait, les détails des créations de postes par secteur et leur comparaison avec les enquêtes auprès des entreprises sont toutefois plus encourageants, notamment à la lecture des données du PIB du quatrième trimestre.

Zoom sur les données de la semaine

– La zone euro sort définitivement la tête de la récession

– Économie américaine, en attendant le printemps

L’Humeur du Vendredi 10 janvier

Télécharger l’hebdo

Non, la France ne retombe pas en récession !

+ 1,3 %, la hausse de la production industrielle française au mois de novembre. Voilà une bonne surprise. Certes, ce chiffre est à considérer à sa juste valeur : à savoir, une progression en large partie expliquée par les variations erratiques des activités minière et énergétique. Les données sur le seul secteur manufacturier sont moins flatteuses, avec une croissance de 0,2 % seulement de la production, après une augmentation de 0,3 % en octobre. Il n’en reste pas moins que nous sommes loin du message d’une économie sur le point de retomber en récession délivré par les enquêtes PMI.

Fed : le dilemme du taux de participation et du taux de chômage

Chute de trois dixièmes du taux de chômage, nouveau repli de deux dixièmes du taux de participation, repli de la durée hebdomadaire du travail, créations d’emplois de 74 000, les plus faibles depuis janvier 2011… La Fed pouvait-elle imaginer pire configuration pour son premier mois de tapering ?

L’Humeur du Vendredi 29 novembre

Télécharger l’hebdo

Prix des matières premières, ce qu’on aimerait y voir, ce qu’ils nous susurrent

Nous étions parti d’un bon pied cette semaine, avec, une fois n’est pas coutume, un sujet réconfortant à traiter, celui de la baisse envisageable des cours du pétrole dans la foulée de l’avancée des négociations sur l’arrêt du développement de l’arme nucléaire en Iran. Assez convaincus que l’accord de cette semaine pouvait avoir une valeur de 10 dollars par baril, au minimum, nous avions envisagé de faire le point sur ce qui, de prime abord, est cette bonne nouvelle pour l’économie mondiale.

Pourquoi donc ne pas nous contenter de ces évidences ?

La France va-t-elle aussi mal qu’on le dit ? 

Après la douche froide des PMI de la semaine dernière, les résultats de l’enquête INSEE rassurent. Non seulement, rien ne valide dans cette dernière le scénario d’un retour en récession que certains se sont précipités de brandir après la publication des PMI, mais l’analyse détaillée offre même certains points de réconfort.


Les pochettes surprises d’une reprise, sans conviction

Télécharger
1-L’automobile     2-L’investissement en France     3-La consommation en Espagne

Malgré les préoccupations légitimes sur l’avenir de la zone euro, la fin de la récession est actée. Comme tout épisode de ce type, la situation présente offre d’ores et déjà un certain nombre de bonnes surprises. Nous en avons répertorié trois principales : 

  • la première, la plus significative du point de vue d’un investisseur, est relative à l’amélioration des perspectives du marché automobile européen et aux conséquences qui en découlent pour la performance boursière du secteur,
  • la deuxième, beaucoup plus largement inattendue, concerne l’amélioration des perspectives d’investissement productif en France, que suggèrent les indicateurs que nous suivons sur l’économie française,
  • la dernière, peut-être la plus importante au vu du risque qu’a fait planer la situation espagnole sur les perspectives européennes, a trait à la sensible amélioration des tendances sur le front de la consommation en Espagne.

Bien qu’aucune de ces surprises ne soit suffisante, à ce stade, pour nous conduire à des révisions substantielles de notre scénario de croissance, chacune est susceptible d’insuffler un certain regain de confiance, aux répercussions potentiellement inattendues.

France – Allemagne : 20 ans d’histoire économique comparée

Télécharger le moniteur

UneComme toutes les crises, celle que nous traversons est propice aux dogmes, jugements à l’emporte-pièces ou autres idées reçues, souvent difficilement réconciliables avec la réalité. S’assurer que nous ne faisons pas fausse route dans les choix décisifs que nous prenons aujourd’hui passe par l’assurance d’une bonne connaissance de notre passé. C’est la raison pour laquelle nous publions aujourd’hui ce cahier de graphiques, résumé de vingt ans d’histoire économique comparée de la France et de l’Allemagne. 

Croissance, consommation, emploi, immobilier, endettement, démographie, commerce extérieur, autant de thèmes passés en revue dans ce document, pour s’assurer de mieux comprendre la réalité économique des deux premières économies de la zone euro.


La France : ses atouts

A la recherche d’une autre voie

Powerpoint  Télécharger l’étude (23 pp)  English version

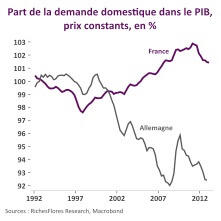
L’économie française va mal, nous ne le savons que trop. Mais vouloir remédier à ses maux avec la thérapie aujourd’hui infligée aux pays du sud de l’Europe serait la voie la plus périlleuse qui soit – aussi bien pour la France que pour l’ensemble de la zone euro. C’est donc une autre voie qu’il faut trouver. Celle-ci ne pourra venir que d’une meilleure sollicitation des spécificités de l’économie française. C’est en cela qu’une bonne connaissance de ses atouts peut servir.

SOMMAIRE

La France va mal, le risque qu’elle bascule dans une situation critique est réel 

  • La dette n’est pas soluble dans l’austérité
  • Déflation compétitive : une non-option
  • France-Allemagne : deux économies, deux modèles

A la recherche d’une autre voieLes atouts de la France : de quoi parle-t-on ?

  • Les multiples avantages d’une démographie dynamique : demande, investissement, capacités de financement, richesse patrimoniale
  • La performance méprisée de la productivité française
  • Présence et rayonnement des grandes entreprises françaises à l’international
  • La R&D
  • Le positionnement géographique : tourisme et agriculture
  • Mieux combiner les atouts révélés de l’économie française pour faire face à la crise