
Lequel s’en mord les doigts ? L’histoire ne le précise pas, mais le désaveu est de taille. Qu’à cela ne tienne, après moulte tergiversations, la Fed a fait un premier pas vers la sagesse. Il était temps. Notons que ce n’est, à ce stade, qu’un tout petit pas : un quart de point de hausse des Fed Funds aujourd’hui, qui devrait être suivi d’un second d’ici la fin de l’année ; point barre. Portés entre 4 % et 4,25 % d’ici décembre, les Fed Funds conserveraient ce niveau tout au long de l’année prochaine, avant de refluer modestement pour retrouver en 2029 le niveau de 3,50 %-3,75 % auquel J. Powell les avait laissés.
Quelle que soit la détermination réaffirmée de K. Warsh de ramener l’inflation à son objectif, la Fed n’envisage pas de renverser la table. Selon son président, la trajectoire de l’inflation est conforme à l’analyse qu’il s’en faisait et aucun des membres du FOMC n’envisage que l’inflation PCE ne gagne plus d’un dixième de point entre son niveau du mois d’août (3,4 %) et la fin de l’année, avant de chuter d’un point et demi l’an prochain. Pourquoi donc, la décision de remonter les taux ? La raison géopolitique est évoquée à deux reprises au moins par le président de la Fed, lequel mentionne aussi la montée des tensions sur la partie longue de la courbe des taux.
S’il y a un changement notable dans les messages délivrés par le FOMC, c’est bien sur ces projections d’inflation qu’il se situe…
Archives par catégories : Pays/régions
En Chine, une nouvelle démonstration de l’échec du tout technologique ?
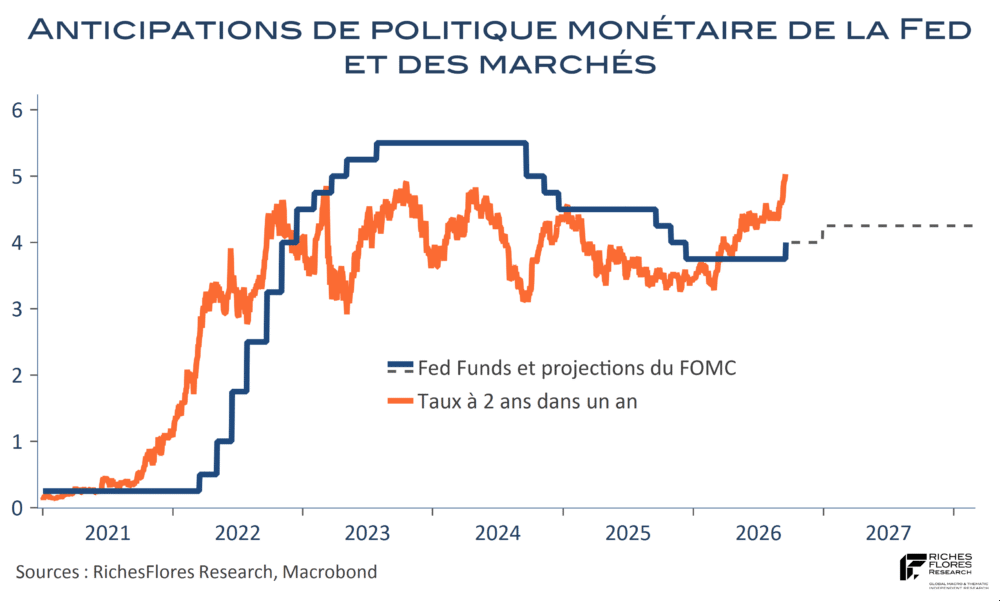
Les données chinoises du mois d’août sont, une nouvelle fois, de piètre qualité. Sauf, la croissance annuelle de la valeur ajoutée industrielle, en légère accélération en valeur, de 4,5 % à 5,2 % grâce à la hausse des prix, les statistiques pointent toutes vers une aggravation de la conjoncture, que souligne notamment l’anémie de la demande domestique : la croissance des ventes au détail s’est de nouveau affaiblie, en effet, à 0,4 % l’an inflation comprise, après 0,6 %, et celle des investissements en actifs fixes marque sa plus forte chute hors période covid, de 7,2 % dont 10,1 % pour le seul secteur privé. Outre l’aggravation persistante de la situation immobilière, les dépenses d’investissement manufacturier continuent de se rétrécir et celles dans les utilities, particulièrement soutenues jusque l’an dernier, ont disparu du paysage. Seuls restent donc les investissements dans la haute technologie, en progression de plus de 5 % l’an, dont la dynamique – du reste toute relative par rapport à ce que sait délivrer l’économie chinoise- est sans effet sur les autres pans de l’activité. Loin d’être la seule dans ce cas, la Chine serait-elle une sorte de laboratoire pour nombre d’économies aux caractéristiques comparables ? La question est de moins en moins contournable.
Une croissance de 0,6 % en trompe l’œil en UEM et des données allemandes décevantes
La bonne nouvelle d’une croissance de 0,6 % au deuxième trimestre en zone euro, plus soutenue qu’escompté, est retombée comme un soufflet à la vue du détail des données, une nouvelle fois dopées par les résultats extravagants de l’Irlande. Avec moins de 4 % du produit intérieur brut de l’ensemble de l’union monétaire, ce petit pays a en effet réussi la prouesse d’apporter la moitié de sa croissance du deuxième trimestre, grâce à une envolée de ses exportations. L’histoire est coutumière, dans un sens ou dans l’autre, et oblige à considérer les données hors Irlande pour s’assurer de la juste lecture, laquelle fait ressortir une croissance de 0,3 % seulement. Consolation malgré tout, sur l’année écoulée, la hausse est de 1,2 % pour chacune des mesures, soit son meilleur résultat hors Irlande depuis le début de l’année 2023.

You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Pas les meilleurs indicateurs pour K. Warsh à la veille de Jackson Hole
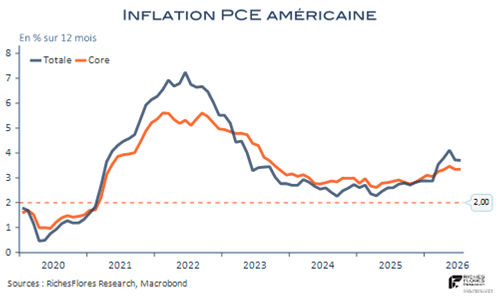
Les données PCE de l’inflation américaine étaient largement attendues par les marchés avant l’ouverture du symposium de Jackson Hole demain. Les voici publiées, sans réelles surprises, s’agissant du mois de juillet au cours duquel les prix de l’energie ont fortement reflué. Malgré tout, le rapport n’est pas d’aussi bonne facture que ce qu’il aurait fallu pour que les marchés acceptent la défausse prévisible d’un président de la Fed de plus en plus contraint par son positionnement politique et par le carcan que lui impose l’exécutif. C’est une nouvelle fois du côté des services que les freins à la désinflation espérée se font sentir, avec une hausse mensuelle de 0,3 %, qui empêche tant l’inflation totale et sous-jacente de refluer. A respectivement 3,7 % et 3,3 %, les deux mesures de l’inflation des prix des dépenses effectives des ménages restent particulièrement élevées, surtout en perspective d’un mois d’août rattrapé par de vraisemblables hausses des prix énergétiques.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Contrairement à la Fed, les chances d’un statu quo de la BCE en septembre s’amenuisent
Pas besoin de passer par la case Jackson Hole s’agissant de la BCE, le dernier rapport sur l’inflation du mois de juillet a terminé le travail déjà amorcé par les données des principaux pays de la zone euro la semaine dernière, parmi lesquelles l’accélération de l’inflation allemande de 2,3 % à 2,8 % entre juin et juillet ou celle de l’Espagne, de 3,6 % à 3,9 %.
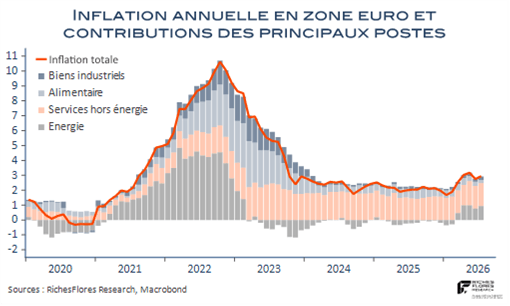
Sans surprise, l’inflation de l’UEM a regagné un peu de terrain en juillet, à 2,9 % après 2,8 % en juin et 2,5 % après 2,4 % pour sa partie sous-jacente. Rien de bien méchant mais un résultat, vraisemblablement suffisant pour convaincre la BCE de poursuivre la voie ouverte au mois de juin en faveur d’une normalisation de sa politique monétaire, qu’elle pourrait acter par une nouvelle remontée de ses taux directeurs dès le 9 septembre. Il y a au moins trois raisons à cette conclusion.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
Le Trésor américain à la rescousse du yen : cherchez l’erreur…
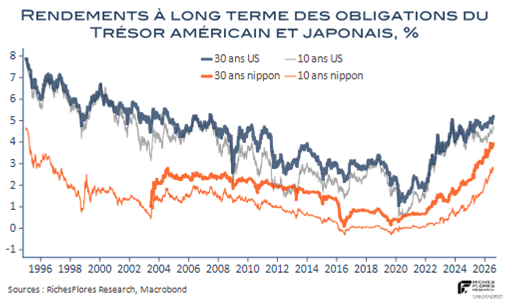
Nous avions signalé le sujet du yen dans notre « overview » estival du 10 juillet (voir Les RDV de l’été) sans, toutefois, envisager que K. Warsh rendrait le sujet encore plus aigu qu’il ne l’était déjà. De fait, les choses se sont accélérées jeudi, au lendemain du FOMC et avant même le communiqué de la BoJ de vendredi matin. L’envolée des taux longs américains après la conférence de presse de K. Warsh avait accentué la pression sur le yen, ce dernier menaçant de perdre plus de terrain à l’annonce du statu quo anticipé de la BoJ vendredi matin. Le ministère des Finances japonais est intervenu massivement pour prévenir une nouvelle jambe de baisse de la devise qui testait le niveau de 164JPY contre dollar. Plus rare, l’opération a été soutenue par le Trésor américain, lequel a acheté du yen pour la première fois depuis 2011, en vendant de l’euro plutôt que le dollar.
Ce n’est naturellement pas par soucis pour l’économie nippone que cette intervention des Etats-Unis peut s’expliquer mais plus, vraisemblablement, par l’inquiétude que représente la chute de la devise nippone pour le financement du Trésor américain : plus les taux nippons montent plus l’attrait des investisseurs nippons pour les titres américains baissent, en même temps que celui des opérations de carry-trade.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre
K. Warsh, trop confus, perd la confiance qu’il avait acquise lors de son premier FOMC
C’était le RDV de cette fin du mois de juillet ; K. Warsh semble l’avoir raté. Non pas que la décision de la Fed de maintenir les Fed Funds inchangés ait surpris, elle était en effet largement attendue. Ce qui l’était moins est le sentiment d’un président de la Fed totalement indécis et dépourvu de stratégie.
Les données US, robustes, accentuent les tensions sur les taux, l’immobilier trinque
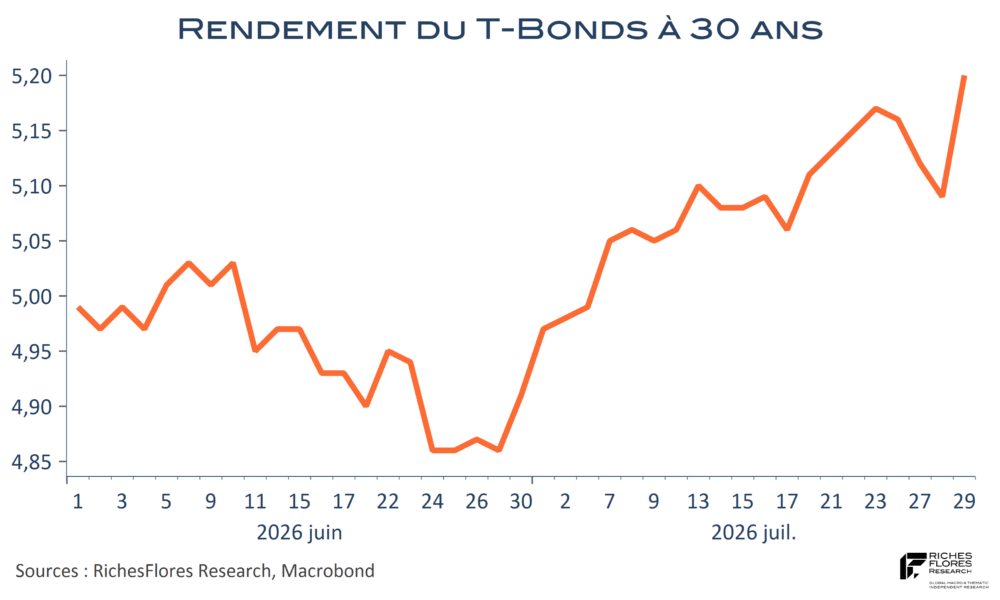
Difficile de trouver de quoi calmer les tensions sur les taux d’intérêt américains malgré les bons chiffres récents d’inflation. L’immobilier commence à en payer les conséquences.
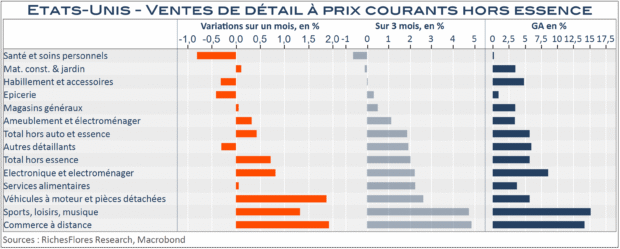
En juin, les ventes de détail hors essence ont encore progressé de 0,7 %, après une hausse de 0,9 % le mois précédent. Au cours des trois derniers mois, leur évolution à prix courants ressort à 2 %, largement au-dessus de l’inflation, de 0,6 %. Les achats à distance, ceux d’automobiles et de loisirs ont constitué l’essentiel de ce résultat avec des progressions vigoureuses permises par la chute de 5,3 % des achats d’essence.
You need to be logged in to view the rest of the content. Veuillez Log In. Not a Member? Nous Rejoindre